广告
加载中

“第八届中国餐饮红鹰奖”四大奖项完整榜单正式公布!

红餐网 2026-09-29 09:39
红餐网 2026/09/29 09:39

邦小白快读

EN
全文速览

本届红鹰奖公布了630个获奖餐饮品牌,是了解当下餐饮行业风向和优质品牌的重要参考。重点信息包括:品牌力百强前十名基本稳定,肯德基、海底捞、蜜雪冰城、瑞幸等依然强势;同时出现了寿司郎、麻六记、肥肥虾庄等11个新面孔,说明市场仍有新机会。

从门店规模看,千店以上品牌增至41个,小吃快餐和现制饮品是最容易规模化扩张的赛道。在消费趋势上,现炒模式、高性价比、烟火气成为关键词,老乡鸡、乡村基、南城香等都在加码现炒;和府捞面、遇见小面等靠差异化定位站稳脚跟。

对于想找好吃或想开店的人,可重点关注新上榜的黑马品牌,比如山中无老虎鱼蛙火锅、肖蘸罐罐米线、TamKoKo泰柯茶园、牛New寿喜烧等,它们以独特产品、新场景或高质价比快速崛起。整体看,餐饮业不再盲目追求规模,产品打磨、文化挖掘和模式创新才是持续存活的关键。

榜单揭示了品牌力构建的核心路径和竞争格局。品牌力百强中,头部品牌凭借产品力、运营力和品牌力稳居前列,肯德基、海底捞、蜜雪冰城、瑞幸等持续领跑。新上榜品牌如麻六记通过餐饮加零售加直播电商拓宽边界,大碗先生以现炒、亲民价格和直营模式稳步扩张,说明品牌创新和差异化定位是突围关键。

品牌渠道建设方面,现制饮品品牌加速海外布局,喜茶、霸王茶姬、CoCo都持续推进出海;茶百道、奈雪拓展咖啡、甜品、轻食等品类延伸消费场景;星巴克围绕客制化、早餐和数字化优化门店体验。火锅品牌中,巴奴签约香港首店,朱光玉探索海外本地化,呷哺呷哺推出自选小火锅品牌呷哺牧场切入新需求。

产品和价格竞争上,许府牛提出健价比概念,牛New寿喜烧兼顾质价比,反映消费者更看重透明和性价比。区域标杆品牌显示深耕本地文化、传承经典同时创新门店体验的老字号依然有生命力。整体趋势是,规模扩张不再是唯一目标,产品打磨、文化挖掘、模式创新和质价比提升成为共识,品牌需读懂消费者分层需求并坚持长期主义。

榜单蕴含大量增长市场和消费需求变化信号。首先,小吃快餐和现制饮品是规模增长最快的赛道,千店以上品牌增至41个,粉面、饭食快餐、包点等刚需细分赛道持续有品牌上榜,说明标准化、高频消费场景仍有扩张空间。其次,质价比和健康养生成为新卖点,例如许府牛提出健价比概念、芸山季围绕云南菌火锅健康场景,这类差异化定位容易打开增量。

政策与风险提示方面,区域市场分化加深,区域标杆品牌从20个区域扩展到28个,广东、北京、上海上榜数量领先,卖家可关注这些高容量市场;内蒙古、山西、黑龙江等区域上榜品牌少,竞争相对缓和,或存在下沉机会。新上榜商业价值品牌中,阿利番茄面、标头炸串、Tims天好咖啡等50个品牌是新鲜势力,反映资本和创业者关注的方向。

合作方式与商业模式上,麻六记的餐饮加零售加直播电商、民谣集烧烤酒馆的烧烤加音乐加自选酒水、山中无老虎的一锅两吃等创新模式值得学习。黑马品牌如鸡柳大人、TamKoKo泰柯茶园依靠独特产品快速复制,说明找准细分品类并建立供应链和运营体系是成功关键。建议商家关注消费分化背景下的刚需高频赛道和具有文化特色的地方菜系,及时调整产品和渠道策略。

从榜单可看出餐饮业对产品生产和设计的新需求。小吃快餐和现制饮品门店规模化程度提升,千店以上品牌达41个,意味着对标准化食材、酱料包、现炒设备、饮品原料等供应链需求巨大。老乡鸡、乡村基、米村拌饭等围绕现炒模式优化门店模型和供应链,南城香、永和大王也在推进现炒,这要求工厂提供适配现炒的高效设备、半成品食材和稳定品质的原料。

同时,餐饮品牌越来越注重产品创新和差异化,例如小龙坎推出酵藏牛油红锅,许府牛主打牛肉和锅底透明化,牛New寿喜烧强调高品质和牛,这些都对食材的品质、可追溯性和特色化提出更高要求。区域标杆品牌中大量地方菜系上榜,如粤菜、湘菜、赣菜、徽菜等,地方特色食材的标准化和工业化是潜在商机,工厂可开发地域风味预制菜或特色调料包。

数字化和电商启示方面,麻六记通过餐饮加零售加直播电商拓宽边界,说明餐饮零售化产品有市场,工厂可与餐饮品牌合作开发预包装食品、方便菜、锅底料等,并打通线上销售渠道。此外,黑马品牌依靠成熟供应链快速复制,工厂可围绕小门店模型设计紧凑型设备或半成品配送方案,帮助品牌降本增效。整体看,餐饮业从规模扩张转向产品打磨和质价比提升,工厂需更灵活地响应品牌对品质、成本和创新速度的需求。

行业呈现几大趋势:一是规模化和连锁化持续加深,千店品牌增加,但扩张重心从规模转向效率和质价比,这为提供数字化运营、供应链管理、门店模型优化等服务创造需求。二是消费分化明显,区域市场差异化加深,区域标杆品牌数量增至28个区域,品牌需要更精细的区域化营销和本地化服务。三是新物种和新模式不断涌现,如黑马品牌中的烧烤加音乐酒馆、云南陶罐米线、奶酪泰式奶茶,服务商可围绕这些新业态开发垂直解决方案。

客户痛点方面,头部品牌如星巴克围绕客制化、早餐场景和数字化运营优化体验,海底捞通过外卖和多品牌经营拓宽增长边界,反映出连锁品牌在流量获取、会员管理、外卖履约和跨品牌运营上的复杂需求。中式正餐和火锅品牌如麻六记探索餐饮加零售加直播电商,朱光玉探索海外本地化,服务商可提供直播电商代运营、跨境电商支持、国际化选址和合规服务。

技术应用上,榜单提到数字化运营、供应链体系、门店模型等关键词,老字号通过门店升级和业态拓展焕新,说明数字门店改造、智能点餐、库存管理和消费者数据分析工具是刚需。此外,质价比趋势要求品牌控制成本,服务商可通过集中采购平台、央厨共享、能耗管理等方式帮助客户降本。新一代茶饮品牌分布于下沉市场、手作饮品、健康养生等细分,服务商可提供选址大数据、小程序点单和私域运营等支持。总之,需紧跟品牌扩张节奏,提供模块化、可复制的服务产品。

榜单反映出餐饮品牌对平台的多层次需求。首先,头部品牌如蜜雪冰城、瑞幸、古茗、沪上阿姨、库迪门店均破万家,这类超大连锁需要平台提供高效的加盟商管理、供应链协同、数据中台和全渠道营销工具。其次,海外扩张成为趋势,喜茶、霸王茶姬、CoCo持续推进海外布局,巴奴签约香港首店,朱光玉探索海外本地化,平台可考虑提供跨境支付、多语言菜单、国际版小程序及海外流量对接等服务。

商业价值品牌中大量新面孔如Tims天好咖啡、阿利番茄面等处于成长上升期,它们需要平台的招商加盟支持、流量扶持和品牌曝光。黑马品牌如鸡柳大人、肖蘸罐罐米线、TamKoKo泰柯茶园等快速扩张,尤其需要标准化的门店管理系统、选址评估工具和供应链金融服务。

运营管理方面,区域标杆品牌覆盖28个区域,平台可针对不同区域开发本地化运营方案,比如广东等上榜大省可强化区域频道和同城配送;内蒙古、山西等品牌较少的区域可挖掘招商机会。风向规避上,当前餐饮消费分化,热闹的火锅、小吃快餐赛道竞争激烈,平台应帮助商家识别过剩风险,转向质价比、健康养生等新兴赛道。此外,品牌跨界融合增多,如麻六记的餐饮加零售加直播电商、民谣集的烧烤加音乐加自选酒水,平台可支持门店堂食加外卖加零售加直播的一体化经营,并整合抖音、美团等渠道资源。

本届红鹰奖呈现了餐饮产业的新动向和新问题。第一,品牌力百强榜单显示行业集中度提升,门店数一千家以上品牌增至41个,规模化程度继续加深;但结语指出规模扩张不再是唯一目标,产品打磨、文化挖掘、模式创新和质价比提升成为共识,反映出产业从粗放扩张向高质量发展的转型。第二,区域市场分化加深,区域标杆品牌从20个区域扩展至28个,广东以39席居首,北京上海并列第二,而内蒙古、山西、黑龙江等不足10席,这种区域不均衡值得研究,或与经济发展水平、饮食文化丰富度及餐饮连锁化率相关。

商业模式方面,出现了多个典型案例:麻六记的餐饮加零售加直播电商、呷哺呷哺推出自选小火锅品牌呷哺牧场、海底捞的外卖及多品牌经营、巴奴首次走出内地签约香港首店、朱光玉海外本地化探索等,这些说明品牌正在通过多元化经营、业态创新和国际化突破增长瓶颈。产品创新上,许府牛提出健价比概念,强调透明化;芸山季围绕健康养生场景;山中无老虎以一锅两吃切入市场,反映了消费者对性价比、健康透明和体验感的新需求。

政策法规建议方面,榜单和评奖机制本身可视为行业自治理工具,但更需关注其揭示的供应链标准化、数据化运营、产品可追溯、加盟商管理等隐性问题,建议监管部门完善预制菜标准、连锁加盟信息披露和食品安全追溯体系,同时支持地方菜系非遗传承和国际化。此外,黑马品牌和商业价值品牌榜单为创投研究提供了融资标的参考,其中小吃快餐和现制饮品占比最高,说明资本仍青睐刚需高频赛道。整体看,餐饮业在消费分化中展现出多元活力和韧性,长期主义成为穿越周期的关键。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The Red Eagle Awards this year recognized 630 award-winning restaurant brands, offering a valuable reference for understanding current industry trends and standout players. Key highlights: the top 10 on the Brand Power 100 list remain largely stable, with KFC, Haidilao, Mixue, and Luckin Coffee still dominant. At the same time, 11 new entrants—including Sushiro, Maluji, and Feifei Xia Zhuang—show that room for new players still exists.

On store scale, brands with 1,000-plus outlets rose to 41, with snack-and-fast-food and freshly made beverages proving the most scalable categories. On consumption trends, live stir-fry cooking, value-for-money pricing, and wok-hei energy have become the defining keywords. Lao Xiang Ji, Country Road, and Nancheng Xiang are all doubling down on live stir-fry formats, while Hefu Noodles and Yujian Xiaomian have carved out niches through differentiated positioning. For diners and potential franchisees alike, the newly listed dark-horse brands are worth watching—Shanzhong Wu Laohu Fish-Frog Hotpot, Xiao Zhan Guanguan Rice Noodles, TamKoKo Thai Tea Garden, and Niu New Sukiyaki—each rising fast on distinctive products, novel scenarios, or strong value-for-money. Overall, the industry has moved away from blindly chasing scale; product refinement, cultural mining, and model innovation are what sustain brands over the long run.

The list reveals the core pathways to brand strength and the competitive landscape. Among the Brand Power 100, leaders stay on top through product strength, operational excellence, and brand equity, with KFC, Haidilao, Mixue, and Luckin Coffee continuing to lead. New entrants such as Maluji are expanding their boundaries by combining dining, retail, and livestream e-commerce, while Da Wan Xian Sheng is steady scaling through live stir-fry cooking, accessible pricing, and a direct-operated model—signaling that brand innovation and differentiated positioning are the keys to breaking out.

On channel development, freshly made beverage brands are accelerating overseas expansion; Heytea, Chagee, and CoCo have all pushed ahead with international plans. ChaPanda and Naixue are extending into coffee, desserts, and light meals to broaden consumption scenarios, while Starbucks continues to upgrade the in-store experience around customization, breakfast, and digitalization. Among hotpot brands, Banu has signed its first Hong Kong store, Zhu Guangyu is exploring overseas localization, and Xiabuxiabu has launched a self-serve hotpot sub-brand, Xiabu Ranch, to enter new demand segments.

On product and pricing competition, Xu Fu Niu has proposed the concept of health-to-price ratio, while Niu New Sukiyaki emphasizes value-for-money, reflecting consumers' growing preference for transparency and fair pricing. Regional benchmark brands demonstrate that time-honored names can stay relevant by deepening local cultural roots and renewing the store experience. On the whole, scale expansion is no longer the only goal—product refinement, cultural mining, business model innovation, and better value-for-money have become industry consensus. Brands must understand consumers' tiered needs and adhere to long-termism.

The list carries strong signals of growth markets and shifting consumer demand. First, snack-and-fast-food and freshly made beverages are the fastest-growing categories in scale, with brands operating 1,000-plus stores rising to 41. Sustained appearances by new brands in rigid-demand sub-segments such as noodles, rice fast food, and dim sum indicate that standardized, high-frequency consumption scenarios still have room to expand. Second, value-for-money and health-wellness propositions are becoming new selling points. Xu Fu Niu has introduced the health-to-price ratio concept, while Yunshan Ji has built a health-focused narrative around Yunnan mushroom hotpot—differentiated positioning that can open incremental demand.

On policy and risk, regional divergence is deepening. The number of regional benchmark brands has grown from 20 to 28 regions, with Guangdong, Beijing, and Shanghai leading in representation. Sellers may focus on these high-capacity markets; meanwhile, regions such as Inner Mongolia, Shanxi, and Heilongjiang have fewer listings and relatively softer competition, which may offer low-tier opportunities. Among newly listed commercial-value brands, 50 names—including Ali Tomato Noodles, Biaotou Fried Skewers, and Tims Tianhao Coffee—represent fresh forces and indicate where capital and entrepreneurs are paying attention.

On partnership and business models, innovative formats are worth studying: Maluji's dining-retail-livestream e-commerce integration; Minyaoji's barbecue-plus-music-plus-self-serve drinks model; and Shanzhong Wu Laohu's one-pot, two-ways-to-eat approach. Dark-horse brands such as Jiliu Daren and TamKoKo Thai Tea Garden have scaled quickly through unique products, confirming that identifying the right niche and building a reliable supply chain and operating system are key to success. Recommendation for sellers: track rigid-demand, high-frequency segments and culturally distinctive local cuisines, and adjust product and channel strategies accordingly.

The list reveals new demands on food production and product design in the restaurant industry. As snack-and-fast-food and freshly made beverage chains scale up—brands with 1,000-plus stores now total 41—there is enormous demand for standardized ingredients, sauce packs, live-stir-fry equipment, and beverage raw materials across the supply chain. Brands such as Lao Xiang Ji, Country Road, and Micun Bifan are optimizing their store models and supply chains around live stir-fry cooking; Nancheng Xiang and Yonghe King are pushing the same direction. This requires factories to provide high-efficiency wok-cooking equipment, semi-finished ingredients, and raw materials of stable quality.

At the same time, restaurant brands are paying more attention to product innovation and differentiation. For example, Xiaolongkan has launched an aged fermented beef-tallow red pot, Xu Fu Niu emphasizes transparency in beef and broth, and Niu New Sukiyaki stresses premium wagyu—all of which raise the bar for ingredient quality, traceability, and distinctiveness. Many regional benchmark brands feature local cuisines such as Cantonese, Hunan, Jiangxi, and Anhui, making the standardization and industrialization of region-specific ingredients a promising opportunity. Factories can develop prepared dishes or signature seasoning packs with regional flavors.

On digitalization and e-commerce, Maluji's dining-retail-livestream model shows a viable market for retail-ready restaurant products. Factories can partner with restaurant brands to develop pre-packaged foods, convenience dishes, and hotpot bases, and build online sales channels. In addition, dark-horse brands are scaling quickly by relying on mature supply chains; factories can design compact equipment or semi-finished product delivery solutions around small-store formats to help brands lower costs and improve efficiency.

Overall, the restaurant industry is shifting from scale expansion to product refinement and value-for-money improvement. Factories need to respond more flexibly to brands' demands for quality, cost control, and innovation speed.

Several major trends stand out. First, scaling and chain consolidation continue—the number of thousand-store brands is rising—but the center of gravity has shifted from expansion to efficiency and value-for-money, creating demand for digital operations, supply chain management, and store-model optimization. Second, consumer divergence is increasingly clear, and regional differences are deepening: regional benchmark brands now span 28 regions, requiring more fine-grained regional marketing and localized services. Third, new business species and models keep emerging—from BBQ-plus-music taverns and Yunnan clay-pot rice noodles to cheese Thai milk tea. Service providers can build vertical solutions around these new formats.

On client pain points, leading brands such as Starbucks are optimizing the experience around customization, breakfast scenarios, and digital operations, while Haidilao is diversifying through delivery and multi-brand operations. These moves reflect chain brands' complex needs across traffic acquisition, membership management, delivery fulfillment, and cross-brand operations. Chinese full-service and hotpot brands such as Maluji are exploring dining-retail-livestream models, and Zhu Guangyu is testing overseas localization. Service providers can offer livestream e-commerce agency, cross-border e-commerce support, international site-selection, and compliance services.

On technology applications, the list highlights digital operations, supply chain systems, and store models. Time-honored brands are being rejuvenated through store upgrades and format expansion, making digital store renovation, smart ordering, inventory management, and consumer data analytics essential tools. Meanwhile, the value-for-money trend requires brands to control costs; providers can help through centralized procurement platforms, shared central kitchens, and energy management. The new generation of tea beverage brands spans lower-tier markets, handcrafted drinks, and health-oriented concepts, where big-data site selection, mini-program ordering, and private-domain operations support are in demand.

In short, service providers need to keep pace with brands' expansion rhythms and deliver modular, replicable service products.

The list reflects restaurant brands' multi-layered demands on platforms. First, super-large chains—Mixue, Luckin Coffee, Guming, Shanghai Auntie, and Cotti Coffee, each with over 10,000 stores—need efficient franchisee management, supply chain coordination, a data mid-platform, and omni-channel marketing tools. Second, overseas expansion is accelerating: Heytea, Chagee, and CoCo continue to build international footprints; Banu has signed its first Hong Kong store; and Zhu Guangyu is exploring overseas localization. Platforms could provide cross-border payment, multilingual menus, international mini-programs, and overseas traffic integration.

Commercial-value brands include many new faces such as Tims Tianhao Coffee and Ali Tomato Noodles that are still in a growth stage; they need platform support for franchise recruitment, traffic, and brand exposure. Dark-horse brands like Jiliu Daren, Xiao Zhan Guanguan Rice Noodles, and TamKoKo Thai Tea Garden are expanding rapidly and especially need standardized store management systems, site-selection evaluation tools, and supply chain finance services.

On operational management, regional benchmark brands cover 28 regions. Platforms can develop localized playbooks—strengthening regional channels and same-city delivery in high-ranking provinces like Guangdong, while unearthing franchise opportunities in regions with fewer listings, such as Inner Mongolia and Shanxi. On risk navigation, consumer spending divergence means crowded tracks like hotpot and snack fast food are fiercely competitive. Platforms should help merchants identify oversupply risk and steer them toward emerging areas such as value-for-money and health-and-wellness dining.

Cross-industry integration is also on the rise, as seen in Maluji's dining-retail-livestream model and Minyaoji's barbecue-music-self-serve drinks format. Platforms can support integrated store operations across dine-in, takeout, retail, and livestream, and aggregate channel resources from Douyin, Meituan, and others.

This year's Red Eagle Awards present new trends and new questions in the restaurant industry. First, the Brand Power 100 shows increasing industry concentration: brands with 1,000-plus stores rose to 41, deepening the sector's scale. Yet the concluding message is that scale expansion is no longer the sole goal—product refinement, cultural mining, model innovation, and value-for-money have become consensus, reflecting a shift from extensive expansion to high-quality development. Second, regional divergence is deepening. Regional benchmark brands grew from 20 to 28 regions, with Guangdong leading at 39 entries, Beijing and Shanghai tied for second, and Inner Mongolia, Shanxi, and Heilongjiang recording fewer than 10. This regional imbalance deserves study, as it may correlate with economic development, dietary culture richness, and restaurant chain penetration.

On business models, several typical cases have emerged: Maluji's dining-retail-livestream combination; Xiabuxiabu's launch of self-serve hotpot sub-brand Xiabu Ranch; Haidilao's delivery and multi-brand operations; Banu's first overseas store in Hong Kong; and Zhu Guangyu's exploration of overseas localization. Together, these show brands attempting to break through growth bottlenecks through diversification, format innovation, and internationalization. On product innovation, Xu Fu Niu advances the concept of health-to-price ratio and stresses transparency; Yunshan Ji focuses on health-and-wellness scenarios; and Shanzhong Wu Laohu enters the market with one-pot, two-ways-to-eat. These reflect consumers' rising expectations for value-for-money, health transparency, and experiential depth.

On policy and regulation, the list and its evaluation mechanism can be seen as an industry self-governance tool. But more importantly, it draws attention to underlying issues such as supply chain standardization, data-driven operations, product traceability, and franchisee management. Regulators are advised to improve prepared-dish standards, strengthen franchise information disclosure and food-safety traceability systems, and support the intangible cultural heritage preservation and internationalization of local cuisines. In addition, the dark-horse and commercial-value brand lists provide reference points for venture capital research; snack-and-fast-food and freshly made beverages occupy the largest share, indicating that capital still favors rigid-demand, high-frequency tracks.

Overall, the restaurant industry is showing pluralistic vitality and resilience amid consumer divergence, and long-termism has become the key to navigating cycles.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

第八届中国餐饮红鹰奖榜单正式发布,具体获奖名单详见下文!

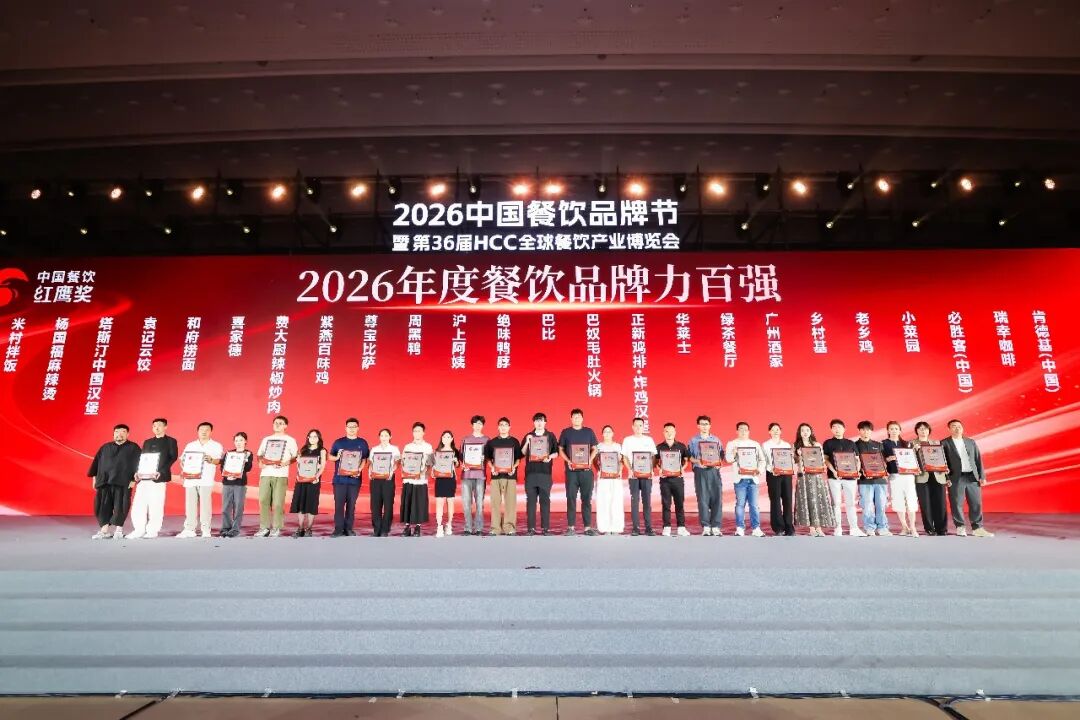
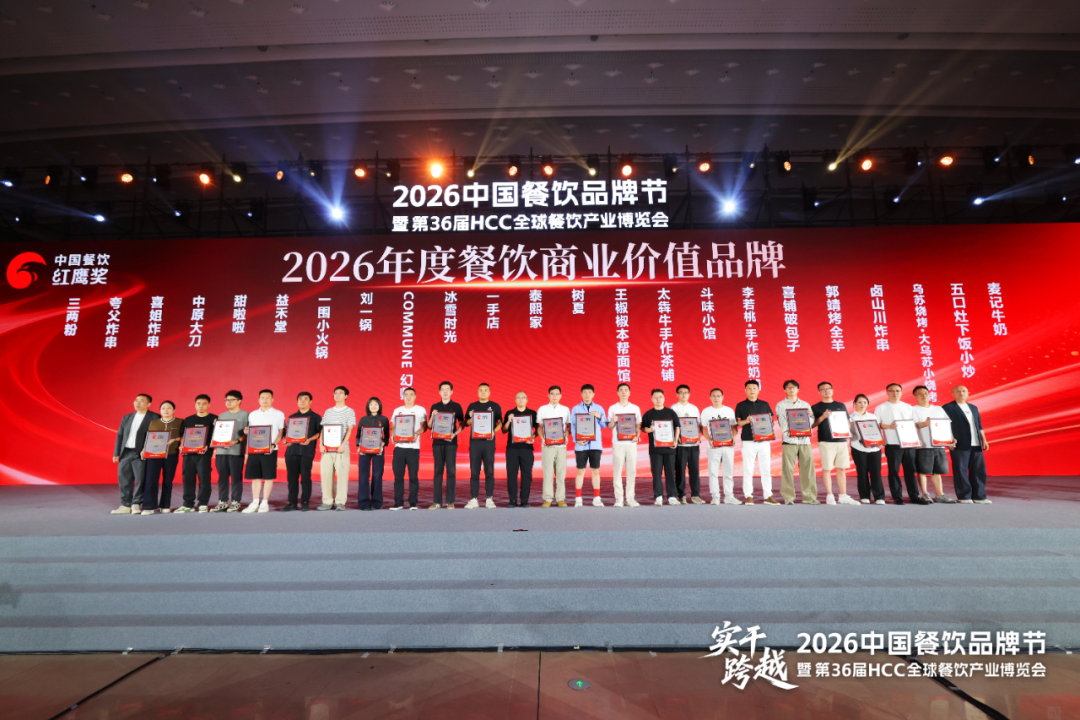
2026年9月22日,“第八届中国餐饮红鹰奖”榜单正式公布!本届红鹰奖共设立了“2026年度餐饮品牌力百强”“2026年度餐饮区域标杆品牌”“2026年度餐饮商业价值品牌”“2026年度餐饮黑马品牌”四大奖项,共计630个优秀的餐饮品牌获得殊荣。

“中国餐饮红鹰奖”,致力于将该奖项打造为“中国餐饮界的奥斯卡”,旨在挖掘行业内的优质品牌,为中国餐饮业的健康发展注入动力。经过多年的沉淀,“中国餐饮红鹰奖”已成为中国餐饮行业极具影响力的权威评选活动。下面,为大家隆重揭晓“第八届中国餐饮红鹰奖”四大奖项完整榜单。

01

2026年度餐饮品牌力百强

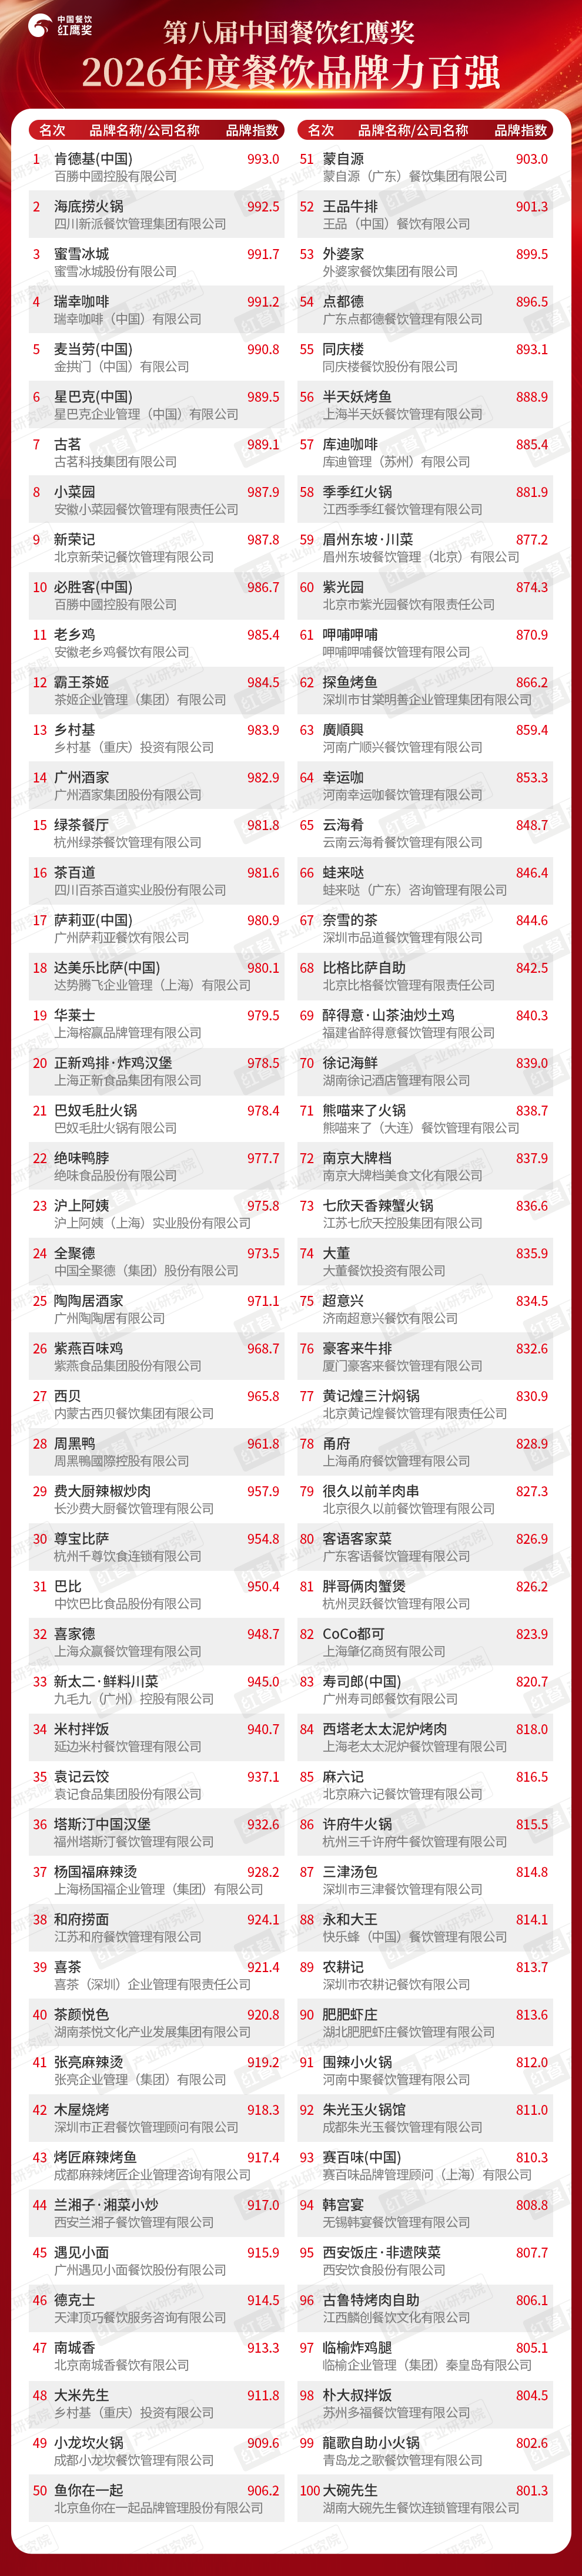
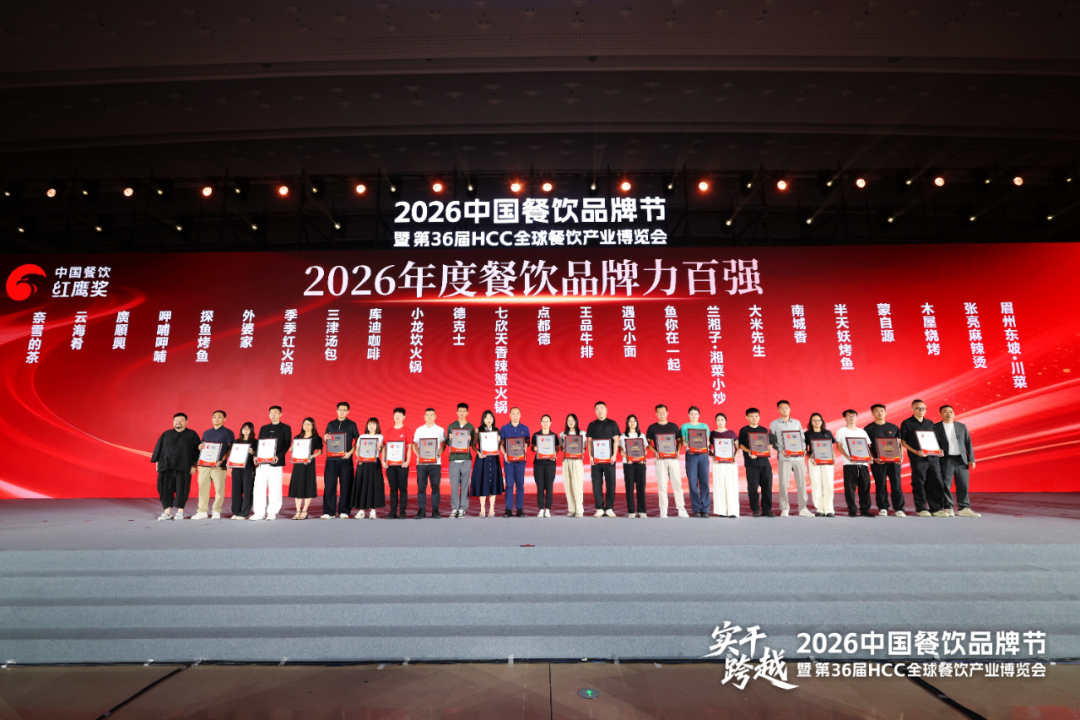
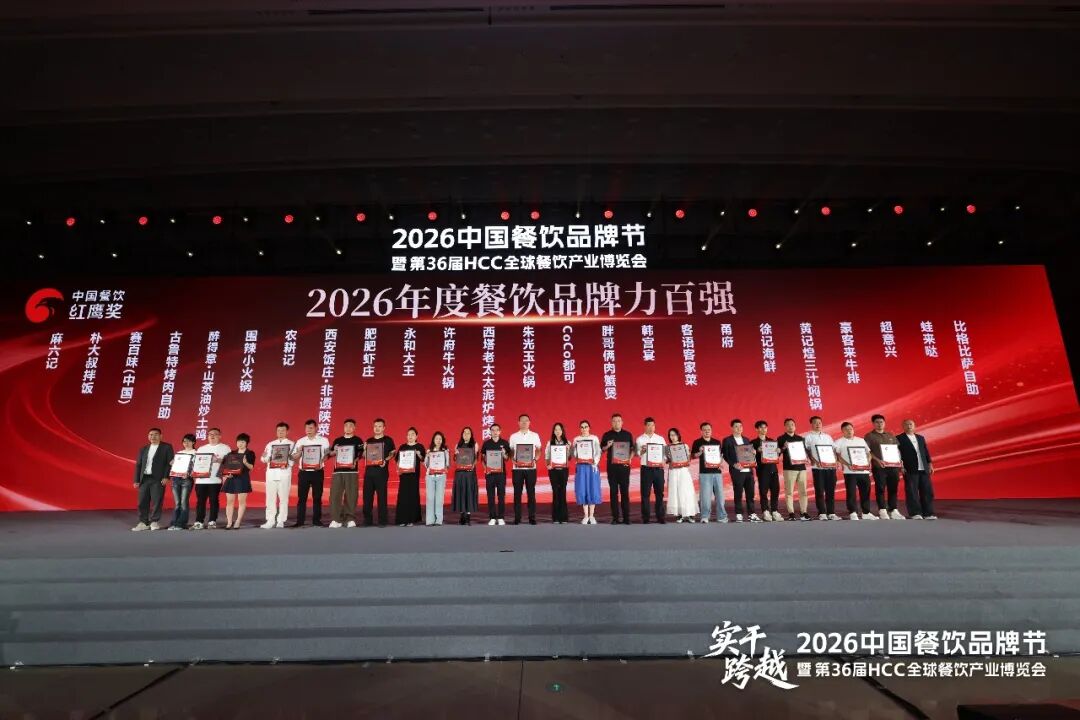
作为红鹰奖的核心奖项,“2026年度餐饮品牌力百强”是国内餐饮业首份以品牌力为核心的重要榜单,旨在挖掘和表彰在全国拥有较大影响力、表现卓越、实力雄厚的头部餐饮品牌。最终100个优秀餐饮品牌凭借坚实的产品力、运营力和品牌力强势上榜。
与上年度相比,“2026年度餐饮品牌力百强”前十阵容变化不大。肯德基(中国)、海底捞火锅、蜜雪冰城、瑞幸咖啡、麦当劳(中国)、星巴克(中国)、古茗、小菜园、必胜客(中国)这9个品牌稳居前十。寿司郎(中国)、麻六记、肥肥虾庄、围辣小火锅、赛百味(中国)、韩宫宴、古鲁特烤肉自助、临榆炸鸡腿、朴大叔拌饭、龍歌自助小火锅和大碗先生这11个品牌凭借清晰的品牌定位、亮眼的市场表现与良好的消费者口碑,成为本年度“2026年度餐饮品牌力百强”的“新面孔”。

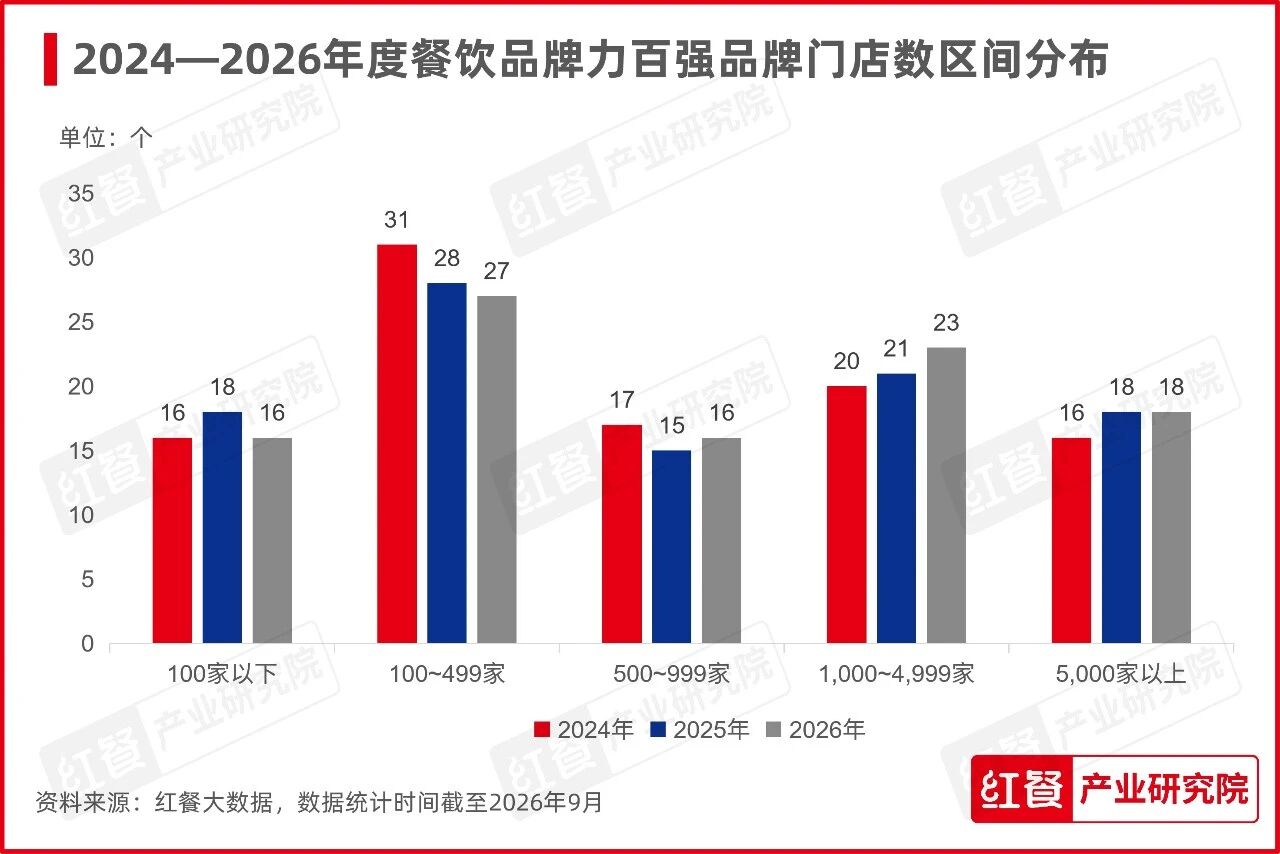
从上榜品牌的门店规模来看,本年度门店数在1,000家以上的上榜品牌较上年度增加了2个,共有41个,包括老乡鸡、霸王茶姬、乡村基、茶百道、达美乐比萨(中国)、华莱士、塔斯汀中国汉堡、德克士、正新鸡排·炸鸡汉堡、绝味鸭脖、沪上阿姨、紫燕百味鸡等品牌,主要集中在小吃快餐和现制饮品两个赛道。门店数在500~999家的上榜品牌有16个,较上年度增加了1个,有绿茶餐厅、萨莉亚(中国)、喜家德、和府捞面、茶颜悦色、遇见小面、呷哺呷哺、廣順興、超意兴、黄记煌三汁焖锅等品牌。不足100家的品牌则由18个减少至16个,上榜品牌的整体规模化程度有所提升。

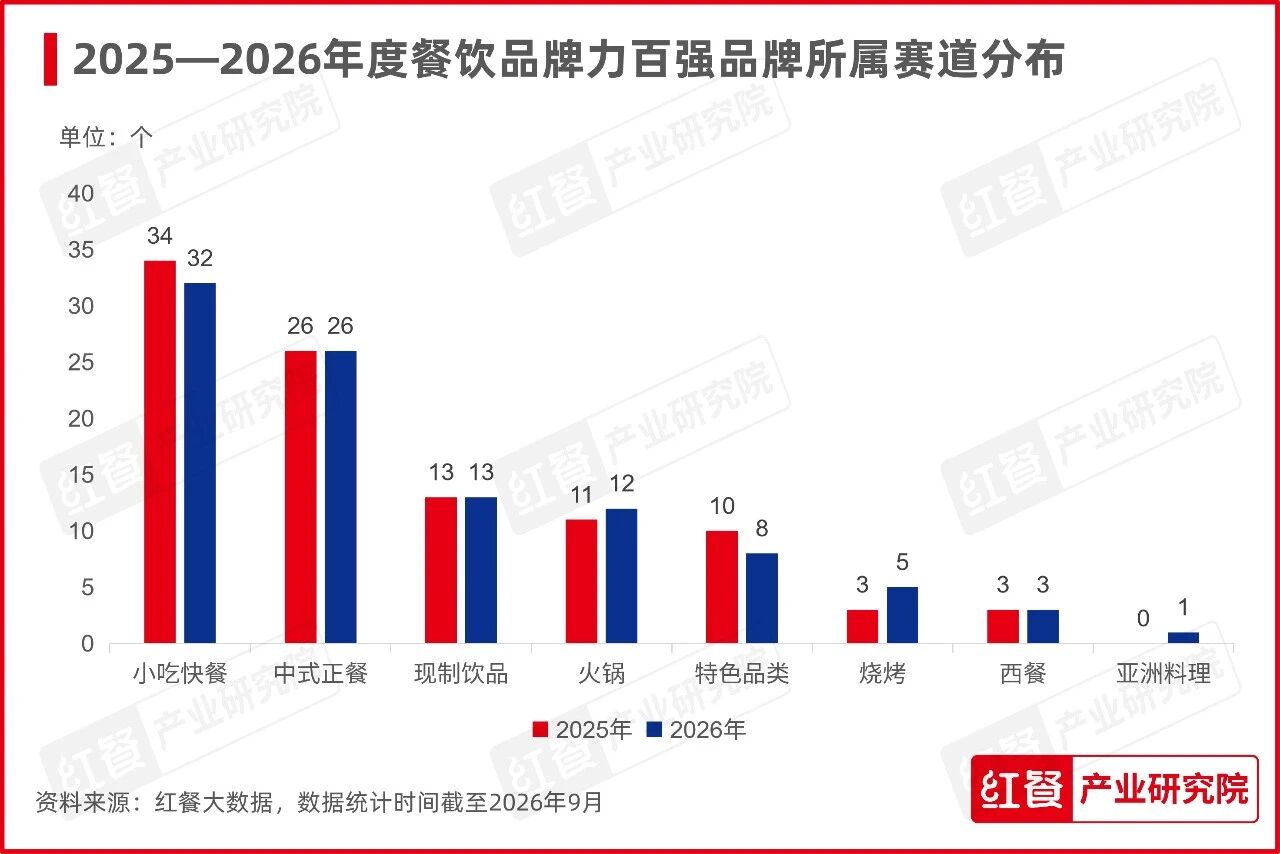
从上榜品牌的所属赛道来看,本次上榜品牌涵盖了小吃快餐、中式正餐、现制饮品、火锅、特色品类、烧烤、西餐和亚洲料理八大赛道。

其中,小吃快餐上榜品牌数最多,共占据了32个席位;其次是中式正餐、现制饮品和火锅,分别占据26个、13个和12个席位。特色品类、烧烤、西餐和亚洲料理也分别占据了8个、5个、3个和1个席位。与上年度相比,中式正餐、现制饮品和西餐的上榜品牌数量保持不变,火锅和烧烤分别增加1个和2个,亚洲料理新增1个品牌,小吃快餐和特色品类则均减少2个。

具体来看,近年来,随着消费者对烟火气、真实体验及高性价比餐饮的需求持续提升,小吃快餐市场规模与门店数量稳步增长,麦当劳(中国)、必胜客(中国)、老乡鸡、周黑鸭等上榜品牌也在这一过程中不断扩大市场覆盖、提升品牌影响力。老乡鸡、乡村基、米村拌饭、大米先生等品牌持续围绕现炒模式、门店模型、供应链及单店经营效率进行优化,门店数量较2025年同期均有一定的增长。此外,南城香、永和大王也在推进现炒模式。

和府捞面、遇见小面、蒙自源等品牌在品牌定位和市场布局上各具特色,形成了较为鲜明的差异化优势。正新鸡排·炸鸡汉堡、临榆炸鸡腿等品牌则依托门店规模建立市场优势,目前门店数均已超过5,000家。

比萨赛道的必胜客(中国)、达美乐比萨(中国)、尊宝比萨、比格比萨自助已连续多年入围。它们在产品创新、消费场景、渠道模式等方面积极探索,持续拓宽经营边界。

饺子馄饨赛道的喜家德、袁记云饺,麻辣烫冒菜赛道的杨国福麻辣烫、张亮麻辣烫,以及包点赛道的巴比、三津汤包,在本年度均再次上榜,并保持了较好的市场表现。

中式正餐方面,新上榜品牌大碗先生以现炒、亲民价格和直营模式稳步拓展区域市场,麻六记则通过“餐饮+零售+直播电商”拓宽经营边界。此外,小菜园、新荣记、广州酒家、绿茶餐厅、全聚德、陶陶居酒家、西贝、费大厨辣椒炒肉、兰湘子·湘菜小炒、外婆家、廣順興等经典地方菜系代表品牌因为广泛的消费认知,雄厚的实力和稳健的发展势头再次荣登榜单。点都德、同庆楼、眉州东坡·川菜、紫光园、徐记海鲜、南京大牌档、大董、西安饭庄·非遗陕菜等老字号品牌通过产品创新、门店升级、业态拓展等在传承地方饮食文化的同时拓宽品牌发展空间,成功上榜。云海肴、醉得意·山茶油炒土鸡、甬府、客语客家菜、农耕记等品牌凭借鲜明的产品特色和差异化定位,在各自细分市场持续深耕,也上榜了本年度的餐饮品牌力百强。

现制饮品赛道上榜“2026年度餐饮品牌力百强”的品牌数量较上一年度持平,共有13个。其中,蜜雪冰城、瑞幸咖啡、古茗、沪上阿姨和库迪咖啡的门店数均已突破万家,形成较为广泛的市场覆盖。此外,茶百道、奈雪的茶进一步拓展咖啡、甜品、轻食等产品,延伸门店消费场景;喜茶、霸王茶姬和CoCo都可持续推进海外市场布局;茶颜悦色则坚持直营扩张,并通过丰富的品牌矩阵扩展业务版图。同时,幸运咖积极推进产品品质升级;星巴克则围绕产品客制化、早餐场景和数字化运营持续优化门店体验。

火锅方面,“2026年度餐饮品牌力百强”上榜的火锅品牌覆盖川渝火锅、特色火锅、小火锅三大细分品类。其中,海底捞持续通过外卖及多品牌经营拓宽增长边界;巴奴毛肚火锅于2026年签约香港首店,首次走出中国内地;小龙坎火锅推出全新“酵藏牛油红锅”;季季红火锅启动“季季上新”战略,通过产品迭代持续强化竞争力;熊喵来了火锅围绕供应链和组织体系推进品牌转型;朱光玉火锅馆进一步探索海外本地化经营。特色火锅方面,七欣天香辣蟹火锅继续以“一锅两吃”深耕海鲜火锅赛道,强化品牌辨识度;许府牛火锅提出“健价比”概念,围绕牛肉、锅底、搭配和价值打造更加透明的产品体系。小火锅方面,呷哺呷哺推出自选小火锅品牌“呷哺牧场”,以小份自选、平价消费切入新的市场需求;围辣小火锅、龍歌自助小火锅是首次进入百强榜单的小火锅品牌,二者积极通过文化IP联名、跨界合作等措施不断放大品牌势能。

烧烤方面,木屋烧烤、很久以前羊肉串、西塔老太太泥炉烤肉在品牌认知、门店规模和连锁经营方面拥有较为稳定的市场基础,已连续多年登上榜单。

西餐赛道的萨莉亚(中国)、王品牛排、豪客来牛排定位清晰、特色鲜明,综合实力强劲,再次荣耀登榜。

此外,其他细分赛道也有一些品牌凭借卓越的市场表现上榜。新太二·鲜料川菜从酸菜鱼进一步向鲜料川菜延伸;烤匠麻辣烤鱼强化夜宵及社交消费场景;鱼你在一起通过增加烫捞等产品丰富消费选择;半天妖烤鱼持续调整产品组合和消费形式;蛙来哒、胖哥俩肉蟹煲继续围绕各自的核心品类推进产品和门店升级;探鱼烤鱼则进一步拓展海外市场。

02

2026年度餐饮区域标杆品牌

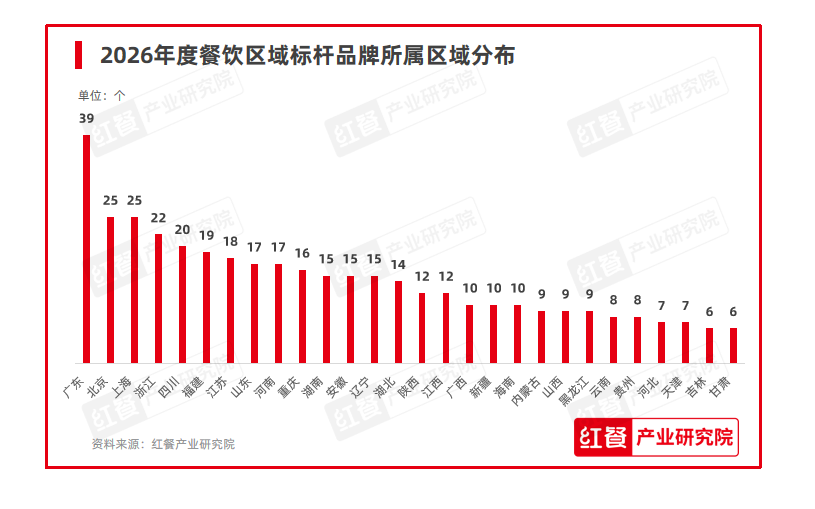
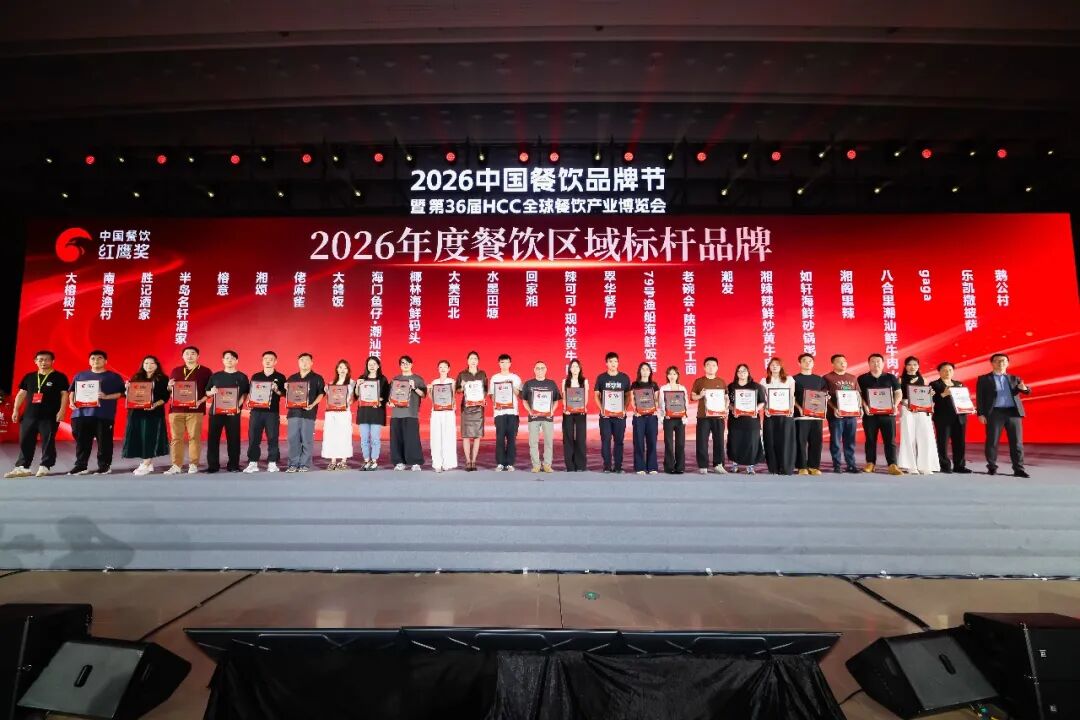
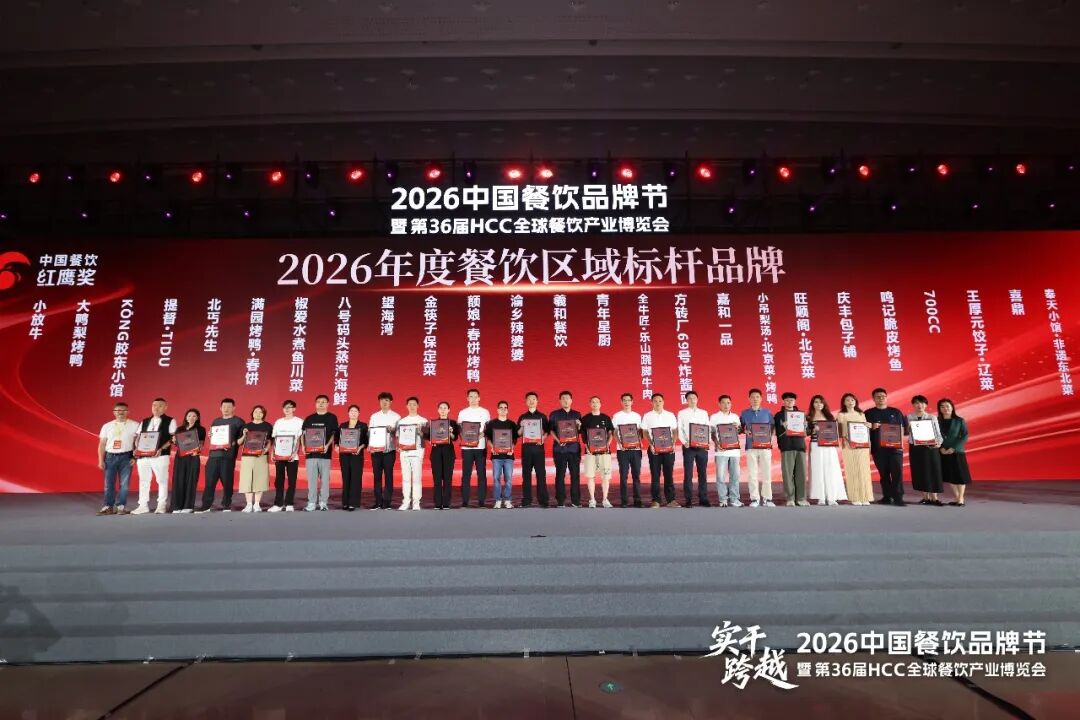
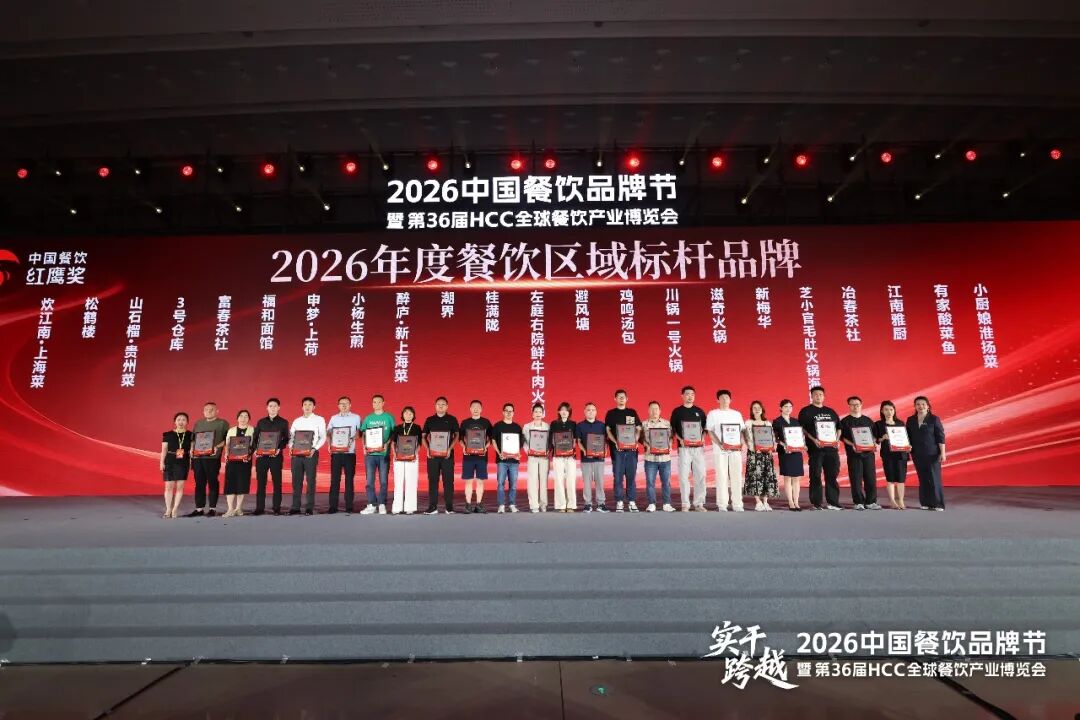
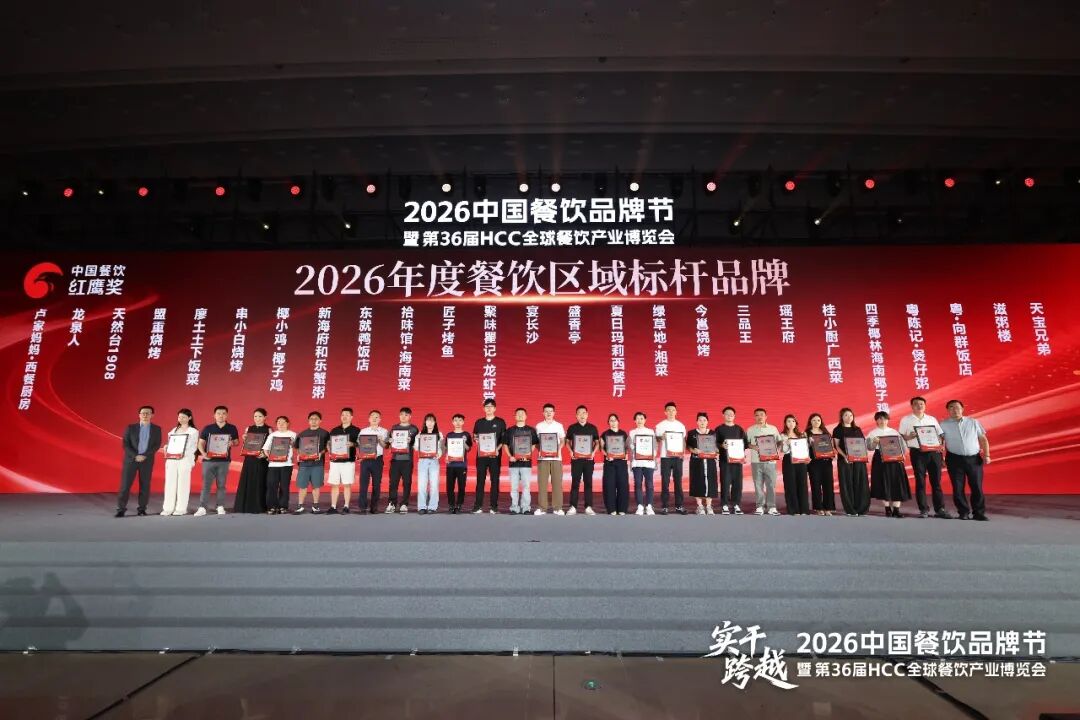
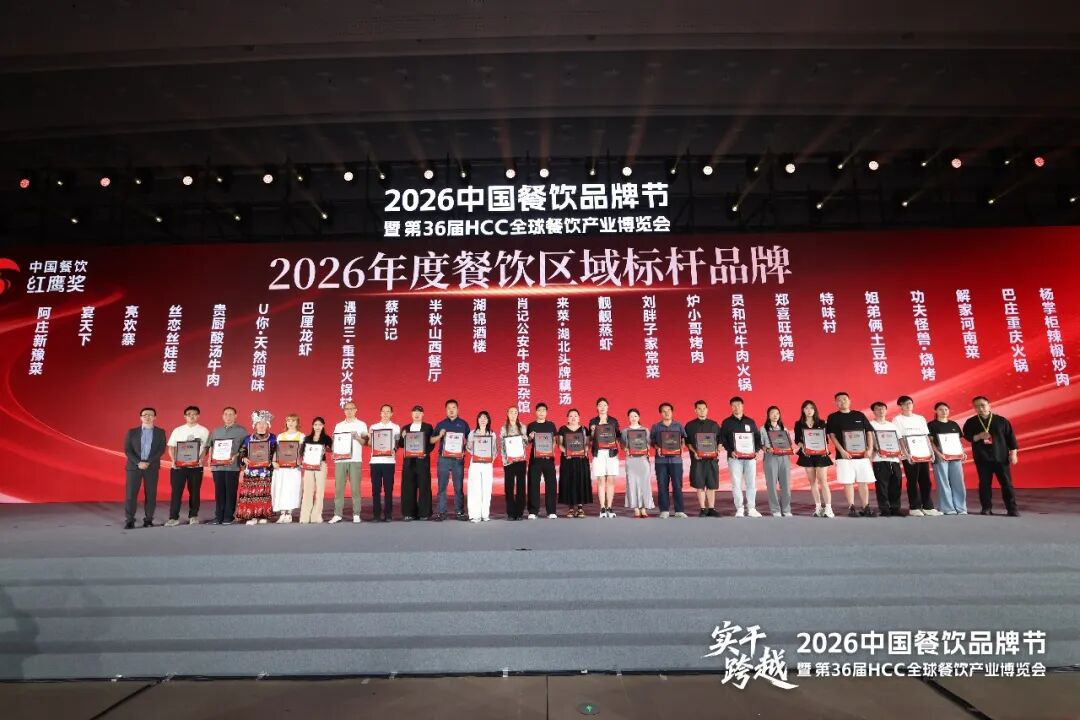
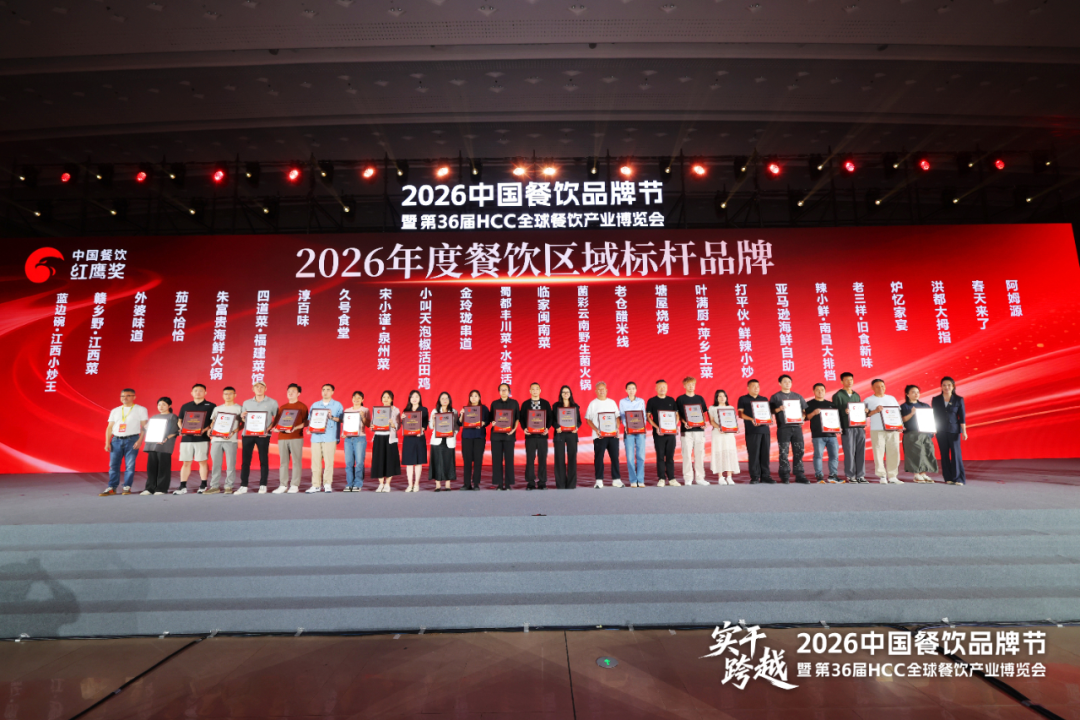
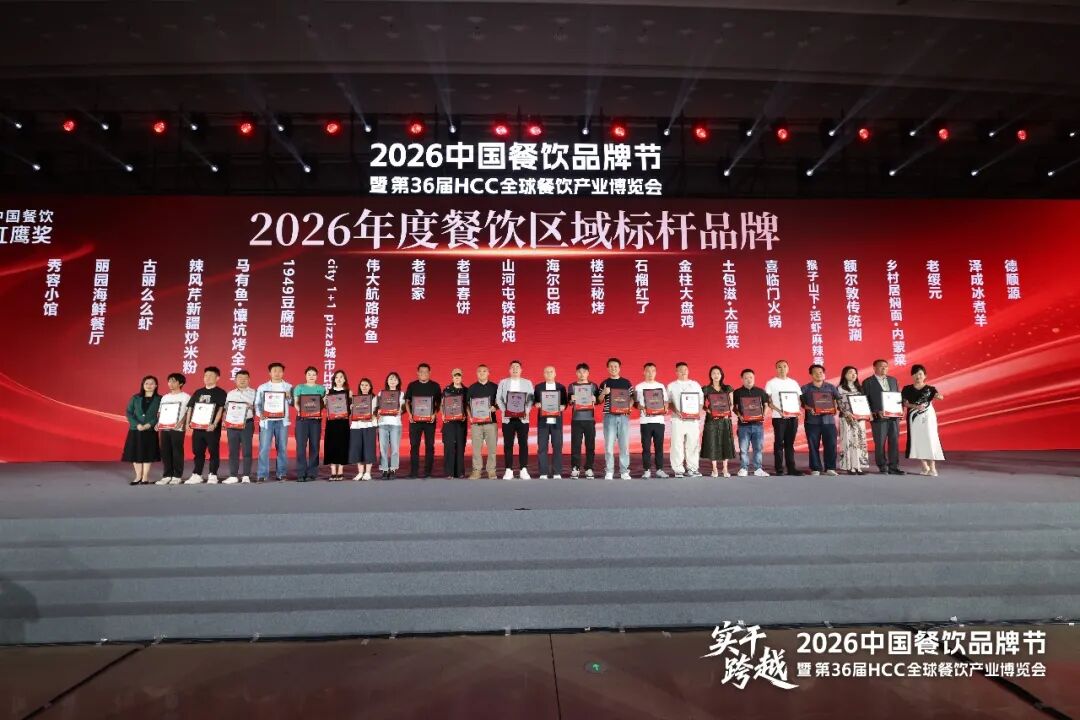
“2026年度餐饮区域标杆品牌”作为红鹰奖的核心奖项之一,侧重于挖掘在全国各大区域市场深耕的标杆品牌,并表彰其在所属品类或区域中深耕及创新所做出的贡献。针对区域餐饮品牌发展特色更加鲜明、区域市场分化不断加深的行业现状,本届区域标杆品牌评选的区域进一步细分,数量从上一届的20个扩展至28个。最终,经过层层选拔,28个区域的400个品牌成功突围登榜。

图片

从28个区域的上榜品牌数量来看,广东是上榜品牌数量最多的区域,共占据了39个席位;北京和上海上榜品牌数量并列第二,均占据了25个席位;紧随其后的是浙江、四川,分别有22个、20个品牌上榜;福建、江苏、山东等13个区域的上榜品牌数均在10~20个之间;内蒙古、山西、黑龙江等区域上榜品牌数量相对偏少,均不足10个。

其中,广东省作为“2026年度餐饮区域标杆品牌”的重点区域之一,备受关注。本年度上榜品牌覆盖粤菜、湘菜、火锅、粉面、西餐、比萨等多个细分赛道,这充分彰显了广东省餐饮包容开放的特点。

其中,炳胜品味、常来小聚、翠华餐厅、大鸽饭、大榕树下、鹅公村、海门鱼仔·潮汕味、惠食佳、利苑酒家、拢好、南海渔村、如轩海鲜砂锅粥、胜记酒家、粤·向群饭店、猪肉婆私房菜、滋粥楼、半岛名轩酒家是粤菜的代表品牌;而八合里潮汕鲜牛肉火锅、潮发、润园四季椰子鸡火锅、四季椰林海南椰子鸡、粤陈记·煲仔粥则是知名粤式火锅品牌;回家湘、辣可可·现炒黄牛肉、佬麻雀、水墨田塬、湘阁里辣、湘辣辣鲜炒黄牛肉、湘颂则是广东表现出色的湘菜品牌。

此外,还有专注西北菜的大美西北,专注于川菜的榕意、渝月川菜,深耕鲁菜的山东老家,以海鲜为特色的79号渔船海鲜饭店、椰林海鲜码头。同时,上榜品牌gaga、乐凯撒披萨、卢家妈妈·西餐厨房分属于西式简餐、比萨赛道;老碗会·陕西手工面则以西北面深耕粉面赛道。这些来自不同细分赛道的优秀品牌,共同勾勒出广东餐饮的多元图景。

北京汇聚了全国各地的餐饮美食。“2026年度北京餐饮标杆品牌”的上榜品牌涵盖12个细分赛道,其中京菜的表现最为亮眼,上榜品牌有北京宴、便宜坊烤鸭店、大鸭梨烤鸭、花家怡园、局气、青年星厨、四季民福烤鸭店、提督·TIDU、旺顺阁·北京菜、羲和餐饮、小吊梨汤·北京菜·烤鸭,这些品牌既有传承经典的百年老字号,也有融合创新的新兴品牌,体现了京菜的深厚底蕴与持续创新。此外,东来顺、方砖厂69号炸酱面、管氏翅吧、胡大饭馆、淮扬府·游园京梦、嘉和一品、江边城外烤全鱼、金掌勺·锅包肉、KŌNG胶东小馆、龙人居·水煮鱼、庆丰包子铺、全牛匠·乐山跷脚牛肉、西部马华、渝是乎川渝小炒等品牌也在各自赛道表现亮眼,展现了北京丰富多元的饮食文化。

从“2026年度上海餐饮标杆品牌”上榜品牌来看,本帮江浙菜和粤菜的上榜品牌较多。其中,炊江南·上海菜、道道鲜·崇明私房菜、桂满陇、930私房菜、佬肥猫·浙江乡村菜、申梦·上荷、苏小柳点心、醉庐·新上海菜等品牌深耕上海及江浙本土风味,是沪上饮食文化的重要载体;粤菜品牌则有主营粤式茶楼的避风塘、杏花楼和主打潮汕菜的潮界、家府潮汕菜、菁禧荟。此外,关东小磨东北菜、刘栋梁大排档、山石榴·贵州菜、巡湘记·乡野湖南菜、姚稷大铁锅等地方菜品牌和bluefrog蓝蛙、福和面馆、红盔甲·小龙虾、捞王猪肚鸡火锅、小杨生煎、3号仓库、左庭右院鲜牛肉火锅等品牌也在各自的赛道表现突出,体现上海餐饮融合创新的风味体系。

浙江作为中国经济最发达的省份之一,其餐饮市场规模庞大,近年来保持着较快的增长速度。从“2026年度浙江餐饮标杆品牌”上榜品牌来看,浙菜品牌上榜数量最多,占浙江上榜品牌总数的59.1%,阿毛饭店、東大方、老头儿油爆虾、宁海食府、卿家姆小馆、去茶去·新温州菜、新白鹿餐厅、新发现、寻宝记绍兴菜、涌上外婆桥、云天楼、知味观、醉胡桃小馆荣登榜单。此外,粉面、湘菜、东北菜、自助餐、饭食快餐、西餐等赛道也有杰出代表上榜,例如陳八两面家、厨创东北大厨、稻状元、菲滋意式餐厅、辣得叫湘菜、老娘舅、钱小奴创意自助餐厅、十八家面馆、湘间田舍等。

“2026年度四川餐饮标杆品牌”共有20个品牌上榜。其中,百年神厨·地道川菜、柴门荟、陈麻婆豆腐、成都映象、大蓉和、冯四孃跷脚牛肉、回水镇·江湖川菜、马旺子、南堂馆、陶德砂锅、许家菜、悦百味·品质川菜等皆为经典川菜品牌,麻辣空间·清油火锅、蜀大侠火锅、园里火锅则是川渝火锅的代表,兵哥豌豆面、布拉诺牛排西餐厅、何师烧烤、吉布鲁牛排海鲜自助、纪六孃甜皮鸭则是粉面、牛排、烤串、自助餐、卤味熟食赛道中的实力品牌。

除了以上区域外,福建、江苏、山东、河南、重庆、湖南、安徽、辽宁、湖北、陕西、江西、广西、新疆、海南、内蒙古、山西、黑龙江、云南、贵州、河北、天津、吉林、甘肃等区域也均有一批优秀品牌上榜。

“2026年度福建餐饮标杆品牌”共有19个品牌上榜。其中,CHIC1699远洋私厨、聚春园、临家闽南菜、闽和南、破店·闽菜馆、四道菜·福建菜馆、四方桌·福建客家土菜、宋小谨·泉州菜、宴遇、醉逍遥等多家闽菜品牌上榜,淳百味、东方红·湖南菜、金玲珑串道、久号食堂、老湘亲、蜀都丰川菜·水煮活鱼、小叫天泡椒活田鸡、周麻婆·川式小炒、朱富贵海鲜火锅等也是各自细分赛道的杰出品牌。

“2026年度江苏餐饮标杆品牌”共有18个品牌上榜。其中,富春茶社、江南雅厨、金海华、老阿爸鲜鱼土菜、狮王府淮扬菜、松鹤楼、小厨娘淮扬菜、新梅华、寻魏·金陵十二菜、冶春茶社等多家深耕淮扬菜、苏菜的品牌上榜。此外,川锅一号火锅、回味鸭血粉丝汤、鸡鸣汤包、绿地三只羊羊肉串、农乐园炭火烤肉、有家酸菜鱼、芝小官毛肚火锅海鲜自助、滋奇火锅等其他赛道的优秀品牌皆有上榜。

“2026年度山东餐饮标杆品牌”共有17个品牌上榜。其中,笨鸡小跑·临沂炒鸡、波螺油子、城南往事 · 味道济南菜、船歌·鱼水饺青岛菜、洪兴砂锅·融合砂锅菜、湖上人家、金春禧、蓝港海鲜厨房、吕氏疙瘩汤·海鲜新鲁菜、前海沿·青岛菜、双合园·海鲜水饺青岛菜、闫府私房菜等品牌主打鲁菜;豆花姐烂豆花火锅、高第街56号港式餐厅、韩香福脊骨汤锅、老板恋上鱼、老金烧烤等则是深耕火锅、粤菜、韩国料理、烤鱼和烤串的品牌。

“2026年度河南餐饮标杆品牌”共有17个品牌上榜。其中,阿五黄河大鲤鱼、阿庄新豫菜、解家河南菜、唐河王记南阳民间菜、特味村、须水邓记叫化鸡、宴天下、真不同饭店等皆为经典豫菜品牌,巴庄重庆火锅、彼酷哩活鱼现烤、福状元、功夫怪兽·烧烤、姐弟俩土豆粉、炉小哥烤肉、杨掌柜辣椒炒肉、员和记牛肉火锅、郑喜旺烧烤则是河南区域市场中川渝火锅、烤鱼、粥品、烤肉、粉面、湘菜、烤串赛道中的代表。

“2026年度重庆餐饮标杆品牌”共有16个品牌上榜。其中,陈蹄花、老灶房乡村菜、李子坝梁山鸡、陶然居·重庆菜、晓彭肥肠鸡、徐鼎盛民间菜、杨记隆府皆为经典川菜品牌,二刀潮牛·鲜牛肉火锅、呼啦面馆、九村烤脑花烧烤、九锅一堂酸菜鱼、莱得快酸辣粉、老甘家小龙虾江湖菜、年白老火锅、十八梯邓凳面、守柴炉烤鸭则是各自赛道的杰出代表。

“2026年度湖南餐饮标杆品牌”共有15个品牌上榜。其中,笨罗卜浏阳菜馆、炊烟小炒黄牛肉、火宫殿、绿草地·湘菜、田小狗的饭店、新长福、宴长沙、天然台1908等湘菜品牌均有上榜,其他赛道的杰出品牌则有串小白烧烤、聚味瞿记·龙虾堂、盟重烧烤、盛香亭、天宝兄弟、文和友、夏日玛莉西餐厅等。

“2026年度安徽餐饮标杆品牌”共有15个品牌上榜。其中,刀板香·安徽菜、徽商故里、庐州太太、木桶记臭鳜鱼、傻子土菜、宋徽厨、谢家村、颍禾炒鸡等是影响力较高的徽菜品牌,阿财老铺老蚌埠龙虾城、边虾王·龙虾螃蟹馆、耿福兴、江河里麻辣烤鱼、庐州阿明龙虾烧烤、卡旺卡、蒸小皖等其他赛道的杰出品牌亦有上榜。

“2026年度辽宁餐饮标杆品牌”共有15个品牌上榜。具体为百富源·海鲜辽菜、奉天小馆·非遗东北菜、满园烤鸭·春饼、王厚元饺子·辽菜、喜鼎、北丐先生、喝丢一只鞋小海鲜烧烤、小董哥烤串、野人部落、一品诚记烤肉、多嘴超级肉蟹煲、椒爱水煮鱼川菜、鸣记脆皮烤鱼、700CC、悦荟牛排等品牌。

“2026年度湖北餐饮标杆品牌”共有14个品牌上榜。其中,湖锦酒楼、来菜・湖北头牌藕汤、老村长·湖北家常菜、刘胖子家常菜、U你·天然调味、肖记公安牛肉鱼杂馆、艳阳天•非遗楚菜、鱼痴渔醉·食鲜集等多家湖北菜品牌成功入选,其他赛道的入选品牌则有巴厘龙虾、半秋山西餐厅、蔡林记、大圣烧烤、靓靓蒸虾、遇南三·重庆火锅村。

“2026年度陕西餐饮标杆品牌”共有12个品牌上榜。其中,奔跑吧陕菜、长安大牌档、大厨小馆主打陕菜;魏家凉皮、袁记肉夹馍、子午路张记肉夹馍则深耕本地特色小吃凉皮肉夹馍;哈力家西安烧烤、火炉旁烤肉、叁宝烤肉、小杨烤肉则是烤肉、烤串赛道中的亮眼品牌;此外,千家粗粮王、外婆印象·家常菜等自助餐、苏菜品牌也成功上榜。

“2026年度江西餐饮标杆品牌”共有12个品牌上榜。其中,阿姆源、春天来了、打平伙·鲜辣小炒、赣乡野·江西菜、辣小鲜·南昌大排档、蓝边碗·江西小炒王、老三样·旧食新味、炉忆家宴、欧记大排档、叶满厨·萍乡土菜等多家江西菜品牌成功上榜。此外,洪都大拇指、亚马逊海鲜自助等茶饮、自助餐赛道的品牌也成功上榜。

“2026年度广西餐饮标杆品牌”共有10个品牌上榜。其中,阿甘酒家、椿记烧鹅、桂小厨广西菜、勺得、瑶王府等品牌深耕广西菜,好友缘酒家、今邕烧烤、来桶饭、廖土土下饭菜、三品王等则是其他餐饮赛道中的优秀代表品牌。

“2026年度新疆餐饮标杆品牌”共有10个品牌上榜。其中,海尔巴格、金柱大盘鸡、胖老汉、石榴红了、五谷虫子鸡等新疆菜品牌成功上榜,古丽么么虾、辣风芹新疆炒米粉、楼兰秘烤、马有鱼·馕坑烤全鱼、吴佳拌米粉则分别在干锅香锅、粉面、烤串、烤鱼等赛道具有较高影响力。

“2026年度海南餐饮标杆品牌”共有10个品牌上榜。其中,东就鸭饭店、龙泉人、琼菜王、拾味馆·海南菜、新海府和乐蟹粥等品牌专注琼菜,不仔客海鲜、川妹火锅、嗲嗲的椰子鸡、椰小鸡·椰子鸡、匠子烤鱼则是海鲜、川渝火锅、粤式火锅、烤鱼赛道的代表性品牌。

“2026年度内蒙古餐饮标杆品牌”共有9个品牌上榜。其中,德顺源、格日勒阿妈蒙古厨房、乡村居焖面·内蒙菜等品牌主打内蒙菜,聚腾源稍麦、老绥元和额尔敦传统涮、泽成冰煮羊则分别是烧卖和北派火锅赛道突出品牌。此外,阿亮烤翅·内蒙烧烤、丽园海鲜餐厅等烤串、海鲜赛道的品牌也成功上榜。

“2026年度山西餐饮标杆品牌”共有9个品牌上榜。其中,芙蓉酒楼、老太原菜馆、三晋饭庄、山西会馆、土包滋·太原菜、杏花堂、秀容小馆等多家晋菜品牌上榜,猴子山下·活虾麻辣香锅和喜临门火锅等干锅香锅和川渝火锅赛道的品牌也表现亮眼。

“2026年度黑龙江餐饮标杆品牌”共有9个品牌上榜。其中,九转小磨、老昌春饼、老厨家、山河屯铁锅炖、同合居·非遗东北菜等多家东北菜品牌上榜,其他赛道的上榜品牌则有核桃碳烤肉馆、将军牛排、金刚山烧烤、偏脸子哈尔滨老烧烤等。

“2026年度云南餐饮标杆品牌”共有8个品牌上榜。其中,福照楼、老滇山寨、茄子恰恰、外婆味道等云南菜品牌和阿婆情腊排骨、菌彩云南野生菌火锅等云贵火锅均成功上榜,粉面和烤串赛道的入选品牌则有老仓醋米线和塘屋烧烤。

“2026年度贵州餐饮标杆品牌”共有8个品牌上榜。其中,贵厨酸汤牛肉、老凯俚酸汤鱼、亮欢寨、黔渔翁豆花渎鱼、丝恋丝娃娃等云贵菜、云贵火锅品牌表现亮眼,卤味熟食、咖啡、茶饮赛道的品牌但家香酥鸭、灌木咖啡、去茶山也成功上榜。

“2026年度河北餐饮标杆品牌”共有7个品牌上榜。其中,鸿宴饭庄、金筷子保定菜、京厨久、小放牛、额娘·春饼烤鸭、谷连天、渝乡辣婆婆等冀菜、京菜、粥品、川菜品牌上榜。

“2026年度天津餐饮标杆品牌”共有7个品牌上榜,上榜品牌主要集中在天津菜和蒸汽海鲜两个赛道,分别为大铁勺新津菜、登瀛楼饭庄、耳朵眼、惠宾饭庄、三个渔夫、八号码头蒸汽海鲜和望海湾。

“2026年度吉林餐饮标杆品牌”共有6个品牌上榜,具体为city 1+1 pizza城市比萨、金木头烤串、楼外楼大刀肉传统火锅居、伟大航路烤鱼、新兴园饺子馆、1949豆腐脑等品牌。

“2026年度甘肃餐饮标杆品牌”共有6个品牌上榜,分别是阿西娅、陇上人家·地道兰州菜、马老六清真餐饮、清真·春台手抓等陇菜品牌和放哈、兰与茶等茶饮品牌。

03

2026年度餐饮商业价值品牌

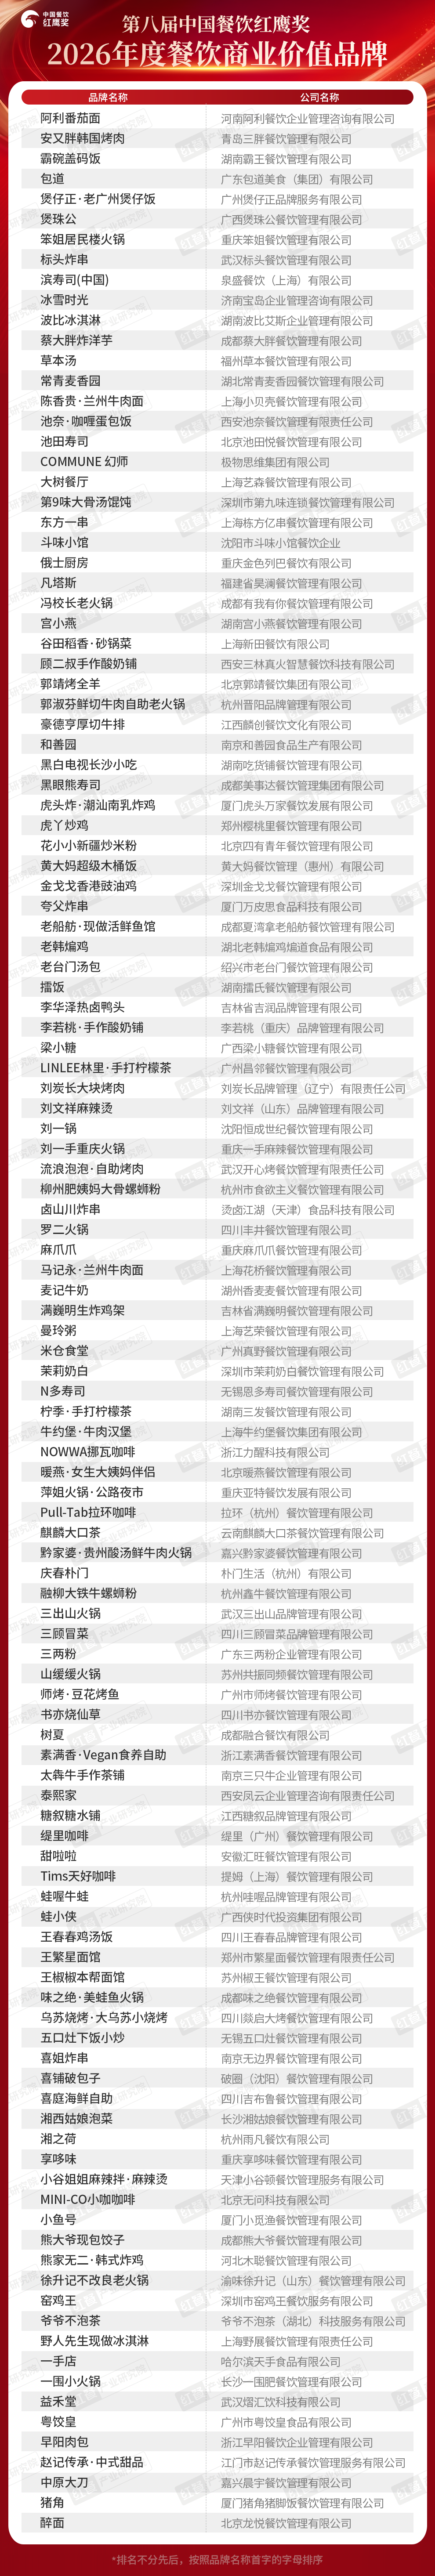
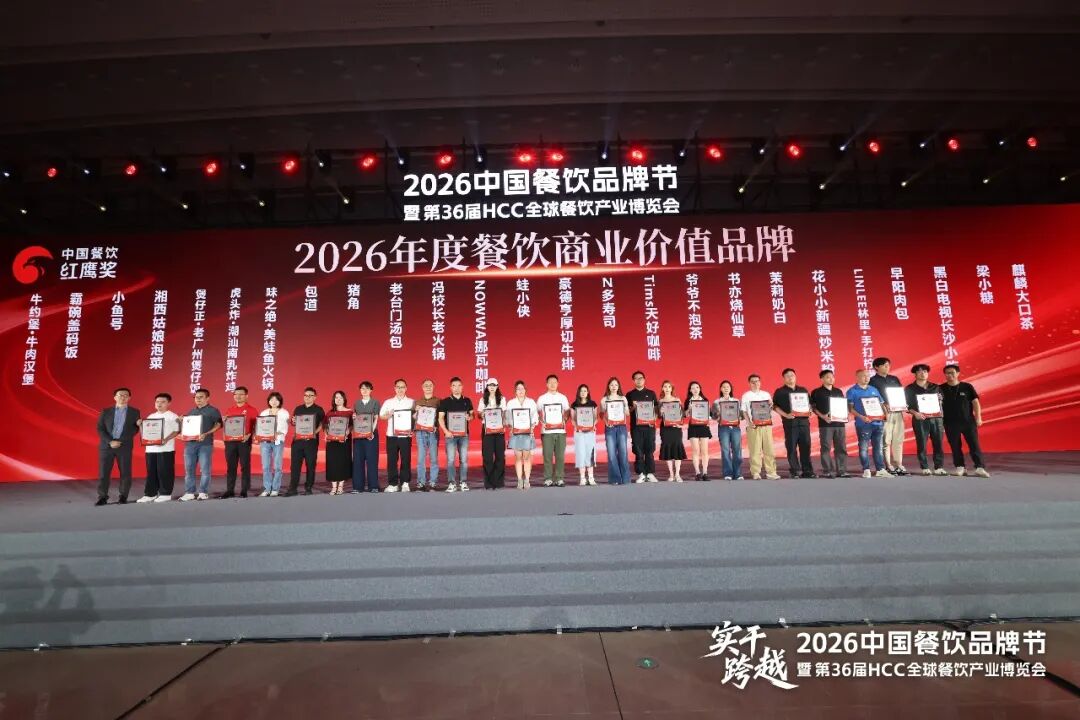
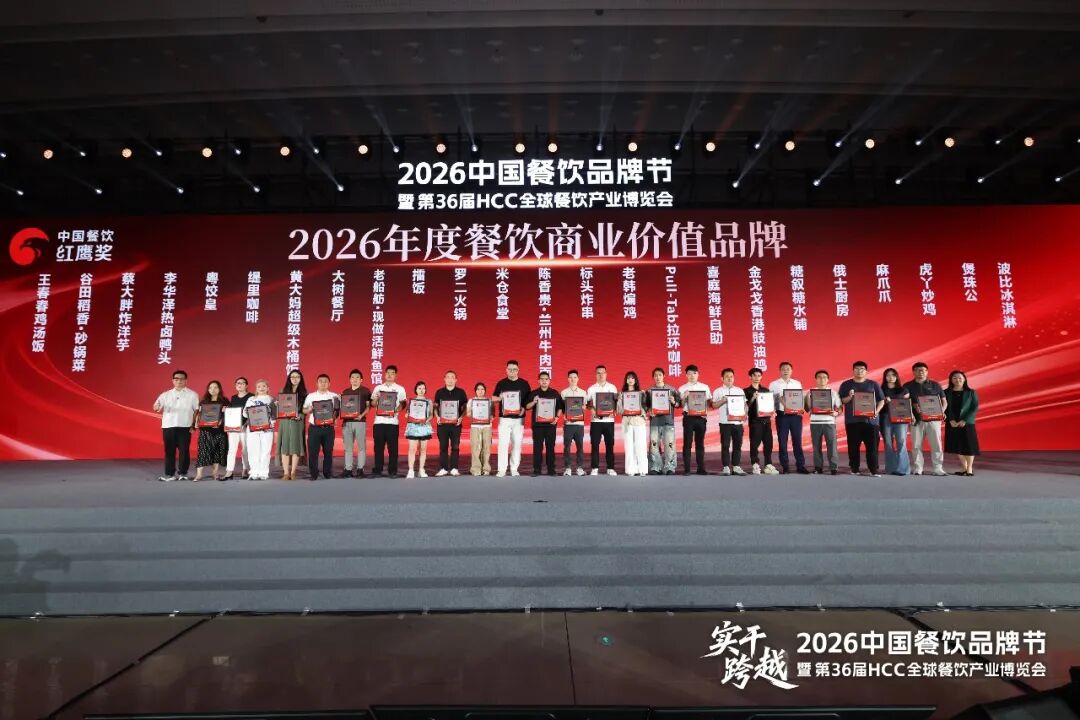
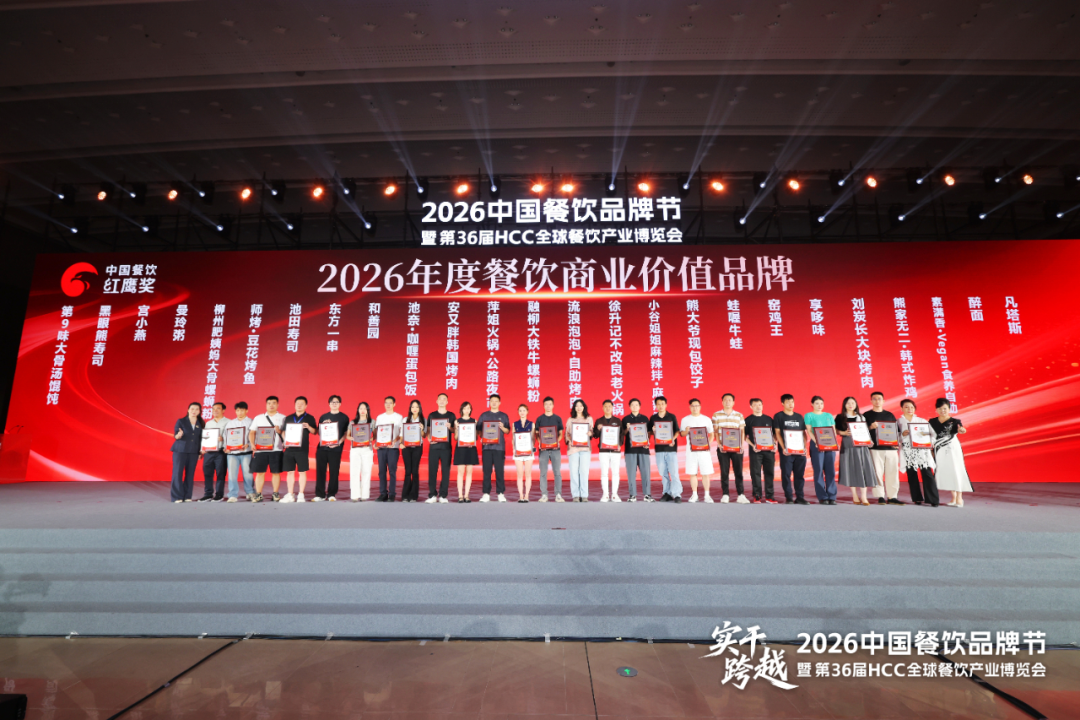
“2026年度餐饮商业价值品牌”奖项旨在评选出行业中正处于品牌成长上升期、具有商业价值的餐饮品牌,为餐饮创业者以及投资机构提供投资决策参考。“2026年度餐饮商业价值品牌”共有120个品牌荣耀登榜。上榜品牌不仅在其所在的区域市场中拥有广泛认可度与显著的影响力,而且综合实力也十分优异。

从上榜品牌的历史上榜情况来看,本年度榜单呈现出较强的活力,持续有新面孔进入榜单。比如,阿利番茄面、标头炸串、滨寿司(中国)、冰雪时光、常青麦香园、凡塔斯、郭靖烤全羊、豪德亨厚切牛排、梁小糖、柳州肥姨妈大骨螺蛳粉、麒麟大口茶、树夏、泰熙家、Tims天好咖啡等50个品牌均为本年度新上榜品牌。这些品牌在产品创新、品牌运营、市场拓展等方面各具特色,展现出较强的发展潜力。

此外,亦有多个品牌凭借持续的品牌影响力与稳定的市场表现,连续六年荣登“商业价值品牌”榜单。例如,霸碗盖码饭、陈香贵·兰州牛肉面、COMMUNE幻师、马记永·兰州牛肉面、柠季·手打柠檬茶等品牌。

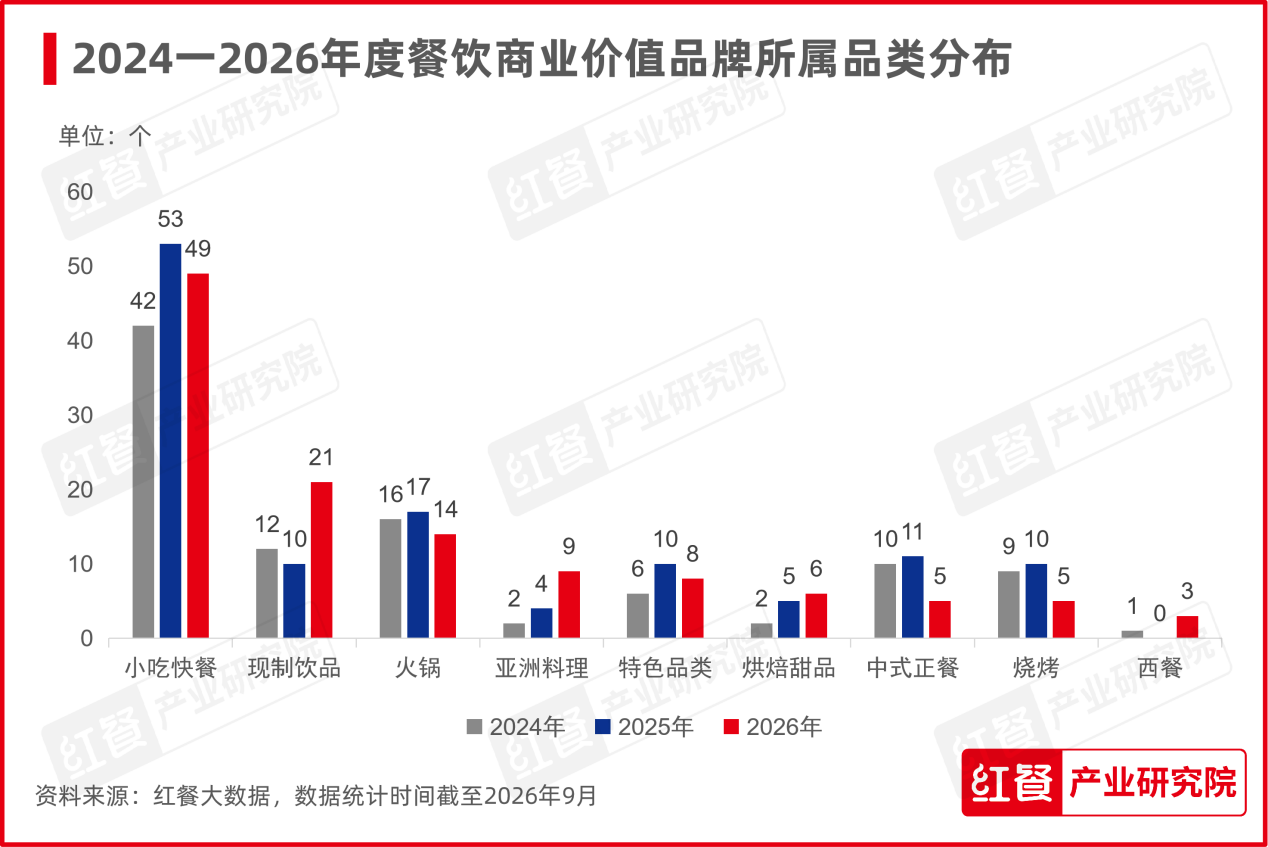
从所属赛道来看,本年度上榜的餐饮商业价值品牌覆盖的餐饮品类较上一年度有所增加,上榜品牌主要来自小吃快餐、现制饮品、火锅、亚洲料理、特色品类、烘焙甜品、中式正餐、烧烤、西餐这九大餐饮品类。其中,小吃快餐上榜品牌数最多,达到49个;其次是现制饮品,总上榜品牌数有21个;此外,火锅品类的上榜品牌数也超过10个。

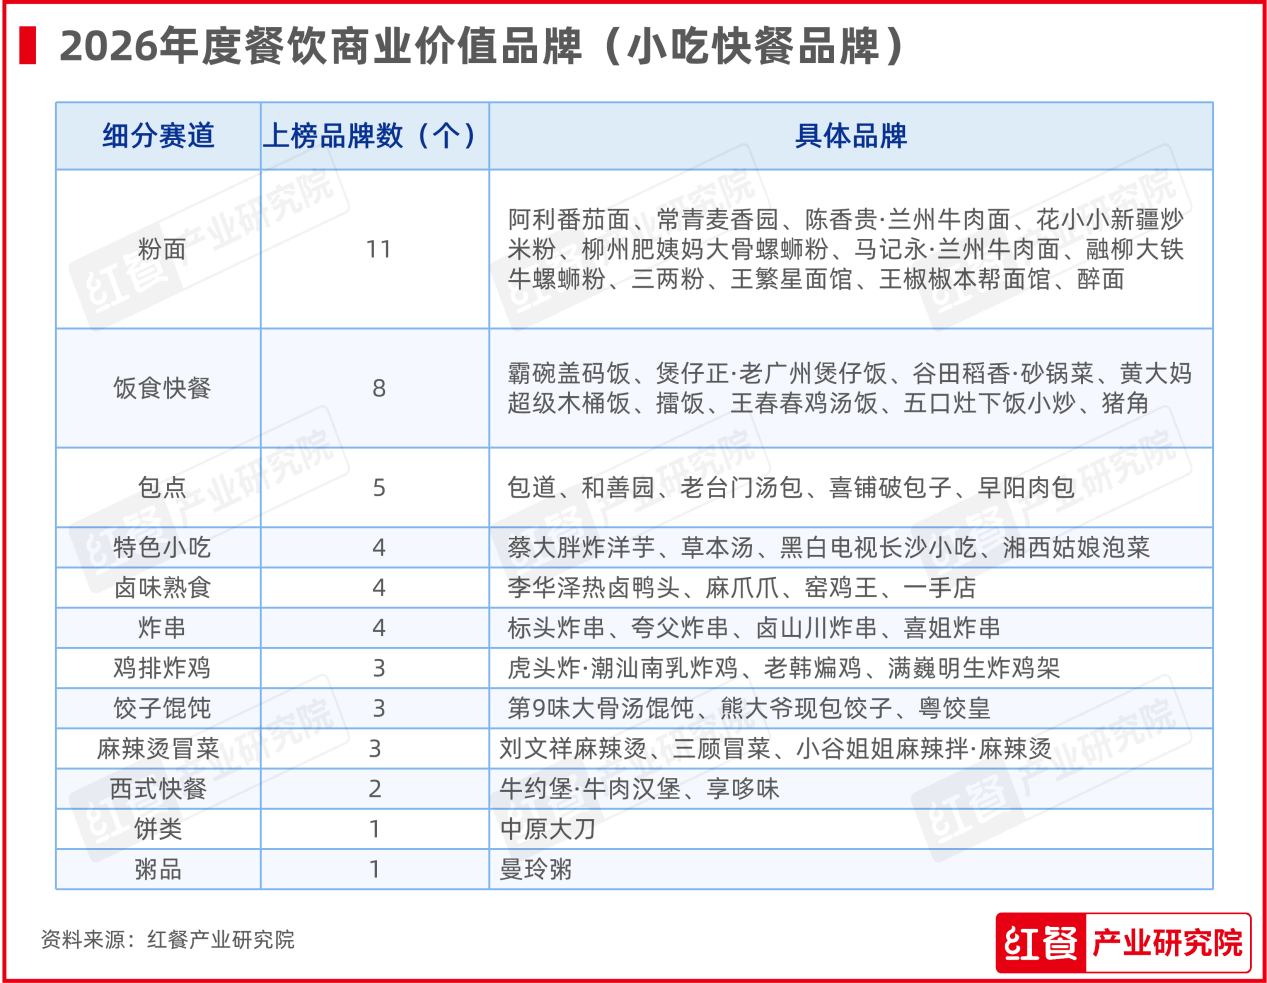
具体来看,小吃快餐赛道不仅有包括花小小新疆炒米粉、融柳大铁牛螺蛳粉、三两粉、王繁星面馆、王椒椒本帮面馆、醉面等11个粉面品牌上榜,霸碗盖码饭、煲仔正·老广州煲仔饭、谷田稻香·砂锅菜、黄大妈超级木桶饭、擂饭、王春春鸡汤饭、五口灶下饭小炒、猪角等8个饭食快餐品牌上榜。

此外,还有包道、和善园、老台门汤包、喜铺破包子、早阳肉包5个包点品牌荣登榜单。不难看出,小吃快餐中的刚需细分赛道仍具备持续的增长潜力。与此同时,特色小吃、卤味熟食、炸串三大休闲小吃赛道齐头并进,各有4个品牌上榜。其中,蔡大胖炸洋芋、草本汤、黑白电视长沙小吃、湘西姑娘泡菜这四个特色小吃品牌保持良好的发展态势,本年度再次上榜。卤味赛道除了多次上榜的麻爪爪、窑鸡王,本年度还新增了李华泽热卤鸭头、一手店。炸串赛道的标头炸串、夸父炸串、卤山川炸串、喜姐炸串也悉数登榜。

此外,鸡排炸鸡品牌虎头炸·潮汕南乳炸鸡、老韩煸鸡、满巍明生炸鸡架,饺子馄饨品牌第9味大骨汤馄饨、熊大爷现包饺子、粤饺皇,麻辣烫品牌刘文祥麻辣烫、三顾冒菜、小谷姐姐麻辣拌·麻辣烫,西式快餐品牌牛约堡·牛肉汉堡、享哆味,饼类品牌中原大刀以及粥品品牌曼玲粥,也凭借扎实的商业实力成功登榜。

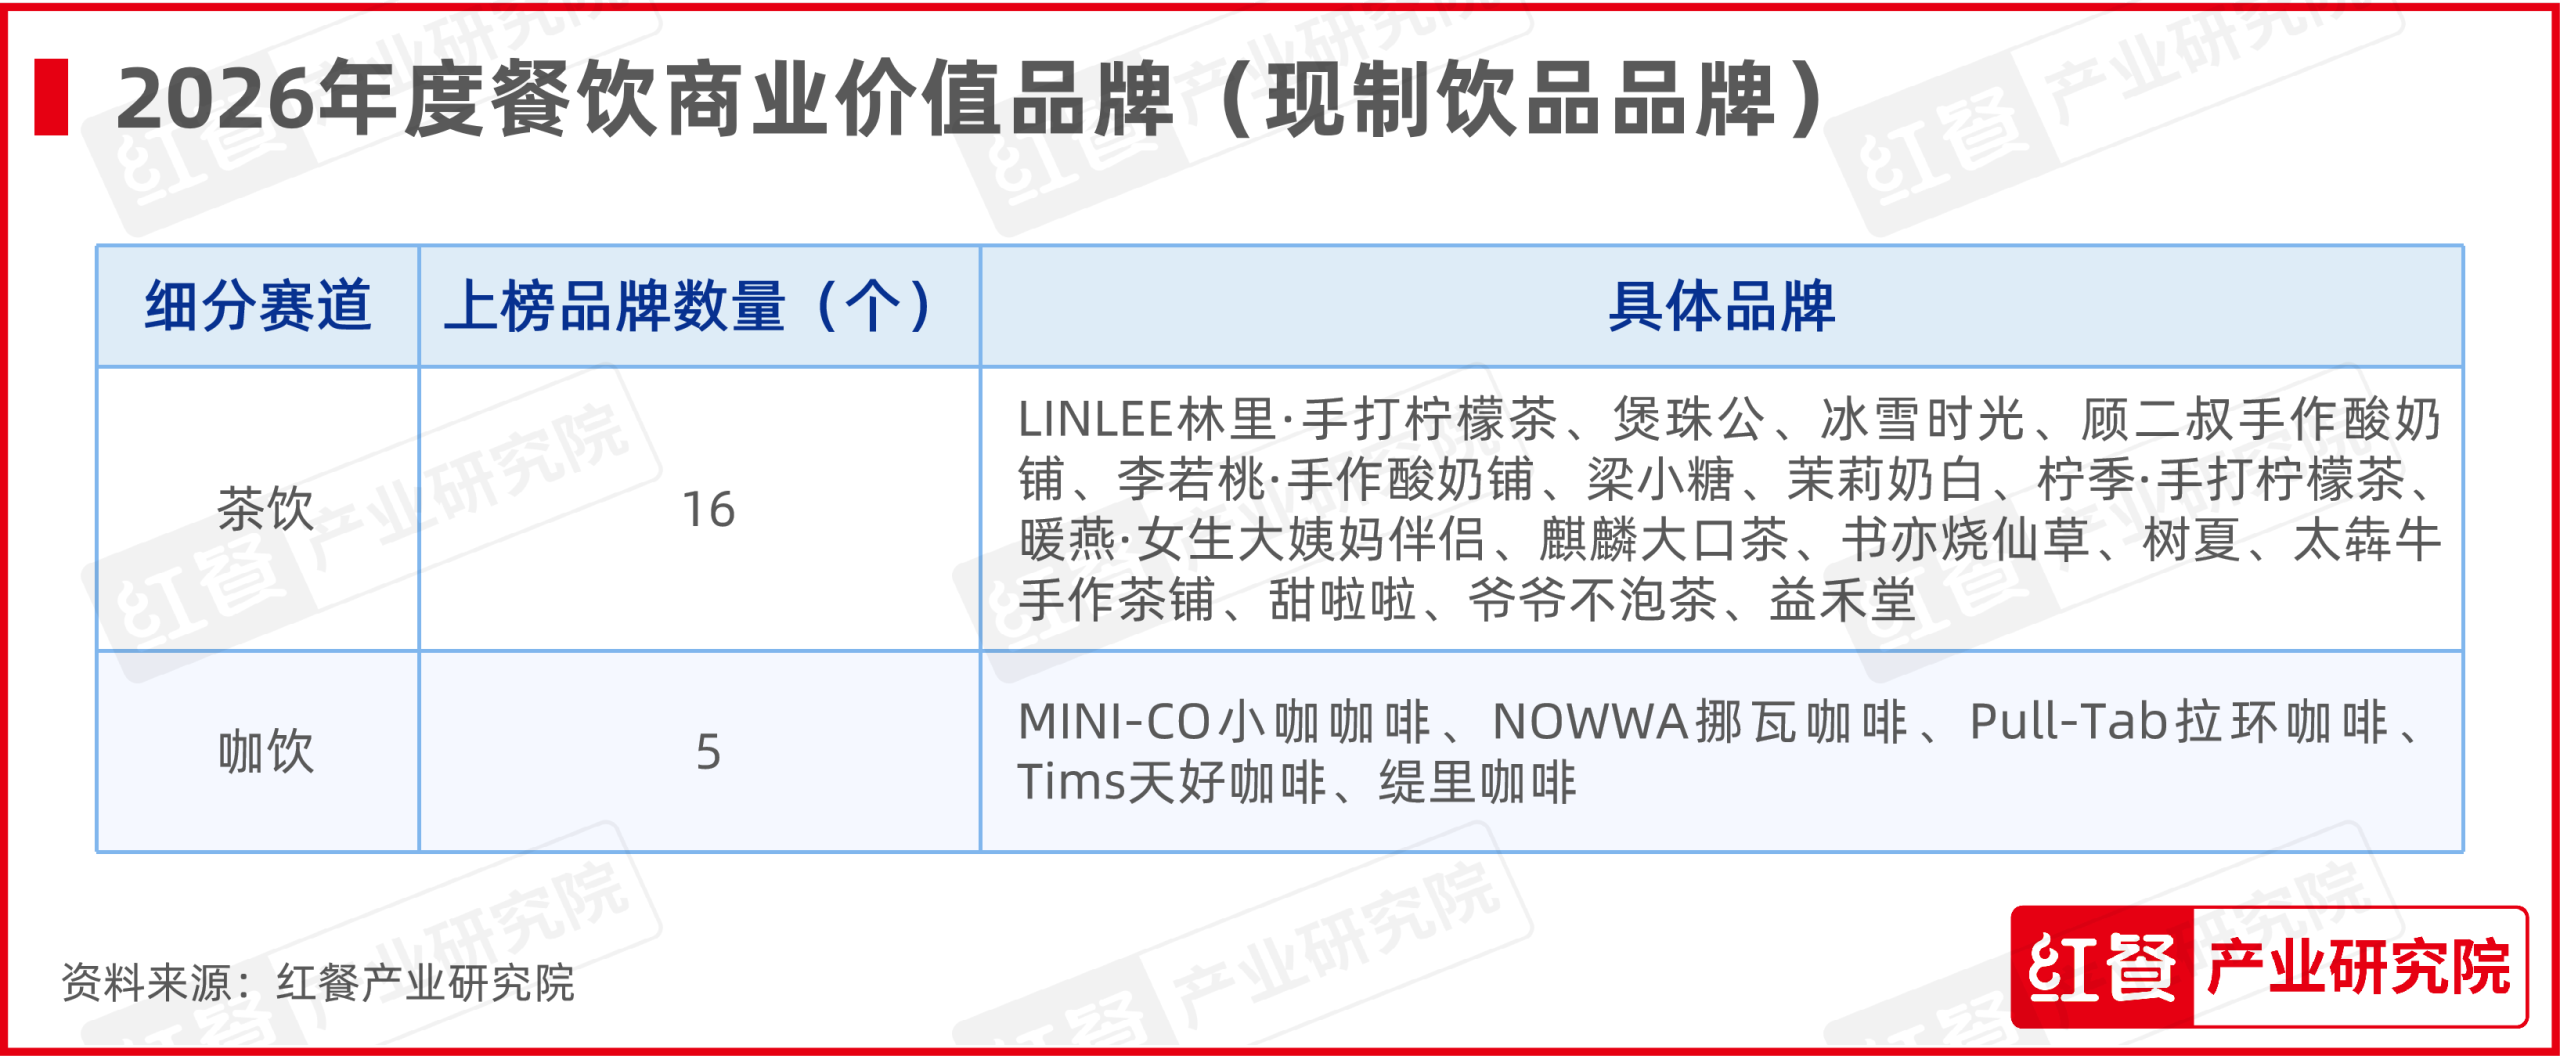
现制饮品方面,“2026年度餐饮商业价值品牌”上榜品牌数量较上一年度大幅增长,共有21个。其中,茶饮上榜品牌有16个,咖饮上榜品牌有5个。具体来看,茶饮赛道既有深耕下沉市场、门店布局密集的甜啦啦、益禾堂、书亦烧仙草,也有聚焦手作饮品的煲珠公、太犇牛手作茶铺、顾二叔手作酸奶铺、李若桃·手作酸奶铺等品牌。此外,主打花香鲜奶茶的茉莉奶白、聚焦女性专属养生茶饮的暖燕·女生大姨妈伴侣、深耕柠檬茶赛道的LINLEE林里·手打柠檬茶、持续挖掘地域风味的爷爷不泡茶,以及主打营养果昔的树夏本年度均有上榜。咖饮赛道则有MINI-CO小咖咖啡、NOWWA挪瓦咖啡、Pull-Tab拉环咖啡等主打轻量化、高性价比的现磨咖啡,以及缇里咖啡等深耕精品咖啡赛道的品牌。

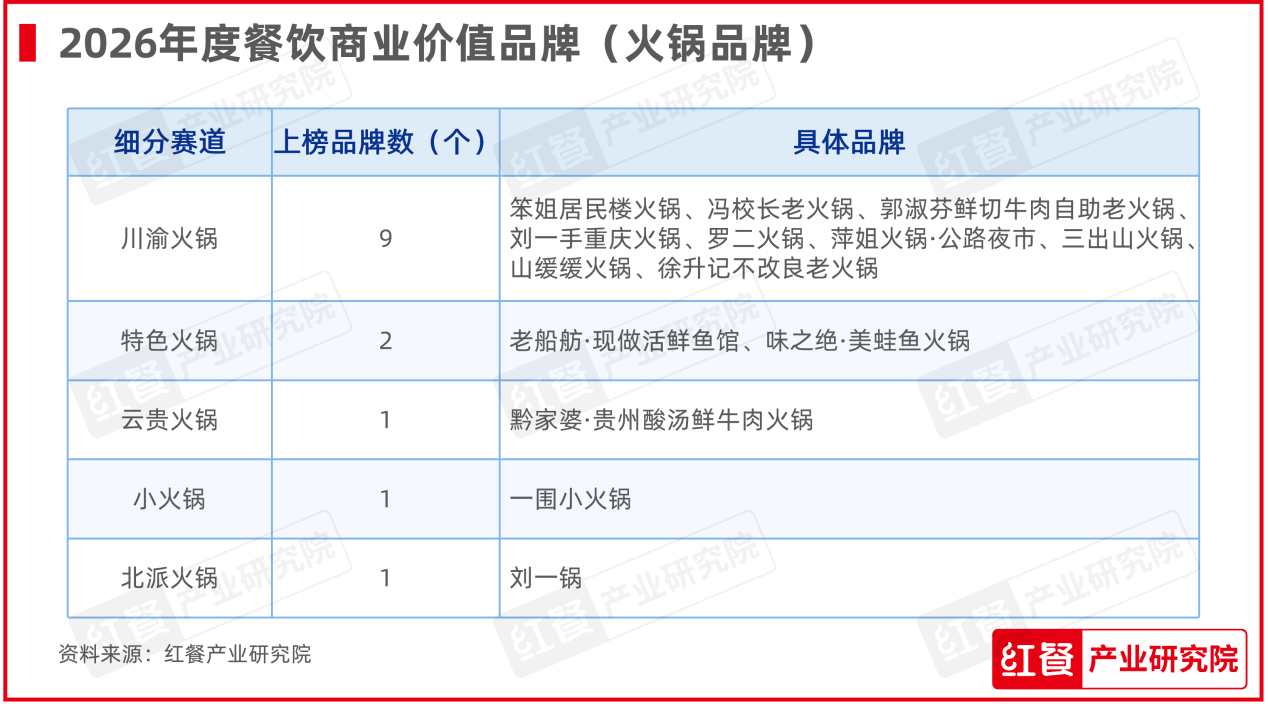
火锅赛道方面,“2026年度餐饮商业价值品牌”榜单中有笨姐居民楼火锅、冯校长老火锅、罗二火锅、萍姐火锅·公路夜市、郭淑芬鲜切牛肉自助老火锅、三出山火锅、山缓缓火锅、刘一手重庆火锅、徐升记不改良老火锅9个川渝火锅品牌,以及老船舫·现做活鲜鱼馆、味之绝·美蛙鱼火锅这两个特色火锅品牌。云贵火锅、小火锅、北派火锅赛道则分别有黔家婆·贵州酸汤鲜牛肉火锅、一围小火锅、刘一锅上榜。

此外,亚洲料理赛道上榜的品牌以寿司、蛋包饭、日式简餐、韩式简餐、韩式炸鸡为主,包括N多寿司、池奈·咖喱蛋包饭、池田寿司、黑眼熊寿司、米仓食堂、安又胖韩国烤肉、熊家无二·韩式炸鸡等9个品牌。特色品类有蛙喔牛蛙、蛙小侠、庆春朴门、素满香·Vegan食养自助、喜庭海鲜自助、师烤·豆花烤鱼、小鱼号等品牌上榜。

同时,“2026年度餐饮商业价值品牌”中,上榜的烘焙甜品品牌共有6个,均来自甜品甜点赛道。上榜品牌有波比冰淇淋、宫小燕、麦记牛奶、糖叙糖水铺、野人先生现做冰淇淋、赵记传承·中式甜品。中式正餐赛道,本年度共有5个品牌上榜,较上一年度有所减少。上榜品牌覆盖4个细分菜系,其中粤菜有2个品牌上榜,东北菜、湘菜、豫菜均有1个品牌上榜。

中式正餐赛道本年度共有5个品牌上榜,较上一年度有所减少。其中粤菜有大树餐厅、金戈戈香港豉油鸡2个品牌,另有东北菜品牌斗味小馆、湘菜品牌湘之荷、豫菜品牌虎丫炒鸡上榜。

烧烤赛道共有4个品牌荣耀登榜,除了连续上榜的刘炭长大块烤肉、东方一串以外,本年度还新增了流浪泡泡·自助烤肉、乌苏烧烤·大乌苏小烧烤,展现出强劲的赛道增长潜力。

此外,西餐品牌的俄士厨房凭借高性价比的地道俄式风味以及浓郁的异域风情也成功跻身本年度榜单。

04

2026年度餐饮黑马品牌

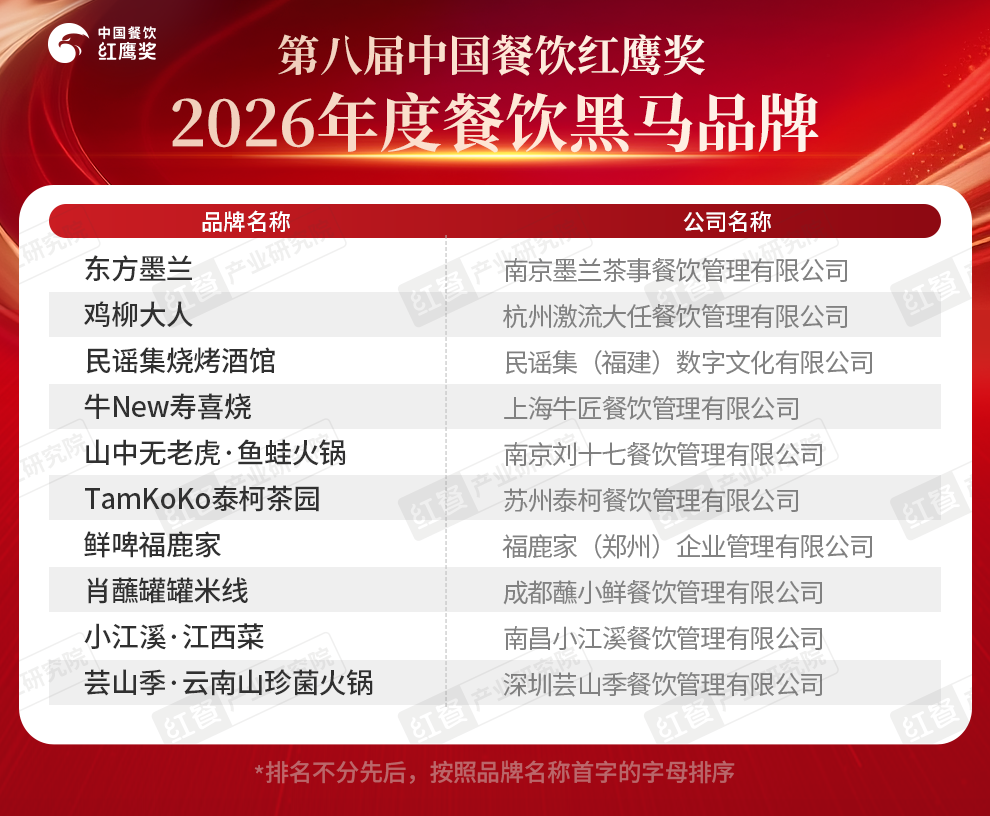
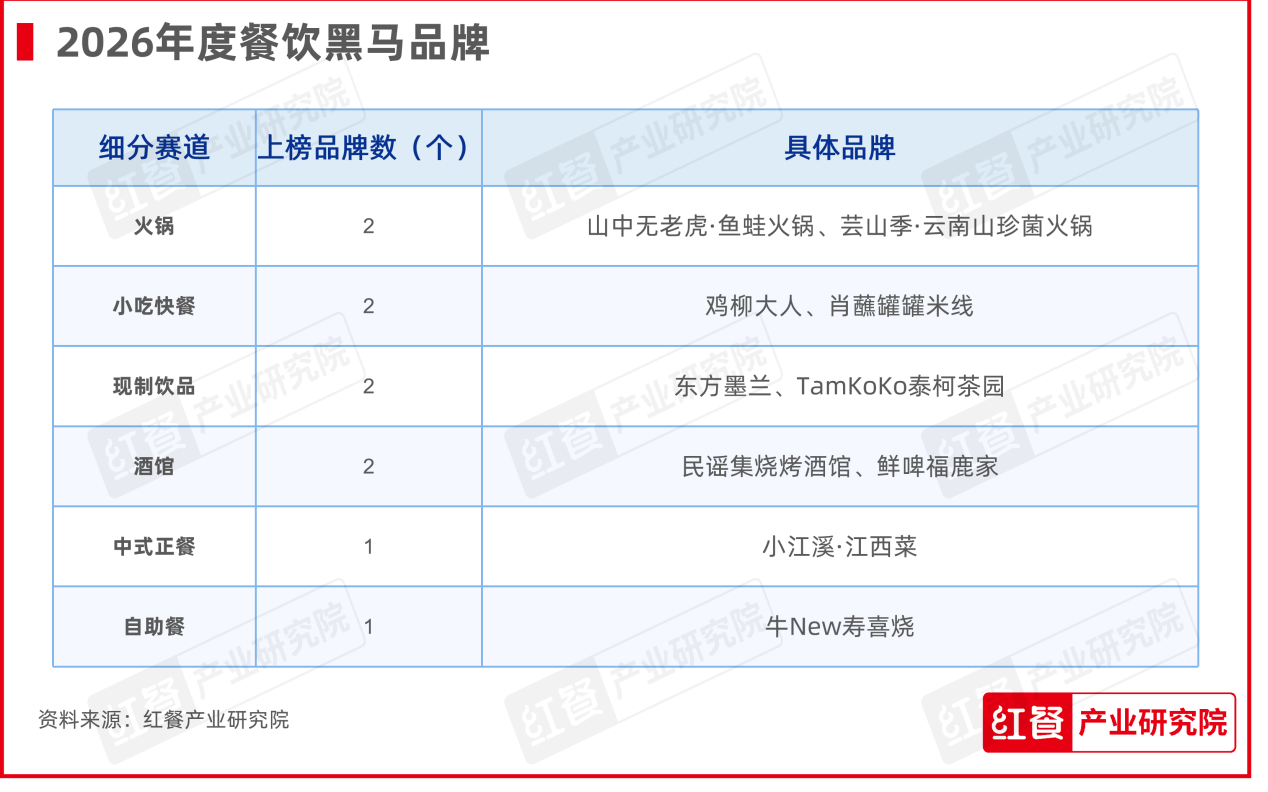
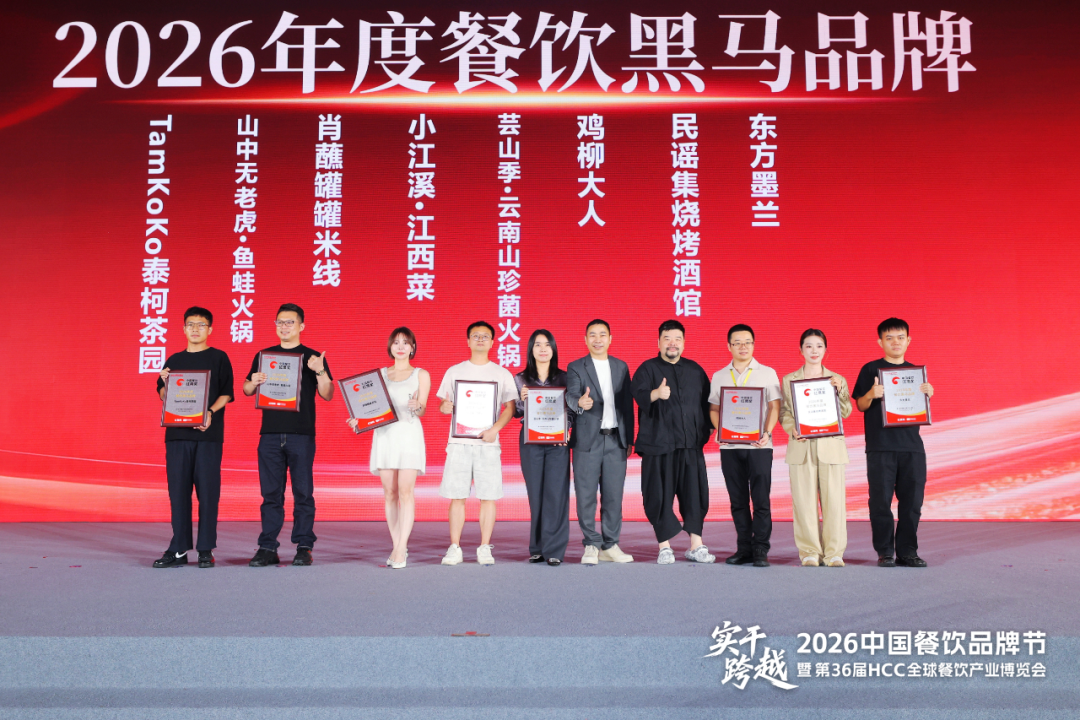
红鹰奖“2026年度餐饮黑马品牌”旨在发掘和表彰本年度在竞争激烈的餐饮市场中异军突起、展现出较强爆发力与成长潜力的新势力品牌。它们或以差异化产品切入市场,或以新的消费场景打开增量,或依靠成熟的供应链和运营体系实现快速复制。本年度共有10个餐饮品牌荣耀上榜。

从赛道分布来看,这10个上榜品牌覆盖中式正餐、火锅、小吃快餐、酒馆、现制饮品、自助餐等多个赛道,既有近年快速扩张的新锐势力品牌,也有在原有基础上持续焕新的成长型品牌。

具体来看,火锅赛道中,山中无老虎·鱼蛙火锅以“有料火锅”和“一锅两吃”切入市场,芸山季·云南山珍菌火锅则围绕云南地方风味和“健康养生”场景打造差异化体验。在小吃快餐赛道,鸡柳大人围绕鸡柳、薯条、年糕等核心产品持续扩大规模,肖蘸罐罐米线则以云南风味、陶罐现煮和“米线蘸着吃”形成独特记忆点。

此外,现制饮品赛道则有聚焦当代东方茶生活的东方墨兰,以及主打创新奶酪泰式奶茶的TamKoKo泰柯茶园。在酒馆赛道,民谣集烧烤酒馆以“烧烤+音乐+自选酒水”重构消费方式,鲜啤福鹿家则依靠高质平价的鲜啤产品和小型化门店模型实现快速扩张。中式正餐赛道,主打赣菜特色的小江溪·江西菜,将地方风味、产地食材与江西地域文化融入门店体验。在自助餐赛道,牛New寿喜烧凭借高品质和牛以及兼顾质价比的价格,形成了差异化的品牌优势。

结 语

回望第八届中国餐饮红鹰奖四大榜单,630个上榜品牌勾勒出2026年餐饮行业多元鲜活的发展图景。从全国性头部品牌、成长潜力品牌,到深耕本土的区域标杆、异军突起的黑马,不同体量、不同赛道的品牌各展所长。

不难发现,当下餐饮行业,规模扩张不再是唯一目标,产品打磨、文化挖掘、模式创新、质价比提升成为行业共识。在消费持续分化的大环境下,唯有读懂市场需求,坚守长期主义,品牌方能穿越周期,持续释放商业活力。

注:文/红餐网,文章来源:红餐网(公众号ID:hongcan18),本文为作者独立观点,不代表亿邦动力立场。

文章来源:红餐网

广告
微信
朋友圈

FAQ回顾

中国餐饮红鹰奖是什么?

中国餐饮红鹰奖是由红餐网发起主办的餐饮行业权威评选活动,致力于打造“中国餐饮界的奥斯卡”。该奖项设有“餐饮品牌力百强”“餐饮区域标杆品牌”“餐饮商业价值品牌”“餐饮黑马品牌”四大奖项,旨在挖掘优质餐饮品牌,推动中国餐饮业健康发展。

2026年度餐饮品牌力百强榜单有哪些特点?

2026年度餐饮品牌力百强榜单中,小吃快餐赛道上榜品牌数最多,共32席;中式正餐、现制饮品、火锅分别有26席、13席和12席。门店数超过1000家的上榜品牌增至41个,整体规模化程度有所提升,上榜品牌涵盖小吃快餐、中式正餐、现制饮品、火锅、烧烤、西餐等八大赛道。

哪些品牌稳居2026年度餐饮品牌力百强前十?

肯德基(中国)、海底捞火锅、蜜雪冰城、瑞幸咖啡、麦当劳(中国)、星巴克(中国)、古茗、小菜园、必胜客(中国)这9个品牌稳居2026年度餐饮品牌力百强前十。寿司郎(中国)、麻六记、肥肥虾庄、围辣小火锅、赛百味(中国)等11个品牌则成为本年度新面孔。

2026年度餐饮黑马品牌有哪些?

2026年度共有10个餐饮品牌入选黑马品牌榜单,覆盖火锅、小吃快餐、现制饮品、酒馆、中式正餐、自助餐等赛道,包括山中无老虎·鱼蛙火锅、芸山季·云南山珍菌火锅、鸡柳大人、肖蘸罐罐米线、东方墨兰、TamKoKo泰柯茶园、民谣集烧烤酒馆、鲜啤福鹿家、小江溪·江西菜、牛New寿喜烧。

2026年餐饮行业有哪些值得关注的发展趋势?

从第八届中国餐饮红鹰奖四大榜单来看,规模扩张不再是餐饮品牌的唯一目标,产品打磨、文化挖掘、模式创新和质价比提升正成为行业共识。不同体量、不同赛道的品牌通过差异化产品、新消费场景以及成熟的供应链和运营体系实现增长,餐饮行业呈现多元、精细化的发展态势。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0