总:这篇文章的核心干货是:消费者买车不必再纠结电池供应商是谁,更应关注整车企业是否对电池真正负责,以及实际体验。
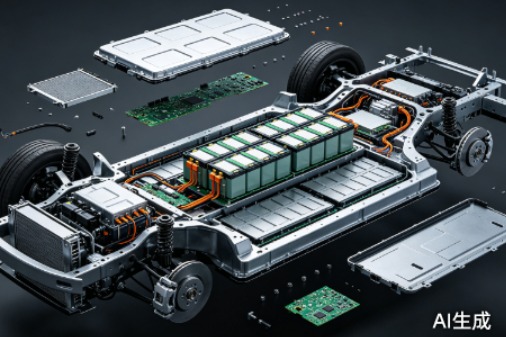
1. 电池品牌不等于整车质量。动力电池涉及电芯、电池包、BMS、热管理等环节,消费者难以分辨,供应商品牌只是简单判断指标。
2. 车企正从采购电池转向定义电池。鸿蒙智行巨鲸电池、小米龙甲电池、理想自研电池、小鹏自研电池等,都体现出车企深度参与电池系统开发,并承诺品质兜底。
3. 对消费者真正有用的是充电速度、实际续航、低温表现、电池寿命和售后保障。理想已提出8年或16万公里内电池健康度不低于75%的承诺。
4. 主流电池企业技术差距缩小,快充、磷酸铁锂等成熟量产技术差别不大,消费者可以把判断依据从供应商名字转向整车体验和质保条款。
总:对品牌商而言,文章揭示车企正在把动力电池从供应商标签变成品牌价值的一部分,并用“电池定义权”构建新卖点。
1. 品牌营销:鸿蒙智行巨鲸电池、小米龙甲电池、理想5C自研电池、小鹏自研电池,都是用电池技术讲品牌故事;消费者正从“认供应商品牌”转向“认整车体验”。
2. 产品研发与定义:车企要从整车架构和用户工况出发定义电池,与中创新航、欣旺达等合作,掌握系统开发、整车匹配和全生命周期管理,而不是只采购电芯。
3. 用户行为观察:消费者难以理解电芯、电池包、BMS之间的关系,容易把电池供应商品牌当成质量标签;品牌商需要承担安全、性能和售后责任来建立信任。
4. 渠道与供应体系:头部电池企业差距缩小,品牌商可选择多元供应商,在成本、产能、技术适配和供应稳定之间平衡,但同时要建立一致的品质标准。
总:对销售端而言,这篇文章提示电池供应链变化正在改变消费者决策逻辑,卖车时需要从“宣传电池品牌”转向“讲清整车责任和体验”。
1. 消费者需求变化:客户不再容易被单一电池供应商品牌打动,更关心快充、续航、低温表现、电池寿命、售后保障;销售话术应突出整车企业的质保承诺和全生命周期管理。
2. 事件应对:车企集中官宣自研或深度参与电池引发争议,有人质疑“去宁化”的技术基础和兜底能力;销售端应准备客观解释供应商分工,避免过度承诺。
3. 机会与风险:机会是车企打造自有电池标签后形成差异化卖点;风险是若质量或售后责任不清,消费者投诉会先找汽车品牌,销售端需要跟进清晰质保条款。
4. 可学习点:头部车企与电池企业的新合作模式,如理想与欣旺达合资、小鹏“电池都自己干”,提示销售端要理解车企“负责定义、供应商负责制造”的新分工。
总:对电池及相关制造工厂而言,文章核心干货是:整车企业深度参与电池定义后,制造端的价值没有降低,但竞争重点转向成熟技术的品质一致性和综合能力。
1. 产品生产需求:车企会从整车架构和用户工况提出更具体要求,电芯企业负责材料、制造和工艺;工厂需满足车企在电池系统定义下的定制化开发和生产需求。
2. 技术与工艺投入:大容量、高能量密度、高倍率电芯推动叠片技术应用,中创新航、蜂巢能源、比亚迪已有量产;工厂应跟进叠片、高压实极片、高导电材料、大电芯结构等工艺。
3. 数字化与质量管理:产线自动化和质量管理水平提高,高精度检测、X-Ray及CT检测、AI识别正进入主流电池企业生产体系;工厂需要投入数字化质量管控能力。
4. 商业机会:头部电池企业技术差距缩小,车企愿意引入多元供应商,中创新航、欣旺达、亿纬锂能等获得机会;能否在成本、产能、供应稳定性和全生命周期质量管理上满足车企,是新订单关键。
总:对产业链服务商而言,文章显示动力电池服务需求正从单一电池供应扩展到整车定义、全生命周期管理和售后责任协同,智能检测、数据协同和质量保障是重点方向。
1. 客户痛点:动力电池系统复杂,电芯企业、电池供应商和整车企业之间在性能衰减、安全故障、售后争议上的责任划分不够清晰;消费者也难理解电池与整车匹配关系。
2. 解决方案方向:车企希望把电池纳入整车研发体系,从产品定义到安全、性能、成本和售后责任统一管理,服务商可提供电池系统集成、BMS、热管理、测试验证、健康监测等配套服务。
3. 新技术机会:快充技术从3C到10C持续演进,叠片技术、高精度检测、X-Ray和CT检测、AI识别进入量产体系,服务商可围绕新工艺和智能检测提供设备和数据服务。
4. 竞争逻辑变化:电池供应链竞争从单一技术指标转向综合能力,包括适配程度、联合开发效率、供应稳定性和全生命周期管理,服务商需要帮助客户建立跨环节协同能力。
总:对平台商而言,文章展示的动力电池产业链重构意味着平台可以围绕“车企定义、电池企业制造、责任一体化”搭建协作、数据和售后服务体系,并把行业关注点从供应商名单转向整车体验。
1. 商业需求与问题:车企一方面需要多元电池供应以避免单一依赖,另一方面要与电芯企业在数据、测试、质量控制等环节深度协同;平台可提供供应商匹配、标准对齐、联合开发项目管理等服务。
2. 最新做法参照:华为、小米、理想、小鹏等头部企业以平台化方式整合电池技术和供应链,鸿蒙智行统一技术标准、小米与中创新航和欣旺达合作、理想与欣旺达成立合资公司,值得平台商研究其生态组织模式。
3. 运营管理:平台可帮助车企对接具备成熟量产能力的电池企业,降低“去宁化”风险;也可建立电池健康度、质保、责任追溯的数据共享机制,支撑车企承诺落地。
4. 风险规避:争议集中在对车企技术基础和兜底能力质疑;平台应避免简单宣传“不用某家电池”,而要强调评估体系、验证数据和责任条款,防止舆论和售后风险。
总:从研究视角看,文章揭示动力电池产业正在经历从“供应商黑盒”到“车企责任白盒”的新分工,核心命题是整车企业、电池企业和消费者之间的权责重构。
1. 产业新动向:车企从电池使用者变为电池定义者,鸿蒙智行、小米、理想、小鹏等深度介入电芯及系统开发、生产、品控、健康监测;供应体系正从宁德时代一家独大走向一超多强乃至多元竞争。
2. 新问题:动力电池利润分配与售后责任双重矛盾突出;2026年上半年8家主流电池企业利润508亿元,是23家上市整车企业利润总和的两倍;责任划分不清晰,消费者仍难理解电池品牌与整车质量关系。
3. 商业模式:新协作关系不是车企取代电池企业,而是专业供应商继续做电芯研发和规模制造,车企承担系统定义、整车适配和体验责任;合作模式包括合资公司、联合开发、多元化供应。
4. 政策与法规启示:需要对电池安全、性能衰减、售后争议中的责任边界、质保规范和透明信息披露进行研究,推动“认供应商品牌”转向“认整车体验”的成熟市场环境。
返回默认