广告
加载中

嘉御资本卫哲:用“车、路、货”拆解AI商业化

马蹄社 2026-10-09 16:35
马蹄社 2026/10/09 16:35

邦小白快读

EN
全文速览

总1:卫哲用“车、路、货”拆解AI商业化:大模型是“车”,传输、存储和算力是“路”,代码生成、视频生成、对话机器人是“货”。当前竞争已从模型竞速转向应用“拉货”,这是普通读者理解AI的关键框架。

1. 模型领先窗口缩短到约三个月,用户切换成本很低,性能或价格一变就可能换“车”,所以不必盲目押注某一家最强模型。

2. 三类应用已跑出不同逻辑:代码生成率先形成收入,视频生成靠“内容-反馈-再训练”建壁垒,对话机器人短期烧钱但关系流量入口。

3. 落到个人或小团队,最实用的做法是先明确要拉什么“货”、谁会付费,再选“车”和“路”,避免一开始就配错资源。

总1:品牌营销和渠道触点在变:AI搜索正在成为新入口,商家需要让品牌被生成式搜索收录、引用和推荐;内容平台的反馈数据比公开内容数量更有价值。

1. 品牌在Amazon经营,在Google、YouTube等渠道投放,也开始研究生成式引擎优化,产品和品牌要适配AI搜索的推荐逻辑。

2. 完播率等后台数据能判断哪些内容有效,平台更容易形成“内容—反馈—再训练”闭环;品牌做内容营销也应把用户反馈回流到产品开发和广告投放。

总2:产品研发和价格竞争也被AI重构,品牌必须用“先定货、再选车和路”的思维决策。

1. AI硬件新品类包括AI眼镜、AI玩具、AI穿戴、AI家居、AI陪伴、AI教育硬件,产品定义要纳入成本、功耗、时延、隐私、合规、OTA、退货率和数据回流。

2. 算力成本直接影响产品成本与市场竞争力,CEO要像做经营决策一样参与技术选型;渠道打法和定价逻辑会因此改变。

总1:文章对跨境电商卖家最大的干货是:平台算法AI化正在终结“人肉运营”模式,堆人数、拼反应速度的成本会继续上升。

1. 风险提示:商家长期依赖Amazon、Google、YouTube等平台算法,但平台加快AI化后,靠人工经验扩大执行规模会越来越贵;大模型切换成本低,也不能把希望押在单一模型上。

2. 机会提示:生成式引擎优化成为新增长点,产品和品牌可被生成式搜索收录、引用和推荐,流量入口正在重新分配。

总2:真正可积累的竞争力是数据闭环,而非单点AI工具。

1. 图片、视频、客服和资料整理等AI工具只能替代重复劳动,属于单点提效。

2. 选品形成的用户判断进入内容生产,广告反馈回到产品开发,客服问题变成下一轮运营和产品改进依据,才形成数据闭环。

3. 眼下最现实的工作是先弄清自己要拉什么“货”,再决定使用怎样的“车”和“路”。

总1:工厂可以从AI硬件全球化中看到新产品机会:AI眼镜、AI玩具、AI穿戴、AI家居、AI陪伴、AI教育硬件都是正在出现的“货”,产品定义要先于“车”和“路”。

1. 设计和生产要同时考虑成本、功耗、时延、隐私、合规、OTA、退货率和数据回流;这些变量决定AI硬件能否量产、能否形成用户粘性。

2. 不同应用会反选算力,比如代码生成需要持续、稳定且成本可控的计算,可能催生通用GPU之外的芯片和系统方案,给供应链带来新订单。

总2:AI也在改变工厂的数字化和电商逻辑。

1. 企业需要把用户反馈、内容数据和产品开发连起来,形成“内容—反馈—再训练”的数据闭环,而不是各环节分别使用AI工具。

2. 新技术导入周期缩短,CEO直接参与技术选型;工厂做AI硬件也要让研发、生产、渠道更快联动,否则会在产品节奏上落后。

总1:服务商可以抓住的核心趋势是:客户不再只问“哪家模型最强”,而是需要有人帮他们梳理“拉什么货、选什么车、建什么路”。

1. 行业趋势显示,模型领先窗口缩短到约三个月,用户可低成本切换模型,服务商提供的方案要可迁移、可替换,不能绑定单一模型。

2. AI应用分三类,带来不同需求:代码生成需要持续稳定低成本算力,视频生成需要存储和用户行为数据闭环,对话机器人需要长期推理资源与入口防御设计。

总2:客户痛点和解决方案已经清晰。

1. 大量企业仍用“人肉”对抗平台算法,各环节分别用AI只是单点提效;痛点是选品、内容、广告、客服之间的数据没有打通。

2. 可提供“货-车-路”诊断,先帮助客户确定能形成收入、数据壁垒或入口价值的应用,再设计模型选型、基础设施部署、数据回流和合规方案。

3. AI硬件全球化还带来时延、隐私、合规、OTA、退货率和数据回流等服务机会,每个变量都可转化为具体产品。

总1:文章给平台商最重要的信号是:AI会重新分配流量入口,对话机器人可能成为用户发起搜索、购物和服务需求的新入口。

1. 搜索受到的冲击更直接,社交关系相对稳定,电子商务处于搜索和社交之间;平台要把对话机器人当入口防御投入,而不是只看短期订阅收入。

2. 模型切换成本低,用户可随时更换“车”,平台不宜把核心绑定在某一个大模型上,需要在应用层保持灵活性。

总2:拥有内容和用户行为数据的平台拥有独特优势,但也需要加快“路”的建设。

1. 平台掌握完播率等后台数据,能判断哪些内容有效,更容易形成“内容—反馈—再训练”闭环;数据质量比数据数量更重要。

2. 用户和“货”变得复杂后,传输、存储和算力都要升级;存储相当于停车场,算力相当于承载调度能力,提前建设基础设施可形成长期壁垒。

总1:这篇文章提供了一个可复用的产业分析框架:“车、路、货”把大模型、基础设施和应用分开,解释AI从技术突破到商业兑现的演进逻辑。

1. 新动向:模型领先窗口从半年缩短到约三个月,用户迁移成本低,押注单一技术路线风险上升;训练规模和排名仍重要,但判断尺度转向“有没有人为应用付费”。

2. 三类商业模式:代码生成对应效率收入,视频生成对应数据闭环,对话机器人对应流量入口防御,三者不能混为一谈。

总2:产业新问题与治理启示也随之出现。

1. 应用开始反向定义车型和道路,不同任务对训练、推理、存储和传输提出不同要求,存储和算力的角色可能被重新评估。

2. 新技术导入周期缩短,CEO参与技术选型,说明算力决策已经成为经营决策;AI硬件全球化还涉及成本、功耗、时延、隐私、合规、OTA、退货率和数据回流等问题,专业服务领域也有合规、责任和验证门槛,值得进一步研究相关政策与标准。

返回默认
声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overall: Wei Zhe uses a "car, road, cargo" framework to break down AI commercialization: large models are the "car," transmission, storage, and computing power are the "road," and code generation, video generation, and conversational bots are the "cargo." Competition has already shifted from model racing to application-level "hauling cargo," which is the key framework for general readers to understand AI.

1. The model leadership window has shortened to about three months, and user switching costs are low. Users may switch "cars" if performance or price changes, so there is no need to blindly bet on any single strongest model.

2. Three types of applications have developed distinct logics: code generation has taken the lead in generating revenue, video generation builds barriers through a "content-feedback-retraining" loop, and conversational bots burn cash in the short term but are tied to traffic entry points.

3. For individuals or small teams, the most practical approach is to first clarify what "cargo" they want to haul and who will pay, then choose the "car" and "road," avoiding resource misallocation from the start.

Overall: Brand marketing and channel touchpoints are changing: AI search is becoming a new entry point, and businesses need to make their brands searchable, citable, and recommended by generative search; feedback data from content platforms is more valuable than the volume of public content.

1. Brands operate on Amazon, advertise on Google, YouTube, and other channels, and are starting to study generative engine optimization. Products and brands must adapt to the recommendation logic of AI search.

2. Backend metrics such as completion rate help determine which content works, making it easier for platforms to form a "content-feedback-retraining" loop. Brands should also feed user feedback back into product development and advertising.

Overall: Product R&D and price competition are also being reshaped by AI, and brands must use a "define the cargo first, then choose the car and road" mindset.

1. New AI hardware categories include AI glasses, AI toys, AI wearables, AI home devices, AI companions, and AI education hardware. Product definition must incorporate cost, power consumption, latency, privacy, compliance, OTA, return rate, and data feedback.

2. Computing costs directly affect product cost and market competitiveness. CEOs should participate in technology selection like a business decision; channel strategies and pricing logic will change accordingly.

Overall: The most valuable takeaway for cross-border e-commerce sellers is that platform algorithms are becoming AI-driven, ending the era of "manual operations." The cost of scaling up through headcount and reaction speed will continue to rise.

1. Risk alert: sellers have long relied on platform algorithms from Amazon, Google, YouTube, and others, but as platforms accelerate their AI adoption, scaling execution through human experience will become increasingly expensive; switching costs for large models are low, so don't pin hopes on a single model.

2. Opportunity alert: generative engine optimization is becoming a new growth area. Products and brands can be indexed, cited, and recommended by generative search, and traffic entry points are being redistributed.

Overall: The real accumulative competitive advantage is a data loop, not isolated AI tools.

1. AI tools for images, video, customer service, and document processing only replace repetitive work; they are point-based efficiency improvements.

2. Only when user judgments from product selection feed into content production, advertising feedback returns to product development, and customer service issues become input for the next round of operations and product improvement does a true data loop form.

3. The most realistic near-term task is to first figure out what "cargo" you want to haul, then decide which "car" and "road" to use.

Overall: Factories can see new product opportunities in the globalization of AI hardware: AI glasses, AI toys, AI wearables, AI home devices, AI companions, and AI education hardware are all emerging "cargo." Product definition should come before the "car" and "road."

1. Design and production must simultaneously consider cost, power consumption, latency, privacy, compliance, OTA, return rate, and data feedback; these variables determine whether AI hardware can be mass-produced and build user stickiness.

2. Different applications will in turn select computing power. For example, code generation requires sustained, stable, and cost-controlled computation, which may give rise to chips and system solutions beyond general-purpose GPUs, creating new orders for the supply chain.

Overall: AI is also changing factories' digitalization and e-commerce logic.

1. Enterprises need to connect user feedback, content data, and product development to form a "content-feedback-retraining" data loop, rather than using AI tools in isolation at each stage.

2. The adoption cycle for new technology is shortening, and CEOs need to be directly involved in technology selection. Factories making AI hardware must also speed up coordination among R&D, production, and channels, or they will fall behind in product cadence.

Overall: The core trend service providers can capture is that clients no longer only ask "which model is strongest," but need help sorting out "what cargo to haul, which car to choose, and what road to build."

1. Industry trends show the model leadership window has shortened to about three months, and users can switch models at low cost. Solutions must be portable and replaceable, not locked into a single model.

2. AI applications fall into three categories with different needs: code generation requires sustained, stable, low-cost computing; video generation requires storage and user-behavior data loops; conversational bots require long-term inference resources and entry-point defense design.

Overall: Client pain points and solutions are already clear.

1. Many enterprises still use "manual" tactics against platform algorithms, and using AI in isolation at each stage is only point-based efficiency. The pain point is that data across product selection, content, advertising, and customer service is not linked.

2. Providers can offer a "cargo-car-road" diagnosis, first helping clients identify applications that can generate revenue, data moats, or entry-point value, then designing model selection, infrastructure deployment, data feedback, and compliance solutions.

3. The globalization of AI hardware also creates service opportunities around latency, privacy, compliance, OTA, return rate, and data feedback. Each variable can be translated into a concrete product.

Overall: The most important signal for platforms is that AI will redistribute traffic entry points, and conversational bots may become the new entry point where users initiate searches, purchases, and service requests.

1. Search is hit more directly, social relationships are relatively stable, and e-commerce sits between search and social. Platforms should treat conversational bots as an entry-point defense investment, not just a source of short-term subscription revenue.

2. Model switching costs are low, and users can change "cars" at any time. Platforms should not hard-wire their core to one large model; they need to maintain flexibility at the application layer.

Overall: Platforms with content and user-behavior data have a unique advantage, but they also need to accelerate "road" construction.

1. Platforms hold backend data such as completion rates, enabling them to judge which content works and more easily form a "content-feedback-retraining" loop; data quality matters more than data quantity.

2. As users and "cargo" become more complex, transmission, storage, and computing power all need upgrading. Storage is like a parking lot, computing power is like dispatch and scheduling capacity. Building infrastructure early can create a long-term moat.

Overall: This article provides a reusable industry analysis framework: "car, road, cargo" separates large models, infrastructure, and applications, explaining the evolution from AI technical breakthroughs to commercial realization.

1. New dynamics: the model leadership window has shortened from six months to about three months, user migration costs are low, and betting on a single technical route is riskier. Training scale and rankings still matter, but the evaluation criterion is shifting to "whether people pay for applications."

2. Three business models: code generation corresponds to efficiency revenue, video generation to data loops, and conversational bots to entry-point defense. They should not be conflated.

Overall: New industry questions and governance implications also emerge.

1. Applications are starting to define vehicle types and roads in reverse. Different tasks impose different demands on training, inference, storage, and transmission, and the roles of storage and computing may need to be reassessed.

2. The adoption cycle for new technology is shortening, and CEOs are participating in technology selection, indicating that computing decisions have become business decisions. The globalization of AI hardware also involves cost, power consumption, latency, privacy, compliance, OTA, return rate, and data feedback. Professional services face new compliance, liability, and verification thresholds, warranting further research into relevant policies and standards.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【马蹄社原创】2022年11月底,基于GPT-3.5系列模型的ChatGPT面向公众发布。AI在此之前已经发展多年,但在嘉御资本创始合伙人、董事长卫哲看来,这一版本让技术第一次以足够低的门槛进入大众使用场景。国内对这次变化的集中感知,大约发生在2022年底至2023年春节前后。


在一次交流中,卫哲用“车、路、货”三个字,拆解了自己对AI的理解。


大模型是“车”,传输、存储和算力等基础设施是“路”,代码生成、视频生成、对话机器人以及各类行业应用是车上装的“货”。这个比喻足够直观,卫哲想解释的问题却在变化:三年前,市场关心哪辆车能跑得最快;到了2026年,模型能力仍在迭代,应用却已经开始反向定义车型和道路。


从模型竞速到应用“拉货”,卫哲试图回答一个更具体的问题:当AI从技术突破进入商业兑现阶段,什么能形成收入,什么能积累壁垒,哪些投入又是在守住企业未来的入口?


当“赛车”还在追赶,用户已经可以换车


ChatGPT之后,中美大模型进入密集迭代期。DeepSeek、Kimi、智谱(Z.ai)在国内相继推出新版本,OpenAI、Anthropic、Google 等美国公司也持续更新模型。卫哲将这种竞争形容为“你追我赶”:今天的领先者,未必能把优势保持到下一轮发布。


按照他的观察,大模型的领先窗口正在缩短。过去可以保持半年左右,如今可能只有三个月。这组时间没有统一的市场统计口径,却反映了模型竞争的节奏变化,领先越来越短暂,追赶越来越频繁。


另一个变化来自用户。在编码场景中,海外用户昨天使用Claude,今天切到Codex;在国内,也可以从智谱(Z.ai)切换到Kimi或DeepSeek。对企业开发者而言,更换模型通常不需要重建完整的业务系统,性能和价格稍有变化,就可能迁移到另一个产品。卫哲认为,较低的迁移成本削弱了模型的用户黏性,也提高了投资者押注单一技术路线的风险。


传统互联网产品即使暂时落后,还可以依靠账号关系、使用习惯和历史数据留住用户,为产品争取几个月的追赶时间。大模型之间的切换更快,一旦性能或成本失去优势,用户可能立即离开。卫哲据此解释,在胜负尚未确定、领先窗口有限的情况下,模型层并不是最适合重注的环节。


在 AI 发展的早期阶段,大量资金用于训练模型。卫哲把这个阶段的大模型比作F1赛车:速度很快,造价很高,却没有载货能力。模型公司需要持续消耗算力,并向基础设施支付高额成本;如果找不到明确应用,商业价值便很难覆盖投入,市场关于AI泡沫的担忧也由此产生。


现在,判断尺度正在变化。训练规模和模型排名仍然重要,但市场开始研究:一辆车究竟能装什么货、是否有人为这批货付费。模型竞速尚未结束,应用能否形成稳定需求,已经成为检验这轮AI投入的下一道关口。


三种“货”,三套商业逻辑


这里的“货”,指能带来收入、数据壁垒或入口价值的AI应用。卫哲把正在出现的AI应用分成三类。它们都需要模型和算力,投入理由却不相同,有的围绕效率形成收入,有的依靠数据建立优势,还有的短期难以盈利,平台仍必须持续投入。


第一类是代码生成。在卫哲看来,AI最早跑通的ToB场景,往往集中在“人多且贵”的行业。工程师数量多、人力成本高,编码过程又可以被拆解、测试和反复验证。企业可以比较引入 AI 前后的工作量、交付速度和人员投入,技术价值较容易进入业务核算。医生、律师等专业服务,也是这一效率逻辑在美国市场的延伸,但其合规、责任和验证门槛更高。AI写代码率先“拉货”,即率先形成规模化收入,意味着AI应用开始为模型、算力和云等前期基础设施投入提供收入回报。


第二类是视频生成。它已经进入实际应用,训练成本和数据门槛也更高。公开视频可以被获取,完播率等后台数据却只掌握在平台手中。卫哲以完播率为例:同样一段视频,外部只能看到内容,平台能够知道用户有没有看完。这类反馈能帮助判断哪些内容更有效,也可用于内容筛选、推荐和再训练,这也让数据质量比单纯的数据数量更重要。


因此,拥有内容平台的公司同时掌握视频素材与用户反馈,更容易形成训练闭环。这里的壁垒来自“内容—反馈—再训练”的循环。缺少后台行为数据,即使能够获得大量公开视频,也很难判断哪些内容真正有效。


第三类是对话机器人。这类产品聚集了大量用户,收费方式仍在探索,日常运行还要持续消耗算力。互联网公司继续投入,考虑的已经超出单次订阅收入。卫哲判断,AI可能重新分配互联网流量入口:搜索受到的冲击更直接,社交关系相对稳定,电子商务则处于两者之间。


对平台而言,对话机器人因此带有入口防御的属性。它短期可能消耗大量资源,却关系到用户未来从哪里发起搜索、购物和服务需求。三种“货”由此对应三套逻辑:代码生成解决效率,视频生成争夺数据闭环,对话机器人守住流量入口。只有把它们拆开,才能分辨用户增长、技术优势和商业价值之间的差别。


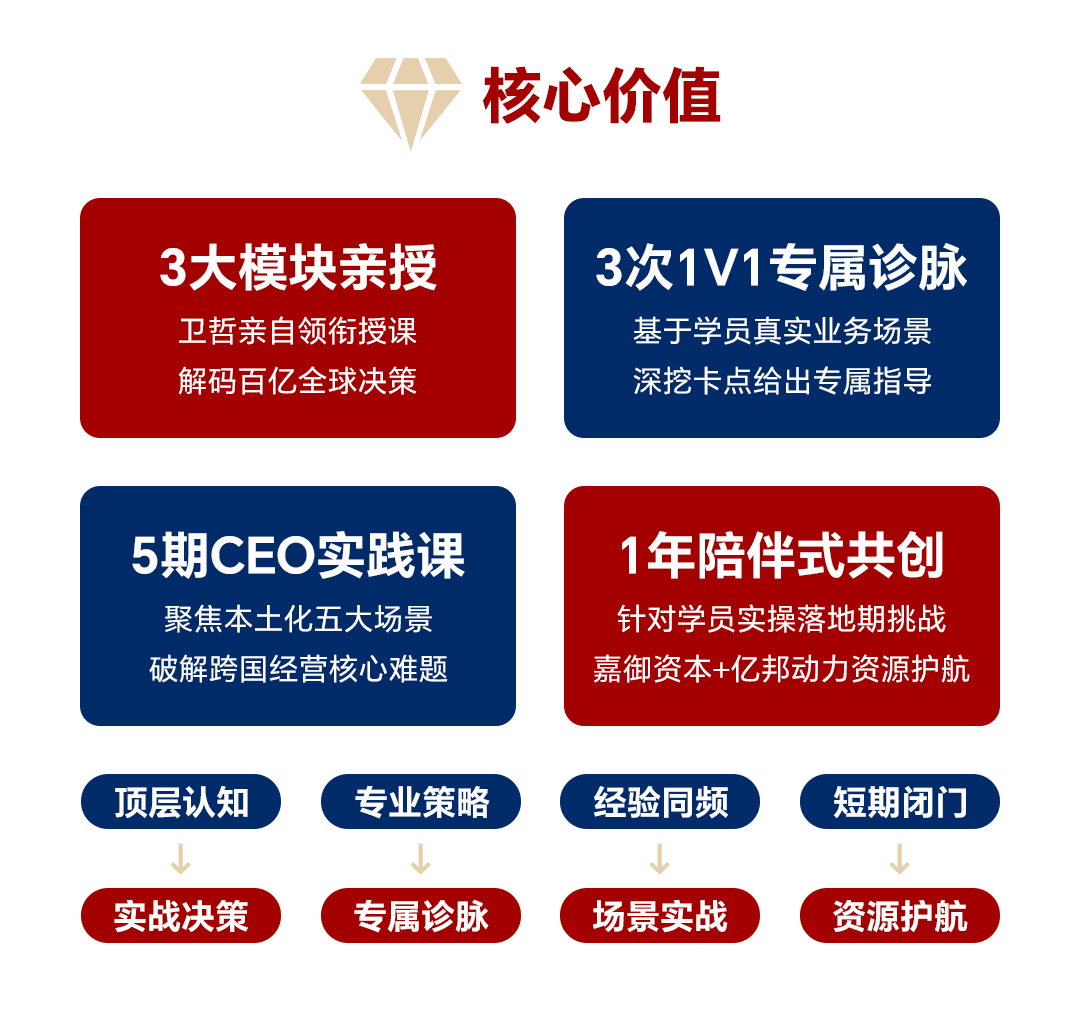
嘉御资本全球CEO决策研修班第六期已开启招募!这里不讲大而空的理论,只有历经百亿市值验证的实战方法论。

卫哲老师将用近20年的投资与运营管理积淀,为你亲手拆解百亿级决策背后的底层逻辑;而你的同桌、你的私董会伙伴,也都是年营收五亿以上规模的品牌出海企业创始人。

向谁学习,决定了你的高度;与谁同行,决定了你的视野。

>>点此了解课程详情<<


“货”开始反向定义“路”


在生成式AI的“货”尚未清晰时,嘉御资本选择先看“路”。卫哲曾把互联网周期作为参照,应用公司可能更替,但流量持续增长,传输、存储和计算等基础设施会随之扩容。


为了说明传输、存储和算力三类基础设施的关系,卫哲沿用道路比喻:传输扩容相当于拓宽道路,存储相当于建设停车场,算力则相当于道路的承载与调度能力。车越多、装载的货越复杂,对道路的要求也会随之变化。尤其是存储,企业需要保留大量计算结果和交互数据,模型训练和应用反馈又会持续产生新数据。


早期无法判断哪类应用胜出,投资者和企业只能先建设通用基础设施;当代码、视频和对话等应用逐渐分化,不同任务开始对训练、推理、存储和传输提出不同要求。卫哲以代码生成为例,这类任务需要持续、稳定且成本可控的计算,企业会重新考虑通用GPU之外的芯片和系统方案。应用场景一旦明确,“货”就会反过来选择“车”,车型变化也会改变道路的建设方式。


变化还发生在企业内部。卫哲回忆,过去在阿里巴巴担任CEO时,芯片和技术选型通常由CTO负责。一项新技术从测试成功到大规模使用,安全和稳定是首要标准,导入周期可能长达五年。如今,算力投入已经直接影响产品成本和市场竞争,越来越多科技公司的CEO开始参与技术选型,在安全风险、资金投入和商业回报之间做决定。


据卫哲观察,新技术的导入周期正在缩短。这个变化很难只用技术进步解释。应用竞争加快,基础设施投入上升,一次芯片选择可能同时影响模型能力、服务成本和产品节奏,技术路线由此成为CEO必须参与的经营决策。


跨境电商:从“人肉运营”转向数据闭环


卫哲把 AI 话题带回跨境电商,因为这个行业从流量获取到交易履约,长期依赖平台算法运转。商家在Amazon经营,在Google、YouTube 等渠道投放,也开始研究生成式引擎优化(GEO),希望自己的产品和品牌能够被生成式搜索收录、引用和推荐。渠道不同,企业面对的却都是不断变化的算法系统。


过去跨境电商所说的运营能力,很大一部分依赖人工积累。团队通过经验判断选品、关键词、广告、平台规则和用户反馈,再用增加人员的方式扩大执行规模。卫哲把这种状态概括为用“人肉”对抗平台算法。当平台加快 AI 化,堆人数、拼反应速度的成本会继续上升。图片、视频、客服和资料整理等AI工具可以先替代部分重复劳动,但这仍然只是单点提效。


更深一层的变化发生在流程之间。选品形成的用户判断能否进入内容生产,广告反馈能否回到产品开发,客服问题能否变成下一轮运营和产品改进的依据,决定了企业有没有形成自己的数据闭环。各环节分别使用AI,只会得到一组效率工具;数据和流程连接起来,AI才可能进入企业的经营系统。


对跨境电商企业而言,眼下最现实的工作,是先弄清自己要拉什么“货”,再决定使用怎样的“车”、建设怎样的“路”。当应用开始定义模型与基础设施,这轮技术周期也从观看赛车,走向了检验谁能把货送到目的地。(马蹄社原创/2026年10月9日)


编者按:AI硬件全球化要拉什么“货”


需要说明的是,以下并非卫哲原话,而是马蹄社基于他的“车、路、货”框架所做的延伸思考。


如果把这套框架放到AI硬件全球化中,车是通用大模型、端侧小模型、语音和视觉模型;路是云、边缘算力、芯片、连接、存储、合规和渠道;货则是AI眼镜、AI玩具、AI穿戴、AI家居、AI陪伴、AI教育硬件等。硬件还多出成本、功耗、时延、隐私、合规、OTA、退货率和数据回流等变量。先弄清货,再选车和路,才不会一开始就配错资源。


对于正在向全球化品牌进阶的CEO来说,AI已不只是CTO的技术议题,它同时改变产品定义、成本结构、渠道打法和组织决策。卫哲的“车、路、货”框架,价值不在预测哪家模型胜出,而在帮助CEO回到决策本身:谁会为你的新产品买单,付费形式会有何不同,数据能否回流,组织能否跟上。公开的是框架,真正的选择因公司而异。同样的逻辑,放在不同行业、不同全球化阶段,会得出完全不同的结论。


这也是“嘉御资本全球CEO决策研修班”想和正在打造全球化品牌的CEO一起做的事。


>>点此了解课程详情<<


报名详询马蹄社工作人员


本文首发于 亿邦动力 官方网站

文章来源:马蹄社

广告
微信
朋友圈

FAQ回顾

嘉御资本卫哲提出的“车、路、货”AI框架是什么?

卫哲用“车、路、货”拆解AI商业化:大模型是“车”,传输、存储、算力等基础设施是“路”,代码生成、视频生成、对话机器人及行业应用是“货”。他提出,应用会反向定义车型和道路,企业应先确定自己要拉什么“货”,再选择模型和基础设施。

AI大模型竞争格局有哪些变化?

卫哲认为大模型的领先窗口在缩短,过去约半年,如今可能只有三个月。中美模型密集迭代,DeepSeek、Kimi、智谱、OpenAI、Anthropic、Google等持续更新。由于迁移成本低,用户会因性能或价格变化快速切换,单一模型的技术领先很难形成稳固壁垒。

AI应用主要分哪几类?各自商业逻辑是什么?

卫哲把AI应用分成三类:代码生成解决效率,率先形成规模化收入;视频生成争夺数据闭环,平台拥有完播率等反馈数据,形成“内容—反馈—再训练”循环;对话机器人守住流量入口,短期难盈利但关系用户未来发起搜索、购物和服务需求。

对话机器人对互联网平台有什么战略意义?

对话机器人聚集大量用户,收费方式仍在探索,日常运行消耗算力。卫哲判断AI可能重新分配互联网流量入口:搜索冲击更直接,社交关系相对稳定,电商居中。对平台而言,对话机器人带有入口防御属性,关系到用户未来从哪里发起搜索、购物和服务需求。

跨境电商如何用AI建立数据闭环?

跨境电商过去靠人力经验运营,用“人肉”对抗平台算法。卫哲认为图片、视频、客服、资料整理等AI工具只是单点提效;更关键是打通选品判断、内容生产、广告反馈、客服问题等流程,让数据和反馈在企业内部循环,再根据要“拉的货”选择模型和基础设施。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0