总:这篇文章告诉你,曾经风光的潘多拉、施华洛世奇正在被国货首饰取代,消费逻辑也变了。
1. 别为Logo多花钱:调研显示,68.5%的消费者认为为自己判断力付费比外在Logo更高级,58.6%会主动避开标志明显且溢价过高的大众品牌。买首饰时,大家更关注个人风格适配度、材质和设计,而不是品牌符号。
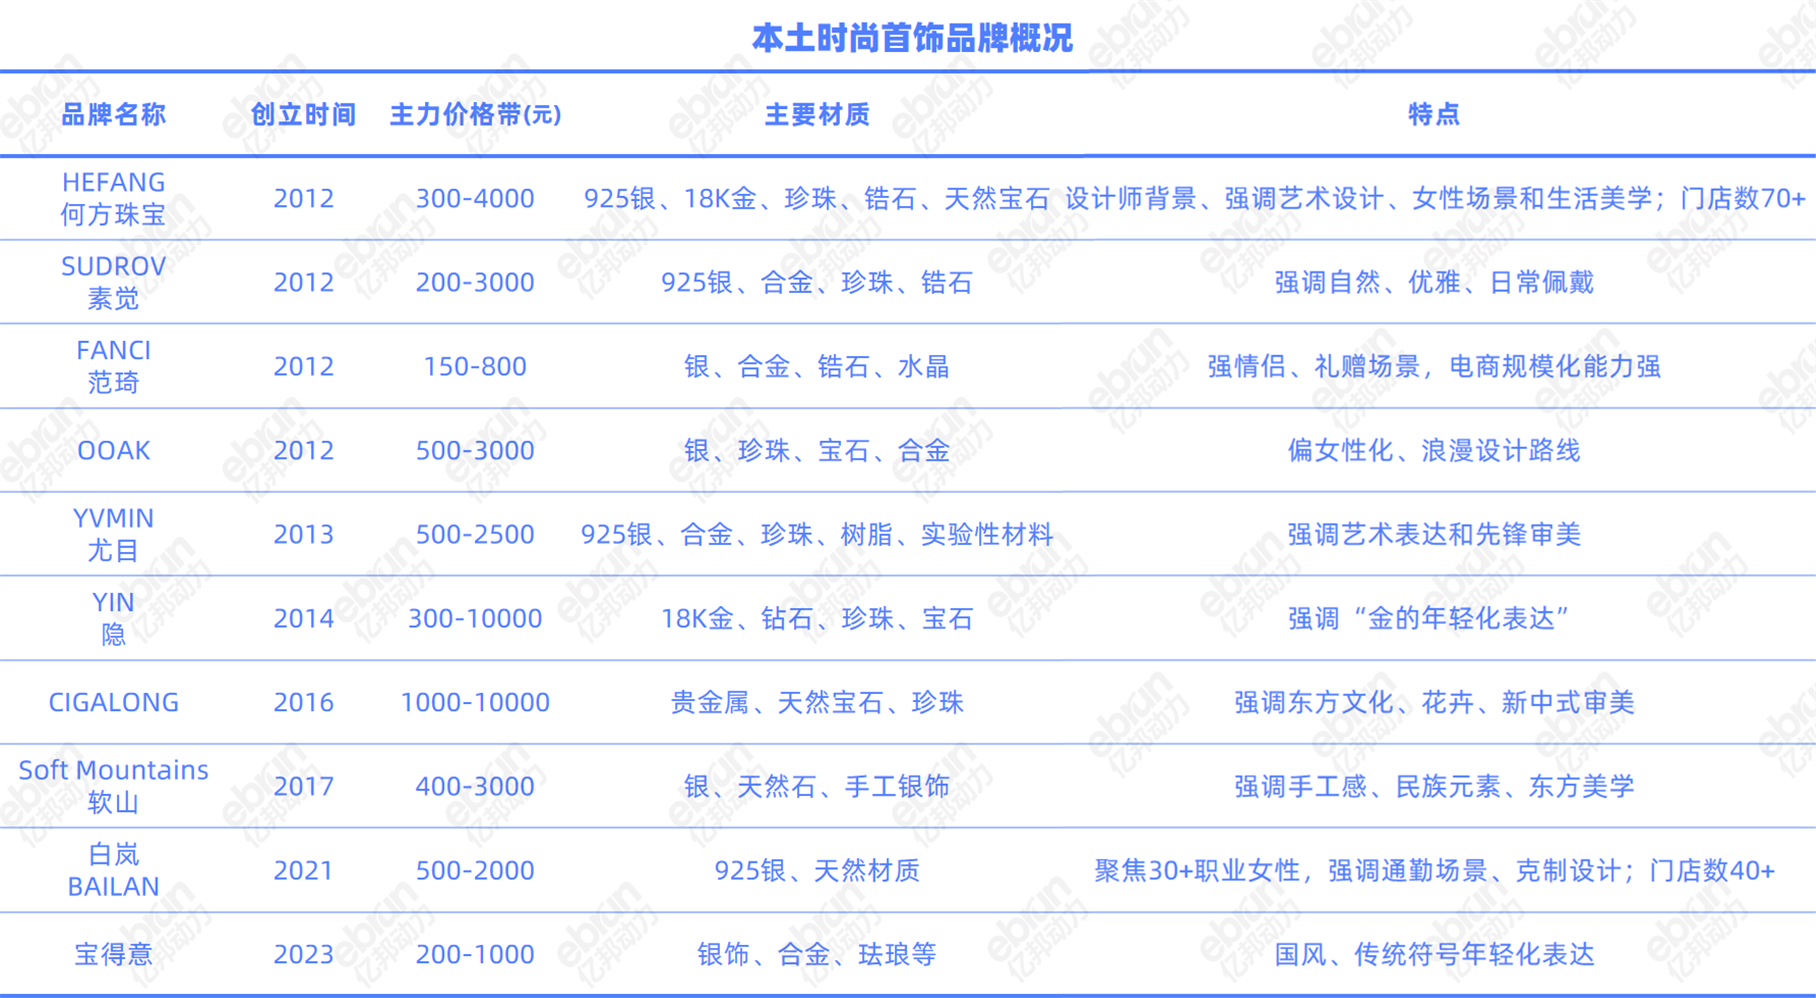
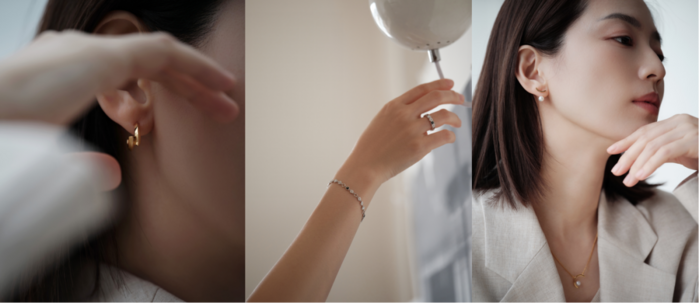
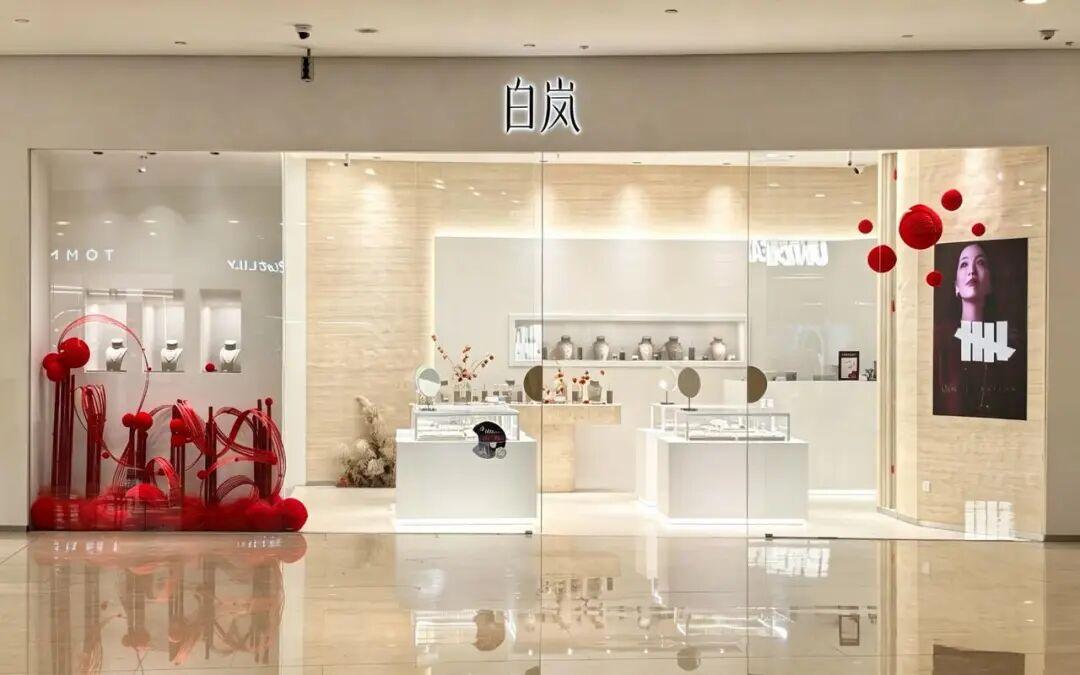
2. 认识几个新国货品牌:何方、白岚、范琦、尤目等已在天猫榜单超过潘多拉。白岚主打30+职场女性的小银豆耳钉,单品销量破万;何方做可拆卸耳饰,约会、通勤都能戴;范琦主打情侣礼赠;尤目走先锋设计。
3. 价格怎么看:国货时尚首饰多在数百至数千元,材质以银、合金、水晶为主。几百元主要看款式,上千元开始看材质,万元级会放大审视品牌和设计。买前可以想一想,自己是为设计买单还是为成本买单。
4. 注意风险:目前这个品类整体规模还小,加上银价波动会带动涨价,消费者对国货的心理价格预期有限,下单前多对比材质和工艺。
总:本文显示国际品牌影响力下滑,国货品牌崛起,对品牌商有四方面启示。
1. 品牌营销:消费者不再迷信Logo,而是关注产品价值和风格适配。白岚锁定30+职场女性,通过人群认同建立品牌,值得借鉴。
2. 渠道建设:先线上后线下是主流路径,线上验证后进北京SKP、德基、万象城等核心商场,线下是建立长期认知的关键触点。
3. 产品研发:市场按人群和场景切分,可学习何方的可拆卸耳饰一饰多戴,白岚围绕职场场景迭代,范琦绑定情侣礼赠。有品牌每月至少出24款新品,卖不好就停,快速响应市场。
4. 定价与价格竞争:消费者对国货有价格心理上限,几百元看款式,上千元看材质,万元级看品牌原创。银价波动下涨价易被吐槽,定价需给出充分理由。
总:本文揭示了时尚首饰赛道的新机会与风险,卖家可从中寻找增量品类和运营打法。
1. 增长市场:轻奢时尚首饰全球规模已达400亿美元,中国市场增长快。国货品牌在天猫榜单已超过潘多拉、施华洛世奇,白岚年销破5亿,说明这一价格带存在真实需求。
2. 消费需求变化:消费者从买品牌转向买适合自己的首饰,最关注风格适配、材质和设计。高溢价Logo产品被冷落,强调质价比和场景适配的产品更容易成交。
3. 运营可学习点:快速上新、小批量测款。有品牌每月上新24款,卖不好就停;白岚年约110款但老款停售不到5%,做长销。卖家可结合自身能力选择快时尚或沉淀款模式。
4. 风险提示:国内时尚首饰品类天花板低,有设计溢价的品牌年销约10亿元;消费者对国货涨价敏感,银价一波动提价就招致反感;款式黏性大于品牌黏性,流量红利退去后留存是问题。
5. 机会提示:细分人群和场景仍有空白,如30+职场女性、情侣礼赠、先锋设计;线下高端商场接纳国货,线上起步品牌可考虑适时开店。
总:文章展示了时尚首饰供应链的新特点和品牌需求,工厂可据此调整生产和服务。
1. 生产需求:品牌方追求快速迭代,有品牌每月最少上新24款,从设计到大货最快15天完成。工厂要能接受小批量、多批次生产,配合快速测款和返单,而不是只接大批量订单。
2. 设计需求:国货品牌更关注东方审美和亚洲人佩戴场景,产品要求适合通勤、社交等多场景,设计上出现可拆卸、低存在感等结构。工厂应加强3D建模、镶嵌、电镀等工艺储备,并理解精致但不张扬的风格。
3. 商业机会:深圳、番禺等产业带是全球重要供应基地,番禺已占全球珠宝首饰约30%份额。随着国货品牌加强供应链掌控,工厂可通过深度合作甚至共建供应体系绑定头部品牌,提高交付效率和质量。
4. 数字化和电商启示:电商起家的品牌带动了供应链数字化,订单更碎片化。工厂可利用产业带集群优势,建立快速打样和小单快反能力,服务有原创设计力的新品牌。
5. 注意风险:时尚首饰品类规模有限,黄金占珠宝市场大头,工厂不宜盲目扩产能,应跟着有效订单节奏走。
总:文章反映出时尚首饰品牌在增长中遇到的痛点,服务商可寻找数字化、内容、体验等解决方案。
1. 行业趋势:轻奢时尚首饰全球市场规模达400亿美元,中国市场增长,但品类总盘仍小,流行饰品约百亿元。服务商可关注国货品牌从线上走向线下的过程。
2. 客户痛点:国际品牌衰落后,国货品牌面临建立长期品牌认知、突破价格天花板、平衡快速上新与产品品质、提高消费者对品牌而非款式忠诚度等难题。线下门店体验和内容种草都是可切入的服务方向。
3. 解决方案方向:一是消费者洞察服务,帮助品牌理解内行主义趋势下用户对风格适配、材质和设计的偏好;二是供应链数字化服务,对接深圳、番禺产业带,支持小单快反;三是品牌体验服务,帮助品牌设计门店,进入高端商场后强化体验;四是价格策略服务,在银价波动和涨价敏感中寻找合理调价方式。
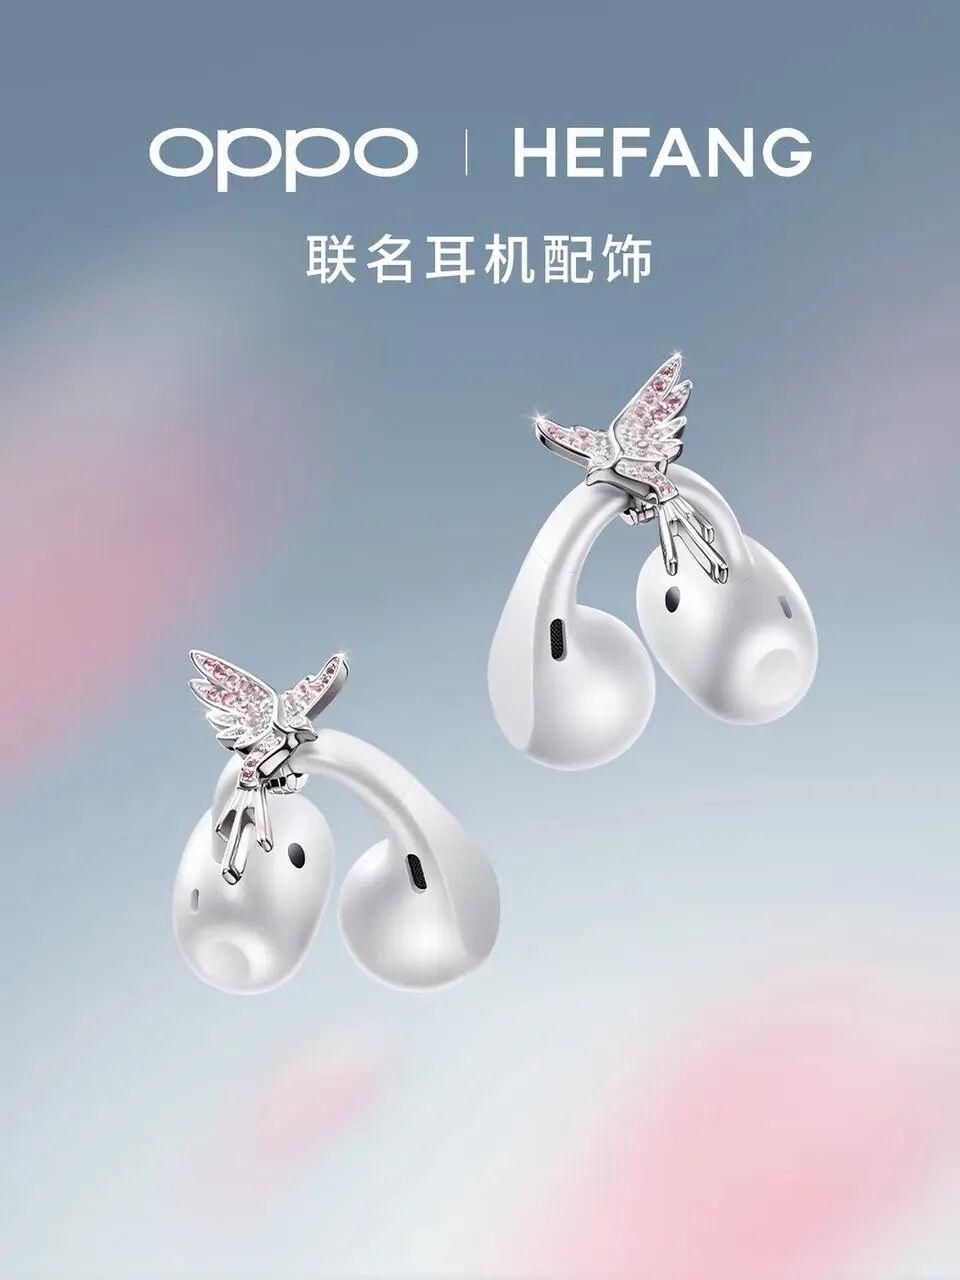
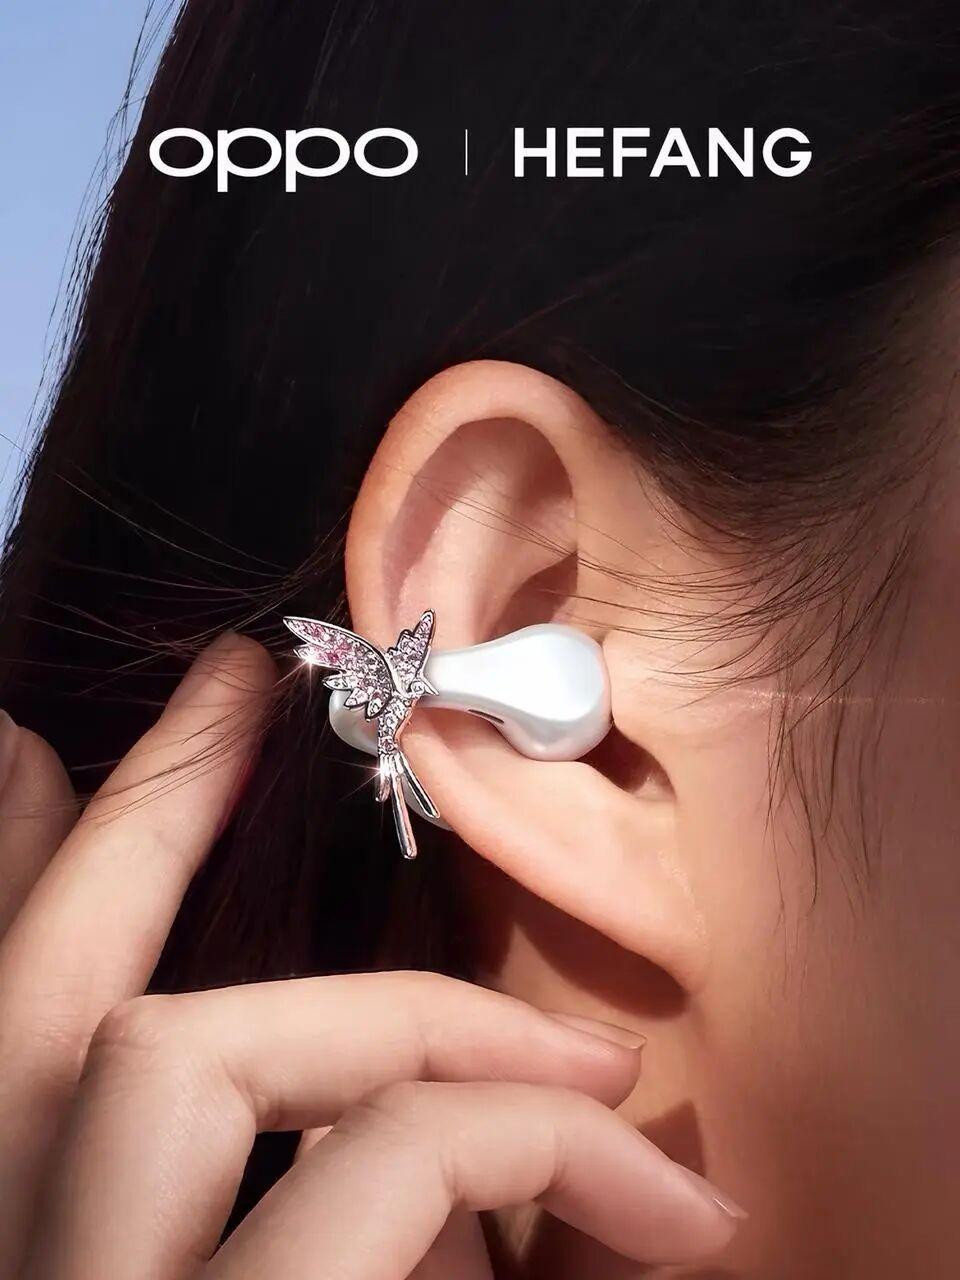
4. 典型案例参考:白岚锁定30+职场女性,小银豆耳钉销量破万,说明垂直人群运营有效;何方通过可拆卸设计延展使用场景,与OPPO联名拓展电子周边,展示了跨界服务空间。
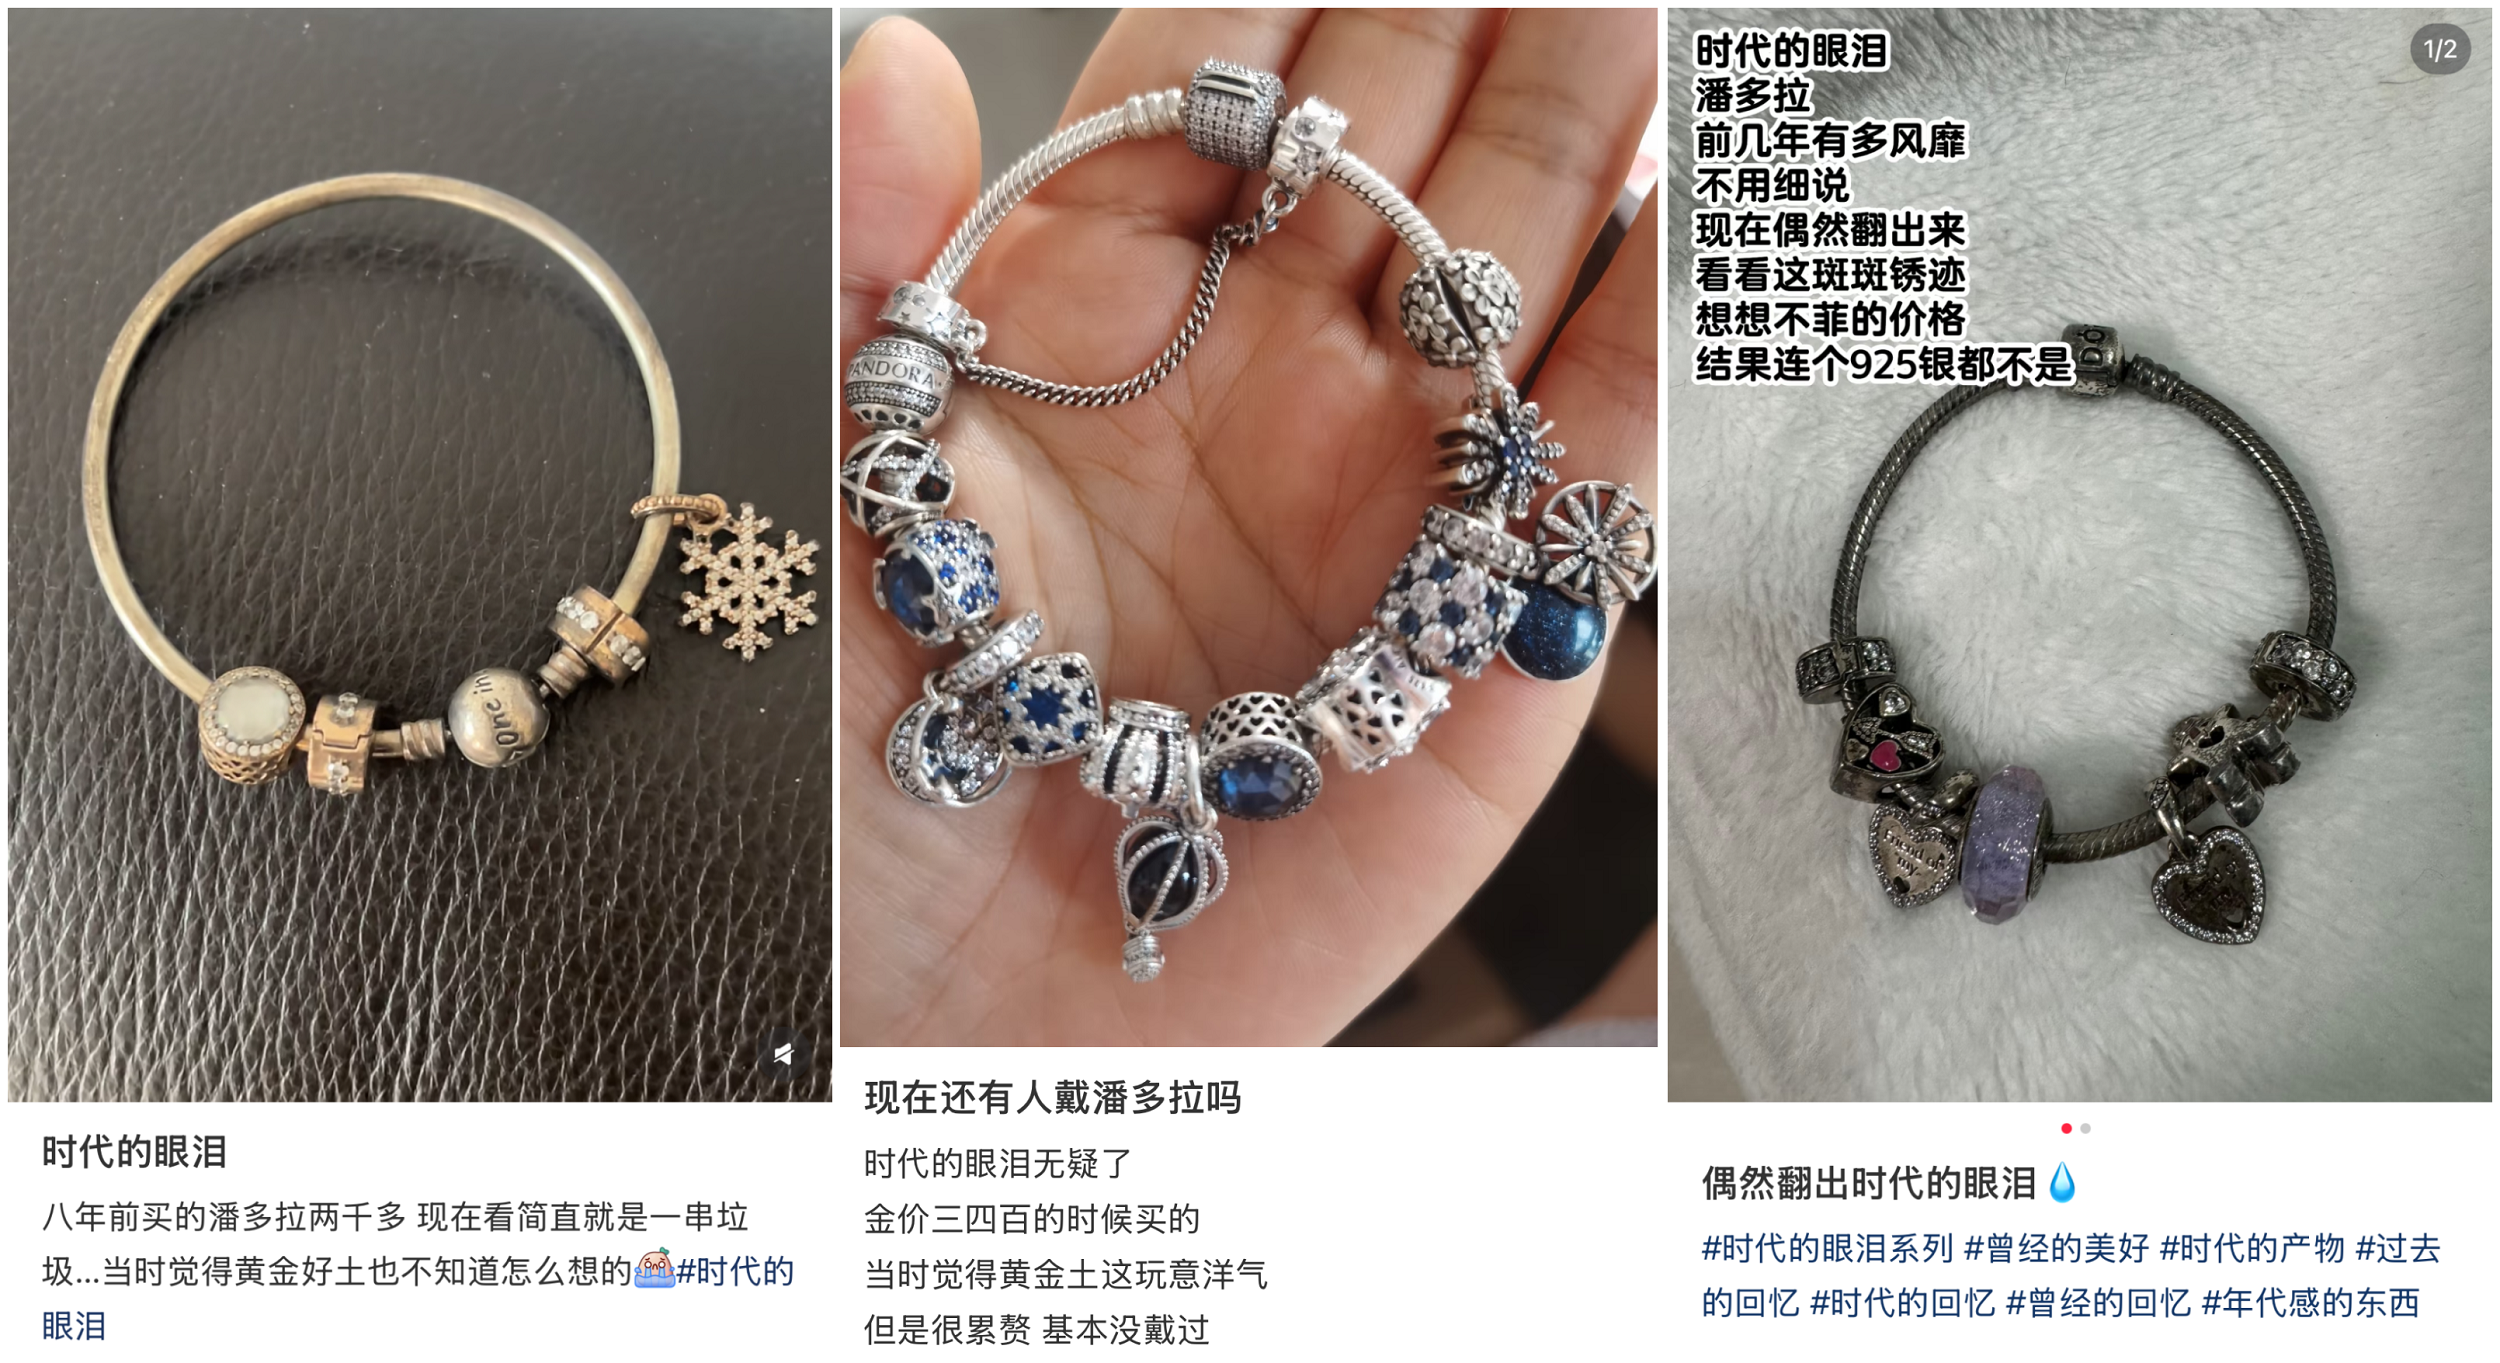
5. 国际品牌反向调整带来的机会:潘多拉本地化、施华洛世奇上探高价,服务商也可为这些品牌提供中国市场适配服务。
总:时尚首饰在电商平台的争夺战正在洗牌,平台可从中识别招商和运营重点。
1. 品类风向:天猫双11和618榜单显示,国货时尚首饰品牌已占据主导,何方、白岚等不仅销量领先,还开始拓展线下。平台可加大对该类目国货新品牌的扶持,吸引更多设计型卖家入驻。
2. 商家需求:品牌先在电商完成用户验证,然后需要走向高端商场。平台可以为商家提供品牌内容展示、人群包运营和趋势洞察,帮助它们建立品牌心智,而不仅是卖货。
3. 运营管理:时尚首饰品牌快速上新、小批量测款,平台需要支持这种高频上新和爆品逻辑,比如通过新品中心、即时数据反馈帮助商家判断是否追单。
4. 风险规避:该品类消费受银价波动和价格预期影响,消费者对国货涨价敏感,平台在大促和日常运营中要注意价格沟通,避免因调价引发口碑反弹。
5. 案例参考:白岚天猫年销量超20万件、何方设计驱动,说明平台上的内容化和设计感是卖点。同时潘多拉、施华洛世奇在榜单中退后,平台需警惕国际品牌本地化调整带来的新一轮竞争变化。
总:本文提供了时尚首饰产业国际品牌衰落与国货崛起的典型样本,值得研究消费趋势和产业竞争。
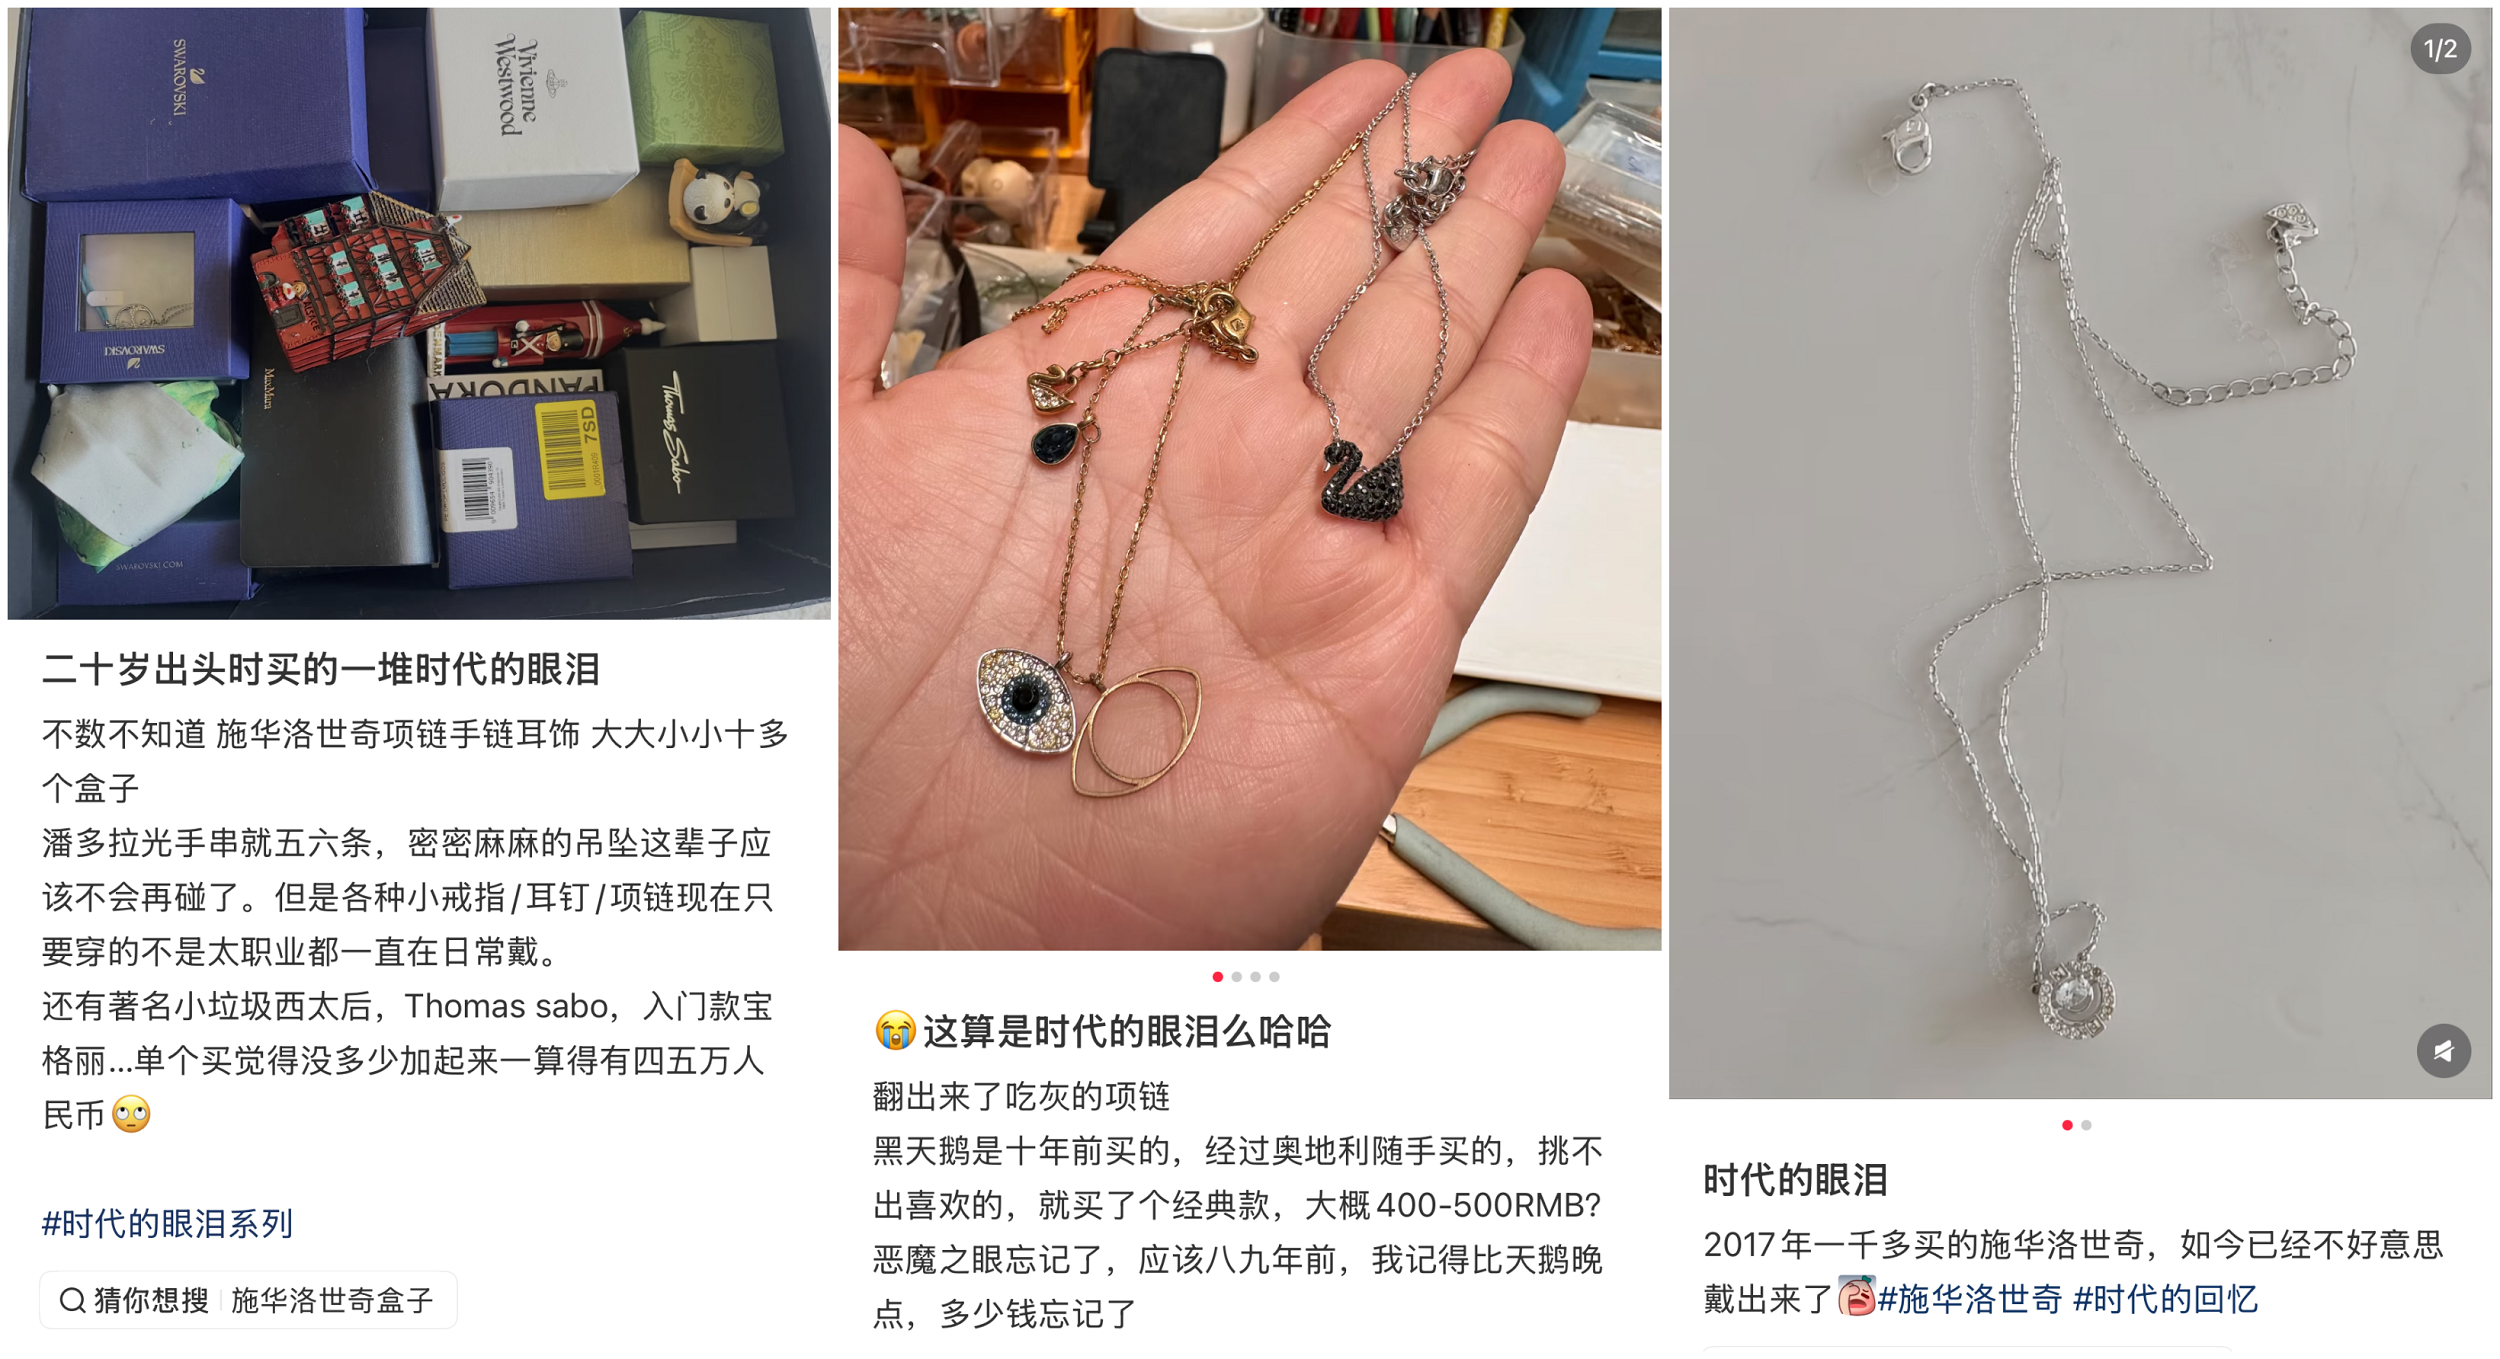
1. 产业新动向:中国时尚首饰市场从国际品牌主导转向本土品牌细分竞争。施华洛世奇门店大幅缩减,潘多拉中国营收锐减,而白岚、何方等通过人群和场景定位快速增长,显示产业正在经历品牌符号价值被个人适配价值替代的过程。
2. 新问题:国货品牌虽进入主流渠道,但面临品类天花板,有设计溢价品牌年销约10亿元;价格空间受限;消费者对款式黏性高于品牌忠诚等结构性问题。国际品牌也在本地化反攻,竞争格局依然不稳。
3. 商业模式分析:出现了三种典型模式:何方以设计师个人IP和多场景设计驱动;白岚以垂直人群长销款驱动;范琦以情感消费和礼赠场景驱动。共同点是先线上后线下、快速迭代、依托深圳番禺供应链实现15天出款。
4. 消费趋势佐证:知萌咨询提出内行主义,艾媒调研显示消费者最关注风格适配、材质和设计,印证了从为Logo付费到为适合付费的变迁。
5. 政策法规启示:文章虽未直接涉及政策,但产业带工匠培养、原创设计保护、推广中小品牌进入高端商业设施,或能帮助这一赛道突破小而美天花板。
返回默认