广告
加载中

苏宁的句号和三面镜子

杨谭 2026-09-07 16:26
杨谭 2026/09/07 16:26

邦小白快读

EN
全文速览

本文梳理了苏宁从传统零售头部企业,到最终以1元价格转让净资产负百亿的电商公司的全过程,总结了传统企业转型的多个干货教训,值得普通人借鉴。

1. 转型不能只做表面功夫,不能简单把原有模式平移到新领域,跨界转型本质是基因重组,不同领域的底层逻辑完全不同,需要适配对应的组织和能力。

2. 转型不能盲目抛弃自身核心根基,不要为了对标对手就放弃原有优势,最好的转型是把过去的积累当成未来的基石,守住根基才能厚积薄发。

3. 战略选择上,不要在优势期盲目四面出击扩张,很多时候“不作为”守住基本盘,比乱折腾多元化更能让企业稳定发展,要重视被忽视的“灰犀牛”风险,提前防控。

苏宁转型失败的案例,给零售领域品牌商提供了战略布局、业务发展的多个参考干货。

1. 渠道建设层面,线上线下渠道要做互补,不能强行互改,更不能用同一套组织、考核体系管理两类渠道。线下渠道是位置逻辑、经验驱动、追求单店效益,线上是流量逻辑、数据驱动、追求规模效应,逻辑不同强行整合只会互相拖累。

2. 多元化扩张层面,新业务拓展必须和主业有足够协同性,非相关多元化会大量消耗资金和管理资源,苏宁投资体育、文娱、地产等多个和零售协同性低的项目,最终拖垮了主业现金流。

3. 组织层面,布局新业务要匹配对应的组织文化,线下的层级审批、强调服从的文化不适合互联网业务需要的快速试错迭代,要及时调整组织机制适配新业务。

苏宁转型失败的案例,给零售卖家提供了清晰的风险提示和经验参考,能帮助卖家把握市场机会、规避经营风险。

1. 风险提示:转型不能脱离自身核心能力,不要盲目对标对手做全面跨界转型,否则会分散战略资源拖垮原有业务。线上线下转型要错位互补,要基于原有优势做业务延伸,比如可以像沃尔玛一样把线下门店改造成线上履约节点,用存量资产赚增量。

2. 机会提示:线下重体验品类的市场长期稳定存在,比如家电零售,即便到2026年线上头部平台也在铺设线下门店,不要轻易抛弃自身已经站稳的线下基本盘。

3. 经营提示:要保持资本纪律,不要盲目高杠杆做非相关投资,要预留足够的现金流缓冲,主业增长见顶后持续靠借贷扩张很容易引发流动性崩盘。

苏宁转型失败的案例,给面向零售端的生产工厂,在数字化转型、业务布局方面带来了多方面的启示干货。

1. 推进数字化和电商转型时,不能只做表面的平台搭建,要匹配对应的组织能力和运营体系,不能直接套用线下生产管理的层级模式,要建立适配电商的快速响应、数据驱动的能力,否则只会出现形似神不似的转型失败。

2. 拓展新业务和商业机会时,新布局要贴合自身原有核心生产、设计能力,优先选择和主业协同性高的项目,不要盲目跨界进入完全不熟悉的领域,过度分散自身的资金、产能和管理资源。

3. 转型过程中不要盲目抛弃原有核心供应链和生产优势,要把原有积累作为新业务的基石,盘活存量资产带动增量增长,不要另起炉灶消耗存量资源,最终拖垮自身的基本盘。

苏宁转型失败的案例,暴露了传统零售企业转型过程中的多个共性痛点,给零售服务商指明了行业方向和服务机会。

1. 客户痛点层面,传统线下零售企业转型互联网,普遍存在组织机制不适配新业务、全品类供应链能力不足、互联网核心技术能力欠缺、盲目扩张导致现金流紧张等问题,这些都是零售服务商可以切入的核心需求点。

2. 行业发展趋势层面,未来零售转型的方向是线上线下互补,而非一方替代另一方,服务商的机会在于帮助传统企业盘活线下存量资产,而非帮助企业颠覆原有模式。

3. 解决方案层面,服务商要帮助企业完成适配新业务的基因重组,而不是让企业直接做原有资源的平移,要帮企业区分线上线下不同的运营逻辑,搭建适配的组织和运营体系,提升转型成功率。

苏宁转型失败的案例,给零售平台商的战略布局、运营管理带来了很多启示,能帮助平台规避转型风向、优化运营管理。

1. 跨界布局要尊重不同业务的底层逻辑,线上平台往线下延伸时,不能简单套用线上流量逻辑,要认识到线下是重资产、位置逻辑,投资回报周期更长,不要盲目大规模烧钱扩张,试错后要及时止损收缩,不要持续投入拖垮主业。

2. 运营管理层面,新业务要搭建适配的组织架构,线上新业务需要扁平化管理、快速试错迭代,不能沿用线下的多层级审批制度,否则会错失市场机会。

3. 战略层面要守住自身核心基本盘,明确自身的基因边界,多元化布局要围绕主业协同发展,不要做非相关多元化消耗平台现金流,要采取错位竞争,不要盲目对标对手做同质化硬碰硬的布局。

苏宁1元转让电商业务是传统零售巨头全面互联网转型失败的标志性事件,为零售产业、企业转型研究提供了典型完整的研究样本,有很多重要研究价值。

1. 总结了传统企业转型互联网的共性失败原因:大多存在战略摇摆、组织惯性与新模式的结构性冲突、盲目多元化扩张、缺乏资本纪律和战略定力等问题,这些问题积累后最终会引发企业崩盘。

2. 提出了企业转型领域的新认知:跨界转型不是资源平移而是基因重组,线上线下要互补而非互改,转型不是抛弃过去,而是要以原有根基为发展基石,企业在优势期“不作为”守住基本盘,比盲目乱作为更有价值。

3. 验证了“灰犀牛”风险的影响,那些概率高、冲击力大、可见却被企业忽视的风险,长期积累后最终会压垮企业,丰富了传统企业转型、零售产业发展的研究案例,对相关领域研究有重要的参考意义。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article outlines the full trajectory of Suning, once a leading traditional Chinese retail giant, from its peak to its final transfer of the controlling stake in its e-commerce unit for 1 yuan, when the business had negative net worth exceeding 10 billion yuan. It distills key, actionable lessons from the failed transformation that offer valuable takeaways for general readers.

1. Transformation cannot remain superficial. Simply shifting an existing business model to a new domain does not work. Cross-industry transformation is essentially a corporate genetic restructuring: different sectors operate on entirely different underlying logics, so companies must adapt their organizational structures and core capabilities accordingly.

2. Companies should not blindly abandon their core foundations to match competitors’ moves. The most successful transformation builds on past accumulation as the cornerstone for future growth; only by holding onto one’s core strengths can a business achieve sustained, long-term growth.

3. In strategic decision-making, companies should avoid reckless multi-front expansion when they are still in a strong position. More often than not, "doing less" to defend the core business delivers more stable growth than ill-considered diversification. Companies must also pay close attention to overlooked "gray rhino" risks and put prevention measures in place early.

Suning’s failed transformation offers a wealth of strategic and operational insights for brand owners in the retail sector.

1. For omni-channel development: online and offline channels should complement one another, rather than being forced to conform to a single framework. They should never be managed with the same organizational structure and performance assessment system. Offline retail follows a location-based logic driven by operational experience, prioritizing per-outlet profitability; online retail follows a traffic-based logic driven by data, prioritizing economies of scale. Forced integration of these conflicting models will only drag both sides down.

2. For diversification: new business expansion must maintain sufficient synergy with the core business. Unrelated diversification consumes massive amounts of capital and managerial resources. Suning’s investments in sports, entertainment, real estate and other projects with little synergy with its core retail business ultimately drained its core business of cash flow.

3. For organizational management: new digital business requires a matching corporate culture. The hierarchical approval and obedience-focused culture that works for offline retail is incompatible with the rapid trial-and-error iteration that internet business demands. Organizational mechanisms must be adjusted promptly to fit new business models.

Suning’s failed transformation provides clear risk warnings and actionable lessons for retail sellers, helping them capture market opportunities and avoid operational pitfalls.

1. Risk warning: Never stray from your core capabilities or blindly pursue full cross-industry transformation just to match competitors. This will spread strategic resources too thin and undermine your existing business. Online-offline transformation should follow a complementary, differentiated positioning: extend your business based on existing strengths. For example, like Walmart, you can convert offline stores into online fulfillment nodes to earn incremental revenue from existing assets.

2. Opportunity insight: The market for offline experience-focused categories (such as home appliance retail) will remain stable long term. Even by 2026, leading online platforms are still expanding their offline store networks, so sellers should not abandon a firmly established offline core business lightly.

3. Operational takeaway: Maintain capital discipline. Do not take on excessive leverage for unrelated investments, and keep sufficient cash buffer for contingencies. Sustained debt-fueled expansion after core business growth plateaus easily leads to a liquidity collapse.

Suning’s failed transformation offers multi-faceted insights for retail-focused manufacturing factories regarding digital transformation and business layout.

1. When advancing digital and e-commerce transformation, do not stop at superficial platform building. You must match the new model with corresponding organizational capabilities and operational systems. Do not directly apply the hierarchical management model used for offline production. Instead, build the e-commerce-aligned capabilities of rapid response and data-driven operation; otherwise, your transformation will only look correct on paper while failing to deliver real results.

2. When exploring new business and commercial opportunities, new layouts should align with your existing core production and design capabilities. Prioritize projects with high synergy with your core business, and do not blindly cross into entirely unfamiliar sectors. Over-diversification will unnecessarily drain your capital, production capacity and managerial resources.

3. During transformation, do not blindly abandon your original core supply chain and production advantages. Build new growth on your existing accumulated strengths, revitalize existing assets to drive incremental growth, and avoid building an entirely new business from scratch that drains resources from your core operation, which would ultimately undermine your core business.

Suning’s failed transformation exposes multiple common pain points during traditional retail enterprises’ transformation, clarifying industry direction and service opportunities for retail-focused business service providers.

1. From the perspective of client pain points: when traditional offline retailers transform for internet business, they commonly face problems including organizational mechanisms misaligned with new business, insufficient end-to-end supply chain capabilities, lack of core internet technical capabilities, and cash flow strain caused by blind expansion. All of these are core demand points service providers can target.

2. From the perspective of industry trend: the future direction of retail transformation is online-offline complementarity, rather than one replacing the other. The opportunity for service providers lies in helping traditional enterprises revitalize their existing offline assets, not in helping them overthrow their original business models.

3. From the perspective of solution design: service providers should help enterprises complete the genetic restructuring required for new business, rather than having enterprises simply shift existing resources to the new domain. They should help enterprises distinguish the different operational logics of online and offline business, build matching organizational and operational systems, and improve transformation success rates.

Suning’s failed transformation offers extensive insights into strategic layout and operational management for retail platform operators, helping them avoid transformation pitfalls and optimize operations.

1. When expanding cross-sector, respect the underlying logic of each new business. When online platforms expand offline, do not simply apply online traffic logic. Recognize that offline business is asset-heavy, follows a location-based logic, and has much longer investment return cycles. Avoid blind large-scale cash-burning expansion; cut losses and scale back promptly after initial trials, do not keep pouring in resources to the point of dragging down the core business.

2. For operational management: build a matching organizational structure for new business. New online business requires flat management and rapid trial-and-error iteration; retaining the multi-layer approval system used for offline business will only cause companies to miss market opportunities.

3. For strategic planning: hold onto your core business, clarify the boundaries of your corporate capabilities, and build diversification around synergies with the core business. Unrelated diversification will drain the platform’s cash flow. Pursue differentiated competition instead of blindly copying competitors and engaging in head-to-head homogeneous competition.

Suning’s 1-yuan transfer of its e-commerce business is a landmark case of comprehensive failed transformation by a traditional retail giant to internet-based operations. It provides a complete, typical research sample for studies on retail industry evolution and corporate transformation, with significant research value.

1. This case summarizes common causes of failure for traditional enterprises transforming to internet business: most struggle with strategic wavering, structural conflict between organizational inertia and new models, blind diversification, and lack of capital discipline and strategic focus. The accumulation of these issues ultimately leads to corporate collapse.

2. It contributes new insights to the field of corporate transformation: cross-industry transformation is not a transfer of existing resources, but a corporate genetic restructuring; online and offline channels should complement each other rather than attempting to reform one into the other; transformation does not require abandoning the past, but building new growth on existing core foundations; for enterprises in a period of strength, "doing less" to defend the core business is often more valuable than reckless action.

3. It verifies the impact of "gray rhino" risks: high-probability, high-impact risks that are visible but ignored by enterprises will eventually accumulate and overwhelm the business. This case enriches the research repository on traditional enterprise transformation and retail industry development, offering important reference value for research in related fields.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

一头灰犀牛的倒下

文丨杨谭

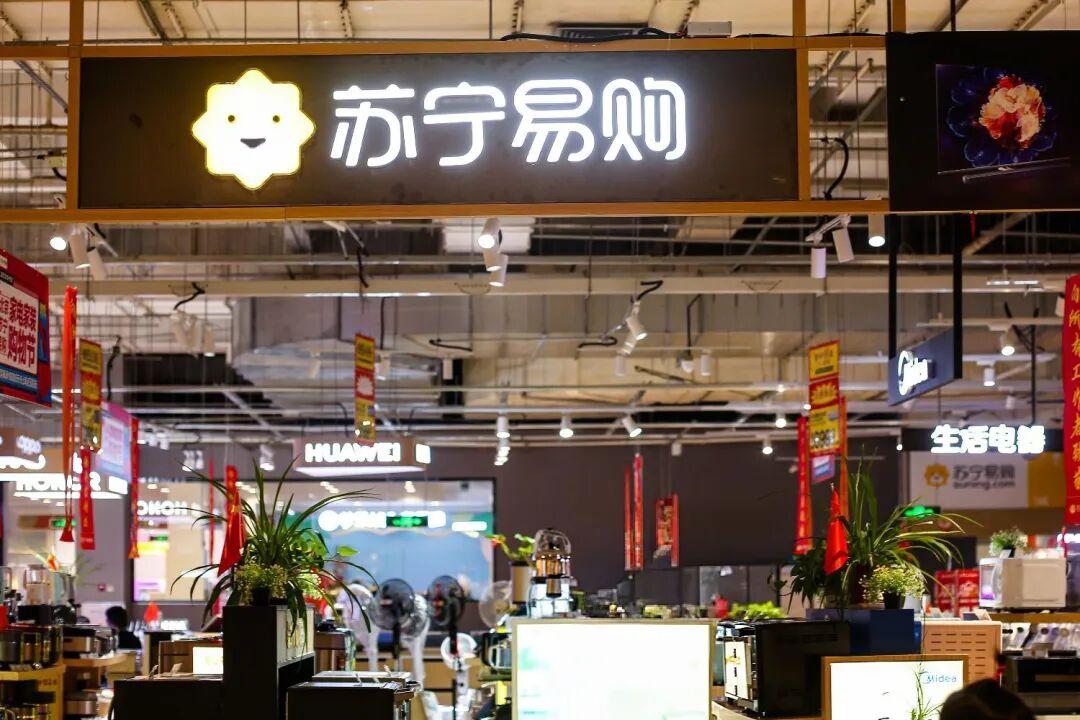
【亿邦原创】谁也没有想到,苏宁会以不低于1元的价格转让自己的电子商务公司——那个曾经承载了“沃尔玛+亚马逊”全部野心的电商平台,如今已成净资产负百亿元的沉重包袱。

这1元的象征性挂牌,宣告了一个时代的结束。

苏宁的命运轨迹,像极了一头“灰犀牛”的倒下。它几乎踩中了传统企业转型可能踩的所有坑:战略摇摆、组织僵化、盲目扩张、治理失灵、现金流断裂。它似乎告诉我们,看见未来与抵达未来是两回事。

“灰犀牛”概念由学者米歇尔·渥克在其同名著作中提出,指那些概率极高、冲击力巨大、能看见却被集体忽视的风险。

苏宁的悲剧不在于它“败了”,更在于它败得如此典型、如此完整,如此富有警示意义。

“沃尔玛+亚马逊”,一个注定落空的野心

2009年,苏宁电器网上商城升级为苏宁易购,并于一年后正式上线。彼时,京东刚刚起步于中关村的小柜台,天猫尚未从淘宝体系中独立诞生。并且,苏宁的老对手国美正经历至暗时刻,创始人黄光裕因操纵股价被判入狱。

图片

苏宁的起跑线,似乎不比任何人晚——甚至可以说,在传统零售巨头中,苏宁是对互联网冲击反应最快、布局最早的一家。

创始人张近东更是喊出了极具雄心的口号:苏宁要做中国的“沃尔玛+亚马逊”。为此还曾出书立传——《苏宁为什么赢》

2011年苏宁B2C业务收入59亿元,一跃成为电商行业前三;2013年营收破千亿,2018年超2000亿。从数据上看,苏宁的转型非常有效,甚至一度是商学院教授们津津乐道的传统企业互联网转型标杆。

但是,表面的增长掩盖了底层逻辑的致命缺陷。

苏宁起家于南京,有着浓厚的军队化管理色彩,公司注重纪律、服从、执行力,业务讲究层层汇报、逐级审批。这种文化在线下连锁时代是优势,但到了互联网时代,电商需要的是快速迭代、试错容错、扁平化沟通。苏宁的组织机制已经无法适应,一个线上促销方案要经门店运营、财务、法务、品牌多个部门层层审批,等批下来竞争对手的活动早已结束。

反看京东的行动力,京东从2007年自建物流,坚持重资产投入仓储和配送队伍,到2010年形成覆盖全国的履约网络,仅用时三年。苏宁直到2017年才收购天天快递试图补齐物流短板,但当时天天快递的加盟制模式与苏宁直营体系格格不入,导致管理整合失败,日均单量从收购前的700万单跌至200万单,五年亏损25亿元。

策略上,京东从3C数码起步,逐步向全品类扩张,每一步扩张都有供应链和仓储的配套支撑,而苏宁则是从家电切入全品类。苏宁的百货、母婴、生鲜等品类的供应链能力需要从零开始,原供应链管理方式几乎无法匹配。苏宁试图用家电的经销差价去补贴全品类的价格战,结果资金使用效率极低。

图片

技术投入上,京东从2010年代开始大规模建设数据中心、研发智能仓储系统,而苏宁的技术投入长期停留在ERP和门店管理系统层面,对大数据推荐、用户画像等互联网核心能力的认知脱节。

更致命的是,张近东在用人上偏爱“忠诚听话”的老部下,对外部引进的互联网人才始终缺乏信任和授权,导致大量电商人才来了又走。正是这种组织惯性与互联网模式的结构性冲突,使得苏宁的电商转型,从一开始就注定了“形似而神不似”的结局。

另外,苏宁疯狂的多元化扩张成了“灰犀牛”加速奔来的核心动因。

自2012年起,苏宁开启了一场令人瞠目的“收购狂欢”:3.34亿美元控股PPTV、2.73亿欧元拿下国际米兰、27亿元收购万达百货、42.5亿元收购天天快递、48亿元收购家乐福中国80%股权、95亿元入股万达商业、140亿元投资蚂蚁集团、200亿元投资恒大地产……累计投入超过千亿元。这些投资有一个共同特点:与零售主业协同性低,整合难度大,预期收益实现慢,最终消耗了大量资金和管理资源。

最终,PPTV以5.2亿元贱卖,累计亏损超30亿元;天天快递管理混乱,五年亏25亿元;家乐福中国被收购后营收从255.74亿元暴跌逾97%;国际米兰累计注资超6亿欧元,最终因无法偿还贷款于2024年被迫易主。

更关键的是,其中两个最具代表性的投资“黑洞”直接拖垮了苏宁。第一个是苏宁小店——2018年苏宁提出“三年开两万家”的口号——其巅峰时期超5000家,但社区便利店毛利极低、高度依赖精细化运营,苏宁用做大卖场的思路去开小店,致使单店日销长期在千元级别,不算开店投入,两年直接亏损数十亿元,这可以说是战略上的重大失误。

第二个是恒大地产的200亿投资。2017年,苏宁向恒大地产战略投资200亿元,持有后者4.7%的股权。这笔投资绑定了一份对赌协议,如果恒大不能在约定时间内完成A股上市,苏宁有权要求恒大回购股权。2020年,恒大借壳深深房回A失败,触发回购条款,但彼时的恒大自身已深陷债务危机,根本无力履行回购承诺。

苏宁不仅拿不回这200亿元本金,反而因为与许家印的深度绑定,在恒大爆雷时遭受巨大信用冲击,这也成为压垮苏宁现金流最重的一根“羽毛”。这笔投资的失败,叠加其他多元化项目的损失,直接导致了苏宁流动性的彻底崩盘。

如今,苏宁走到了1元转让线上业务的局面,38家苏宁系企业账面资产仅968.39亿元,清算价值410.05亿元,总负债高达2387亿元。张近东也因连带责任从江苏首富到“净身出户”,不过十几年时间。

中国企业资本联盟副理事长、中国区首席经济学家柏文喜表示,苏宁缺的不是时机,而是资本纪律与战略定力,在渠道垄断上的利润被京东式线上直连模式击穿时,它用重资产去硬装线上流量,用跨界并购(体育、文娱、金融、地产、恒大200亿等)去对冲主业焦虑,最终导致现金流断裂。

天使投资人郭涛也认为:“苏宁1元挂牌转让电商业务算是传统零售巨头全面互联网化尝试失败的标志性事件。传统线下零售企业怀揣宏大蓝图向电商赛道突围,却未能建立可持续的商业模式,最终只能选择彻底剥离。这也意味着苏宁曾经‘沃尔玛+亚马逊’的战略构想已经完全成为历史。”

与阿里的镜像:两个方向,同一种困境

如果拿苏宁模式与阿里进行对比,会发现,在彼此的两个方向上,遇到的是同一种困境。

2016年,马云提出“新零售”,宣告阿里要从线上走到线下。几乎同一时期,张近东正带领苏宁从线下走向线上。一个要“下楼”,一个要“上楼”。

彼时,阿里对线下投入巨大,2017年224亿港元入股高鑫零售,2020年再增持280亿,累计504亿港元。到2025年却以131.38亿港元清仓高鑫零售,亏损约372.62亿港元。2014年收购银泰同样耗资不菲,十年后以74亿出售,亏损约93亿元。这两笔投资,不算运营与建设投入,仅买卖差价就亏近500亿港元。

另外,阿里的即时零售战略同样惨烈,初代盒马店面也大面积关停,单2025年4月至2026年3月就亏损近900亿元。阿里用真金白银验证了一个残酷事实:单用线上基因做线下也是一个伪命题,线下的租金、人工、供应链、门店管理,每一环都是重资产,投入回报周期极慢。

图片

苏宁用线下思维做电商,把电商简单理解为开个网站卖东西,忽视流量获取、数据驱动等核心能力。2013年“线上线下同价”致使单季利润骤降60%,烧钱做流量始终没能形成规模效应。

阿里下楼亏了,苏宁上楼也亏了。两者的共同教训是:跨界转型并非“资源平移”,而是“基因重组”。线上和线下,表面都是卖东西,内在逻辑却完全不同——前者是流量逻辑,后者是位置逻辑;前者是数据驱动,后者是经验驱动;前者追求规模效应,后者追求单店效益。

但一个关键区别让两者结局天差地别:阿里虽然亏了钱,但保住了大盘;苏宁亏了钱,却丢了所有。

阿里在亏损的同时,主营业务依然在产生巨额现金流,有足够资本去交学费试错。而苏宁的主营业务早在2014年就开始扣非亏损,它的学费,是靠卖资产、卖股权所借。

阿里在下楼受挫后便果断止损,2025年初接连清仓银泰和高鑫零售,收缩线下实体门店。而苏宁在上楼受挫后不仅没有收缩,反而变本加厉开启多元化扩张,最后越亏越投、越投越亏。如果说阿里犯的是战略试错的失误,苏宁犯的则是战略执拗的错误。

“线上线下成立的前提是互补,而不是互改。两者若是同一套KPI、同一套组织、同一套考核,就一定会互相拖累。”柏文喜这样表示。

与沃尔玛的镜像:谁更懂“守根基”?

如果说苏宁与阿里的对比是“两个方向的跨界之困”,那么苏宁与沃尔玛的对比,则是一场关于“根基守护”的深刻较量。

与苏宁阿里不同,沃尔玛与亚马逊两家企业始终守着自己的基本盘,没有盲目跨界全盘复刻对方模式。

沃尔玛清晰地认识到自身核心优势在于线下实体供应链、全球采购体系与线下门店网络,面对电商浪潮没有放弃根基去全力模仿纯互联网平台,而是将线上业务作为补充,用新的信息技术,依托成熟供应链稳步迭代,不进行激进颠覆式改造。

图片

同时,亚马逊也牢牢立足线上原生能力,专注数字化运营、算法与线上供应链体系,也没有大规模自建重资产实体门店,避免陷入并不熟悉的线下管理泥潭。在行业竞争逻辑层面,两家企业是互补错位竞争,而非同质化硬碰硬。

并且,亚马逊还宣布为沃尔玛平台的订单提供物流履约服务——竞争对手在为竞争对手送货,这说明两家巨头清楚各自的基因边界,各守其位、各展所长。

据了解,沃尔玛FY2026全球营收超7130亿美元、全球门店已超10700家;亚马逊2025年线上商店收入占比37.56%,实体店仅占3.15%。沃尔玛没有急于全面转向线上,而是把4600家门店变成电商履约节点——线上下单、门店拣货、路边自提。亚马逊也没有被传统影响,持续做原生线上生态,并用AWS(占比17.96%)、广告等高利润业务重构增长引擎。

反观苏宁,既要守住线下盘子,又要不顾一切对标互联网平台,同时两套体系资源互相争夺,造成战略资源极度分散。

苏宁把线下门店当成了“包袱”,它似乎忘记了问自己的核心能力是什么,反而急着在问别人有什么,而我为什么没有?沃尔玛将门店视作仓库进行资产复用,苏宁则“另起炉灶+门店续命”的双重烧钱。前者是用存量资产赚增量,后者是用增量失血拖垮存量。这样导致的局面是,沃尔玛的线上业务是线下的延伸,苏宁的线上是线下的对立。

从苏宁与沃尔玛的镜像对比再一次让我们看到:转型不是抛弃过去,而是让过去成为未来的基石。抛弃根基的转型是空中楼阁,守住根基的转型才能厚积薄发。

与国美的镜像:一场反事实的推演

众所周知,苏宁与国美的关系,是中国商业史上最富戏剧性的一对对手,一南一北,双雄争霸,从20世纪末一直斗到21世纪。

2008年11月,黄光裕因操纵股价被警方调查。消息传出,苏宁电器开盘即涨停,资本市场用真金白银支持了苏宁,仿佛在说国美的时代结束了,苏宁的时代来了。果然,一年后,苏宁在门店数量、销售规模、营业利润、股票市值上都全面超越国美。可以说,这是苏宁历史上最好的时刻,没有之一。

对手倒下,自己登顶。如果此时张近东选择“退休”,靠原有基本盘专注线下家电零售,提升单店效益,深耕供应链的话,苏宁大概率能在家电线下渠道保持多年绝对优势。实际上,家电是重体验、重服务的品类,即便到2026年,京东、天猫仍在大力铺设线下体验店,线下家电零售的“蛋糕”从未消失。

但张近东没有选择“退休”,他选择了另一条路:扩张。做电商、搞体育、玩影视、投地产、开小店、收百货……每一项都在分散资源、消耗现金。结果电商没有稳定,多元化投资又几乎全军覆没,线下家电零售的基本盘因长期被忽视,被各路对手逐步蚕食。

而同样的,也是最具讽刺意味的是,当黄光裕2021年出狱后“积极作为”,反而加速了国美的衰败。出狱后他喊出“18个月恢复市场地位”,发动“真低价”攻势、烧钱做“真快乐”APP、三年开万家社区超市、进军新能源汽车等等。结果出狱五年,国美累计亏损523亿元,股价从千亿市值跌到不足10亿港元,门店从4000多家砍到不足200家,员工裁到364人。黄光裕的出狱没有拯救国美,反而加速了国美的毁灭。

这就引出了一个令人唏嘘的反事实推演:如果2008年黄光裕入狱后,张近东选择什么也不做,苏宁会不会比现在更好?

答案是:几乎可以肯定。

2008年到2018年这十年,是苏宁最不该折腾的十年——对手倒下、行业登顶、现金流充沛。这十年本该是苏宁“闷声发大财”的黄金窗口,比如巩固线下、优化供应链、深耕下沉市场。如果张近东选择“不作为”,不搞电商转型、不搞多元化扩张、不搞高杠杆投资,苏宁大概率能成为一头“现金奶牛”,尽管市场规模会被电商挤压,但线下利润依然丰厚、现金流也相对稳定。

图片

可惜,张近东选择了“乱作为”。他不仅没有珍惜黄光裕入狱带来的战略窗口,反而用这个窗口去做最不该做的事——四面出击、盲目扩张。他浪费了对手倒下的十年,也浪费了自己最大的竞争优势。

苏宁与国美的镜像,最终呈现出一种黑色幽默式的对称,黄光裕在狱中时国美虽衰落但还活着,黄光裕出狱后“积极作为”,国美反而加速衰败。同样的,张近东在对手倒下时“积极作为”,苏宁反而走向崩溃。如果他选择“不作为”,苏宁很有可能还活着,且大有机会活得更好。

许多时候,“不作为”比“乱作为”更正确——这是苏宁和国美用两千多亿的代价共同验证的残酷真理。

如今,苏宁2387亿债务重整尘埃落定,苏宁的故事留给后来者的,是一份沉甸甸的教训,是一个关于“看见未来却未能抵达”的悲剧——当那个庞大的灰色身影最终撞上来的时候,一切都已经结束。好在,这个故事是完整的、动人的,也许,这就是它在中国商业史上留下的最大意义。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

本文首发于 亿邦动力 官方网站

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

苏宁电商转型失败的核心原因有哪些?

苏宁电商转型失败核心原因包括:一是组织机制僵化,层层审批的管理模式无法适配互联网快速迭代的需求;二是盲目开展多元化扩张,大量跨界投资与零售主业协同性极低,消耗巨额现金流;三是200亿投资恒大失败触发流动性崩盘,最终只能1元转让电商业务。

传统零售企业跨界转型需要注意什么?

传统零售企业跨界转型首先要守住自身核心优势基本盘,不能盲目抛弃原有根基;其次要明确不同赛道的逻辑差异,转型是基因重组而非简单资源平移;还要保持战略定力,避免盲目多元化分散资源,出现失误要及时止损,防范可预见的“灰犀牛”风险。

线上零售和线下零售的核心逻辑差异是什么?

线上零售和线下零售核心逻辑存在本质差异:前者是流量逻辑,靠数据驱动,追求规模效应;后者是位置逻辑,靠经验驱动,追求单店效益。二者转型并非简单资源平移,而是需要基因重组,采用同一套管理考核体系极易互相拖累。

苏宁和国美衰败的共同教训是什么?

苏宁与国美衰败的共同教训是企业切忌在战略方向不清晰时盲目“乱作为”:二者均在自身具备行业优势、现金流充裕的阶段,盲目跨界开展电商、多元化扩张等动作,分散核心业务资源引发现金流断裂,有时“不作为”远好于“乱作为”。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0