广告
加载中

首届AI双十一 电商格局的变与不变丨亿邦双11观察

石航千 2026-11-02 18:04
石航千 2026/11/02 18:04

邦小白快读

EN
全文速览

总1:本届双11被称为首届AI双11,平台把AI用于商家经营和消费者导购。

1.阿里推出千问办公电商版,让商家一个入口经营多平台,并上线Personal Agent千问GO;

2.抖音在商家后台划分豆包生意专区,用双十一问豆包鼓励用户尝试AI导购;

3.京东升级京麦AI经营中心,推动商家生意全链路智能化。

总2:值得关注的数据和实操信号。

1.截至2025年底网民11.25亿、网购用户9.37亿,网上零售占社零从27.6%降至26.1%,存量竞争靠抢;

2.抖音智能优惠券按人动态补贴,不额外收商家费用,帮85%头部商家获生意爆发;

3.千问接入淘宝闪购后,即时零售中靠AI完成消费的用户复购率近70%;豆包上半年日均电商GMV超1000万元。

总1:品牌营销正被AI重构,内容与入口成为关键。

1.短剧因AI制作供给井喷、受众全民化,红果短剧8月日活1.77亿、月活4.03亿,人均单日使用151分钟;

2.直播、种草视频、剧情广告都可被AI改造,某头部机构AI视频带货月GMV超4000万,AI部分成本仅几毛钱;

3.淘宝、千问、豆包等正争夺AI购物入口,品牌需关注新流量入口和用户心智。

总2:价格与用户运营更精细。

1.抖音从卷最低价转向智能优惠券,按人动态补贴,不额外收商家费用,85%头部商家获爆发;

2.淘宝打通会员生态数据,可从机票、减脂餐等交叉识别长期需求;

3.平台现阶段让渡AI提效红利,品牌可借AI降本、测内容、提匹配效率,并关注GEO。

总1:AI工具成为卖家经营标配。

1.阿里千问办公电商版让商家一个入口经营多平台;

2.抖音商家后台有豆包生意专区,可管理订单、GMV、ROI等数据;

3.京东升级京麦AI经营中心,推动全链路智能化。

总2:流量和成交机会在AI入口与内容。

1.豆包上半年日均电商GMV超1000万元、618约1亿元,已成独立成交渠道并收佣金;

2.千问接入淘宝闪购后AI消费复购近70%;

3.红果短剧日活1.77亿,抖音商城已入驻其C位页面;AI视频带货月GMV可超4000万。

总3:风险与学习点。平台让渡提效红利,但AI入口收佣、广告税价值待解;拼多多仅低调跟进AI导购,说明不必盲目追风;卖家应抓紧GEO、内容测试和精细化优惠。

总1:AI正在改变内容化供给和电商经营方式。

1.短剧从剧本、拍摄到成片已实现AI制作,供给井喷,受众从三保人群走向全民化;

2.AI视频中的虚拟人物几乎看不出和真人差别,融合实拍和AI的视频,AI部分成本仅几毛钱;

3.阿里千问办公电商版、京东京麦AI经营中心等工具,推动商家多平台经营和全链路数字化。

总2:工厂可关注的商业机会。

1.内容流量带购物,红果短剧日活1.77亿、月活4.03亿,抖音商城已入驻其C位页面;

2.抖音智能优惠券按人动态补贴,不额外收商家费用,帮85%头部商家获生意爆发;

3.平台对需求识别更长期、更交叉,如淘宝借生态数据从机票、减脂餐判断需求,提示生产端要重视数据反馈和柔性供给。

总1:AI正从后台提效走向前端成交。

1.平台把AI用于导购、智能优惠、经营中心;

2.抖音智能优惠券按人动态补贴,不额外收商家费用,85%头部商家获爆发;

3.千问打通淘宝40亿商品库,AI消费在即时零售复购近70%;豆包成独立成交渠道并收佣。

总2:客户痛点集中在入口、内容和成本。

1.商家要面对AI入口佣金、广告税价值待解;

2.内容流量向短剧迁移,红果日活1.77亿、人均单日151分钟;

3.AI视频带货月GMV超4000万,AI部分成本几毛,但需提高爆款率。

总3:服务机会。帮商家做GEO、AI内容测试与放大、多平台AI经营、动态优惠策略和入口归因。

总1:平台正把AI做成新竞争变量。

1.阿里用千问办公电商版、千问GO和千问App卡位购物入口,打通淘宝40亿商品库;

2.抖音用豆包生意专区、双十一问豆包和智能优惠券,豆包618总GMV约1亿元并收佣;

3.京东升级京麦AI经营中心,拼多多仅低调跟进AI导购。

总2:存量市场运营要靠抢和提效。网购用户9.37亿,网上零售占社零从27.6%降至26.1%,平台靠抢跑、抢券、抢钱包;淘宝打通会员生态数据做交叉需求识别;红果短剧日活1.77亿,抖音商城入驻其C位。

总3:风向与风险。AI仍以基础设施让渡效率红利,但AI购物若成主流,平台广告位价值、无超级入口平台生存根基、Token税和GEO效果都待解,需边打边想。

总1:AI成为电商结构性增长的新技术变量。

1.行业经历流量、模式、技术驱动三阶段,AI被期待催生新电商模式和新巨头;

2.平台竞争从二选一、外链拦截转向AI提效,抖音智能优惠券、淘宝生态数据交叉、千问和豆包入口均是样本;

3.内容侧AI短剧、AI视频带货带来新流量和营销路径。

总2:新问题集中爆发。

1.存量市场下网购用户9.37亿、网上零售占社零从27.6%降至26.1%,增长靠抢;

2.AI购物入口化后,广告税、Token税、平台广告价值、无超级入口平台生存根基待解;

3.拼多多按兵不动是掉队还是独醒,AI是否必选项、红利如何分配、GEO是否最佳增长方式均无定论。

总3:启示是平台、商家、消费者需在干中学中重建生态。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Summary 1: This year’s Double 11 has been billed as the first AI-driven Double 11, with platforms deploying AI across merchant operations and consumer shopping guidance.

1. Alibaba launched the Qwen Office e-commerce edition, giving merchants a single entry point to operate across multiple platforms, and introduced the Personal Agent Qwen GO.

2. Douyin created a Doubao business section in its merchant backend and encouraged users to try AI shopping guidance through 'Ask Doubao for Double 11'.

3. JD.com upgraded its Jingmai AI operations center to make merchants’ entire business chain more intelligent.

Summary 2: Key data and practical signals worth noting.

1. By the end of 2025, China had 1.125 billion internet users and 937 million online shoppers; online retail’s share of total retail sales fell from 27.6% to 26.1%, meaning growth in a mature market depends on capturing share.

2. Douyin’s smart coupons provide dynamic, person-specific subsidies without extra merchant fees, helping 85% of top merchants achieve business surges.

3. After Qwen was integrated with Taobao Flash Sale, users who completed purchases through AI in instant retail had a repurchase rate of nearly 70%; Doubao’s average daily e-commerce GMV exceeded RMB 10 million in the first half of the year.

Summary 1: Brand marketing is being reshaped by AI, with content and entry points becoming critical.

1. AI production has caused a surge in short-drama supply and expanded audiences to the mainstream; Hongguo Short Drama had 177 million DAUs and 403 million MAUs in August, with 151 minutes of average daily usage per user.

2. Livestreaming, seeding videos, and narrative ads can all be transformed by AI; a leading agency generated more than RMB 40 million in monthly GMV from AI video commerce, with the AI portion costing only a few tenths of a yuan.

3. Taobao, Qwen, Doubao, and others are competing for AI shopping entry points, so brands need to watch new traffic gateways and user mindshare.

Summary 2: Pricing and user operations are becoming more granular.

1. Douyin is shifting from chasing lowest prices to smart coupons with dynamic, person-specific subsidies and no extra merchant fees, helping 85% of top merchants achieve surges.

2. Taobao has connected member-ecosystem data, enabling cross-identification of long-term demand from signals such as flight tickets and weight-loss meals.

3. Platforms are currently ceding AI efficiency gains; brands can use AI to cut costs, test content, improve matching efficiency, and pay attention to GEO.

Summary 1: AI tools are becoming standard for sellers.

1. Alibaba’s Qwen Office e-commerce edition gives merchants one entry point to operate across multiple platforms.

2. Douyin’s merchant backend includes a Doubao business section for managing orders, GMV, ROI, and other data.

3. JD.com upgraded its Jingmai AI operations center to drive intelligence across the entire chain.

Summary 2: Traffic and transaction opportunities lie in AI entry points and content.

1. Doubao’s average daily e-commerce GMV exceeded RMB 10 million in the first half of the year and reached about RMB 100 million during 618; it has become an independent transaction channel and charges commissions.

2. After Qwen was integrated with Taobao Flash Sale, AI-driven purchases in instant retail saw a repurchase rate of nearly 70%.

3. Hongguo Short Drama has 177 million DAUs, and Douyin Mall has taken a prominent position on its hero page; AI video commerce can exceed RMB 40 million in monthly GMV.

Summary 3: Risks and learning points. Platforms are ceding efficiency gains, but commission from AI entry points and the value of the advertising tax remain unresolved; Pinduoduo has only quietly followed with AI shopping guidance, suggesting sellers need not chase trends blindly; sellers should focus on GEO, content testing, and refined coupons.

Summary 1: AI is changing content-based supply and e-commerce operations.

1. Short dramas now use AI from script and shooting to final production, causing supply to surge and audiences to expand from the 'three guarantees' demographic to the mainstream.

2. Virtual humans in AI videos are nearly indistinguishable from real people; in videos combining live-action and AI, the AI portion costs only a few tenths of a yuan.

3. Tools such as Alibaba’s Qwen Office e-commerce edition and JD.com’s Jingmai AI operations center are pushing merchants toward multi-platform operations and end-to-end digitalization.

Summary 2: Commercial opportunities factories can watch.

1. Content traffic drives shopping: Hongguo Short Drama has 177 million DAUs and 403 million MAUs, and Douyin Mall has taken a prominent position on its homepage.

2. Douyin’s smart coupons provide dynamic, person-specific subsidies without extra merchant fees, helping 85% of top merchants achieve business surges.

3. Platforms are identifying demand over longer time horizons and across more categories—for example, Taobao uses ecosystem data to infer demand from flight tickets and weight-loss meals—indicating that production should value data feedback and flexible supply.

Summary 1: AI is moving from back-end efficiency to front-end transactions.

1. Platforms are using AI for shopping guidance, smart discounts, and operations centers.

2. Douyin’s smart coupons provide dynamic, person-specific subsidies without extra merchant fees, helping 85% of top merchants achieve surges.

3. Qwen connected Taobao’s 4 billion-product catalog, AI-driven purchases in instant retail saw a repurchase rate of nearly 70%, and Doubao has become an independent transaction channel that charges commissions.

Summary 2: Client pain points center on entry points, content, and costs.

1. Merchants must deal with commissions from AI entry points and unresolved value from the advertising tax.

2. Content traffic is shifting to short dramas; Hongguo has 177 million DAUs and 151 minutes of average daily usage per user.

3. AI video commerce can exceed RMB 40 million in monthly GMV, with the AI portion costing a few tenths of a yuan, but hit rates need to improve.

Summary 3: Service opportunities. Help merchants with GEO, AI content testing and scaling, multi-platform AI operations, dynamic discount strategies, and entry-point attribution.

Summary 1: Platforms are turning AI into a new competitive variable.

1. Alibaba is positioning the Qwen Office e-commerce edition, Qwen GO, and the Qwen app as shopping entry points and connected Taobao’s 4 billion-product catalog.

2. Douyin is using the Doubao business section, 'Ask Doubao for Double 11,' and smart coupons; Doubao’s total GMV during 618 was about RMB 100 million and it charges commissions.

3. JD.com upgraded its Jingmai AI operations center, while Pinduoduo has only quietly followed with AI shopping guidance.

Summary 2: In a mature market, operations depend on capturing share and improving efficiency. There are 937 million online shoppers, and online retail’s share of total retail sales fell from 27.6% to 26.1%; platforms are competing to get ahead, capture coupons, and capture wallets. Taobao has connected member-ecosystem data for cross-category demand identification; Hongguo Short Drama has 177 million DAUs, and Douyin Mall has established a presence on its hero page.

Summary 3: Direction and risks. AI remains an infrastructure that cedes efficiency gains, but if AI shopping becomes mainstream, the value of platform ad inventory, the survival foundation of platforms without a super entry point, the token tax, and GEO effectiveness all remain unresolved; platforms must fight while they think.

Summary 1: AI has become a new technological variable for structural growth in e-commerce.

1. The industry has gone through three stages—traffic, model, and technology-driven—and AI is expected to spawn new e-commerce models and new giants.

2. Platform competition has shifted from exclusive choice and external-link blocking to AI-driven efficiency; Douyin’s smart coupons, Taobao’s cross-category ecosystem data, and the Qwen and Doubao entry points are all samples.

3. On the content side, AI short dramas and AI video commerce are creating new traffic and marketing pathways.

Summary 2: New problems are emerging rapidly.

1. In a mature market, there are 937 million online shoppers, and online retail’s share of total retail sales fell from 27.6% to 26.1%; growth depends on capturing share.

2. As AI shopping becomes gateway-based, the advertising tax, token tax, platform advertising value, and the survival foundation of platforms without a super entry point remain unresolved.

3. Whether Pinduoduo’s inaction means falling behind or being uniquely clear-headed, whether AI is mandatory, how the gains are distributed, and whether GEO is the best growth approach all remain undecided.

Summary 3: The implication is that platforms, merchants, and consumers need to rebuild the ecosystem through learning by doing.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

一场看不到终点的纷争。

【亿邦原创】双11,好像没有以前那么“接地气”了。

曾经那个把最便宜、全年最大优惠挂在嘴边的双11,今年直到预售快开始,几乎都闭口不谈价格,而是满口的AI。有接近平台的人私下给这次双11定了调——“首届AI双11”。

双11前,阿里一面推出千问办公电商版,让商家用一个入口经营多平台生意,一面上线Personal Agent“千问GO!”,为用户提供覆盖购物场景的个人智能助理。抖音则在商家后台划分出豆包生意专区,还用“双十一问豆包”鼓励用户尝试AI导购。而京东早在大促招商时,就升级了京麦AI经营中心,推动商家生意的全链路智能化……

但用上了“新武器”的平台们,在大促里似乎又没能免俗。

今年双11,不止大促开启的时间,连发优惠券的时间点,平台之间都卷了起来。这边刚有平台提前两天为VIP用户发放优惠券,那边就有平台在当天下午紧急面向“重点人群”提前发出第一波优惠券……延续着笨拙的你追我赶。

这也是一种焦虑的体现。

虽然平台们都认定,AI会为行业带来久违的质变。但究竟AI会带行业走向哪里?加入AI的新一轮平台排位赛要怎么打?谁更容易获得胜利,最终的战利品又是什么?在一切悬而未决之前,原本的一切近身肉搏,都还要继续。

01

存量市场只能靠“抢”了?

“抢跑”这件事儿,为什么这么重要?

我们先看一组数据。

截至2025年底,我国网民规模达11.25亿人,互联网普及率超80%;其中网购用户9.37亿,超过网民的83%。电商平台的用户总量增长空间已经基本耗尽,想要用户增长,只能靠“抢”。

2023年到2025年,在社零总额增长不到中个位数的情况下,实物商品网上零售占社零比重还从27.6%下降到了26.1%。线上消费红利不再,平台想要交易额增长,也要靠“抢”。

在双11里“抢跑”,抢的不止是代表流量的注意力,更是先一刻占据用户钱包的身位。这种“卷到每一步”的氛围,也是过去很长一段时间里,平台竞争状态的真实缩影。(以上相关数据来自中国互联网络信息中心、国家统计局)

获客成本越来越高,价格越卷越低,优惠玩法越来越多……一年年大促的挣扎过后,平台、商家、消费者都意识到了不对劲儿,于是陷入了今天所谓的“集体理性”。
只是,电商这艘大船的油门,真的就此松开了吗?

过去20多年,电商行业经历过至少三种结构性的增长:流量驱动、模式驱动、技术驱动。

依靠网民扩张的流量红利期,除了供给足够丰富的综合电商平台,垂类平台也有不错的生存空间;流量见顶后,行业开始依靠模式创新延续增长,社交模式的代表拼多多、主打短视频直播的抖音快手等纷纷崛起……

但这些新模式背后,其实都在以某种新技术作为原动力,比如互联网、移动互联网、直播短视频编码等。

这也是为什么,由新技术作为行业增长的驱动力,往往更被期待,因为它催生的可能不止是一种新的电商模式,还有可能是一批新的行业巨兽,进而彻底改变行业的格局。

如今这份期待,被每周甚至每天都在进步的AI全面拉满了。只是今天,平台之间的竞争不再是条条大路通罗马,因为谁也不知道这条路通往的会是哪。

02

算法算出的 “直觉”

存量市场里,平台要怎样占得更大的市场?

站在电商交易的视角,平台在做的事情并不复杂:提供商品、吸引用户、将商品卖给用户。这几件事,对应着电商平台的底层竞争目标:更丰富的供给、更大的流量、更高的供需匹配效率。

当年,让商家们无比苦恼的平台二选一,时不时出现的各种外链拦截,电商和内容平台之间的极限拉扯等等,万变不离其宗。不过是市场环境在变化,平台之间的竞争手段也随之变化。

电商如今已经是一个成熟市场,竞争手段也被严格规范,如果没有新的变量出现,平台竞争只能从“跳高比赛”被迫走向有你没我的“无限战争”。好在,AI开始发挥作用了。

首先带来的,就是更高的供需匹配效率。

主打“兴趣电商”的抖音,用5年时间就做到了淘宝、京东20年才做到的规模,正是依赖强大的算法能力,高效地匹配起了海量需求和海量供给,进而实现了指数级的增长。

今天,它在电商场景里对AI的应用,已经从后端基础上走向了前端。最典型的,它让消费者最在意的最低价“消失”了。

很多用户会发现,针对意向尤其是加购商品,抖音会随时补贴针对性的智能优惠券,帮消费者下最后的决心。曾经推荐的千人千面,已经演变成了优惠的千人千面,相当于平台可以向每个人提供定制的智能优惠方案。

用服务商的话说,抖音能算出某个消费者,在看到什么程度的优惠就会下单。只需要给到合适的优惠刺激,不必过度让利。而且算法,的确就是抖音一直以来的优势。

从卷最低价变成动态优惠,只是交互上的一个小变化,似乎每个平台都能做。但从智能优惠券的产品细则里可以看到,抖音在不额外收取商家费用的前提下,已经用这个产品帮85%的头部商家获得了生意爆发。

这恰恰说明,在AI探索期,平台竞争不再是针对同一个特定目标,而是在拼一种“直觉”,一种能先于对手发现,如何用AI放大自身底层优势的直觉。

京东如何用AI放大自营电商的能力?拼多多如何用AI打破社交模式的边界?小红书如何用AI进一步释放社区的价值?……

如果想不到,自己又有没有能力创造出另一种新的价值?

淘宝就很清楚自己的优势——生态。一年前,淘宝大会员的打通,就是平台借生态优势提升供需匹配效率的关键动作。

把用户放在同一会员体系下,意味着集团生态内各平台之间的数据打通。在此之前,淘宝对用户需求的理解更像是线性的,用户买了帐篷,就继续推荐露营椅。当整个生态的数据连通,一个网状的需求解析就会被展开。

比如,当用户在飞猪买了往返三亚的机票,淘宝便可以为他推荐防晒产品,还可以在返程前向他推荐晒后修复产品。再比如,有用户买了健身架,以前淘宝无从判断他3个月后还在不在健身,但如果他总在淘宝闪购订减脂餐,那么继续向他推荐健身用品就不会错。

当平台拥有足够的购物场景数据,又可以用AI有效交叉,平台对需求的理解就可以更全面,更长期,甚至能先于用户去发现他的需求。

而当AI不止能提高存量供需的匹配效率,还有能力发现未被挖掘的需求。或许意味着,行业里看似足够丰富的供给,也会出现新的挖潜空间。

03

流量跟着内容跑?

那看似已经见顶的流量呢?

流量追随内容。

以前的大促里,有吸引全体电商购物者的双11晚会,也有两个人就虹吸4亿观看的超头直播间。如今,内容多元爆发,这些形式几乎都失效了。今年,某平台双11前的预热晚会明星云集,但直到结束,官方直播也仅积累了5000多万观看。

大家的注意力去哪了?

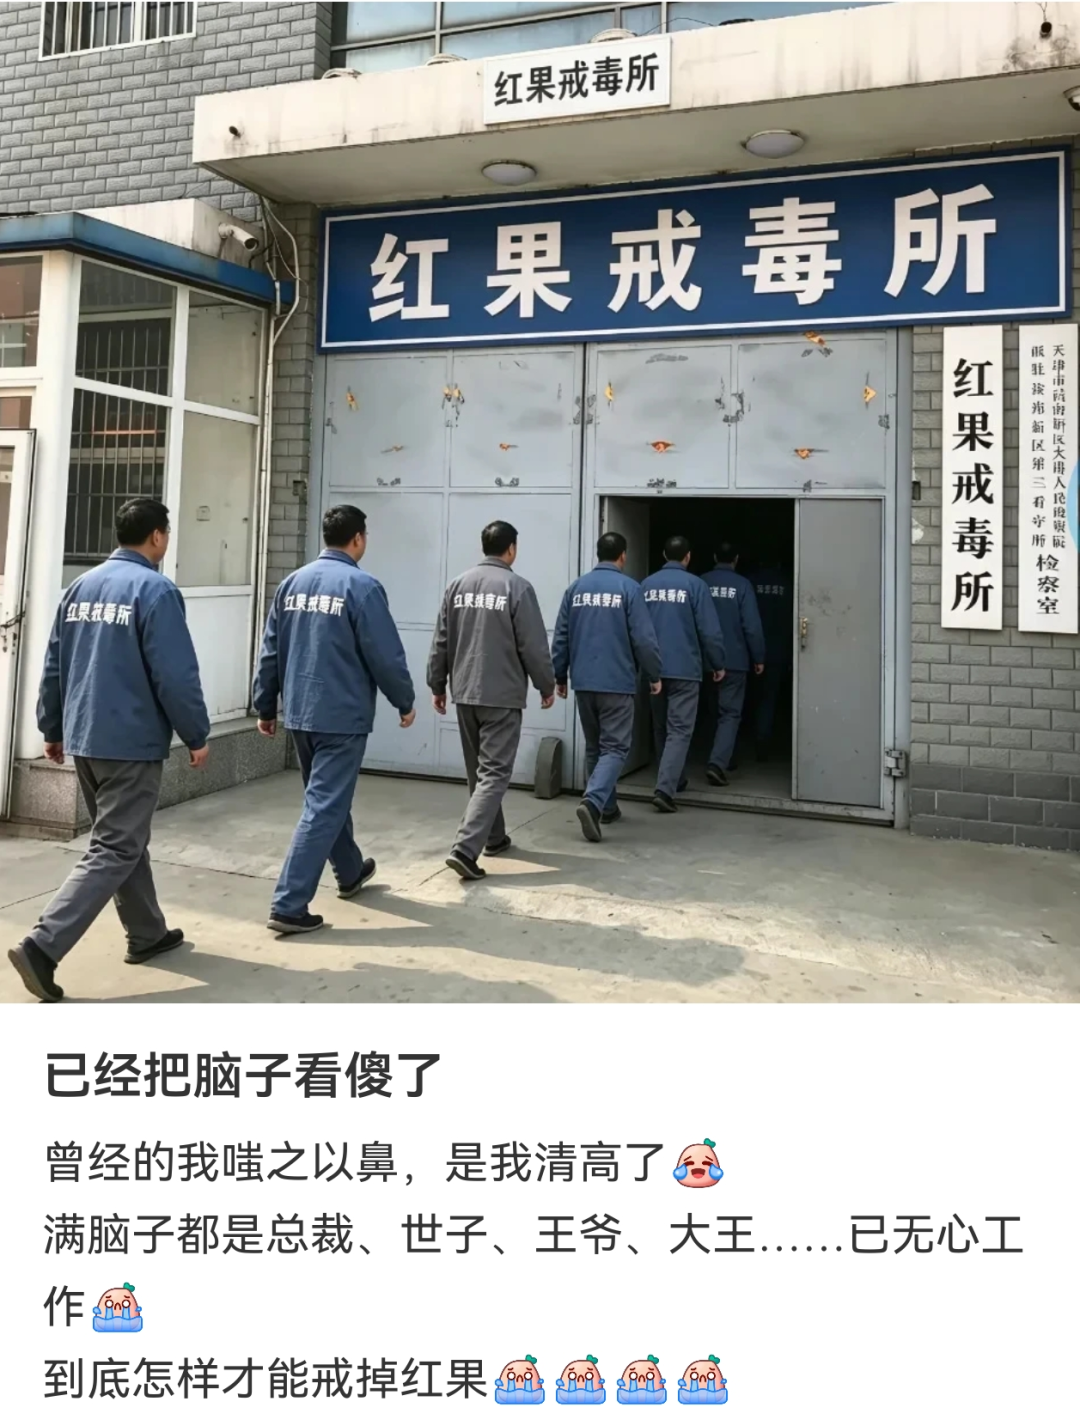
最近网上流传着一个词——戒红所。这个梗来自很多网友的真实感受——刷红果短剧、漫剧根本停不下来。于是有人把卸载红果比作“戒断反应”,像戒瘾一样。

图源:小红书-WW

毋庸置疑,当下最能吸引流量的内容之一就是短剧,而“全民短剧”的盛况,也是AI造就的。

早在生成式AI爆发前,短剧已经凭借“三秒一个冲突十秒一个反转”、一周一个剧本的节奏,短短几年就“把横店变成了竖店”。现在,从剧本、拍摄到成片,短剧已经完全实现了AI制作,短剧因此供给迎来井喷。

更重要的是,AI可以打破一切实拍局限,无厘头地改编游戏画面、细致地呈现军事场景……于是,短剧受众也彻底跳出了“三保人群”(此前短剧受众被业内调侃为保安保洁保姆),开始变得全民化。

抖音在这算是拿下了一局,因为内容领域的黑马红果短剧,正是它在字节旗下的兄弟平台。而且当下,抖音商城已经入驻了红果App的C位页面,用户在红果里就能直接购物。

根据QuestMobile数据,今年8月,红果短剧日活达1.77亿,月活4.03亿;用户的人均单日使用时长已达151分钟,抖音、微信和小红书分别约为133.5分钟、98.3分钟和95.7分钟;月均总使用时长约为8321亿分钟,是“爱优腾”三家合计的3.8倍,而一年半前,这个数字还不到三家之和的一半。

但回归电商场景,其实几乎所有内容形式,也都有机会被AI改造,注入天马行空的吸引力:直播、种草视频、剧情广告……

AI不仅能降低这些内容的制作门槛,提高其质量和产量,更可以实现高效测试。生产者可以低成本制作出大量内容,根据测试结果,再精准加码放大某些作品的商业价值。

这背后,带动的是整个内容产业的变化,也会带来新的内容机会,新的营销方式,新的品牌增长路径。

比如很多头部MCN机构都在开拓的“AI视频带货”业务。

基于当下的技术,AI视频中的虚拟人物几乎已经看不出和真人存在差别。某头部机构AI视频带货的月GMV已经突破4000万,而一条融合实拍和AI的视频,AI部分的成本仅在几毛钱。这些机构还会对优质的带货视频进行细致拆解,不断提升内容制作的爆款率。

AI带来的流量红利明确地指向了内容,那是否意味着,新一轮的流量竞争,内容类电商平台稳赢了?如果只说流量,或许是的;但如果讨论电商流量,还要打个问号。

04

AI能成为主要购买入口吗?

“第一购物入口”这个心智,始终是影响平台格局的重要因素。

几年前,以淘宝、京东为代表的电商平台重仓内容,要补充的就是流量。手握内容的抖音、小红书等想做电商,也都经历过构建心智的挑战。事实证明,从电商到内容的确很难,但也不是有足够的流量,就能对电商平台弯道超车。

所以在AI时代,“第一购物入口”仍是必争之地。

淘宝的动作最为直接:一边守住淘宝的基本盘,在App中内置AI导购助手,让用户以自然语言和AI对话就能完成整个购物流程;另一边,用独立大模型向外拓展新的流量入口,以千问App卡位 “购物决策第一站”。

今年春节,千问用30亿免单补贴(那场刷屏的“请喝奶茶”),把AI能购物这件事儿摆到了近1.3亿用户面前。紧接着5月,千问就全面打通淘宝40亿全品类商品库,实现了选品、比价、下单到售后的完整闭环。

至此,千问的定位不再是淘宝的辅助,而是用户产生购物需求时的入口。阿里在有意识的将电商流量从平台内的搜索,前置到AI对话框,从接住甚至讨论用户的需求开始。

而转折点已经来了。阿里在一场行业大会上透露,千问接入淘宝闪购后,即时零售场景中,靠AI完成消费的用户,复购率已接近70%。这是个明确的信号,AI购物不再是一种尝鲜,而是真的在变成一种习惯。

入口掌握着流量分发权。平台想要避免沦为大模型背后的供货平台,最直接的办法就是创造属于自己的入口,在这轮AI电商竞赛中占据先机。

月活超4亿的豆包,今年也开始探索起了电商能力,在对话框推荐抖音商品卡,正式上线“帮你选”后更是让用户购物全程都无需跳出豆包。

今年上半年,豆包日均电商GMV突破1000万元,618期间豆包渠道总GMV约1亿元。于是,基于抖音电商对豆包订单的归因,成为独立成交渠道的豆包,开始面向电商订单收取佣金。商家也可以在后台查看豆包运营专区,管理订单、GMV、ROI等数据。

收取佣金这一步,让部分商家产生了情绪,认为毕竟AI入口尚在尝试阶段,应该鼓励共同尝试。但也有商家理性地认为,与其“被养肥再被割韭菜”,平台以一个合理的方式收取“Token税”反而更显长期主义,不如抓紧搞好GEO。

AI导购,似乎成了一个公认的,可以重构电商流量的方式。除了阿里和字节试图在创造AI购物的超级入口,其他平台也几乎都在App中加入了AI导购功能。

但值得关注的是,除了内嵌AI导购,各家平台都还有很多在AI电商方面的声音。可拼多多除了在App内低调跟进了AI导购这个行业标配,就几乎没再行动。

这其实是一个非常值得思考的问题。当年稳稳抓住社交浪潮弯道超车的拼多多,为什么好像忽视了AI的机会?是真的掉队,还是众人皆醉它独醒?

05

平台可能也是“边打边想”?

平台竞争最终的结果,指向收益。但当下,平台们为了探索AI似乎都很“舍得”。

重金补贴培养用户AI购物的习惯,提供各类比价、试穿等AI功能提升购物体验,普惠各种AI能力让商家用AI经营提效……

电商平台赚钱的本质,是把聚集来的流量卖给商家,收取广告费和租金都在这个逻辑之上。从各家平台的公开数据和表述来看,AI还在以经营基础设施的形式存在于既有业务,主要作用于提效而非收益。

或者说,平台们在让渡技术投入带来的效率红利,让商家获得投放的提效。这和平台的逐利性似乎是相悖的。

回归电商中几个角色的关系,就变得合理了。平台、商家和消费者,就像是森林、植物和动物。

森林里有水土、阳光雨露,也有变换的气候和自然法则,它要保持好环境才能防止植物退化或者动物迁徙。植物大小高低不同,能汲取到的养分也不同,但都日复一日光合作用,不断结出鲜美的果实让动物选择,以获得物种扩大的机会。而动物是自由的,既可以迁徙,也拥有反向塑造森林环境的能力。

站在这个角度,平台阶段性地让渡红利,其实是一种对未来的投资。可以是AI,也可以是别的,任何变量出现时,施惠于商家和用户,总会让生态繁荣发展,为自己积累长期获得收益的机会。

那么一个问题来了,如果AI购物有一天真的完全实现,商家还有必要向平台交“广告税”吗?

曾经的电商购物,用户从萌生需求开始,会经历一个漫长的过程,查资料、翻种草、搜产品、比价格等等才能最终走向交易,每一步,都有平台可掌握的“广告位”。但当AI购物成型,用户只需要和AI提出想法,其余整个过程,AI都会在“后台”代劳。

如果用户不再接触任何交互界面,平台的广告价值在哪?那些没有超级AI入口,又只负责决策某一环比如种草的平台,生存的根基又会在哪?

这么一看,拼多多的按兵不动真的有点意思。

不过,电商行业对AI的积极探索无可非议。虽然AI时代的电商终局无法预测,但带来的行业活力显而易见。只是,还有很多问题尚待思考。

AI到底是不是每个平台的必选项?电商Token的价值要如何衡量?AI带来的红利最终会如何分配?AI增长的最佳方式真的是GEO吗?……

没关系,反正大家都要“干中学”,这或许是个好机会,让长期被财务数据捆绑的平台,跟对平台又爱又恨的商家重新站在一起,抛开那些俗气的评价,创造一片全新的森林。

识别上方二维码,查看更多双11最新内容

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

本文首发于 亿邦动力 官方网站
文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

AI双十一期间电商平台推出了哪些AI购物功能?

阿里推出千问办公电商版,让商家用一个入口经营多平台生意,并上线个人智能助理“千问GO!”;抖音在商家后台设豆包生意专区,用“双十一问豆包”鼓励AI导购;京东升级京麦AI经营中心,推动商家全链路智能化。多家平台还在App内加入AI导购,探索AI购物入口。

AI购物入口会如何影响电商平台竞争格局?

AI购物入口掌握流量分发权。平台若不想沦为大模型背后的供货平台,就需创造自有入口。淘宝在App内置AI导购,并用千问App卡位“购物决策第一站”;豆包月活超4亿,上线“帮你选”并探索电商能力,成为独立成交渠道。入口之争正在重构电商流量分配。

电商平台如何用AI提高供需匹配效率?

抖音用算法实现优惠千人千面,针对加购商品发放智能优惠券,在不额外收取商家费用下帮85%头部商家获得生意爆发。淘宝借大会员打通生态数据,交叉解析长期需求,例如机票后推荐防晒、减脂餐后推荐健身用品。AI让平台更全面、长期地理解用户需求。

AI短剧为什么能成为电商流量新来源?

AI已让短剧从剧本、拍摄到成片实现AI制作,供给井喷并打破实拍局限,受众从“三保人群”走向全民化。QuestMobile数据显示,今年8月红果短剧日活1.77亿、月活4.03亿,人均单日使用151分钟。抖音商城已入驻红果C位页面,用户可直接购物。

拼多多为什么在AI电商竞赛中按兵不动?

拼多多除在App内低调跟进AI导购这一行业标配外,几乎未再行动。对其表现有两种解读:可能掉队,也可能是在等待更清晰的机会。若AI购物完全实现,用户只与AI交互,平台广告价值将受挑战;没有超级AI入口、只负责种草的平台,生存根基也会被重新审视。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0