总1:京东Q3业绩出现拐点,核心看收入和利润修复。
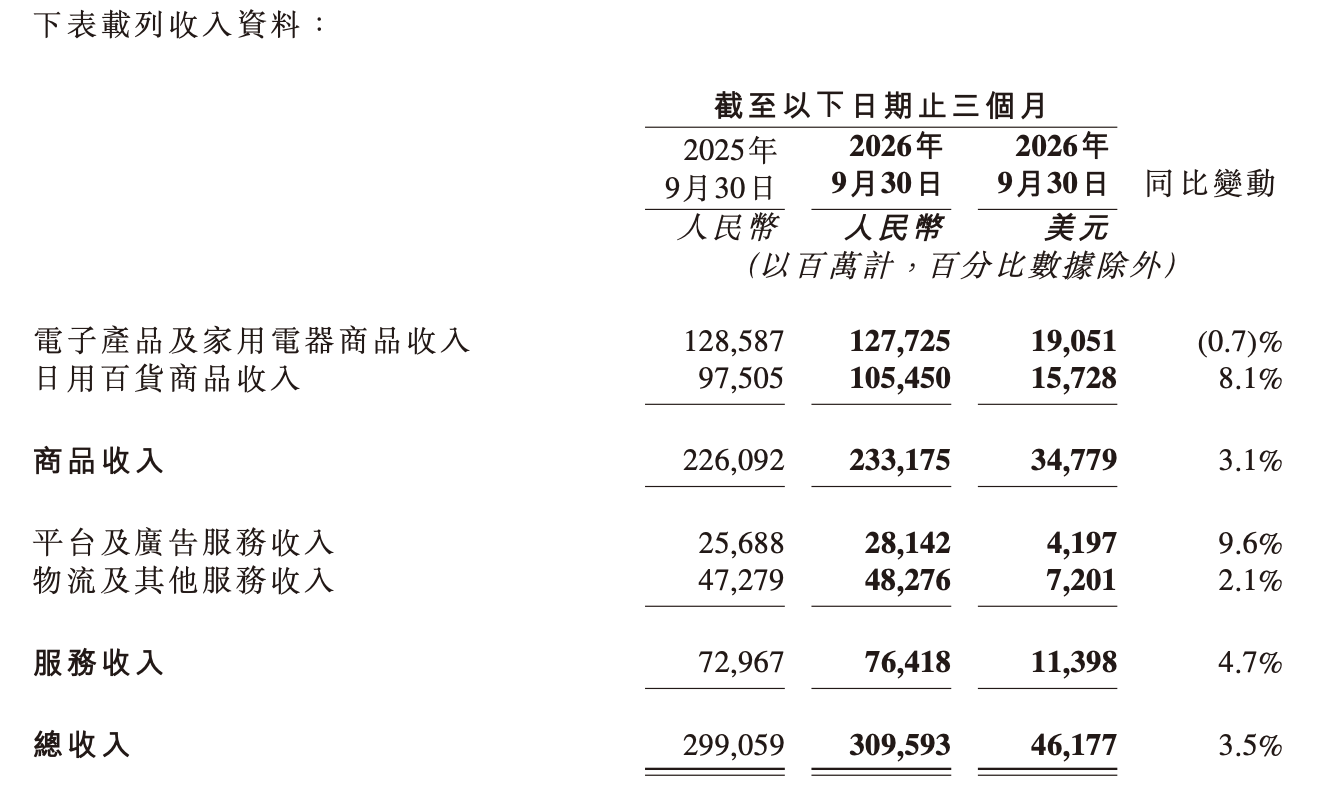
1. 收入3096亿元,同比增3.5%;Non-GAAP净利润83亿元,同比增44%;经营利润52亿元,去年同期为经营亏损11亿元,Non-GAAP经营利润率升至2.4%。
2. 京东零售毛利率首次超过20%,连续18个季度同比提升;电子及家电收入1277亿元,同比降0.7%但降幅收窄,手机收入双位数增长;日用百货收入增8.1%,服务品类收入三位数增长。
总2:日常消费和实操相关干货。
1. 双11京东产生超3亿笔服务订单,家政保洁套餐成交额同比增超550%,汽车养护订单增167%,搬家服务订单增近300%;上海首家101HOME开业,面积约1.2万平方米。
2. 季度活跃用户连续12个季度双位数增长,年度活跃用户超7.5亿,PLUS会员数量双位数增长;营销费用155亿元同比降26.2%。外卖亏损同比收窄超50%,京喜已过投入峰值;AI购物助手“东东”上线,采购AI Agent参与选品、动态定价和库存补货。
总1:品牌投入与营销机会明确。
1. 品牌正在重新配置并加大资源投入,包括把广告预算投向京东平台;Q3京东平台及营销服务收入同比增9.6%,广告收入实现双位数增长。
2. 用户规模继续增长,季度活跃用户连续12个季度双位数增长,年度活跃用户超7.5亿,PLUS会员数量和ARPU同比表现好于整体;京东营销费用155亿元同比降26.2%,费用率从7%降至5%,说明拉新和营销投入产出效率提升。
总2:渠道、品类与产品趋势。
1. 京东继续扩张品类和品牌供给,商超、服装和日用百货市场份额仍有提升空间;ZARA和ZARA HOME在京东开官方旗舰店,新品与全球同步。
2. 日用百货收入增8.1%,健康、工业品和服装增速更快;服务品类收入三位数增长,双11家政、汽车养护、搬家订单高增;上海101HOME把家具家居、智能家电、全屋定制和家装服务结合,线下与即时零售连接。
3. AI购物助手“东东”、采购AI Agent和AI广告匹配效率提升,研发费用77亿元同比增36.9%,为品牌选品、营销和转化提供工具。
总1:增长市场与品类机会。
1. 京东Q3收入3096亿元同比增3.5%,零售毛利率首次突破20%,服务品类收入三位数增长,日用百货增8.1%,商超、服装、健康、工业品等品类有增长空间。
2. 京东零售增长路径包括深耕传统电商并扩张品类和品牌供给、完善线下布局和即时零售、扩大服务业务;第三方商家生态继续完善,未来加强自营与POP协同,帮助商家提升经营效率。
总2:合作工具、正面影响与风险提示。
1. 品牌加大京东广告投入,平台及营销服务收入增9.6%;ZARA等品牌入驻;AI数字人直播服务超10万商家,累计GMV超18亿元;京麦AI商家运营中心覆盖选品、上架、营销、履约和售后。
2. 外卖订单量和用户数环比增长,经营亏损同比收窄超50%,目标2027年显著减亏;京喜贡献超三分之一新增用户且已过投入峰值;Joybuy在欧洲扩张,211限时达覆盖超80个城镇,并收购Ceconomy。
3. 风险在于研发投入短期影响利润率,管理层预计2027年开始释放效率;卖家可关注服务订单、即时零售、下沉市场和国际业务机会。
总1:产品生产与品类需求变化。
1. 电子及家电收入1277亿元,同比降0.7%,但降幅较上一季度明显改善;手机品类收入同比双位数增长;日用百货收入增8.1%,商超连续多季度稳健增长,健康、工业品和服装增速更快。
2. 服务品类收入同比三位数增长,覆盖家政保洁、家电清洗、汽车养护、健康服务等;双11家政保洁套餐成交额增超550%,汽车养护订单增167%,搬家服务订单增近300%,显示服务相关产品需求活跃。
总2:线下场景与数字化启示。
1. 上海101HOME面积约1.2万平方米,把家具家居、智能家电、全屋定制和家装服务放入同一空间;京东MALL、城市旗舰店和家电专卖店继续扩网,即时零售连接线上和线下供给。
2. 采购AI Agent参与选品、动态定价和库存补货,早期试点管理的SKU产生数十亿元GMV;AI购物助手“东东”上线;研发费用77亿元同比增36.9%,占收入2.5%。工厂可关注家电家居、家装服务、汽车养护等产品与设计需求,以及AI选品补货带来的数字化机会。
总1:服务需求与行业趋势。
1. 京东服务品类收入同比三位数增长,覆盖家政保洁、家电清洗、汽车养护、健康服务等;双11服务订单超3亿笔,家政保洁套餐成交额同比增超550%,汽车养护订单增167%,搬家服务订单增近300%。
2. 上海101HOME把家具家居、智能家电、全屋定制和家装服务结合,京东继续完善线下布局并推动即时零售,服务业务与线下零售结合成为新趋势。
总2:技术方案与客户痛点。
1. AI购物助手“东东”可直接理解用户消费需求并匹配商品和服务;采购AI Agent参与选品、动态定价和库存补货,早期试点SKU产生数十亿元GMV;京麦AI商家运营中心把AI应用到选品、上架、营销、履约和售后;数字人直播服务超10万商家,累计GMV超18亿元。
2. 京东营销费用同比降26.2%,拉新和营销投入产出效率提升;外卖通过精细化运营、补贴效率提升、配送效率提升以及佣金和广告收入减亏超50%。研发费用77亿元同比增36.9%,短期影响利润率,预计2027年效率释放。
总1:平台经营与招商表现。
1. 京东Q3收入3096亿元同比增3.5%,Non-GAAP净利润83亿元同比增44%,经营利润52亿元扭亏;零售毛利率首次突破20%,连续18个季度同比提升。
2. 季度活跃用户连续12个季度双位数增长,年度活跃用户超7.5亿,PLUS会员双位数增长;营销费用155亿元同比降26.2%,费用率从7%降至5%。品牌加大资源投入,平台及营销服务收入增9.6%,广告收入双位数增长,ZARA等品牌入驻。
总2:运营管理与风向规避。
1. 京东继续扩张品类和品牌供给,完善自营与POP协同;外卖亏损同比收窄超50%,目标2027年显著减亏;京喜已过投入峰值并贡献超三分之一新增用户;Joybuy覆盖欧洲超80个城镇,收购Ceconomy在11个市场运营超1000家门店。
2. AI数字人直播服务超10万商家,GMV超18亿元;京麦AI运营中心覆盖选品、上架、营销、履约和售后;研发费用77亿元同比增36.9%,占收入2.5%,短期影响利润率,2027年效率释放。平台需关注用户增长与营销效率、外卖减亏、国际扩张和AI投入节奏。
总1:产业新动向与商业模式。
1. 京东Q3收入恢复正增长,Non-GAAP净利润同比增44%,经营利润扭亏,零售毛利率首次突破20%并连续18个季度提升;品类结构变化明显,带电品类降幅收窄、手机双位数增长、日用百货增8.1%、服务品类三位数增长。
2. 商业模式从传统电商扩展到线下零售、即时零售和服务业务;自营与POP协同,供应链和规模效应改善毛利;国际化通过Joybuy和收购Ceconomy推进,后者在11个市场运营超1000家消费电子门店。
总2:新问题与启示。
1. 用户连续12个季度双位数增长,年度活跃用户超7.5亿,同时营销费用降26.2%,说明拉新和投入产出效率提升;PLUS会员数量和ARPU同比好于整体。
2. 外卖亏损收窄超50%,2027年目标显著减亏;京喜已过投入峰值;研发费用77亿元同比增36.9%,占收入2.5%,短期影响利润率,预计2027年效率释放。
3. 新问题包括AI投入与利润率的平衡、外卖盈利路径、下沉市场获客效率、品牌预算重新配置;文中未展开政策法规建议。
返回默认