总1财报核心数据
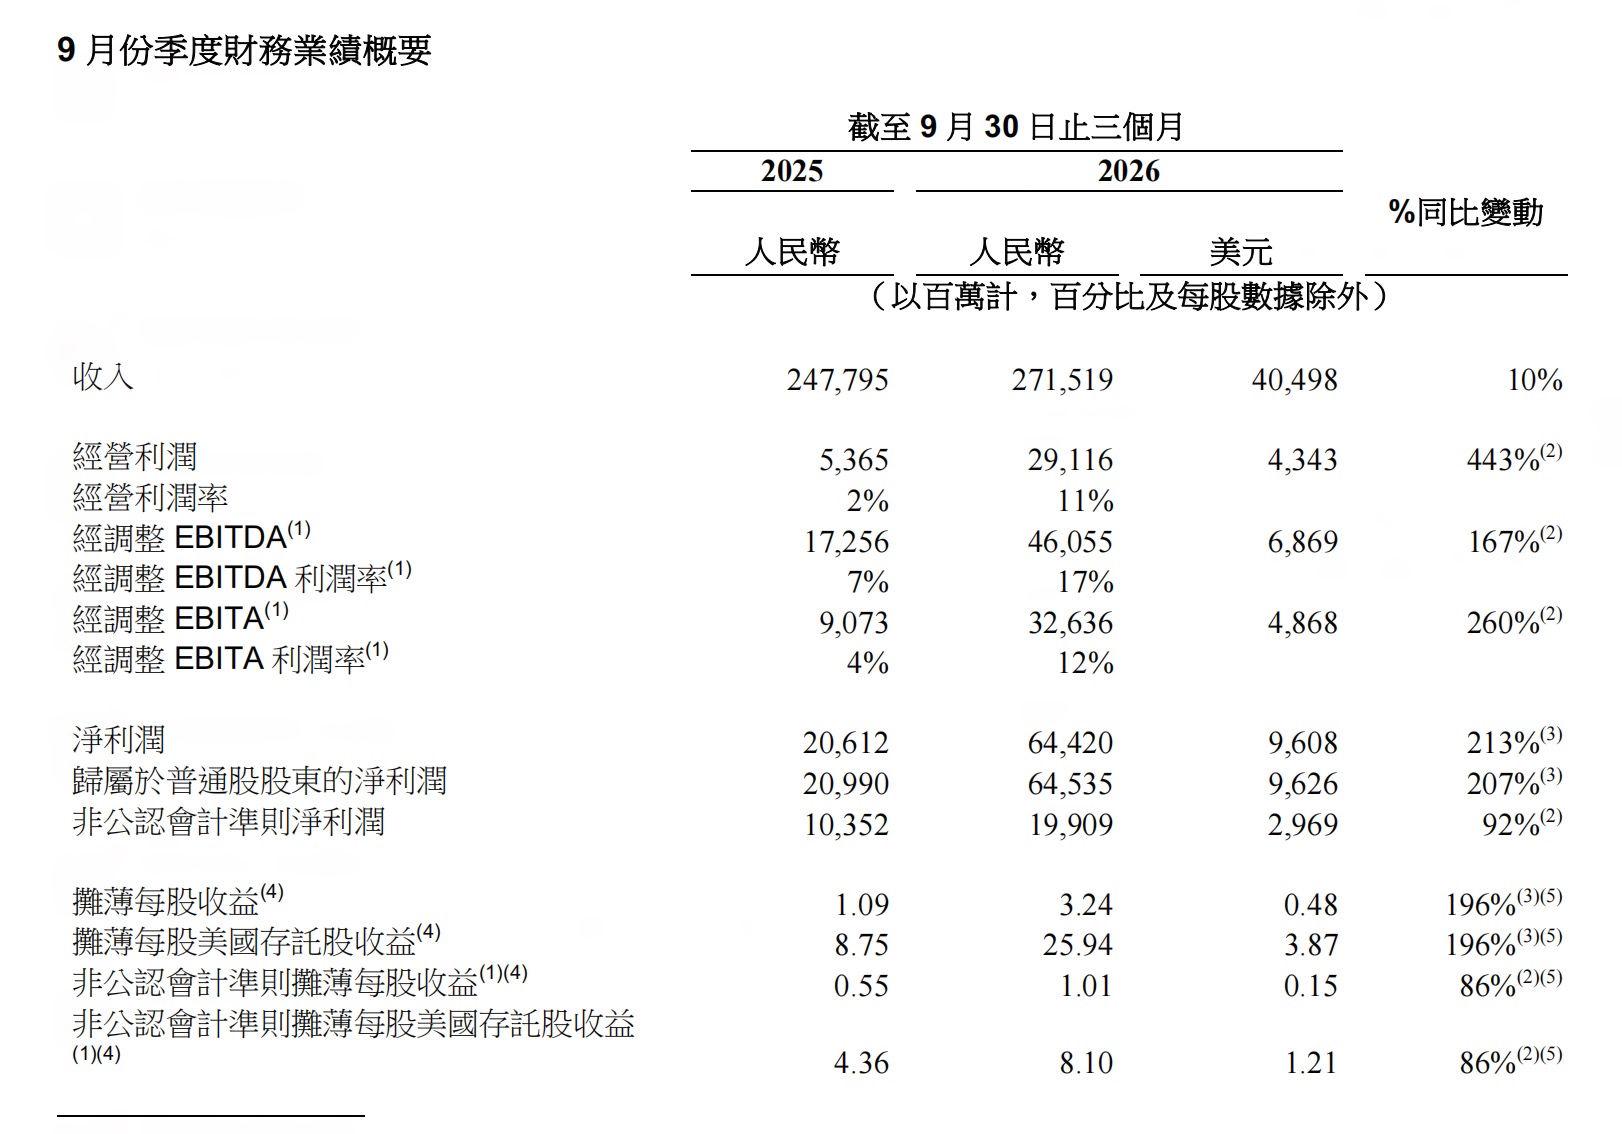
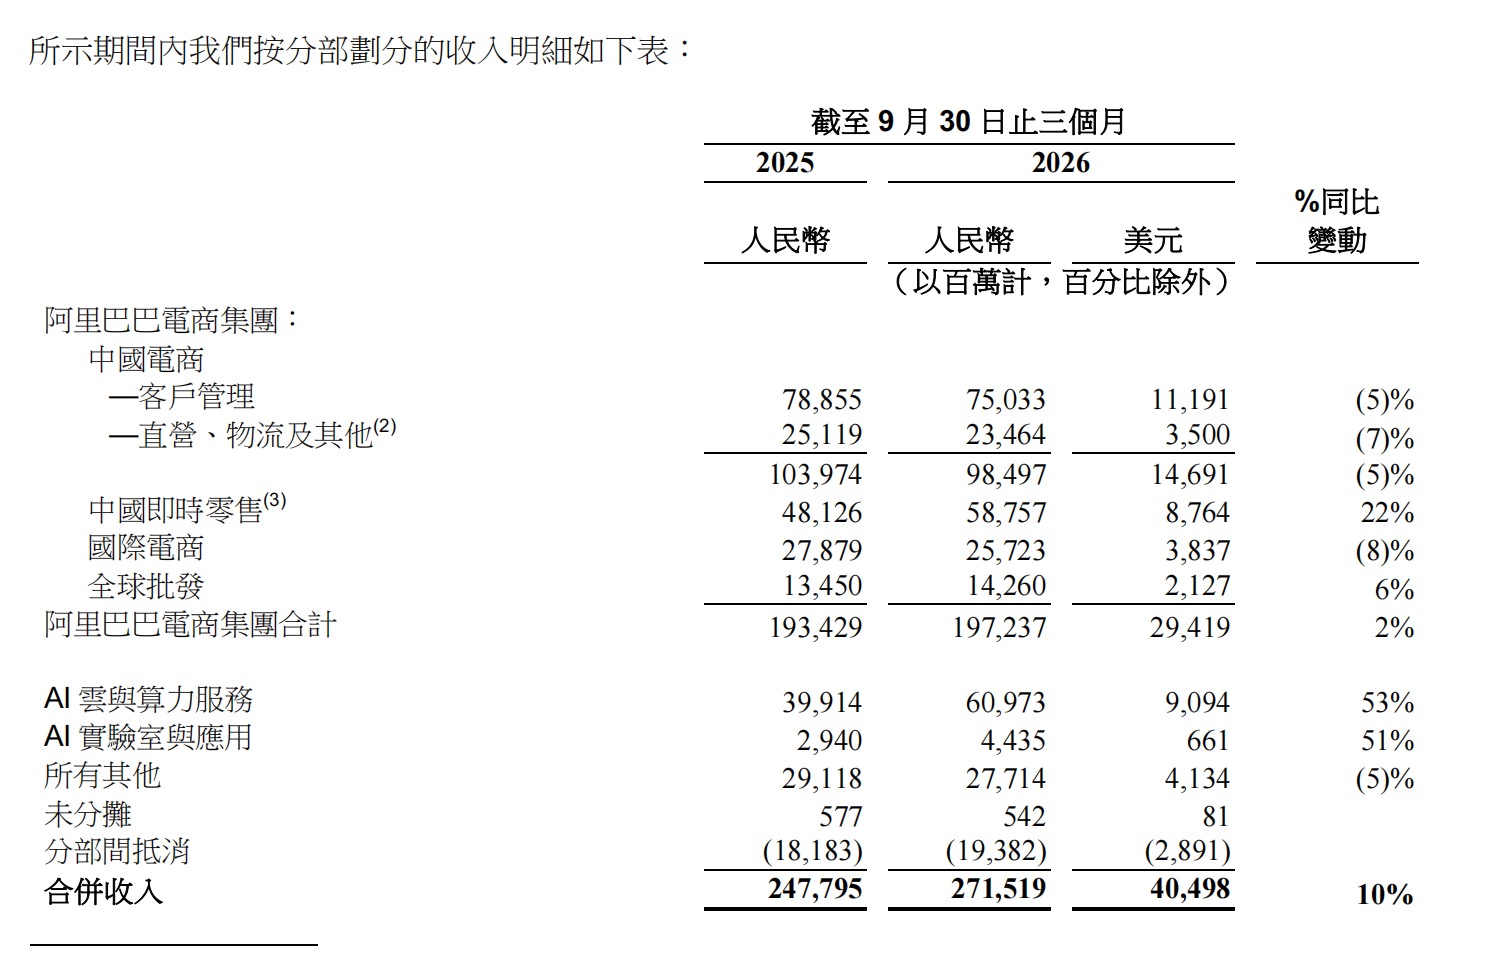
1.第三季度收入2715.19亿元同比增10%,净利润644.20亿元同比增213%,非公认会计准则净利润199.09亿元同比增92%,经营利润291.16亿元同比增443%,经调整EBITA326.36亿元同比增260%。
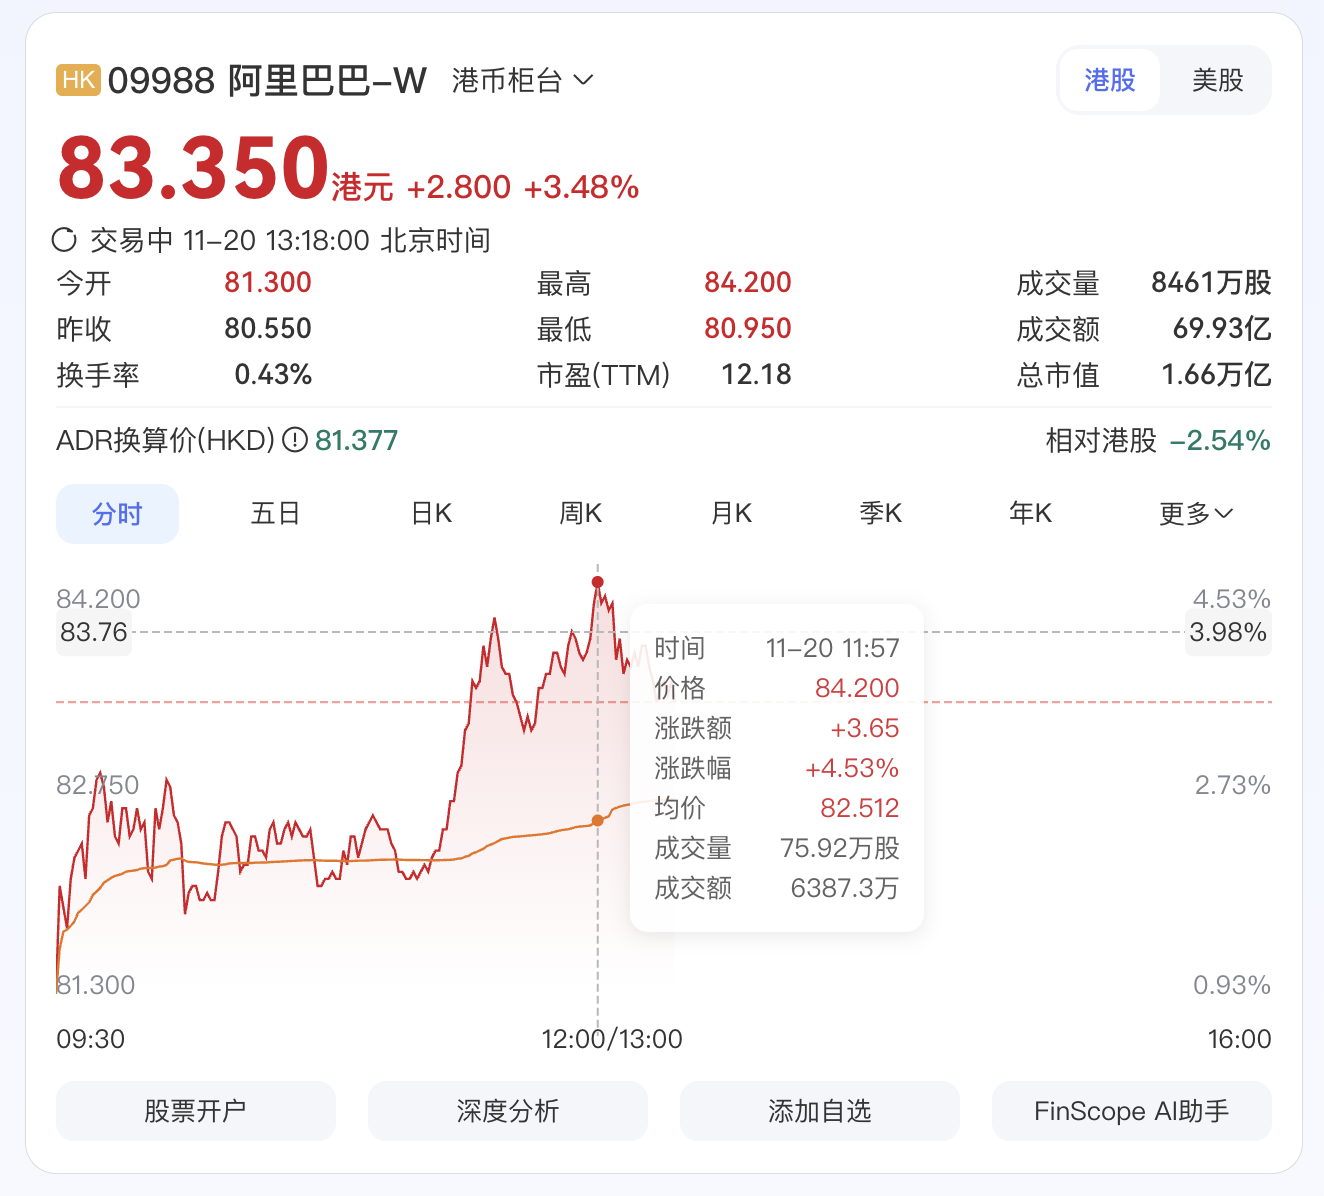
2.港股开盘后股价一度涨超4.5%,截至13时18分涨3.48%报83.350港元,成交额69.93亿元。
总2业务与实操干货
1.淘宝闪购和云业务经营改善带动经调整EBITA,阿里电商集团经调整EBITA388.51亿元同比增243%,即时零售收入587.57亿元同比增22%,非餐饮线上交易额同比增40%,前置仓在食品生鲜、日用百货发展迅速。
2.闲鱼日活跃用户同比增23%、支付订单同比增29%、实现多季度盈利,88VIP约6600万,新88VIP在双11期间ARPU同比显著上升;千问办公电商版连接淘宝天猫数据,可自动化店铺运营、业务分析、营销和客服。
总1营销与用户变化
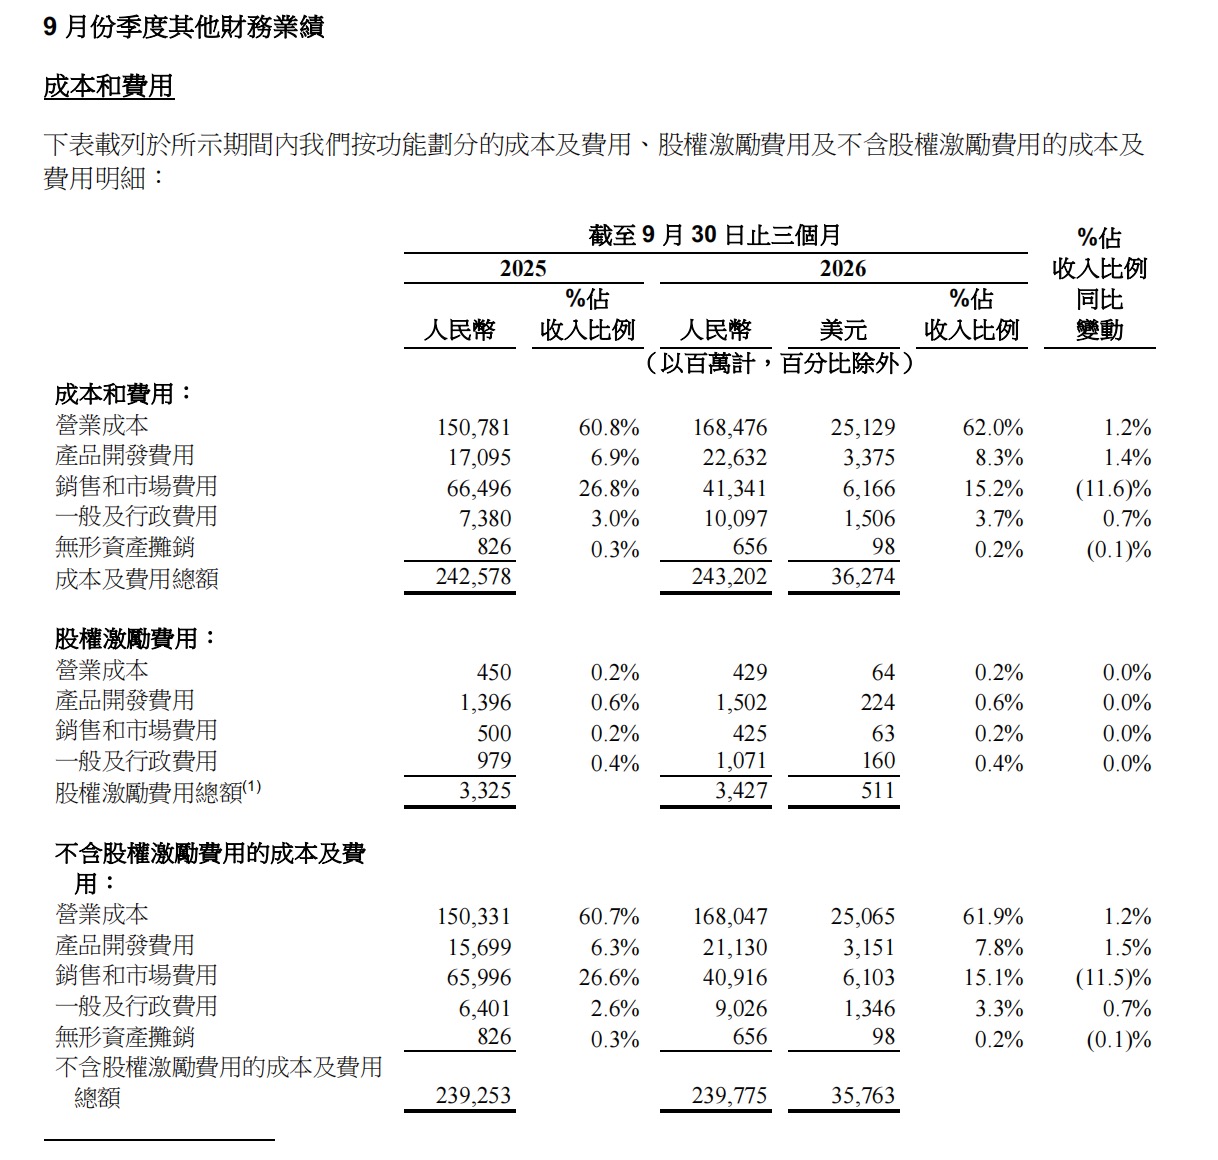
1.新营销发展计划使相关补贴视作收入冲减项,销售和市场费用413.41亿元同比减37.83%,占收入15.2%,上年同期26.8%;淘宝闪购投入更高效。
2.88VIP约6600万,新88VIP双11 ARPU同比显著上升;闲鱼DAU同比增23%、支付订单增29%、多季度盈利。
总2渠道、定价与趋势
1.即时零售收入587.57亿元同比增22%,盒马线上线下强增长,与淘宝闪购深化合作并拓展多业态门店,为不同客群提供差异化产品;即时零售非餐饮线上交易额同比增40%,前置仓发展迅速。
2.蒋凡称国内消费环境承压、消费者支出意愿趋于保守,部分品类竞争激烈,刚需品类较可选消费品类趋势更好,平台将强化刚需品类日常销售竞争力;千问办公电商版可连接淘宝天猫数据,支持店铺运营、业务分析、营销和客服自动化。
总1平台政策与经营影响
1.新营销发展计划产生视作收入冲减项,中国电商客户管理收入同比减5%,不考虑该影响同口径同比增1%;销售和市场费用同比减37.83%,相关补贴改列收入冲减项。
2.淘宝闪购市场份额稳定、亏损继续收窄、UE环比改善,餐饮UE优化符合预期、比单价持续上涨,平台维持明年亏损缩小一半目标,并计划2029财年实现即时零售盈利。
总2机会、风险与可学习点
1.即时零售非餐饮线上交易额同比增40%,前置仓在食品生鲜、日用百货发展迅速;盒马与淘宝闪购深化合作并拓展多业态门店;B2B国际与国内业务整合,打通国内供给海外需求。
2.消费大环境承压、支出意愿保守、部分品类竞争激烈,刚需品类趋势更好;速卖通受欧盟海关改革影响收入下降,需关注跨境政策风险;千问办公电商版连接淘宝天猫数据,可自动化店铺运营、业务分析、营销和客服,并支持其他平台数据接入。
总1生产与设计需求
1.平头哥发布新一代AI芯片真武V900,阿里公布涵盖自研芯片、超节点架构、智能体原生云基础设施、AI模型及智能体的全面升级;云基础设施支出增加,AI相关产品收入179.18亿元,连续13个季度三位数同比增长。
2.即时零售前置仓在食品生鲜、日用百货等品类发展迅速,盒马线上线下均强增长,并通过多业态门店为不同客群提供差异化产品。
总2商业机会与数字化电商启示
1.即时零售非餐饮线上交易额同比增40%,即时零售收入587.57亿元同比增22%;全球批发收入142.60亿元同比增6%,跨境相关增值服务收入增长;B2B国际国内整合打通国内供给海外需求。
2.千问办公电商版直接连接淘宝与天猫数据,覆盖店铺运营、业务分析、营销和客服等商家工作全流程自动化,并将支持其他平台数据接入;速卖通受欧盟海关改革影响收入下降,提示跨境业务需关注政策变化。
总1行业趋势与新技术
1.AI云与算力服务收入609.73亿元同比增53%,外部客户收入同比增64%,外部客户经常性收入同比增67%;AI相关产品收入179.18亿元,连续13个季度三位数同比增长。
2.阿里全栈AI升级包括自研芯片真武V900、超节点架构、智能体原生云基础设施、AI模型及智能体;即时零售非餐饮线上交易额同比增40%,前置仓发展迅速,淘宝闪购UE环比改善。
总2客户痛点与解决方案
1.商家面临消费环境承压、支出意愿保守、部分品类竞争激烈,刚需品类较可选品类趋势更好;千问办公电商版连接淘宝天猫数据,提供店铺运营、业务分析、营销和客服自动化方案,并支持其他平台数据接入。
2.即时零售痛点落在亏损与UE,平台通过淘宝闪购运营效率提升、盒马多业态和深化合作改善;跨境方面速卖通受欧盟海关改革影响收入下降,B2B整合国际国内业务、打通国内供给海外需求形成协同方案。
总1平台运营与最新做法
1.新营销发展计划使相关补贴视作收入冲减项,销售和市场费用同比减37.83%,淘宝闪购投入更高效、运营效率提升;即时零售市场份额稳固,亏损继续收窄,UE环比改善,平台目标明年亏损缩小一半、2029财年盈利。
2.闲鱼DAU同比增23%、支付订单增29%、多季度盈利;88VIP约6600万,新88VIP双11 ARPU显著上升;千问办公电商版连接淘宝天猫数据,支持跨平台运营。
总2招商合作与风向规避
1.盒马与淘宝闪购深化合作、拓展多业态门店,为不同客群提供差异化产品;即时零售非餐饮线上交易额同比增40%,前置仓在食品生鲜、日用百货发展;B2B国际国内整合,打通国内供给海外需求。
2.消费大环境承压、支出意愿保守、部分品类竞争激烈,刚需品类较可选品类趋势更好,平台将强化刚需品类日常销售竞争力;速卖通受欧盟海关改革影响收入下降,需关注跨境政策风向。
总1产业新动向
1.AI云与算力服务收入609.73亿元同比增53%,外部客户经常性收入同比增67%,AI相关产品收入179.18亿元并连续13个季度三位数同比增长;全栈AI升级覆盖自研芯片真武V900、超节点架构、智能体原生云基础设施、AI模型及智能体。
2.即时零售收入587.57亿元同比增22%,非餐饮线上交易额同比增40%,前置仓发展迅速,淘宝闪购UE环比改善、亏损收窄,目标2029财年盈利。
总2商业模式与新问题
1.即时零售由淘宝闪购、盒马及天猫超市即时配送业务构成,盒马以线上线下和多业态门店提供差异化产品;闲鱼多季度盈利,88VIP约6600万且新会员双11 ARPU上升;B2B国际国内整合打通国内供给海外需求,千问办公电商版连接淘宝天猫数据并支持跨平台运营。
2.消费大环境承压、支出保守、部分品类竞争激烈,刚需品类较可选品类趋势更好;速卖通受欧盟海关改革影响收入下降,提示跨境政策法规变化对电商业务的风险。
返回默认