广告
加载中

千峰访谈磅旗科技:用“AI智能体调度+机器人集群执行+RaaS运营”让工厂轻松迈向无人化

黄斌 2026-10-30 17:38
黄斌 2026/10/30 17:38

邦小白快读

EN
全文速览

总:文章核心是磅旗以工业AI智能体、机器人集群和RaaS推动工厂仓库无人化。

1.业务模式:生产机器人、租赁机器人、运营机器人三位一体,按客户阶段提供渐进升级;RaaS让客户0投入、拎包入住,按实际作业量和运营效果付费。

2.落地场景:工厂侧覆盖原料入库、自动拆包、产线配送、工序流转、线边搬运、上下料、成品入库、厂区转运;仓库侧覆盖入库、存储、搬运、拣选、盘点、包装、出库;巡检机器人和四足机器人可做环境识别与异常巡查。

3.量化价值:人力替代率50%以上,硬件投入降低30%,生产效率提升90%,初始投资降低60%以上,仓储作业准确率99%以上,头部客户复购率接近100%。

4.实操启示:智能体对接MES和WMS,按生产节拍提前调度AMR;未来从规则内调度走向规则外决策,人形机器人重在能值班、实用和规模化。

总:磅旗以系统型平台能力打造AI+硬件+服务品牌,而非单一机器人或软件公司。

1.品牌定位与营销:强调工业AI智能体为软件核心、具身智能机器人为硬件矩阵;参展MODEX获超1000家海外媒体报道,强化中国工业AI和具身智能全球化领跑形象;用未来仓库是智能生命体、大脑神经系统四肢等表达做品牌传播。

2.产品研发:软件有LDS工业大模型操作系统和ADS多品牌机器人混合调度系统;硬件覆盖人形、轮式移动操作、复合机器人和全场景AMR;服务层推RaaS。

3.定价与价格竞争:RaaS客户0投入、拎包入住,按作业量和运营效果付费,风险共担,降低一次性硬件投入;盈利从项目制卖产品转向运营制卖能力。

4.用户行为:头部客户复购近100%,认可的是效果、效率、成本算得过账和确定性交付,并会把单项目方案推广到其他工厂。

总:文章为卖家呈现工业AI与具身智能的增长市场、RaaS合作模式和风险机会。

1.增长市场:服务宁德时代、亿纬锂能、国轩高科、远景动力、广药集团、顺丰、DHL、富士康准时达、海氏海诺等,覆盖新能源、汽车、医药、物流;累计落地超2000个项目;业务覆盖中国、北美、欧洲、东南亚及中亚,出海是增长方向;2026年人形机器人与AMR集群协同逐步商业化,成为新增长点。

2.最新商业模式:生产、租赁、运营机器人三位一体,按客户阶段渐进升级;RaaS让客户0投入、拎包入住,按实际作业量和运营效果付费,降低智能化门槛。

3.合作方式:客户可直接采购硬件、租赁降低初始投入,或由磅旗负责运营并按效果付费;头部客户复购近100%。

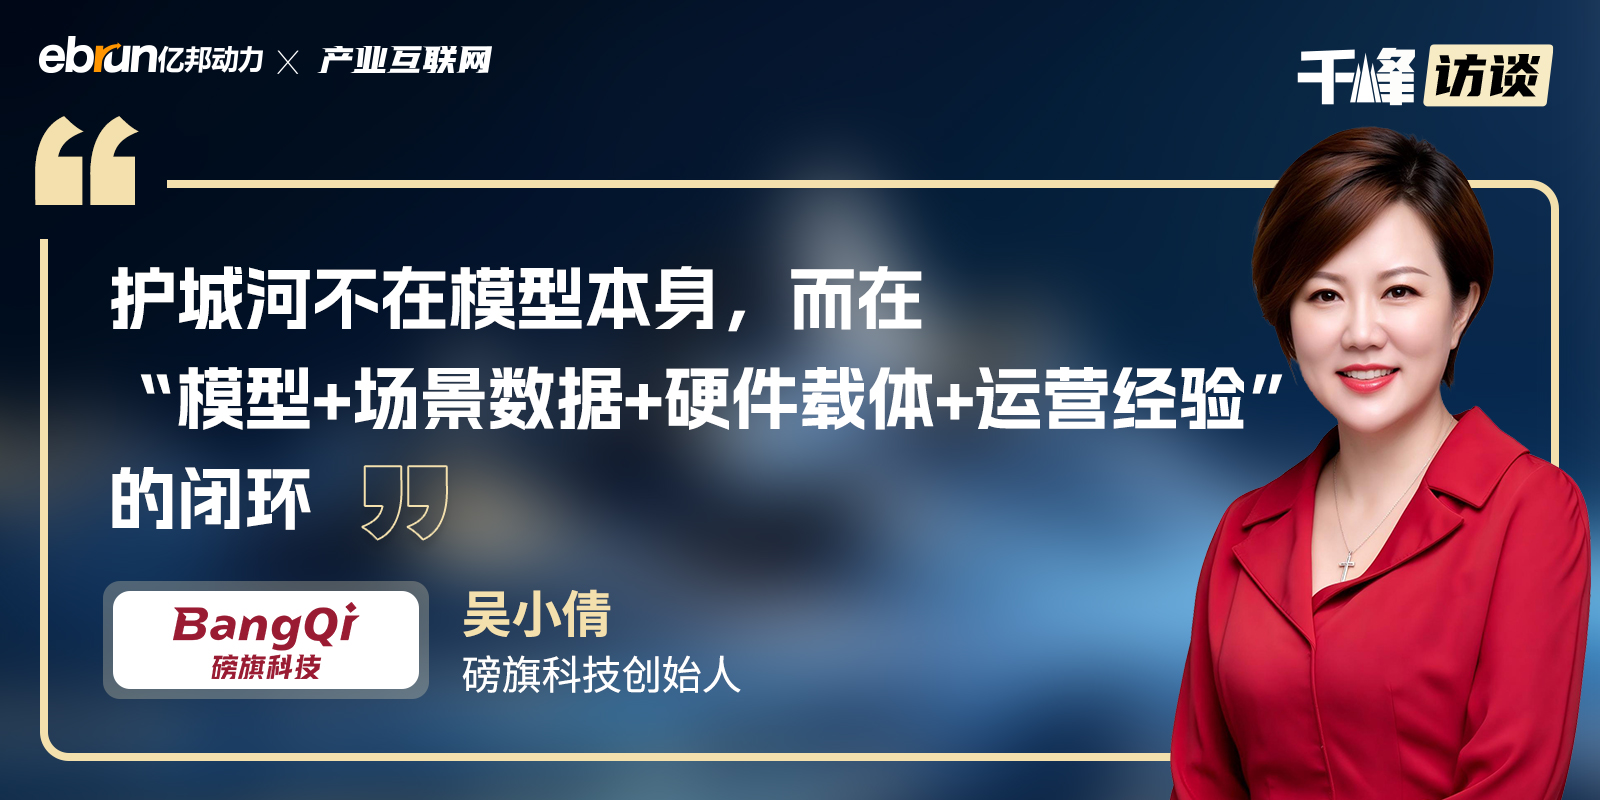
4.风险与机会提示:未来两三年行业从百花齐放走向头部集中,只有概念没有落地的公司会被淘汰,纯软件或纯硬件难走远;工业AI不能简单套通用大模型,调度错误可能导致整线停线。可学习点是护城河在模型+场景数据+硬件载体+运营经验闭环。

总:文章给工厂的干货集中在全流程无人化改造、硬件配置和数字化推进路径。

1.生产与设计需求:工厂侧可由工业AI智能体统一调度原料入库、自动拆包、产线配送、工序流转、线边搬运、上下料、成品入库、厂区转运;仓库侧覆盖入库、存储、搬运、拣选、盘点、包装、出库;巡检机器人和四足机器人可巡查厂区、车间、配电室。

2.硬件配置:原料入库用叉取式AMR,产线配送用潜伏式AMR,成品入库用重载AMR,厂区巡检用四足机器人;未来重点是具身智能人形机器人和AMR集群协同。

3.商业机会:RaaS让工厂0投入、拎包入住,按作业量和效果付费,初始投资降低60%以上,硬件投入降低30%;锂电头部项目人力替代率50%以上、生产效率提升90%、仓储准确率99%以上。

4.数字化启示:从人找系统转向系统找人甚至系统自己干,智能体对接MES和WMS实时算物料需求并提前调度;纵向打通产供销从串联变并联,横向混合调度多品牌机器人打破孤岛,并逐步从规则内调度走向规则外决策。

总:文章为服务商梳理工业AI+具身智能趋势、技术栈、客户痛点和解决方案。

1.行业趋势:产业智能体推动B2B从连接交易转向赋能生产,催生能力即服务;盈利从项目制走向运营制、从卖产品走向卖能力、从一次性收入走向持续性收入;未来两三年行业从百花齐放走向头部集中,AI+硬件一体化公司优势明显,人形机器人成竞争焦点,中国技术加速出海。

2.新技术:LDS工业大模型操作系统、ADS多品牌机器人混合调度系统、工业AI智能体、具身智能机器人、AMR、人形机器人、四足机器人以及RaaS运营。

3.客户痛点:新能源产线节拍快、物料种类多,人工搬运强度大、招工难、效率低、管理成本高、安全隐患大。

4.解决方案与价值:部署智能体作数字调度员,对接MES和WMS,按节拍算物料需求并提前调度多类型AMR,实现全流程无人化;RaaS负责采购、部署、调度、运维,客户按作业量和效果付费。案例中物流响应效率提升52%、投料错误率降至万分之三、人力替代50%以上、生产效率提升90%、初始投资降低60%以上、仓储准确率99%以上。

总:文章可给平台商提供平台化调度、运营交付、生态整合和风向规避的启示。

1.平台需求与问题:客户需要统一调度不同品牌、不同类型机器人,打破机器人孤岛;过去MES、WMS仍是人找系统,产业互联网多停留在信息流和资金流,未深入生产流和作业流,平台需要进入作业执行层。

2.最新做法:以工业AI智能体为大脑、LDS/ADS为神经系统,统一调度多品牌机器人像团队协同;纵向打通采购、生产、仓储、物流,从串联变并联、人驱动变数据驱动;通过RaaS深度参与客户运营,形成运营反哺算法闭环。

3.运营管理与招商生态:生产、租赁、运营机器人三位一体,按客户阶段提供采购、租赁或运营交付;RaaS由平台负责采购、部署、调度、运维,客户按作业量和效果付费,风险共担,头部复购近100%靠确定性交付;硬件矩阵覆盖人形、轮式、复合和AMR,ADS可混合调度多品牌,具备场景规划、系统调度、现场落地全链路能力;业务覆盖中国、北美、欧洲、东南亚及中亚并做本地化适配。

4.风向规避:行业将从百花齐放走向头部集中,只有概念无落地会被淘汰,纯软件或纯硬件难走远;工业场景调度错误可能停线,垂类模型需结合现场数据。

总:文章提供工业AI与具身智能产业的新动向、新问题、商业模式和政策启示。

1.产业新动向:制造业从机器替代体力走向AI替代脑力,工业AI智能体成为数字员工,具身智能机器人成为价值链参与者;中国智能化技术从跟跑进入并跑甚至部分领跑,出海加速;人形机器人工业场景应用及与AMR集群协同成为2026商业化方向;行业未来两三年从百花齐放走向头部集中,AI+硬件一体化公司优势明显。

2.新问题:通用大模型追求广博,工业场景追求精准,调度错误可能导致整线停线;垂类大模型需深度结合生产现场经验和数据;产业互联网过去停留在信息流、资金流,未深入生产流、作业流;不同品牌机器人存在孤岛,需要混合调度。

3.商业模式:RaaS机器人即服务,客户0投入、拎包入住,按实际作业量和运营效果付费;生产、租赁、运营机器人三位一体;盈利从项目制到运营制、卖产品到卖能力、一次性到持续性;TOKEN付费在工业场景会以按任务量、按作业量、按运营效果的形态出现,并打包进服务价格。

4.启示:AI护城河不在模型本身,而在模型+场景数据+硬件载体+运营经验闭环;未来仓库是软件定义、数据驱动、具备感知与执行能力的智能生命体。

返回默认
声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overview: The article's core argument is that Pangqi is advancing unmanned operations in factories and warehouses through industrial AI agents, robot fleets, and RaaS.

1. Business model: It combines robot production, leasing, and operations in a three-in-one model, offering phased upgrades based on customer maturity; RaaS (Robot-as-a-Service) enables zero-investment, turnkey deployment, with fees based on actual workload and operational performance.

2. Deployment scenarios: On the factory side, it covers raw-material inbound, automatic unpacking, line delivery, process transfer, line-side handling, loading/unloading, finished-goods inbound, and in-plant transport; on the warehouse side, it covers inbound, storage, handling, picking, inventory counting, packaging, and outbound; inspection robots and quadruped robots can perform environmental recognition and anomaly patrols.

3. Quantified value: Labor replacement rate above 50%, hardware investment reduced by 30%, production efficiency improved by 90%, initial investment reduced by more than 60%, warehouse operation accuracy above 99%, and repeat purchase rate among leading customers close to 100%.

4. Practical implications: Agents connect to MES and WMS to schedule AMRs in advance according to production takt time; in the future, scheduling will move from rule-based to beyond-rule decision-making, and humanoid robots will matter for their ability to work shifts, practicality, and scalability.

Overview: Pangqi is building an AI + hardware + services brand around system-level platform capabilities, rather than positioning itself as a single robot or software company.

1. Brand positioning and marketing: It emphasizes industrial AI agents as the software core and embodied intelligent robots as the hardware matrix; at MODEX, it received coverage from more than 1,000 overseas media outlets, reinforcing its image as a global leader in Chinese industrial AI and embodied intelligence; it uses metaphors such as the future warehouse as an intelligent living entity with a brain, nervous system, and limbs in brand communications.

2. Product R&D: On software, it has the LDS industrial large-model operating system and the ADS multi-brand robot mixed-scheduling system; on hardware, it covers humanoid robots, wheeled mobile manipulators, composite robots, and full-scenario AMRs; at the service layer, it promotes RaaS.

3. Pricing and price competition: Under RaaS, customers make zero investment and receive turnkey deployment, paying based on workload and operational performance, with shared risk, reducing one-time hardware investment; profitability shifts from project-based product sales to operations-based capability sales.

4. User behavior: Repeat purchases among leading customers are close to 100%; customers value results, efficiency, cost viability, and deterministic delivery, and tend to extend a single-project solution to other factories.

Overview: The article presents sellers with the growth market, RaaS partnership model, and risks and opportunities in industrial AI and embodied intelligence.

1. Growth market: It serves CATL, EVE Energy, Gotion High-Tech, Envision AESC, Guangzhou Pharmaceutical Holdings, SF Express, DHL, Foxconn JUSDA, and Haishi Hainuo, covering new energy, automotive, pharmaceuticals, and logistics; it has completed more than 2,000 projects; its business spans China, North America, Europe, Southeast Asia, and Central Asia, with overseas expansion as a growth direction; in 2026, collaboration between humanoid robots and AMR fleets is expected to commercialize gradually and become a new growth driver.

2. Latest business model: A three-in-one model of robot production, leasing, and operations, with phased upgrades based on customer maturity; RaaS enables zero-investment, turnkey deployment, with fees based on actual workload and operational performance, lowering the barrier to intelligent automation.

3. Cooperation methods: Customers can purchase hardware directly, lease to reduce initial investment, or have Pangqi operate the system and pay based on performance; repeat purchases among leading customers are close to 100%.

4. Risk and opportunity notes: Over the next two to three years, the industry will move from broad proliferation to concentration among leaders; companies with concepts but no implementation will be eliminated, and pure software or pure hardware players will struggle to go far; industrial AI cannot simply adopt general-purpose large models, as scheduling errors may halt an entire production line. The key takeaway is that the moat lies in a closed loop of models + scenario data + hardware carriers + operational experience.

Overview: The article's practical insights for factories focus on end-to-end unmanned transformation, hardware configuration, and the path for digital advancement.

1. Production and design needs: On the factory side, industrial AI agents can centrally schedule raw-material inbound, automatic unpacking, line delivery, process transfer, line-side handling, loading/unloading, finished-goods inbound, and in-plant transport; on the warehouse side, they cover inbound, storage, handling, picking, inventory counting, packaging, and outbound; inspection robots and quadruped robots can patrol the plant, workshops, and power distribution rooms.

2. Hardware configuration: Fork-style AMRs for raw-material inbound, underride AMRs for line delivery, heavy-duty AMRs for finished-goods inbound, and quadruped robots for plant patrols; future priorities are embodied intelligent humanoid robots and AMR fleet collaboration.

3. Business opportunities: RaaS enables factories to make zero investment and receive turnkey deployment, paying based on workload and results, with initial investment reduced by more than 60% and hardware investment by 30%; leading lithium-battery projects achieve labor replacement above 50%, production efficiency improvement of 90%, and warehouse accuracy above 99%.

4. Digitalization implications: The shift is from people searching for systems to systems finding people, and eventually systems doing the work themselves; agents connect to MES and WMS to calculate material requirements in real time and schedule in advance; vertically, procurement, production, and sales are connected from serial to parallel; horizontally, mixed scheduling of multi-brand robots breaks down islands, gradually moving from rule-based scheduling to beyond-rule decision-making.

Overview: The article outlines for service providers the trends, technology stack, customer pain points, and solutions in industrial AI + embodied intelligence.

1. Industry trends: Industrial agents are driving B2B from connecting transactions to enabling production, giving rise to capability-as-a-service; profitability is shifting from project-based to operations-based, from selling products to selling capabilities, and from one-time revenue to recurring revenue; over the next two to three years, the industry will move from broad proliferation to concentration among leaders, with AI + hardware integrated companies holding clear advantages, humanoid robots becoming a competitive focus, and Chinese technology accelerating its overseas expansion.

2. New technologies: LDS industrial large-model operating system, ADS multi-brand robot mixed-scheduling system, industrial AI agents, embodied intelligent robots, AMRs, humanoid robots, quadruped robots, and RaaS operations.

3. Customer pain points: New-energy production lines run at fast takt times with many material types; manual handling is labor-intensive, hiring is difficult, efficiency is low, management costs are high, and safety risks are significant.

4. Solutions and value: Deploy agents as digital dispatchers that connect to MES and WMS, calculate material requirements by takt time, and schedule multiple types of AMRs in advance to achieve end-to-end unmanned operations; RaaS handles procurement, deployment, scheduling, and maintenance, while customers pay based on workload and results. In the cases cited, logistics response efficiency improved by 52%, material feeding error rate fell to 0.03%, labor replacement exceeded 50%, production efficiency rose by 90%, initial investment fell by more than 60%, and warehouse accuracy exceeded 99%.

Overview: The article offers marketplace platforms insights on platform-based scheduling, operational delivery, ecosystem integration, and risk avoidance.

1. Platform needs and problems: Customers need unified scheduling across robots of different brands and types to break down robot islands; in the past, MES and WMS still required people to find systems, and industrial internet largely stayed at the information-flow and capital-flow layers without penetrating production and work flows; platforms need to enter the work-execution layer.

2. Latest approaches: Use industrial AI agents as the brain and LDS/ADS as the nervous system to uniformly schedule multi-brand robots like a coordinated team; vertically connect procurement, production, warehousing, and logistics, shifting from serial to parallel and from people-driven to data-driven; through RaaS, participate deeply in customer operations to form a closed loop in which operations feed back into algorithms.

3. Operational management and partner ecosystem: A three-in-one model of robot production, leasing, and operations, providing procurement, leasing, or operational delivery based on customer stage; under RaaS, the platform handles procurement, deployment, scheduling, and maintenance, while customers pay based on workload and results, with shared risk; repeat purchases among leading customers approach 100% on the strength of deterministic delivery; the hardware matrix covers humanoid, wheeled, composite, and AMR robots, and ADS can mix-schedule multiple brands, with end-to-end capabilities in scenario planning, system scheduling, and on-site implementation; business covers China, North America, Europe, Southeast Asia, and Central Asia, with localized adaptation.

4. Risk avoidance: The industry will move from broad proliferation to concentration among leaders; concept-only players without implementation will be eliminated, and pure software or pure hardware players will struggle to go far; scheduling errors in industrial scenarios can halt production lines, and vertical models need to incorporate on-site data.

Overview: The article provides new developments, emerging issues, business models, and policy implications for the industrial AI and embodied intelligence industry.

1. New industry developments: Manufacturing is moving from machines replacing physical labor to AI replacing cognitive labor; industrial AI agents are becoming digital employees, and embodied intelligent robots are becoming value-chain participants; China's intelligent technology is moving from following to running in parallel and, in some areas, leading, with overseas expansion accelerating; industrial applications of humanoid robots and their collaboration with AMR fleets are becoming a 2026 commercialization direction; over the next two to three years, the industry will move from broad proliferation to concentration among leaders, with AI + hardware integrated companies holding clear advantages.

2. Emerging issues: General-purpose large models pursue breadth, while industrial scenarios require precision, and scheduling errors can halt an entire production line; vertical large models need to be deeply integrated with production-site experience and data; industrial internet has in the past remained at the information-flow and capital-flow layers without penetrating production and work flows; robots from different brands exist as islands and require mixed scheduling.

3. Business model: RaaS, or Robot-as-a-Service, enables zero-investment, turnkey deployment, with fees based on actual workload and operational performance; robot production, leasing, and operations form a three-in-one model; profitability shifts from project-based to operations-based, from selling products to selling capabilities, and from one-time to recurring revenue; in industrial scenarios, token-based payment will appear in forms tied to task volume, workload, and operational performance, and be bundled into service pricing.

4. Implications: The AI moat lies not in the model itself but in a closed loop of models + scenario data + hardware carriers + operational experience; the future warehouse is a software-defined, data-driven intelligent living entity with perception and execution capabilities.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【亿邦原创】吴小倩,磅旗科技创始人。磅旗科技以工业AI智能体为软件核心、以具身智能机器人为硬件矩阵,依托LDS工业大模型操作系统和ADS多品牌机器人混合调度系统,形成“生产机器人、租赁机器人、运营机器人”三位一体业务闭环和RaaS“机器人即服务”模式,服务宁德时代、亿纬锂能、国轩高科、远景动力、广药集团、顺丰、DHL、富士康准时达、海氏海诺等企业,累计落地项目超过2000个。本届千峰奖访谈中,吴小倩围绕AI与出海带来的模态进化,分享了磅旗科技在工业AI与具身智能方向的实践与判断。

亿邦:本届千峰奖以「AI与出海带来的模态进化」为核心主题,聚焦产业能力的深层重构。结合智能制造行业,您如何理解这一轮由AI和全球化共同驱动的产业模态进化?磅旗科技在AI能力建设与全球化出海上有哪些核心战略布局?能否具体介绍一下公司的定位及业务模式?

吴小倩:过去,我们用机器延伸体力;今天,用AI拓展脑力;未来,将以AI Agent激活整个产业的生命力。这就是我对这一轮产业模态进化最核心的理解——AI驱动具身智能,重构无人工厂与无人仓库的新质生产力。

过去四十年的制造业升级,本质上是用机器替代人的体力。但今天不一样了,AI的成熟让我们第一次有能力替代人的“脑力”——不是简单的数据分析,而是真正进入生产决策的核心环节。工业AI智能体不再是辅助工具,它正在成为工厂里的“数字员工”,能够自主感知现场、分析任务、做出决策、调度执行。而当AI的“大脑”遇到具身智能的“身体”,化学反应就发生了。我一直说,机器人走向具身智能之后,它不是执行者,是价值链的参与者。

全球化这一端,中国的制造业智能化技术已经从“跟跑”进入了“并跑”甚至部分“领跑”的阶段。2026年我们参加了北美知名物料搬运与供应链技术展会MODEX展,有超过1000家海外媒体对我们进行了报道。这让我更加确信,中国的工业AI和具身智能技术完全有能力在全球市场立足。

基于这样的判断,磅旗的战略定位非常清晰:我们不是单一的机器人公司,也不是单一的软件公司,而是在构建以工业AI智能体为软件核心、以具身智能机器人为硬件矩阵的系统型平台能力,让每一个工厂和每一个仓库都智能起来。软件层依托LDS工业大模型操作系统和ADS多品牌机器人混合调度系统;硬件层打造完整的具身智能机器人产品矩阵,包括人形机器人、轮式移动操作机器人、复合机器人及全场景AMR;服务层独创RaaS“机器人即服务”模式,客户“0投入、拎包入住”,按效果付费。接下来我们的重点是打造具身智能人形机器人在工业场景的应用,以及人形机器人与AMR智能机器人产品集群的协同作业能力。磅旗具备从场景规划、系统调度到现场落地的全链路能力,能够为客户提供一体化的智能制造解决方案。

业务模式上,我们形成了“生产机器人、租赁机器人、运营机器人”三位一体的闭环,根据客户不同发展阶段提供渐进式的智能化升级路径。我始终相信,真正的智能制造,不是设备堆叠,而是决策系统与具身执行体系的协同进化。

亿邦:您提到“生产机器人、租赁机器人、运营机器人”三位一体。这三者分别面向什么阶段的客户?为什么不是只卖机器人?

吴小倩:我们根据客户不同发展阶段提供渐进式的智能化升级路径。有的客户希望直接采购硬件,有的希望租赁降低初始投入,有的希望按作业效果付费、由我们负责运营。三位一体不是并列的产品线,而是同一套能力在不同客户阶段的不同交付方式。真正的智能制造,不是设备堆叠,而是决策系统与具身执行体系的协同进化。

亿邦:目前贵公司在哪些核心业务环节落地了AI/大模型技术?形成了怎样独具特色的AI或数智化竞争力体系?

吴小倩:很多人问我,磅旗的AI到底落地在哪里?我的回答很直接:我们不做实验室里的AI,我们做的是工厂车间里、仓库货架间的AI。我们的目标就是让AI真正走进工厂,让机器人真正创造价值。

目前,我们的工业AI智能体已经深度嵌入到制造企业的全流程作业环节,正在重构无人工厂与无人仓库的作业模式。在工厂侧,从原料入库、自动拆包,到产线配送、工序流转、线边搬运、上下料,再到成品入库、厂区转运,全流程由工业AI智能体统一调度。在仓库侧,入库、存储、搬运、拣选、盘点、包装、出库,每个环节都有AI参与。在工业巡检场景,我们的巡检机器人和四足机器人已经能够自主完成厂区、车间、配电室的环境识别和异常巡查。

我想特别强调一点:我们锚定的并非边缘的、工具型的AI应用,而是直击制造业的核心——“生产决策效率”。过去的MES、WMS等系统,本质上还是“人找系统”。但是工业AI智能体改变了这个逻辑,它是“系统找人”甚至“系统自己干”——智能体实时感知生产计划、物料需求、设备状态,自主进行任务分配和动态调度,然后直接调度具身智能机器人去完成搬运、配送、拣选、巡检等实体作业。

纵向打通产供销全链路方面,工业AI智能体起到了“神经系统”的作用,把过去割裂的采购、生产、仓储、物流各个环节串联起来,从“串联”变成“并联”,从“人驱动”变成“数据驱动”。我们在某头部锂电客户的项目中,通过全链路智能调度,整体物流响应效率提升52%,投料错误率下降至万分之三。

横向整合产业资源方面,我们的ADS多品牌机器人混合调度系统能够统一调度不同品牌、不同类型的机器人,让它们像一个团队一样协同作业,打破了“机器人孤岛”。

说到我们独具特色的竞争力体系,我总结为“四位一体”:工业AI智能体是软件核心,LDS/ADS系统是底层支撑,具身智能机器人/AMR/人形机器人是硬件矩阵,RaaS运营是服务保障。这四个能力环环相扣,构成了磅旗的核心竞争力。特别是在具身智能人形机器人与AMR智能机器人集群的协同作业方面,磅旗具备从场景规划、系统调度到现场落地的完整能力,能够让不同类型的机器人像一个团队一样高效协同。我一直说,未来的仓库必须成为一个由软件定义、数据驱动、具备感知与执行能力的智能生命体。磅旗正在做的,就是为这个“智能生命体”提供大脑、神经系统和四肢。

亿邦:您提到“未来的仓库必须成为一个由软件定义、数据驱动、具备感知与执行能力的智能生命体”。这个判断怎么理解?磅旗为这个“智能生命体”提供的“大脑、神经系统和四肢”分别指什么?

吴小倩:过去的仓库是静态存储空间,靠人找货、人管货。未来的仓库应该是一个能感知、能决策、能执行的智能生命体。“大脑”是工业AI智能体,“神经系统”是LDS/ADS调度系统,“四肢”是具身智能机器人、AMR和人形机器人。三者协同,仓库才能从“人驱动”变成“数据驱动”,从“串联作业”变成“并联协同”。

亿邦:能否分享一个最具代表性的“AI+价值链”创新实践案例?它解决了哪些行业共性痛点,创造了哪些可感知、可量化的价值?

吴小倩:目前磅旗已经服务了宁德时代、亿纬锂能、国轩高科、远景动力、广药集团、顺丰、DHL、富士康准时达、海氏海诺等行业领军企业,覆盖新能源、汽车、医药和物流等领域,累计落地项目超过2000个。

我想分享我们在新能源锂电行业的一个全流程无人化改造项目。客户作为行业内的头部企业,面临的痛点非常典型:新能源产线节拍快、物料种类多,人工搬运强度大、招工难、效率低、管理成本高、安全隐患大。这些不是某一家企业的问题,而是整个新能源制造行业的共性痛点。

我们为客户提供的,不是简单地卖几台机器人,而是一套完整的“工业AI智能体+具身智能机器人集群+RaaS运营”全链路解决方案。我们在客户工厂内部署工业AI智能体作为统一的“数字调度员”,实时对接MES和WMS系统,根据生产节拍自主计算每个工位的物料需求时间,提前调度AMR智能机器人完成配送。原料入库用叉取式AMR,产线配送用潜伏式AMR,成品入库用重载AMR,厂区巡检用四足机器人,整个工厂从原料到成品全流程无人化。

更重要的是,我们采用RaaS模式交付。客户不需要一次性投入几千万元硬件成本,而是以“0投入、拎包入住”的方式,由我们负责机器人的采购、部署、调度、运维,客户只按实际作业量和运营效果付费。

这个项目创造的可量化价值:第一,人力替代率达到50%以上;第二,硬件投入降低30%;第三,生产效率提升90%;第四,初始投资降低60%以上;第五,仓储作业准确率提升到99%以上。根据众多客户项目实践,这些指标已在新能源、汽车、医药等多个行业得到验证。更让我欣慰的是,这个客户在第一个项目成功后,又陆续把我们的方案推广到其他工厂,目前磅旗服务的头部客户复购率接近100%。

亿邦:您提到头部客户复购率接近100%。这个复购率背后,客户真正认可的是什么?是硬件、软件,还是RaaS模式带来的效果确定性?

吴小倩:客户复购不是因为某一台设备或某一套软件,而是因为整套方案在效果、效率、成本上算得过账。RaaS模式让客户“0投入、拎包入住”,按实际作业量和运营效果付费,风险共担。第一个项目跑通后,客户愿意把方案推广到其他工厂,说明他们认可的是确定性交付能力,而不是单点产品。

亿邦:您怎么看产业智能体改写B2B?垂类大模型是否有长远发展必要?产业互联网公司的AI护城河在何处?

吴小倩:产业智能体正在从根本上改写B2B的游戏规则,工业场景AI能力是工业AI落地的必由之路,而产业互联网公司的AI护城河,从来都不是模型本身,而是“模型+场景数据+硬件载体+运营经验”的闭环。

过去的产业互联网停留在“信息流”和“资金流”层面,没有深入“生产流”和“作业流”。产业智能体作为能够自主感知、决策、执行的“数字员工”,正在推动B2B从“连接交易”向“赋能生产”转变,催生“能力即服务”的新模式,比如磅旗的RaaS模式。

垂类大模型方面,我的观点很明确:工业场景的AI不能简单套用通用大模型,必须深度结合生产现场经验和现场数据,打造真正能解决生产问题的工业AI智能体。通用大模型追求广博,工业场景追求精准,一个调度决策错了可能导致整条产线停线。未来趋势是通用大模型+工业场景AI能力协同,而非二选一。

AI护城河方面,我的结论是:护城河不在模型本身,而在“模型+场景数据+硬件载体+运营经验”的闭环。磅旗的护城河体现在四个方面:一是全球2000多个项目积累的海量工业数据;二是同时具备软件和硬件自研能力,能完成感知—决策—执行闭环;三是通过RaaS模式深度参与客户运营,形成“运营反哺算法”闭环;四是深耕行业十多年,头部客户复购率接近100%。

亿邦:能否介绍一下磅旗盈利模式的迭代情况?您怎么看产业互联网企业盈利模式的演变趋势?TOKEN付费如何才能成为行业标配收入模式?

吴小倩:磅旗的盈利模式迭代,与公司发展足迹紧密相连。2013年公司成立,2019年正式进入智能制造赛道,2013到2020年以硬件销售为主,2020年签约宁德时代全面进入新能源行业。2021年到2024年进入硬件+服务模式,我们从新能源拓展到消费锂电、汽车、医药、3C、3PL、跨境电商等多行业。2023—2024年自动OHT全球首发、亿纬全球超级工厂落地,2025年至今在部分客户项目中推出RaaS模式,让客户实现0投入、拎包入住,按实际作业量付费,有效降低了企业智能化升级的门槛。2026年人形机器人与AMR智能机器人集群协同方案逐步走向商业化落地,成为公司新的业务增长点。

说到产业互联网企业盈利模式的演变趋势,我认为行业正在从“项目制”走向“运营制”,从“卖产品”走向“卖能力”,从“一次性收入”走向“持续性收入”。未来客户买的不是具体的设备或软件,而是“确定性的能力”——我不需要知道你用了什么,我只需要知道你能不能帮我把事情搞定。TOKEN付费这块,在工业场景不会以“按TOKEN计费”的原始形态出现,而是会以“按任务量”“按作业量”“按运营效果”的形态出现。TOKEN成本会被打包到服务价格里,客户为最终的价值付费。当AI智能体真正成为客户生产运营中不可或缺的“数字员工”,付费就变成了自然而然的事情。未来随着工业AI智能体标准化程度提高,AI能力付费会像今天的云计算付费一样成为行业标配。

亿邦:面向2026年及未来两年,磅旗科技在AI能力迭代与全球化布局上有哪些重点投入规划?您预判这会给行业竞争格局带来哪些关键变化?

吴小倩:面向2026年及未来两年,磅旗的战略重点可以概括为:软件端以工业AI智能体为核心持续迭代,打造工厂的“数字大脑”;硬件端完善具身智能机器人产品矩阵,推动人形机器人在工厂场景的规模化落地;海外项目持续落地,全球化版图不断扩张,进一步加快全球化布局。我们的目标,就是通过AI驱动具身智能,重构无人工厂与无人仓库的新质生产力。

接下来我们会持续提升工业AI智能体的自主决策能力,让智能体从“规则内的调度”走向“规则外的决策”,能够自主应对设备故障、物料短缺等异常情况。硬件方面,接下来公司的重点是推广具身智能人形机器人在工业场景的应用,以及人形机器人与AMR智能机器人产品集群的协同作业能力。我一直说,真正的具身智能,不在于能不能“跳舞”,而在于能不能“值班”。磅旗在人形机器人上的投入始终围绕“实用”和“规模化”,不追求炫技。磅旗具备从场景规划、系统调度到现场落地的全链路能力,能够为客户提供从方案设计到落地运营的一体化服务。

全球化布局方面,磅旗的业务已覆盖中国、北美、欧洲、东南亚及中亚等市场,海外项目持续落地,我们不是简单地把中国方案“复制粘贴”到海外,而是会做深度的本地化适配。

对行业竞争格局的预判,我认为未来两到三年,工业AI和具身智能机器人行业会从“百花齐放”走向“头部集中”,只有概念没有落地的公司会逐渐被淘汰。“AI+硬件”一体化的公司会建立明显竞争优势,纯软件或纯硬件的公司都很难走远。人形机器人会成为下一个竞争焦点,工业场景的应用将迎来突破。与此同时,中国的工业AI和具身智能技术会加速出海,在全球市场建立竞争力。磅旗已经做好准备,以工业AI智能体为软件核心,以具身智能机器人/AMR机器人为硬件矩阵,构建AI+软件+硬件+服务的全栈能力,成为全球AI无人工厂领域的引领者。我相信,只要我们坚持做难而正确的事情,坚持为客户创造真实的价值,时间会给我们最好的答案。

本文首发于 亿邦动力 官方网站

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

磅旗科技是做什么的?

磅旗科技是工业AI与具身智能领域的系统型平台企业,以工业AI智能体为软件核心、具身智能机器人为硬件矩阵,依托LDS工业大模型操作系统和ADS多品牌机器人混合调度系统,提供生产机器人、租赁机器人、运营机器人三位一体业务及RaaS机器人即服务模式,服务新能源、汽车、医药、物流等行业,累计落地项目超过2000个。

RaaS机器人即服务模式是什么?适合哪些企业?

RaaS是磅旗科技推出的“机器人即服务”模式,客户以“0投入、拎包入住”方式使用方案,由磅旗负责机器人采购、部署、调度和运维,客户按实际作业量和运营效果付费。该模式适合希望降低初始投入、按效果付费并渐进式推进智能化升级的制造与仓储企业,文中项目实现初始投资降低60%以上、硬件投入降低30%。

工业AI智能体在工厂和仓库能解决什么问题?

工业AI智能体可嵌入制造全流程,工厂侧覆盖原料入库、自动拆包、产线配送、工序流转、线边搬运、上下料、成品入库和厂区转运;仓库侧覆盖入库、存储、搬运、拣选、盘点、包装和出库。它实时感知生产计划、物料需求和设备状态,自主进行任务分配与动态调度,并直接调度机器人执行实体作业,把“人找系统”变为“系统找人”甚至“系统自己干”。

磅旗科技的工业AI与具身智能方案有哪些可量化效果?

在某头部锂电客户全流程无人化改造中,磅旗方案使整体物流响应效率提升52%,投料错误率下降至万分之三。项目实现人力替代率50%以上、硬件投入降低30%、生产效率提升90%、初始投资降低60%以上、仓储作业准确率提升至99%以上。相关指标已在新能源、汽车、医药等多个行业得到验证,头部客户复购率接近100%。

工业场景为什么需要工业AI智能体而不是简单套用通用大模型?

工业场景AI不能简单套用通用大模型,必须深度结合生产现场经验和现场数据,打造能解决生产问题的工业AI智能体。通用大模型追求广博,工业场景追求精准,一个调度决策错误可能导致整条产线停线。未来趋势是通用大模型与工业场景AI能力协同,而非二选一;产业互联网公司的AI护城河在于“模型、场景数据、硬件载体、运营经验”的闭环。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0