广告
加载中

收入越涨 利润越薄 宠物食品行业发生了什么?

田雨 2026-10-09 16:13
田雨 2026/10/09 16:13

邦小白快读

EN
全文速览

宠物食品上市公司收入涨利润薄,行业从自然增长转向份额争夺。

1. 乖宝收入增10%但利润接近腰斩,佩蒂收入原地踏步但利润降近七成,中宠收入增35%但利润降38%,销售费用增速普遍高于收入增速。

2. 利润被鸡肉等原材料涨价、汇兑损失和主动增加的市场投入吃掉。

总2:对普通读者而言,值得关注的是宠物消费升级和品牌格局变化。

1. 主粮是高频稳定品类,目前专业狗粮和猫粮渗透率仅28.8%和51.9%,远低于美国,高端化空间大。

2. 国产品牌已占主粮市场69.4%,但行业集中度低,未来头部集中后消费者会有更多选择。

总1:品牌营销和渠道建设进入卡位期,企业愿意用短期利润换市场份额。

1. 乖宝销售费用增26.43%、中宠增46.34%,费用增速高于收入,头部品牌正在加码营销。

2. 线上渠道销售额364.1亿元,同比增20.3%,线上品牌CR10提升至35%,线上渠道是重要战场。

总2:产品研发和消费趋势聚焦在主粮和高端化。

1. 主粮是高频刚需,使用者与购买者分离,品牌信任和溢价是关键,复购是长期生意。

2. 本土主粮品牌前十大份额仅22.1%,头部麦富迪也只有6.7%,品牌仍有机会做强。

3. 高端主粮和功能型主粮渗透率有提升空间,口腔保健功能粮等新品类是差异化方向。

总1:增长市场集中在主粮和线上渠道。

1. 专业狗粮和猫粮渗透率分别只有28.8%和51.9%,远低于美国,国内主粮市场既有增量也有品牌替换机会。

2. 线上渠道销售额增长20.3%至364.1亿元,线上品牌CR10为35%,线上仍是卖家可切入的主要渠道。

总2:风险提示和可学习点。

1. 头部企业增收不增利、销售费用大增,说明竞争正在加剧,单纯靠投流换增长不可持续。

2. 可学习头部企业转向自主品牌和主粮,尤其是高端粮、功能粮等细分需求,避免同质化低价竞争。

3. 中小品牌仍有机会,因为市场集中度低、大量份额分散在中小品牌,关键是找到差异化定位。

总1:产品生产需求正在从传统品类转向主粮、湿粮和功能粮。

1. 佩蒂传统畜皮咬胶收入下降20.22%,同期主粮和湿粮收入增长30.68%,品类切换明显。

2. 路斯新增口腔保健功能粮专利,功能型主粮成为产品设计的新方向。

总2:成本和产能是工厂需要关注的两大环节。

1. 鸡肉等原料价格上涨使营业成本增速高于收入,工厂需要强化供应链和成本控制。

2. 中宠正在推进高品质宠物干粮、新型湿粮项目,说明主粮和湿粮产能仍在扩张,工厂有配套机会。

总3:电商和渠道拓展带来生产端启示。

1. 线上渠道销售额增速超过20%,路斯正在通过线上电商和宠物门店扩大主粮业务,工厂可据此调整产品线和包装规格。

总1:客户痛点是利润承压但必须继续投入品牌,服务商可帮助提升费用效率。

1. 原材料涨价、汇率波动蚕食利润,乖宝、佩蒂、路斯等受明显影响,服务商可提供采购优化、汇兑风险管理和成本控制支持。

2. 销售费用增速超过收入,企业需要更高效的品牌营销和投放策略来争夺份额。

总2:解决方案的落点在新品类和线上渠道。

1. 主粮及湿粮、功能粮是增长品类,服务商可为品牌提供产品定位和消费者洞察。

2. 线上渠道销售额同比增长20.3%,品牌需要线上运营、内容种草和用户复购体系。

3. 国产品牌头部集中度低,新品牌仍有线上突围空间,服务商可协助中小品牌做细分品牌矩阵。

总1:宠物食品线上渠道高速增长,平台面临招商和品类运营机会。

1. 线上渠道销售额达到364.1亿元,同比增20.3%,线上品牌CR10为35%,宠物食品是值得平台加码的品类。

2. 国产品牌在TOP20中占12席,但中腰部品牌仍占大量份额,平台可通过扶持细分新品牌获取增量。

总2:平台运营需关注主粮复购和高端品类。

1. 主粮是高频稳定消费品,品牌希望通过主粮建立长期复购,平台可以强化会员、复购和内容推荐场景。

2. 高端主粮和功能粮渗透率低于海外,平台需帮助品牌做消费者教育。

3. 行业费用投放激烈,平台应引导商家关注转化效率,避免纯价格竞争。

总1:产业正进入以利润换份额的新阶段,收入增长与利润下滑背离值得研究。

1. 头部企业销售费用逆势增长,专家提出“优先份额、利润第二”,当前是企业的市场卡位期。

2. 主粮成为共同战场,渗透率和高端化低于发达国家,增量来自专业化升级和品牌份额转移。

总2:市场结构和商业模式带来政策与战略启示。

1. 中国宠物食品CR5仅25.6%,远低于美国的65.8%,但未来更可能向40%-50%靠拢,而非完全复制美国格局。

2. 全球经验显示公司集中度高、品牌集中度低,中国企业大多只有两三个品牌,未来多品牌矩阵细分是一大方向。

3. 龙头通过研发、供应链和品牌建设收割增量资源,中腰部品牌需依靠细分需求存活,这影响行业竞争政策的制定。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Pet food listed companies see revenue rising but margins thinning, as the industry shifts from natural growth to market-share competition.

1. Gambol's revenue rose 10% but profits nearly halved; Peidi's revenue was flat while profits fell nearly 70%; China Pet Foods' revenue increased 35% but profits dropped 38%. Selling expenses generally grew faster than revenue.

2. Profits were eroded by higher raw-material costs (such as chicken), foreign-exchange losses, and deliberately increased marketing spending.

For general readers, the key trends are pet-consumption upgrading and shifts in the brand landscape.

1. Staple pet food is a high-frequency, stable category; penetration of specialized dog food and cat food is only 28.8% and 51.9%, respectively, far below the U.S., leaving significant room for premiumization.

2. Domestic brands already hold 69.4% of the staple-food market, but industry concentration is low. As the leading players consolidate, consumers will have more choices.

Brand marketing and channel building have entered a positioning phase; companies are willing to trade short-term profits for market share.

1. Gambol's selling expenses rose 26.43% and China Pet Foods' by 46.34%, outpacing revenue growth; leading brands are stepping up marketing.

2. Online channel sales reached RMB 36.41 billion, up 20.3% YoY, and the online-brand CR10 rose to 35%. Online channels are a critical battleground.

Product R&D and consumption trends are centered on staple pet food and premiumization.

1. Staple pet food is a high-frequency, rigid-demand category. Since the users and buyers are distinct, brand trust and pricing power are crucial; repeat purchases create a long-term business.

2. The top-10 domestic staple-food brands hold only a 22.1% combined share, and the leader Myfoodie has just 6.7%, so brands still have room to grow.

3. There is room to raise penetration of premium and functional staple foods; emerging categories such as oral-care functional food offer differentiation.

Growth markets are concentrated in staple pet food and online channels.

1. Penetration of specialized dog food and cat food is only 28.8% and 51.9%, respectively, far below the U.S. The domestic staple-food market offers both incremental volume and brand-switching opportunities.

2. Online channel sales grew 20.3% to RMB 36.41 billion, with an online-brand CR10 of 35%. Online remains a major channel that sellers can enter.

Risk warnings and takeaways.

1. Leading companies are growing revenue without profit growth, and selling expenses are soaring, indicating intensifying competition. Relying solely on paid traffic for growth is unsustainable.

2. Sellers can follow leaders in shifting toward own brands and staple foods, especially premium and functional segments, to avoid homogeneous low-price competition.

3. Small and mid-sized brands still have opportunities because concentration is low and much of the share is dispersed; the key is differentiated positioning.

Production demand is shifting from traditional categories toward staple food, wet food, and functional food.

1. Peidi's traditional leather-chew revenue fell 20.22%, while staple-food and wet-food revenue grew 30.68% over the same period, a clear category shift.

2. Lusi has added an oral-care functional-food patent, making functional staple food a new direction in product design.

Costs and capacity are the two primary areas factories must track.

1. Rising raw-material prices such as chicken have pushed operating costs to grow faster than revenue; factories need to strengthen supply chains and cost controls.

2. China Pet Foods is advancing high-quality dry-pet-food and new wet-food projects, indicating staple-food and wet-food capacity is still expanding and offering supporting opportunities for factories.

E-commerce and channel expansion bring production-side implications.

1. Online channel sales are growing more than 20%. Lusi is expanding its staple-food business through online e-commerce and pet stores. Factories can adjust product lines and packaging specifications accordingly.

Clients are under profit pressure but must keep investing in brands; service providers can help improve expense efficiency.

1. Rising raw-material costs and exchange-rate fluctuations are eroding profits; Gambol, Peidi, Lusi and others are visibly affected. Providers can offer procurement optimization, FX-risk management, and cost-control support.

2. Selling expenses are growing faster than revenue, so companies need more efficient brand marketing and media-buying strategies to compete for share.

Solutions are anchored in new categories and online channels.

1. Staple food, wet food, and functional food are growth categories; providers can help brands with product positioning and consumer insights.

2. Online channel sales grew 20.3% YoY; brands need online operations, content seeding, and customer-repurchase systems.

3. Domestic brand concentration is still low at the top, so new brands have room to break through online; providers can help small and mid-sized brands build a segmented brand portfolio.

Pet food online channels are growing rapidly, creating opportunities for platforms in merchant recruitment and category management.

1. Online channel sales reached RMB 36.41 billion, up 20.3% YoY, with an online-brand CR10 of 35%. Pet food deserves greater platform investment.

2. Domestic brands account for 12 of the top 20, but mid-tier and smaller brands still hold a large share. Platforms can capture growth by nurturing new niche brands.

Platform operations should focus on staple-food repurchase and premium categories.

1. Staple food is a high-frequency consumer product; brands aim to build long-term repurchase through it. Platforms can strengthen membership, repurchase, and content-recommendation scenarios.

2. Premium and functional staple foods have lower penetration than overseas, so platforms need to help brands with consumer education.

3. Industry spending on advertising is fierce; platforms should guide merchants toward conversion efficiency rather than pure price competition.

The industry is entering a phase of trading profits for share; the divergence between revenue growth and profit decline is worth studying.

1. Leading companies are increasing selling expenses against the trend. Experts describe it as "share first, profit second"—a market-positioning period for companies.

2. Staple food has become the common battleground. Penetration and premiumization are below developed markets; growth will come from professional upgrading and brand-share shifts.

Market structure and business models have policy and strategic implications.

1. China's pet food CR5 is only 25.6%, far below the U.S.'s 65.8%; but convergence is more likely toward 40%-50% than a full replication of the U.S. structure.

2. Global experience shows high company concentration but low brand concentration. Chinese companies typically have only two or three brands, so multi-brand matrix segmentation is a major direction.

3. Leading players capture incremental resources through R&D, supply chains, and brand building; mid-tier brands must rely on niche demand to survive—this has implications for competition policy.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

行业增速放缓,它们开始用利润换份额。

文丨田雨    编辑丨石航千

【亿邦原创】2026年上半年,宠物食品上市公司的日子,似乎没有财报里的收入数字看起来那么轻松。

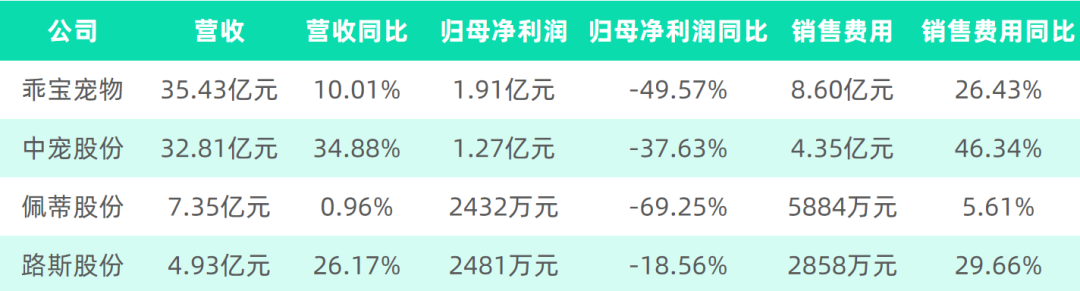
乖宝宠物、中宠股份、佩蒂股份、路斯股份,上半年营收仍然保持增长,但归母净利润却明显下滑。尤其是乖宝和佩蒂,一个收入增长10%,利润却接近腰斩;另一个收入基本原地踏步,利润却下降近七成。中宠则出现了收入增长近35%、利润下降近38%的明显背离。

更值得关注的是,在利润承压的同时,几家公司仍在持续增加市场投入。主粮、自主品牌,正在成为新的竞争焦点。

这背后反映的,可能是中国宠物食品行业正在进入一个新的阶段:当行业整体仍在增长,但增速已经不像过去那么快,企业想要继续做大,就不能只依靠市场自然增长,而要开始从竞争对手手中争夺更多份额。

那么,四家宠物食品公司的利润究竟被什么“吃”掉了?它们在争夺什么?当越来越多企业开始把利润投入到品牌、产品和渠道,中国宠物食品市场的竞争格局又会走向哪里?

销售费用正在吃掉利润

2026年上半年,原材料价格上涨仍然是宠物食品企业绕不开的压力。鸡肉等动物蛋白是宠物食品的重要原料,其价格波动会直接影响企业的采购成本和毛利率。

图片

佩蒂的表现尤其明显。公司在半年报中明确表示,报告期内鸡肉采购价格整体上扬,虽然环比呈现“先涨后降”,但由于鸡肉在产品成本中的占比较高,仍推动公司营业成本同比增长6.30%,明显高于0.96%的收入增速;同期综合毛利率降至28.39%,同比下降3.60个百分点。

乖宝营业成本增长15.14%,同样高于10.01%的收入增速。中宠营业成本则增长45.69%,高于34.88%的收入增速,综合毛利率进一步承压。

此外,对于海外业务仍占据重要位置的宠物食品上市公司来说,汇率又增加了一重压力。2026年上半年,人民币汇率变化导致部分企业汇兑损益由收益转为损失,进一步压缩利润空间。

比如,乖宝上半年汇兑收益由上年同期的792万元转为汇兑损失3095万元,汇兑损益的变化直接减少了利润空间。此外,佩蒂财务费用同比增长超过7倍,路斯同比增长超过3倍,汇率变化成为利润端的重要拖累。

但成本和汇率并不能解释全部。更值得注意的是,企业在利润承压的同时,并没有同步收缩销售投入。

财报显示,乖宝上半年销售费用达到8.60亿元,同比增长26.43%,明显高于10.01%的收入增速;中宠销售费用达到4.35亿元,同比增长46.34%,同样高于收入增速。路斯销售费用同比增长29.66%,网络服务费、广告宣传费均有所增加。佩蒂的销售费用增速虽然只有5.61%,但公司收入仅增长0.96%,销售投入同样远超收入增速。

图片

四家公司利润下滑都说明:收入增长越来越慢,但为了获得增长所付出的成本却越来越高。

如果企业的目标只是保护短期利润,销售费用显然还有压缩空间。但从四家公司的财报来看,销售投入并没有因为利润下滑而收缩,反而全部保持增长。这说明,至少对这些头部宠物食品企业而言,当前的经营重点并不只是守住当期利润。

过去行业高速增长时,市场蛋糕本身就在快速变大,企业即使不主动抢,也能获得自然增长。但当行业增速逐渐回落,企业要继续保持两位数增长,就必须从竞争对手那里拿走更多份额。于是,在销售、市场方面的费用投入往往成了企业争夺消费者的“入场费”。

中金公司农林牧渔首席分析师王思洋在第三届宠物产业溯源大会上指出,当前宠物食品行业正处在一个“优先份额、利润第二”的阶段。

“也就是说,现在是企业进行市场卡位的关键时期。”他解释道,如果当前不能及时获得市场份额,三年之后回头来看,可能会出现比较明显的掉队。“所以大家都开始要份额。”

现在,几家宠物食品上市公司的财报也指向同一个趋势:用一部分当期利润,换取未来的市场份额。

主粮成为共同战场

上半年四家公司销售费用都在增加,进一步拆业务,会发现它们其实在做同一件事:争夺主粮市场,试图通过建设自主品牌、加大产品研发和营销投入,把更多消费者留在自己的品牌里。

主粮和零食并不是同一种生意。零食更多承担奖励、互动等消费需求,而主粮则是宠物日常消费的基本盘,涉及营养、成分和长期喂养。

主粮之所以成为共同方向,是因为它是宠物食品消费中更高频、更稳定的品类。一旦消费者完成主粮选择,品牌就有机会进一步获得持续复购。

图片

“宠物食品天然适合品牌企业长期经营。”王思洋补充道,“宠物食品是一个使用者与购买者分离的产品。宠物是实际使用者,但购买者是宠物主人,因此产品天然依赖购买者对品牌的认可和溢价,而这种品牌溢价背后又隐含着信任。”

正因如此,一旦消费者把主粮交给一个品牌,企业就获得了长期经营这一宠物家庭食品消费的机会。

根据弗若斯特沙利文数据,按零售额计算,2025年中国宠物主粮市场中,本土品牌占比约为69.4%,已经成为市场的主要供给者。但如果进一步看本土品牌内部,市场仍然较为分散。2025年,本土宠物主粮市场前十大品牌合计份额为22.1%,其中排名第一的麦富迪份额仅为6.7%。

对于正在扩大自主品牌业务的宠物食品企业来说,主粮既是核心消费市场,也仍存在品牌份额争夺的空间。更重要的是,市场份额并不只来自品牌之间的份额转移。

根据Euromonitor数据,2025年中国专业狗粮和猫粮的渗透率分别为28.8%和51.9%,远低于美国的90.8%和98.0%。与此同时,中国高端猫粮、狗粮的市场占比分别为29.4%和33.6%,也低于美国和日本。所以,对于国内品牌来说,主粮市场既存在品牌之间的份额迁移,也存在专业化、高端化带来的新增需求。

从四家公司的财报来看,主粮正在成为一个共同的增长方向,但各家公司目前所处的阶段并不相同。

乖宝的主粮业务已经成为最明显的增长引擎。上半年,公司主粮收入23.32亿元,同比增长23.87%,明显高于整体10.01%的收入增速;与此同时,零食收入11.59亿元,同比下降10.43%。乖宝正在主动把增长重心从零食进一步转向主粮。

中宠的主粮业务也保持增长。上半年,公司宠物主粮收入约9.98亿元,同比增长27.33%,但低于公司整体34.88%的收入增速。相比乖宝,主粮目前还不是中宠增长最快的业务。不过其在公司财报中提及,将继续补齐主粮产品和产能,推进高品质宠物干粮、新型宠物湿粮等项目。

佩蒂面对的是明显的品类切换。上半年传统畜皮咬胶收入同比下降20.22%,而主粮和湿粮收入增长30.68%。这意味着佩蒂并非单纯在原有市场里抢份额,而是在寻找新的增长空间。主粮、湿粮等新业务增速很快,但目前体量还不足以完全填补传统业务的缺口,因此利润受到的冲击更加明显。

路斯同样在扩大主粮业务,上半年主粮收入7035.38万元,同比增长18.31%,增长主要来自境内市场。同时,路斯还新增了口腔保健功能粮相关发明专利,向功能型主粮延伸。结合线上电商、宠物门店等渠道布局,路斯正通过产品升级和国内渠道拓展,扩大主粮业务。

图片

总体来看,主粮正在成为四家企业共同争夺的核心消费入口,但它们的推进阶段并不相同:乖宝已经完成从零食向主粮的明显迁移,中宠仍在补齐主粮产品与产能,佩蒂处于从传统咬胶向主粮、湿粮切换的过程中,路斯则通过功能型产品和国内渠道扩大主粮业务。

不过,主粮业务的增长并不意味着竞争已经结束。对四家公司而言,真正的挑战是能否把主粮收入做大,并进一步转化为稳定的品牌复购。

头部企业扩张,还有多少空间?

主粮只是四家公司争夺市场的一个切口。问题在于,当行业整体增速放缓之后,这些企业为什么还愿意继续增加投入?答案可能要回到整个宠物食品行业。

从头部品牌格局来看,国产品牌已经占据中国宠物食品市场的重要位置,但国际品牌仍然保有较强的市场影响力。

根据《2026宠物行业蓝皮书》披露的宠物食品TOP20品牌数据,TOP20中共有12个国产品牌、8个国际品牌,合计占据36.8%的市场份额。

其中,乖宝旗下的麦富迪和弗列加特分列第2和第8,份额为6.3%、1.8%;中宠旗下顽皮排名第3,份额为2.9%。相比之下,佩蒂股份旗下爵宴、好适嘉等品牌,以及路斯股份旗下路斯品牌,尚未进入这份TOP20榜单。

图片

这意味着,国内宠物食品企业正在进入头部品牌竞争区。对于乖宝、中宠而言,旗下麦富迪、弗列加特、顽皮已经进入这份TOP20榜单,下一步更多是继续扩大头部品牌的市场份额,同时与国际品牌竞争。

而对于佩蒂和路斯而言,旗下品牌尚未进入这份TOP20榜单,扩大主粮、自主品牌投入的意义,则在于先提升品牌规模和市场影响力,争取进入更靠前的竞争位置。

不过,相比成熟市场,中国宠物食品行业集中度仍然较低,头部企业仍有争夺份额的市场空间。

根据Euromonitor及中金公司研究部测算,2024年中国宠物食品企业CR3、CR5和CR10分别为20.4%、25.6%和33.3%,同期美国分别为54.2%、65.8%和74.8%。中国前五大企业仅占据约四分之一的市场,大量份额仍分散在中小品牌及其他企业手中。

中金公司在《百年繁荣—全球宠物食品启示录》中指出,对中国企业而言,主粮、品种粮、处方粮等高端产品仍有进一步发展的空间,头部企业有望借助研发能力、供应链优势和品牌建设,逐步扩大市场份额并改善盈利结构。

中金公司研究部测算,2025年中国宠物食品线上渠道销售额达到364.1亿元,同比增长20.3%;同期宠物食品线上品牌CR10为35.0%,同比提升3个百分点。行业增速换挡之际,头部品牌反而可能迎来集中度提升的窗口期。

王思洋指出,当行业的增量资源、一级市场的融资资源收窄时,龙头就获得了更强的份额提升能力。“也就是说,龙头开始收割绝大部分的增量资源。因为大家不会再融到那么多钱,也不会因为行业增长很快,就轻而易举地拿到这么多资源。”

在迎来提升份额的机遇期后,龙头企业一般会做两件事:一是推动消费升级,因为只有龙头企业有能力支撑品牌升级、向高端市场突破;二是进一步强化渠道,在费用和流量上投入更多。

因此,当前乖宝、中宠等龙头愿意在利润承压时继续投入,本质上是在争取下一阶段的市场位置。但最终,中国宠物食品市场未必会复制美国的市场集中度,达到如此高的水平。

中金公司还提出了一个很有意思的观察:全球宠物食品存在“公司集中度高、品牌集中度低”的特点。在成熟的宠物经济市场中,企业通常会通过多个细分品牌,按照不同的产品价格带、宠物类型、产品形态和销售渠道,构建品牌矩阵。例如,针对猫和狗、湿粮和干粮、零食和主粮,以及不同渠道的消费需求,企业会分别进行品牌和产品布局。

图片

相比之下,目前国货宠物食品企业大多仍然依靠两三个品牌,覆盖整个宠物市场的不同需求。未来,中国宠物食品企业在品牌矩阵的细化和多元化方面,仍然有比较大的提升空间。

这恰恰说明,未来中国宠物食品市场可能出现的并不是几个品牌垄断全部市场,而是公司层面的集中和品牌层面的分化同时发生。

头部公司会越来越大,并通过多品牌覆盖更多细分市场;中腰部品牌仍然会存在,但竞争会更加激烈;一些能够找到细分需求的新品牌,也仍然有机会通过线上渠道快速成长。

所以,如果以目前不到30%的CR5作为起点,中国宠物食品市场未来向40%-50%靠拢,可能比直接达到美国60%以上的集中度更合理。

当“优先份额、利润第二”成为行业阶段性共同选择之后,下一阶段真正拉开差距的是什么?答案或许是:企业能把这些费用投入,最终变成更高的市场份额和更强的盈利能力。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

本文首发于 亿邦动力 官方网站
文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

宠物食品上市公司利润下滑的原因有哪些?

利润下滑主要受原材料价格上涨、汇率变化和销售费用激增影响。鸡肉采购价格上升推高营业成本,例如佩蒂营业成本同比增长6.30%高于收入增速,乖宝和中宠同样出现成本增速高于收入增速;人民币汇率变化使汇兑收益转为损失;销售费用普遍两位数增长,企业主动以利润换市场份额。

中国宠物食品行业当前的竞争焦点是什么?

当前竞争焦点是主粮和自主品牌。主粮消费高频稳定,能带来持续复购,而中国专业狗粮和猫粮渗透率分别为28.8%和51.9%,远低于美国的90.8%和98.0%。四家上市公司均增加主粮投入:乖宝主粮收入增长23.87%,中宠增长27.33%,佩蒂主粮湿粮增长30.68%。

中国宠物食品市场集中度如何?

2024年中国宠物食品CR3、CR5、CR10分别为20.4%、25.6%、33.3%,美国分别为54.2%、65.8%、74.8%。中国前五大企业仅占据约四分之一市场,行业集中度明显低于成熟市场。国产品牌已在主粮市场占69.4%,但品牌前十份额合计仅22.1%,集中度仍有提升空间。

中国宠物食品哪些品牌市场份额领先?

根据《2026宠物行业蓝皮书》,宠物食品TOP20品牌中12个国产品牌、8个国际品牌,合计占据36.8%市场份额。乖宝旗下麦富迪和弗列加特分列第2和第8,份额为6.3%、1.8%;中宠旗下顽皮排名第3,份额为2.9%;佩蒂和路斯旗下品牌尚未进入该榜单。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0