广告
加载中

请农夫山泉交水资源税!

杨谭 2026-08-26 17:42
杨谭 2026/08/26 17:42

邦小白快读

EN
全文速览

本文核心围绕农夫山泉创始人钟睒睒多次公开批评电商事件展开,梳理了事件来龙去脉与核心争议,最终提出呼吁农夫山泉缴纳足额水资源税的核心观点。

1. 事件脉络:钟睒睒从2024年11月到2025年1月多次激烈抨击电商,称电商是掌控定价权和流量权的超级中间商,会伤害中国品牌和产业,本文认为该观点带有自身利益偏向,农夫山泉九成营收来自线下,电商占比仅5%,批评电商本质是维护自身传统经销体系利益。

2. 核心结论:本文区分两种商业模式,电商是自由竞争创造增量的经济体,创造了数千万就业与新消费空间,农夫山泉是靠廉价占有公共水资源获得超额利润的资源收租型企业,其毛利率超60%,水资源成本不足净利润的1%,大量公共资源收益被企业截留。

3. 业内观点:吴晓波评价钟睒睒“看到了疾病,却给错了药方”,多位专家支持推动水资源税费改革,让公共资源收益回馈全体人民。

本文围绕农夫山泉的争议事件,梳理了线下实体品牌与电商平台的矛盾,对品牌布局发展有多方面参考价值。

1. 渠道布局参考:农夫山泉九成营收依赖线下传统渠道,对电商的批评本质是维护自身渠道利益,品牌商需要平衡线上线下渠道关系,适应全渠道竞争的行业趋势,不能抗拒市场竞争带来的渠道变化。

2. 政策风险提示:当前全国已经全面实施水资源税改革,现有税率对高盈利资源型品牌过低,业内呼吁提高相关税费,依赖公共自然资源的品牌要提前应对政策变化,避免依赖资源获得超额利润的模式遭遇政策调整冲击。

3. 品牌舆论提示:企业家公开言论带有自身立场容易引发舆论争议,品牌需要平衡自身利益与公众对公共资源分配公平性的诉求,避免引发品牌信任危机,同时农夫山泉在产品创新如东方树叶、茶π的成功也值得品牌学习。

本文围绕钟睒睒批评电商的事件,梳理了平台经济的价值与行业现状,给各类卖家带来机会提示与风险参考。

1. 增长机会提示:电商平台是自由竞争的产物,目前全国电商相关从业人员已经超过6000万,头部平台不断创造新的商业空间,仅抖音电商就有近500个兴趣产业带成交额突破亿元,188亿单源头好物售出,中小卖家、产业带卖家依然有大量新增增长机会。

2. 行业现状参考:钟睒睒提出的平台流量成本高企、低价内卷挤压利润的问题确实存在,但低价是市场充分竞争的结果,消费者认可优质性价比商品,卖家需要聚焦提升自身产品力,适配市场消费需求。

3. 风险提示:依赖公共自然资源的相关商家,未来水资源税有上调的政策趋势,资源使用成本会逐步上升,单纯依赖廉价资源的商业模式空间会不断压缩,需要提前布局产品创新与转型,应对政策变化。

本文梳理了电商与传统资源型企业的商业模式差异,给生产工厂带来数字化转型与商业拓展的多方面启示。

1. 商业模式启示:依赖廉价公共资源占有获得超额利润的模式,虽然短期盈利能力强,但面临公共资源分配公平性的制度拷问,未来政策上调资源税的概率很高,长期发展风险较大,工厂要走技术创新、产品创新创造价值的路线,而非依靠资源禀赋获利。

2. 电商拓展机会:电商行业经过二十年发展,进入壁垒低、竞争充分,创造了大量新增商业空间,大量产业带工厂通过抖音等兴趣电商平台直接对接消费者,已经实现近500个产业带成交额破亿,总销量达188亿单源头好物,工厂做直销电商有大量增长机会。

3. 数字化转型启示:头部电商平台累计投入数千亿用于底层技术研发,推动了流通效率提升,工厂要主动适配电商交易模式,推进自身数字化升级,靠产品效率和产品力获得竞争优势。

本文讨论了当前实体行业与平台经济的核心矛盾,梳理了行业发展趋势与需求,给服务商指明了新的服务方向。

1. 行业发展趋势:平台经济是当前自由竞争创造增量的核心领域,二十年来创造了数千万新增就业,保持高速增长,围绕平台生态的商家服务需求持续增长;同时资源型行业面临水资源税费制度改革,催生了新的合规服务需求。

2. 核心客户痛点:一方面平台商家普遍面临流量成本高企、低价内卷挤压利润的痛点,有提升运营效率、优化流量转化的需求;另一方面资源型企业面临用水效率提升、绿色认证、水资源税合规的新需求。

3. 商业机会:服务商可以围绕电商商家的需求,开发运营优化、流量效率提升的相关解决方案;也可以抓住资源税费改革的风口,为资源型企业提供用水效率提升、绿色认证、税务合规的相关服务,开拓新的业务增长空间。

本文围绕钟睒睒对电商平台的批评,梳理了平台的价值与需要改进的方向,对平台运营发展、风险规避有重要参考价值。

1. 平台核心价值确认:电商平台经过二十年自由竞争,创造了数千万新增就业,激活了下沉市场,提升了全社会经济循环效率,这些隐性贡献是平台商业模式合法性的根基,平台要继续坚持创新试错,维持开放充分的竞争环境。

2. 需要优化的问题:业内认可钟睒睒提出的平台流量成本高企、算法驱动低价内卷挤压上游利润的问题确实存在,平台需要优化流量分配规则,平衡各方利益,避免无底线低价内卷。

3. 风险规避方向:平台要完善商品合规管理机制,加大对低质量劣质商品的打击力度,保留优质性价比商品的生存空间,打造良性竞争的生态;同时要主动向公众传递平台创造的社会价值,改善舆论环境,规避舆论风险。

本文围绕农夫山泉与电商平台的争议,提出了市场经济领域的新议题,对产业政策和商业模式研究有重要参考价值。

1. 产业新问题:文章提出当前中国市场经济存在两类不同的财富积累路径,一类是电商平台通过自由竞争、技术创新创造增量获得收益,另一类是资源型企业低价占有公共资源获得超额收益,后者引发了公平竞争、共同富裕、代际公平三个层面的深层问题,值得深入研究。

2. 政策研究启示:现有水资源税制度税率偏低,还对高盈利资源型企业给予税收减免,不符合公共资源收益分配的公平性,研究者可围绕资源有偿使用制度优化开展研究,提出提高高盈利资源型企业水资源税、将新增税收用于生态保护和民生改善的政策建议。

3. 商业模式研究启示:文章提出了自由竞争性经济体与资源收租性经济体的分析框架,为研究不同商业模式的社会贡献、正当性提供了新的视角,也为研究平台经济的社会价值提供了鲜活的实证案例。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article centers on Nongfu Spring founder Zhong Shanshan's multiple public criticisms of e-commerce, outlines the timeline and core controversies of the incident, and concludes with a core call for Nongfu Spring to pay its full water resource tax.

1. Incident timeline: From November 2024 to January 2025, Zhong repeatedly and fiercely attacked e-commerce, calling it a "super intermediary" that controls pricing and traffic, and claims it harms Chinese brands and industries. The article argues this view is self-interested: 90% of Nongfu Spring's revenue comes from offline channels, with e-commerce accounting for only 5%, so Zhong's criticism essentially aims to protect the company's interests in its traditional distribution system.

2. Core conclusion: The article distinguishes between two business models. E-commerce is a free-competition incremental economy that has created tens of millions of jobs and opened up new consumer spaces. By contrast, Nongfu Spring is a rent-seeking resource enterprise that obtains excess profits by exploiting cheap public water resources: its gross margin exceeds 60%, while water resource costs account for less than 1% of its net profit, meaning a large share of gains from public resources are retained by the company.

3. Industry perspectives: Renowned commentator Wu Xiaobo commented that Zhong "saw the illness, but prescribed the wrong medicine." Multiple experts support advancing water resource tax reform to return gains from public resources to the general public.

This article analyzes the controversy surrounding Nongfu Spring, unpacks the conflict between offline physical brands and e-commerce platforms, and offers multiple takeaways for brand development and layout.

1. Channel layout insights: With 90% of revenue tied to traditional offline channels, Nongfu Spring's criticism of e-commerce is essentially a move to protect its existing channel interests. Brands need to balance online-offline channel relationships, adapt to the industry trend of omnichannel competition, and cannot resist the channel shifts brought by market competition.

2. Policy risk warning: China has fully rolled out water resource tax reform nationwide, but current tax rates are too low for high-margin resource-based brands, and the industry is calling for higher relevant taxes. Brands that rely on public natural resources should prepare for policy changes in advance, to avoid disruptions to their excess-profit business model driven by cheap resources.

3. Brand reputation insights: Public comments from entrepreneurs that reflect personal self-interest easily trigger public controversy. Brands need to balance their own interests with the public's demand for fair distribution of public resources, to avoid brand trust crises. That said, Nongfu Spring's product innovation successes such as Oriental Leaf and Tea π are still worth learning from for other brands.

This article uses Zhong Shanshan's criticism of e-commerce as a starting point to sort out the value and current status of the platform economy, and offers opportunity and risk insights for all types of sellers.

1. Growth opportunity outlook: E-commerce platforms are the product of free competition, and currently employ more than 60 million people across China. Leading platforms continue to create new commercial space: on Douyin E-commerce alone, nearly 500 interest-based industrial belts have surpassed 100 million yuan in transaction volume, and 18.8 billion units of source goods have been sold. Small and medium-sized sellers and industrial belt sellers still have abundant opportunities for new growth.

2. Industry status reference: The problems Zhong Shanshan raised — high traffic costs and low-price competition squeezing profit margins — do exist. However, low prices are the result of full market competition, and consumers favor high-quality, cost-effective goods. Sellers should focus on improving their own product competitiveness to match market consumer demand.

3. Risk warning: For merchants relying on public natural resources, water resource tax is likely to increase as a policy trend, which will gradually raise resource use costs and compress the space for business models that rely purely on cheap resources. Sellers need to lay the groundwork for product innovation and transformation in advance to adapt to coming policy changes.

This article sorts out the differences in business models between e-commerce and traditional resource-based enterprises, and offers multiple insights for production factories on digital transformation and business expansion.

1. Business model insights: While the model of earning excess profits through access to cheap public resources delivers strong short-term profitability, it faces institutional scrutiny over the fairness of public resource allocation, and a high probability of future policy-driven resource tax hikes, bringing large long-term development risks. Factories should pursue value creation through technological and product innovation, rather than relying on natural resource endowments for profits.

2. E-commerce expansion opportunities: After 20 years of development, the e-commerce industry has low entry barriers, full competition, and has created substantial new commercial space. A large number of industrial belt factories have reached consumers directly via interest e-commerce platforms such as Douyin: nearly 500 industrial belts have surpassed 100 million yuan in transaction volume, with a total of 18.8 billion units of source goods sold. There are massive growth opportunities for factories operating direct-to-consumer e-commerce.

3. Digital transformation insights: Leading e-commerce platforms have invested hundreds of billions of yuan in core technology R&D, which has improved circulation efficiency. Factories should actively adapt to e-commerce transaction models, advance their own digital upgrades, and build competitive advantages through operational efficiency and product strength.

This article discusses the core contradiction between the physical industry and the platform economy, sorts out industry development trends and demands, and identifies new service directions for service providers.

1. Industry development trends: The platform economy is currently the core area of incremental growth through free competition. It has created tens of millions of new jobs over 20 years and maintained rapid growth, driving sustained growth in demand for merchant services around the platform ecosystem. At the same time, water resource tax reform in the resource-based industry has spawned new demand for compliance services.

2. Core customer pain points: On one hand, platform merchants generally face pain points of high traffic costs and low-price competition squeezing profits, and have demand for improving operational efficiency and optimizing traffic conversion. On the other hand, resource-based enterprises face new demands for improving water use efficiency, obtaining green certification, and complying with water resource tax regulations.

3. Business opportunities: Service providers can develop solutions for operational optimization and traffic efficiency improvement to meet the needs of e-commerce merchants. They can also capitalize on the trend of resource tax reform to provide services for resource-based enterprises covering water efficiency improvement, green certification and tax compliance, opening up new business growth space.

Against the backdrop of Zhong Shanshan's criticism of e-commerce platforms, this article sorts out the value of platforms and areas for improvement, and offers important insights for platform operation, development and risk mitigation.

1. Confirmation of platforms' core value: After 20 years of free competition, e-commerce platforms have created tens of millions of new jobs, activated lower-tier markets, and improved the efficiency of China's overall economic cycle. These implicit contributions form the foundation of the legitimacy of the platform business model. Platforms should continue to pursue innovation and experimentation, and maintain an open, fully competitive ecosystem.

2. Areas requiring improvement: The industry generally agrees that the issues Zhong raised — high platform traffic costs and algorithm-driven low-price competition squeezing upstream profits — do exist. Platforms need to optimize traffic allocation rules, balance the interests of all stakeholders, and avoid unfettered cutthroat low-price competition.

3. Risk mitigation directions: Platforms should improve commodity compliance management mechanisms, step up efforts to remove low-quality and substandard goods, preserve space for high-quality, cost-effective products, and build a良性 competitive ecosystem. At the same time, they should proactively communicate the social value created by platforms to the public, improve public perception, and mitigate reputational risks.

Focusing on the controversy between Nongfu Spring and e-commerce platforms, this article raises new issues in the field of market economy research, and offers important reference value for industrial policy and business model research.

1. New industrial issues: The article points out that China's market economy currently features two distinct paths of wealth accumulation. One is e-commerce platforms, which earn returns by creating incremental value through free competition and technological innovation. The other is resource-based enterprises, which obtain excess profits by occupying public resources at low cost. The latter raises deep-seated issues related to fair competition, common prosperity and intergenerational equity that deserve further in-depth research.

2. Insights for policy research: The current water resource tax system has low tax rates and even offers tax cuts to high-profit resource-based enterprises, which runs counter to the principle of fair distribution of public resource gains. Researchers can focus their work on optimizing the paid use system for resources, and put forward policy suggestions to raise water resource taxes for high-profit resource-based enterprises, and allocate new tax revenue to ecological protection and people's livelihood improvement.

3. Insights for business model research: The article proposes an analytical framework distinguishing between free-competitive economies and resource-rent economies, which provides a new perspective for studying the social contributions and legitimacy of different business models, and also offers a vivid empirical case for studying the social value of the platform economy.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

一场哈耶克式的经济命题。

文丨杨谭

【亿邦原创】农夫山泉创始人钟睒睒已经第四次做客央视《对话》栏目了,镜头前,这位年过七旬、连续五次登顶中国内地富豪榜的企业家,再次将矛头对准了电商平台。他直言电商是“板上钉钉的特殊中间商”,称其无处不在,把城市的很多零售商都杀光了。

这并非钟睒睒第一次向电商开火。从2024年11月首次公开批评电商价格体系对中国品牌和产业是一种巨大伤害,到2025年1月连发三条朋友圈将四大电商平台定性为“中国经济的绞肉机”“中小经营户的周扒皮”,他的措辞一次比一次激烈。在他看来,电商平台打着去中间化的旗号消灭了传统中间商,自己却成了掌控定价权与流量分配权的超级中间商。

这番言论迅速引爆舆论,支持者认为他说出了很多商家的心声,反对者认为钟睒睒本身就是传统经销体系的最大受益者——农夫山泉九成营收来自线下,电商占比长期控制在5%左右,他的批评背后隐藏着对自身利益的强烈维护。

财经作家吴晓波对此有一个综合性评价:钟睒睒“看到了疾病,却给错了药方”。

事实上,这背后折射出来的本质是一个哈耶克式的经济命题:市场经济下,自由竞争性经济体与资源收租性经济体之间的矛盾。

电商平台是自由竞争过程的产物,其收费模式与算法表象背后是对交易效率的发现和提升,这套机制的隐性贡献远超显性利润。背后创新试错所带动的就业、前期投入带动的基础设施建设、以及平台补贴所带来的经济循环对社会的回馈不可估量。

反观农夫山泉作为依赖公共自然资源的短链路企业,其毛利率超过60%,高额利润几乎全部来自对公共水资源的间接“占有”与使用,而社会贡献几乎不在一个级别。

农夫山泉自称“不生产水,只是大自然的搬运工”,而就是这样一位公共水资源的“搬运工”——年赚近160亿元,多年蝉联首富宝座,指责通过持续技术创新和激烈竞争成长起来的平台是“中间商”,到底能不能站得住脚?

电商的隐性贡献

如果用经济学的眼光仔细审视钟睒睒的指责,你会发现,这一判断的核心问题在于:他只看到了平台当前的盈利模式,却完全无视了平台成为“中间商”之前所付出的巨大代价——这些代价恰恰是哈耶克所说的“竞争作为发现过程”的必要投入。

哈耶克在1968年发表的著名论文《竞争作为一种发现过程》中提出,市场经济的优越性在于它能通过无数个体的分散试错,然后持续发现和利用那些任何个人或机构都无法预先知道的知识和机会,从而带动整个社会的经济增长。

中国电商的二十年演进史,正是这一理论的鲜活验证。从8848电商到淘宝,从京东到拼多多,从抖音电商到直播带货,无数企业家在试错中发现了新的交易方式、新的商业模式、新的就业机会。这些问题在电商发展初期没有人知道答案——正是在竞争的发现过程中,答案才逐渐浮现。

以抖音电商为例,抖音从2020年GMV触及5000亿元,到2025年突破4万亿元,仅用时5年——而阿里巴巴用了19年,京东用了20年。这种“超速增长”绝非任何计划能事先预见,它是在短视频、直播技术与商品交易结合的激烈竞争中,被企业家们一步步“发现”出来的全新商业形态。

钟睒睒只看到了平台走到今天的“结果”,却没有看到平台昨天的“投入”。

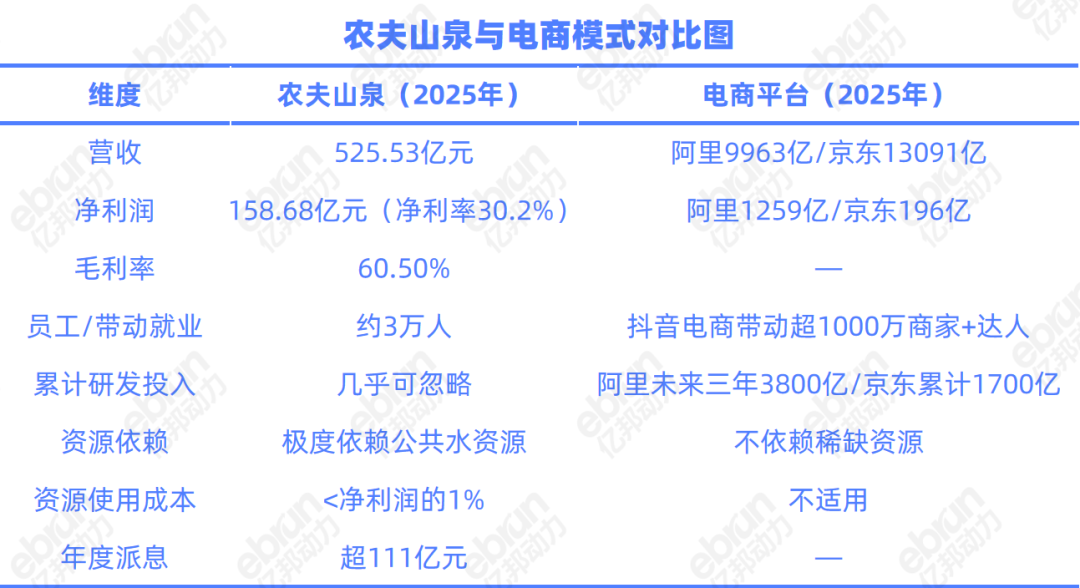
阿里巴巴年营收近万亿规模,愿意投入超过3800亿元用于建设云和AI硬件基础设施。京东自2017年全面向技术转型以来,截至2025年底累计研发投入已近1700亿元。这些天文数字般的支出,全部用于云计算、人工智能、物流自动化、支付安全等底层技术攻关。

就业贡献方面,抖音电商在2024年8月至2025年8月的一年间,就超过536万新商家、511万新达人通过平台获得稳定收入,并且超过8万个新商家直播成交额突破百万元。如果把阿里巴巴、京东、拼多多、美团等平台的就业贡献加总,全国电商相关从业人员早已远超6000万人。这些岗位中的绝大多数在二十年前几乎不存在——它们是在电商竞争的发现过程中被“创造”出来的。

经济循环方面,电商平台通过各种形式的补贴、缩短交易链条、加速商品流转,显著提升了整个经济体系的循环效率。网络零售占社会消费品零售总额的比重已超过30%,如此巨大的交易体量意味着社会资金的平均周转速度大幅提升。

图片

下沉市场激活方面,电商平台通过“农产品上行”和“工业品下行”的双向流通,发现了一个被传统经济体系长期忽视的价值空间。单抖音电商一家平台的产业带商家就售出了188亿单源头好物,其中近500个兴趣产业带成交额突破亿元。

这些隐形成本、创新成本、补贴成本、就业创造、经济循环加速、农村市场激活等都未被计入钟睒睒所看到的“中间商”账本,但它们真实存在,且构成了平台经济合法性的根基。

而且,更关键的是,电商平台所交易的“流量” “数据” “注意力”等要素,本质上不属于传统意义上的稀缺资源——它们不是矿产,不是水源,不是土地,而是由技术和商业模式创新“创造”出来的新生经济空间。正因其“非稀缺性”,电商市场的进入壁垒相对较低,竞争也更加充分和激烈。

可以说,过去30年,中国的互联网电商平台,几乎不依赖强政策扶持,强银行贷款(绝大多数起步于市场化VC),强资源垄断,而是从自由市场充分竞争而来,就是这样一个起初几乎什么都没有的经济体,成了当下创造高财富人群基数最大的行业。

中国企业资本联盟副理事长、中国区首席经济学家柏文喜表示,哈耶克意义上的“竞争作为发现过程”在中国电商身上是成立的。短短几年,电商从双寡头演变为多强并存,2023年仅快手电商GMV就突破万亿 ,这正是平台围绕成本、效率、体验不断试错的结果 。

天使投资人郭涛也表示,钟睒睒对电商平台的指控整体观点存在一定偏激,带有实体企业的立场视角。他点出了平台流量成本高企、算法驱动低价内卷、挤压上游制造业利润等问题。但同时,他将电商简单定性为收租型中间商,忽略了平台创造的流通价值与试错成本。

暂时性垄断是对创新的奖赏

并且,钟睒睒今日看到的平台垄断结果,是市场充分公平竞争的结果。

电商历经平台大战,百团大战,背后伴随着巨大的资本投入,这些资本投入都是经济增长的动力。而获得垄断地位的超额收益是对胜利者的奖赏。如果没有这个奖赏作为吸引,就不会有投资,有创新。更重要的是,市场一次次证明,这样公平竞争获得的垄断地位其实是暂时的,变动的,这也不断给后来的创新者以机会。

农夫山泉自称“大自然的搬运工”,这句话说得很坦率,甚至坦率到令人震惊。因为“搬运”的对象,不是他自己创造的东西,而是属于全体国人的公共资源——水。

农夫山泉在千岛湖、长白山、丹江口等优质水源地建立了基地,这些水源是自然形成的,是当地居民世代守护的结果。农夫山泉以极低的成本取得取水权,然后通过品牌营销把公共资源包装成高端商品,这本质上是一种资源租金的变向占有。

尽管农夫山泉也是市场经济下的产物,但农夫山泉所依赖的优质水源地是有限的、不可再生的。一旦某家企业获得了特定水源的取水许可,实际上就在该水源周边形成了一定程度的占有权——其他竞争者无法在同一水源获取同质产品。这种事实上的隐性排他性与真正的竞争发现过程形成了鲜明对比。

可以说,电商平台在“创造增量”,农夫山泉在“占有资源”。前者是哈耶克意义上的“发现过程”,后者是经济学意义上的“资源收租”。

制图:亿邦动力

农夫山泉的商业模式链路极短:找水源,装灌,卖水。这个过程中,主要成本是PET包装与销售,水本身的成本在财务中长期以来被淡化处理。一瓶售价两块钱的矿泉水,水源成本不到一分钱,包装、运输、营销加起来在一块钱左右。理论上看,链路越短的企业,价值创造也越低,这一模式对社会整体贡献与回馈极为有限。

很显然,农夫山泉作为大自然的“搬运工”,赚的是搬运资源的佣金,靠着对优质水源的排他性占有,形成了一道天然壁垒。加上农夫山泉极具统治力的线下渠道,竞争者很难复制,整个商业帝国很大程度上建立在优质水源的廉价占用上。

不可否认,钟睒睒是一位优秀的企业家,农夫山泉在品牌建设、渠道管理、产品创新方面确实有独到之处,东方树叶、茶π等产品的成功也证明了企业的经营能力。

但钟睒睒批评电商低价竞争破坏产业生态,某种角度上看是对竞争过程的误解。

无底线低价竞争确实会带来很大问题,但低价并非平台强加项,更多的是无数商家在竞争中形成的。消费者用真金白银投票,选择了性价比更高的商品,这是消费者主权的体现,也是市场发现更优生产方式和流通方式的过程。如果低价真的导致产业失血,市场会通过退出、转型、创新来调整。那些不能适应变化的企业会被淘汰,这是竞争过程的正常现象。

换句话说,我们要抵制的不是低价,而是低质量商品,平台应该建立商品合规保质机制,对劣质产品进行高强度打击。但如果一件商品本身质量优质,但愿意选择高性价比服务于消费者,这本身就是一个良币驱逐劣币的过程。当然,不排除平台也存在许多需要改进的问题,但用“产业生态”为名抵制竞争,实质上是抵制市场经济本身。

市场经济的精髓在于:竞争奖励创新和效率,但不应该奖励对公共资源的简单占用。电商平台的利润是对其发现和维持高效交易生态的回报,而农夫山泉的利润中,有相当一部分是对公共水资源租金的私人占有。这两者有着本质区别。

请农夫山泉交水资源税

据农夫山泉财报,其2025全年营业收入525.53亿元,同比增长22.5%,首次突破500亿元大关,其中归母净利润158.68亿元,同比增长30.9%;毛利率提升2.4个百分点至60.5%。

这意味着什么?每卖出100元的产品,农夫山泉就能获得超过60元的毛利、超过30元的净利润。在A股和港股的消费品公司中,这样的盈利能力处于顶尖水平——甚至超过了绝大多数高新科技企业。

农夫山泉自称“大自然的搬运工”,却在背后收着超过60%的“搬运费”。哪个更像“中间商”,似乎一目了然。

《中华人民共和国水法》第三条明确规定:“水资源属于国家所有。水资源的所有权由国务院代表国家行使。”据不完全统计,农夫山泉的取水地包括丹江口水库、武夷山、长白山、千岛湖、梵净山等天然水库,总取水量是一个庞大的数字。单长江水利委员会2025年的行政许可决定的数据显示,农夫山泉湖北丹江口工厂年取水总量高达572.9万吨。

2024年12月1日,水资源税改革试点在全国范围全面实施。理论上,这一改革有助于提高资源使用成本,体现水资源的稀缺性。但根据各地确定的适用税额,一般工商业地表水的水资源税标准极低,部分南方地区地表水税率大约在0.1~0.35元/吨,全国平均在0.1~1.6元/吨;地下水按地区不同,水费标准大约在1%~20%之间。

以农夫山泉的主要水源地为例,即便按最高的特种行业标准计算,假设年取水1亿m³,年缴纳的水资源税也不过数千万元级别。算下来,一瓶水的取水费仅为0.0022元。

而农夫山泉2025年的净利润是158.68亿元,水资源使用成本不足净利润的百分之一。这意味着,农夫山泉以近乎免费的成本,占有了属于全体人民的公共资源,并将其转化为每年超过150亿元的利润。

更值得关注的是,农夫山泉不仅没有因为资源税改革而承担更高的成本,反而获得了制度性的税收优惠。

2026年3月,湖北省水利厅、省财政厅、省税务局联合发布公告,农夫山泉湖北丹江口有限公司入选2025年度用水效率达到国家用水定额先进值的纳税人名单,减征本年度20%的水资源税。同期,贵州省也发布了类似名单,农夫山泉(贵州)武陵山饮料有限公司、农夫山泉贵州梵净山饮用水有限公司同时入选。

丹江口市税务局甚至为农夫山泉提供“一对一”政策辅导与个性化“管家式”服务。在税务部门的精准赋能下,农夫山泉丹江口工厂获评工信部“绿色工厂”。

这些绿色成就值得肯定,但问题在于,对于一家毛利率高达60.5%、净利率高达30.2%的企业来说,20%的水资源税减免不过是锦上添花。 它根本不缺这20%的优惠,真正的问题是公共资源的租金变向被企业捕获、资源使用成本远低于社会机会成本。这种政策优惠逻辑,就像给亿万富翁发放“勤俭节约奖”。

对此,郭涛表示,水源属于全民共有,农夫山泉凭借取水许可开展商业化开采,资源使用产生高额利润,与资源补偿、生态回馈容易出现不匹配。如果资源红利大量沉淀于企业经营收益,资源所在地的生态保护、民生反哺就存在提升空间。

“同时,高毛利容易掩盖创新投入不足的问题,企业依靠资源禀赋获得超额收益,并非完全来自技术创新。该模式暴露出的议题指向资源有偿使用的制度优化,需要依靠税收、生态补偿机制,把资源租金更多转化为社会公共收益。”郭涛强调。

图片

“请农夫山泉交水资源税!”这是不少专家人士长期以来呼吁的诉求。

这个诉求表面上是针对一家企业的具体收费建议,实质上是对中国资源型产业制度安排的深刻追问:

第一,它追问的是公平竞争。当电商平台在激烈的市场竞争中通过创新和服务积累财富时,资源型企业通过低价占有公共资源而获得超额收益——这两种财富积累方式的正当性是否需要区分?如果“中间商”是一个需要被批评的现象,那么对公共资源的隐性“搬运”是否比平台服务费更具有“中间商”性质?

第二,它追问的是共同富裕。中国式现代化强调共同富裕,而共同富裕的前提是财富分配的公平性。当公共资源产生的经济收益大部分被少数企业截留时,共同富裕的目标就面临结构性的障碍。适度提高特定企业的水资源税标准,将增加的财政收入用于生态保护、民生改善和区域均衡发展,是实现共同富裕的制度性安排。

第三,它追问的是代际公平。水资源不仅是当代人的资源,也是子孙后代的资源。过低的资源价格导致过度开发和低效利用,实质上是在透支后代的发展空间。

截至2026年,钟睒睒以681亿美元净资产位列全球亿万富豪榜第27位,财富几乎全部来源于农夫山泉和万泰生物。681亿美元,约合近5000亿元人民币的财富规模,建立在近乎零成本的公共水资源摄取之上。这样的财富积累方式,是否符合公平竞争、共同富裕、代际公平的原则?

“请农夫山泉交水资源税”不只是一句口号,而应成为推动中国资源税费制度改革的一个建设性契机。 真正健康的市场经济,应该是竞争发现过程主导的经济,而非资源租金主导的经济。

让每一种商业模式都经得起公平正义的追问,让每一种财富都有与其社会贡献相匹配的正当性基础,这也是建设中国高水平社会主义市场经济不可缺少的砥石。

当一家企业以“大自然的搬运工”自居时,我们理应追问:搬运大自然的代价,是否已经足够回馈给了大自然的主人——全体人民?

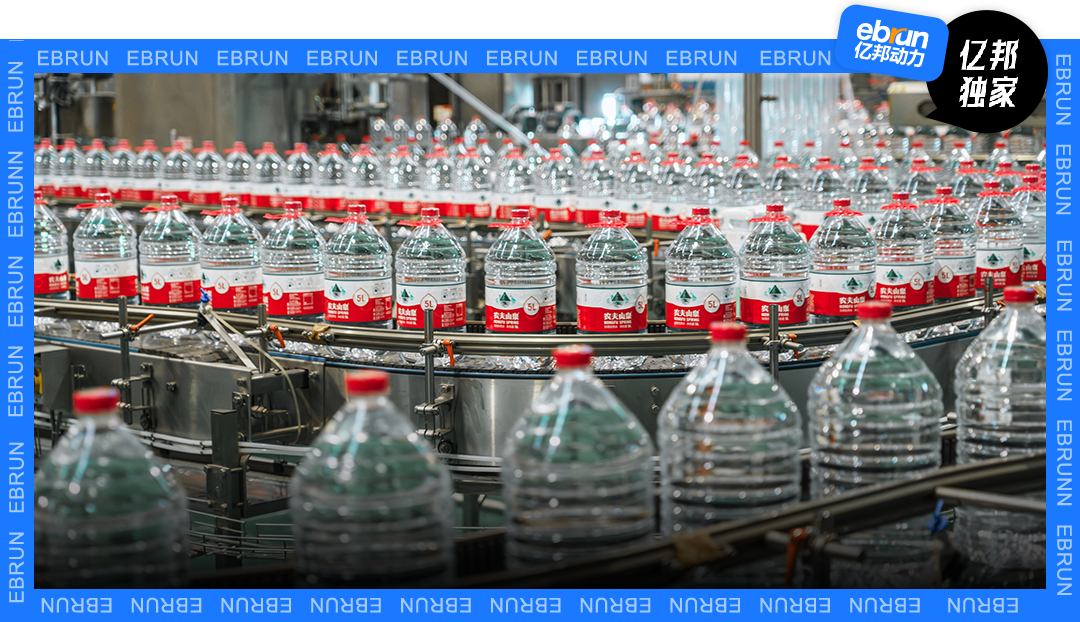
文章首图/农夫山泉官方微博

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

本文首发于 亿邦动力 官方网站

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

为什么会有呼吁农夫山泉缴纳更多水资源税的声音?

我国水资源属于国家所有,农夫山泉以极低的成本取得优质公共水源取水权,2025年其毛利率达60.5%、归母净利润158.68亿元,但水资源使用成本不足净利润的1%,资源红利大量沉淀为企业收益,未充分反哺公共利益。

钟睒睒对电商平台的评价为什么存在争议?

钟睒睒将电商平台定性为特殊中间商、中国经济的绞肉机,相关观点被指存在实体企业立场偏差。他仅看到平台当前的盈利模式,忽略了平台前期大额技术研发投入、创造数千万就业岗位、加速经济循环等多重隐性社会贡献。

电商平台和农夫山泉的商业模式有什么本质差异?

电商平台是自由市场充分竞争的产物,通过技术和模式创新创造增量经济空间,利润来自对高效交易生态的维护回报。农夫山泉属于资源收租型模式,依赖对有限公共水资源的排他性低价占用获取超额利润,价值创造链路较短。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0