





广告
加载中

独家专访来福谐波创始人及投资人:一家县级市机器人零部件公司 如何走到港股上市?|

张麟 2026-07-01 12:42
张麟 2026/07/01 12:42

邦小白快读

EN
全文速览

这篇文章介绍了位于县级市浙江嵊州的来福谐波,从被海外巨头垄断的市场中突围,成长为国内第二大谐波减速器厂商并成功登陆港股的发展历程,核心干货如下:

1. 行业背景:谐波减速器是人形机器人的核心旋转关节零部件,当前行业增长潜力极大,预计到2030年中国应用于机器人的谐波减速器出货量将增长至2070万台,复合年增长率达到72.4%,是机器人赛道核心增长环节。

2. 来福谐波的发展经验:创始人张杰接盘工厂后,先对标海外龙头哈默纳科学习产品逻辑,之后推出差异化自有齿形产品,绕开海外专利,以仅为海外龙头一半的价格打开国产替代市场,随后花费两年多打磨技术解决质量问题,逐步提升产品良率和性能,再顺势扩产,同时拓展关节模组第二增长曲线,最终实现上市。

3. 发展启示:精密制造没有捷径,企业发展离不开稳扎稳打的技术迭代,精准判断市场趋势后坚持做正确决策,才能在高端制造领域站稳脚跟。

本文给国产高端核心零部件品牌提供了垄断市场突围的参考样本,同时披露了机器人核心零部件领域的最新产业趋势,干货如下:

1. 产业趋势:人形机器人正从Demo走向量产,作为核心零部件的谐波减速器需求即将爆发,未来中国市场复合年增长率达72.4%,下游机器人厂商对一体化传动解决方案的需求持续提升,给上游品牌开辟第二增长曲线提供了空间。

2. 产品研发策略:面对海外龙头的专利壁垒,可以走差异化研发路线,绕开现有专利推出自有技术产品,再逐步迭代打磨性能,通过持续优化解决质量问题,最终实现国产替代。

3. 定价与竞争策略:面对海外巨头的高价垄断,采用高性价比定价策略,以海外龙头一半的价格推出同等性能产品,快速打开市场缺口。

4. 资本与上市路径:可以引入专业投资机构作为外部股东提供战略支持,可根据企业自身情况选择适合的上市地点,港股也能为高端制造企业提供足够的融资支持。

本文给机器人零部件领域从业者梳理了行业增长机会,总结了可借鉴的经验和需要规避的风险,干货如下:

1. 市场机会:谐波减速器作为人形机器人的核心零部件,未来市场增长空间极大,年复合增长率达72.4%,当前海外龙头仍占据一定市场份额,国产替代的空间充足,同时一体化关节模组等配套业务增长极快,来福谐波相关业务2025年增速超2200%,是明确的新增长机会。

2. 可学习经验:面对垄断市场,先对标行业龙头学习产品逻辑,再走差异化路线突围,产品性能打磨成熟后再抓住风口扩产,坚持长期技术迭代比短期流量更重要。

3. 风险提示:进入行业早期容易出现产品性能不稳定、口碑受损的问题,拿到融资后盲目扩张设备容易造成资金浪费,研发团队能力不足会拖慢企业发展进度,这些都需要提前规避。

4. 商业模式参考:从单一零部件供应商转型为整体传动解决方案供应商,可以打破单一业务的增长天花板,获得更大的利润空间。

本文给国内精密制造工厂,尤其是机器人核心零部件生产工厂提供了发展参考,梳理了行业机会和落地启示,干货如下:

1. 产品生产设计需求:谐波减速器结构简单,但对每个生产环节的精度要求极高,齿形、材料、加工精度、润滑油、轴承配合任何一个变量都会影响最终产品性能,必须逐个调试验证,精密制造没有捷径,只能靠持续打磨提升产品品质。

2. 商业机会:当前谐波减速器国产替代进入加速期,叠加人形机器人产业爆发,未来市场需求年复合增长率达到72.4%,在做好核心零部件的基础上,还可以向下游延伸布局一体化关节模组等产品,打开企业增长空间。

3. 布局落地启示:高端制造工厂不一定非要将生产总部搬迁到大城市,县级市能够获得更稳定的员工队伍,降低生产管理成本;可以选择在大城市设立研发中心吸引高端人才,要求研发人员到生产基地参与产品验证,兼顾研发能力和生产稳定性。

本文给机器人产业链服务商梳理了行业发展趋势,明确了客户痛点和市场机会,干货如下:

1. 行业发展趋势:当前谐波减速器行业已经形成寡头竞争格局,国内仅有来福谐波、绿的谐波两家实现人形机器人用谐波减速器量产交付,国产替代进程加速,未来随着人形机器人量产落地,行业需求将迎来爆发式增长,行业整体正在从单一零部件供应向一体化传动解决方案转型,发展空间持续打开。

2. 客户核心痛点:国产谐波减速器厂商早期普遍面临产品噪音大、寿命不足、良率偏低的问题,研发迭代周期长,研发投入压力大;县域工厂普遍存在高端研发人才招聘难的问题,需要外部资源补充研发能力。

3. 市场机会:当前行业头部玩家都在持续扩产、拓展新品类,研发投入持续增长,来福谐波2025年研发费用已经达到7900万元,2026年预计突破亿元,整个行业对研发技术服务、生产配套服务、人才服务的需求会持续提升,给服务商带来大量业务机会。

本文给工业硬科技领域的平台服务商梳理了赛道风向,明确了服务方向和需要规避的风险,干货如下:

1. 赛道布局机会:当前人形机器人产业链的核心零部件赛道资本关注度高,市场需求增长快,优质项目有明确的融资上市需求,已有多个成功上市案例,不管是A股还是港股都能容纳优质项目,是值得重点布局的优质赛道。

2. 平台服务方向:硬科技项目早期需要资本支持,也需要专业的第三方战略建议,帮助创业者理性判断决策,平台可以针对硬科技制造项目推出资本对接、战略咨询、人才对接等配套服务,满足企业发展需求。

3. 风向规避:硬科技项目研发周期长,早期很容易出现研发进度不及预期、拿到融资后盲目扩产浪费资金、产品质量不稳定等问题,平台在服务过程中要提醒创业者控制发展节奏,避免冒进。

4. 招商方向:县域也存在大量优质的硬科技制造项目,这类项目人员稳定性强,企业韧性足,成长空间大,平台招商可以下沉挖掘县域优质项目,拓展项目储备。

本文给机器人产业研究者提供了国产核心零部件突围的最新案例,梳理了产业新动向和值得研究的方向,干货如下:

1. 产业新动向:当前谐波减速器国产替代已经进入成熟阶段,国内仅有两家厂商实现人形机器人用谐波减速器量产,以出货量计算CR2接近50%,已经打破了日企的垄断格局;行业需求即将迎来爆发,预计未来年复合增长率达到72.4%,头部企业已经开始从单一零部件生产向整体机器人传动解决方案转型,布局第二增长曲线,寻找新的利润增长点。

2. 值得研究的新问题:县级市制造企业如何平衡人才吸引和生产稳定性,走出差异化的人才布局路线;国产厂商如何在海外龙头的专利壁垒下实现差异化突围;硬科技企业如何平衡资本介入和企业自主决策的关系;港股对中国制造企业的融资支持效果等,都是值得深入研究的新课题。

3. 商业模式新方向:国产核心零部件企业从单一零部件生产商转型为整体传动解决方案供应商,打包提供除软件外的全部硬件,是新的商业模式创新方向,值得深入研究其增长逻辑和盈利能力。

返回默认
声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article chronicles the growth of LaiFu Harmonic, a company based in Shengzhou, a county-level city in Zhejiang province. It details how the firm broke into a market long dominated by overseas giants, grew to become China's second-largest harmonic reducer manufacturer, and successfully listed on the Hong Kong Stock Exchange. Key takeaways are as follows:

1. Industry Background: Harmonic reducers are core rotating joint components for humanoid robots, and the industry holds enormous growth potential. It is projected that by 2030, the shipment volume of robot-use harmonic reducers in China will reach 20.7 million units, representing a 72.4% compound annual growth rate (CAGR), making it a core high-growth segment of the robotics track.

2. LaiFu Harmonic's Growth Experience: After acquiring the factory, founder Zhang Jie first studied product design from leading overseas player Harmonic Drive. The company then launched differentiated products with its own proprietary tooth profile, which allowed it to circumvent overseas patents. Priced at half the cost of products from leading international brands, its offerings quickly carved out market share in the domestic substitution wave. LaiFu then spent over two years refining its technology to resolve quality issues, gradually improving product yield and performance before expanding production capacity. It also developed joint modules as a second growth curve, and ultimately completed its IPO.

3. Key Takeaways: There are no shortcuts in precision manufacturing. Steady, incremental technological iteration, accurate market trend judgment and persistent commitment to sound strategic decisions are required for companies to establish a firm foothold in the high-end manufacturing space.

This article provides a actionable reference case for domestic high-end core component brands looking to break out of monopolized markets, and shares the latest industry trends in the robotics core component sector. Key insights are as follows:

1. Industry Trends: Humanoid robots are moving from demonstration prototypes to mass production, and demand for harmonic reducers – their core components – is poised to surge. The Chinese market is projected to see a 72.4% CAGR going forward. Downstream robotics manufacturers are increasingly demanding integrated drive solutions, creating room for upstream brands to develop second growth curves.

2. Product R&D Strategy: When facing patent barriers established by leading overseas incumbents, companies can pursue a differentiated R&D path: develop proprietary technology products that circumvent existing patents, then gradually iterate and refine performance, resolving quality issues through continuous optimization to ultimately achieve domestic substitution.

3. Pricing and Competition Strategy: Against the high-price monopoly of overseas giants, a cost-competitive pricing strategy can quickly open up market gaps: launching products with comparable performance at half the price of leading international brands.

4. Capital and IPO Path: Companies can bring in professional investment institutions as external shareholders to gain strategic support, and choose a listing location that fits their own circumstances. The Hong Kong stock market can provide sufficient financing support for high-end manufacturing enterprises.

This article outlines industry growth opportunities for robotics component industry practitioners, summarizes actionable lessons and key risks to avoid. Key takeaways are as follows:

1. Market Opportunities: As a core component of humanoid robots, harmonic reducers offer enormous future growth potential with a 72.4% projected CAGR. Overseas incumbents still hold a notable share of the market, leaving ample room for domestic substitution. At the same time, supporting businesses such as integrated joint modules are growing extremely rapidly: LaiFu Harmonic projects its related business will grow by more than 2200% by 2025, making it a clear new growth opportunity.

2. Actionable Lessons: When entering a monopolized market, first study product logic from industry leaders, then pursue a differentiated path to break out. Only expand production capacity to capture market opportunities after product performance is fully refined. Long-term commitment to technological iteration delivers more value than chasing short-term popularity.

3. Risk Warnings: Early entrants to the industry are prone to unstable product performance that damages brand reputation. Blindly expanding production capacity after securing funding often leads to wasted capital, and insufficient R&D team capabilities can slow corporate growth – all of these pitfalls require proactive mitigation.

4. Business Model Reference: Transitioning from a single component supplier to an integrated drive solution provider allows companies to break through the growth ceiling of a single business and unlock larger profit margins.

This article provides development references for domestic precision manufacturing factories, especially those producing robotics core components, and outlines industry opportunities and practical insights. Key takeaways are as follows:

1. Product Design and Manufacturing Requirements: While harmonic reducers have a simple structure, they require extremely high precision across every production link. Any variation in tooth profile, materials, machining accuracy, lubricating oil, or bearing fit will impact final product performance, so every variable must be tested and verified individually. There are no shortcuts in precision manufacturing – product quality can only be improved through continuous refinement.

2. Business Opportunities: Domestic substitution of harmonic reducers is now accelerating, and is being amplified by the boom in the humanoid robot industry, bringing a projected 72.4% CAGR in market demand. After establishing a strong core component business, factories can expand downstream into products such as integrated joint modules to unlock new growth space.

3. Practical Insights for Deployment: High-end manufacturing factories do not need to relocate their production headquarters to large cities. County-level locations offer a more stable workforce and lower production and management costs. Companies can instead set up R&D centers in large cities to attract top talent, and require R&D staff to work at production bases to participate in product verification, balancing R&D capability and production stability.

This article outlines industry development trends for robotics industry chain service providers, and clarifies core customer pain points and market opportunities. Key insights are as follows:

1. Industry Development Trends: The harmonic reducer industry has already formed an oligopolistic competitive landscape. Only two domestic players, LaiFu Harmonic and Leaderdrive, have achieved mass production and delivery of harmonic reducers for humanoid robots, and domestic substitution is accelerating. As humanoid robots move toward mass production, industry demand will see explosive growth. The industry as a whole is transitioning from single component supply to integrated drive solutions, continuously opening up new growth space.

2. Core Customer Pain Points: Early-stage domestic harmonic reducer manufacturers commonly face issues including high product noise, insufficient service life, and low yield. R&D iteration cycles are long, creating heavy pressure for R&D investment. County-based factories also generally struggle to recruit high-end R&D talent, requiring external resources to supplement their R&D capabilities.

3. Market Opportunities: Existing industry leaders are continuously expanding production capacity and developing new product categories, with growing R&D investment. LaiFu Harmonic's R&D expenditure reached 79 million yuan in 2025, and is projected to exceed 100 million yuan in 2026. The entire industry will see growing demand for R&D technical services, production supporting services, and talent services, bringing substantial business opportunities for service providers.

This article outlines track trends for platform service providers in the industrial hard technology space, clarifies service priorities and risks to avoid. Key insights are as follows:

1. Track Layout Opportunities: The core component track of the humanoid robot industry chain currently attracts high capital attention, enjoys fast market demand growth, and has high-quality projects with clear financing and listing demand. Multiple successful IPO cases have already proven that both the A-share and Hong Kong stock markets can accommodate high-quality projects, making this a high-quality track worth prioritizing for layout.

2. Platform Service Priorities: Early-stage hard technology projects need not only capital support, but also professional third-party strategic advice to help founders make rational judgments and decisions. Platforms can launch supporting services including capital matchmaking, strategic consulting and talent matching tailored for hard technology manufacturing projects to meet corporate development needs.

3. Risk Mitigation: Hard technology projects have long R&D cycles, and are prone to early-stage issues including slower-than-expected R&D progress, blind capacity expansion after funding that wastes capital, and unstable product quality. Platforms should remind founders to control their development pace and avoid over-aggression.

4. Investment Sourcing Direction: A large number of high-quality hard technology manufacturing projects are based in counties. These projects benefit from more stable personnel, strong corporate resilience and large growth room. Platforms can deepen sourcing to uncover high-quality county-based projects and expand their project pipeline.

This article provides an up-to-date case study of how domestic core component companies can break out of foreign dominance for robotics industry researchers, and outlines new industry developments and areas worthy of research. Key insights are as follows:

1. New Industry Developments: Domestic substitution of harmonic reducers has now entered a mature phase. Only two domestic manufacturers have achieved mass production of harmonic reducers for humanoid robots, with the CR2 (concentration ratio of top two players) close to 50% measured by shipment volume, breaking the monopoly long held by Japanese companies. Industry demand is poised for explosive growth, with a projected 72.4% CAGR. Leading players have already begun transitioning from single component manufacturing to integrated robotics drive solutions, laying out second growth curves to unlock new profit growth points.

2. New Research Questions: Topics worth in-depth exploration include: How can manufacturing enterprises based in county-level cities balance talent attraction and production stability to build a differentiated talent layout? How can domestic manufacturers achieve differentiated breakthroughs under the patent barriers of overseas incumbents? How can hard technology enterprises balance external capital involvement and independent corporate decision-making? What is the actual financing support effect of the Hong Kong stock market for Chinese manufacturing enterprises, among other new research topics.

3. New Business Model Direction: The transition of domestic core component enterprises from single component producers to integrated drive solution providers, offering all hardware components excluding software as a packaged offering, is a new direction for business model innovation. Its growth logic and profitability are worthy of in-depth research.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

国产谐波减速器第二极来了。

作者|张麟

编辑|王博

谐波减速器有多热?资本市场已经给出过一次直观的回答。

2026年6月5日,X平台上一位绰号“白毛股神”的分析师Serenity发了一条帖子,称国产谐波减速器龙头绿的谐波,是其在人形机器人赛道“最青睐的中国上市标的”。

一句话很快在市场中发酵。当天午后,绿的谐波股价直线拉升,最终20%涨停,报收393元/股。一个交易日后,6月8日,绿的谐波继续上涨,收盘报428.25元/股,总市值突破785亿元,创下历史新高。

这场由二级市场放大的情绪,背后指向的是同一个产业判断:在人形机器人从Demo走向量产的过程中,谐波减速器正在成为最受关注、也最容易被资本定价的核心零部件之一。

如今,另一家国产谐波减速器企业也站上了资本市场。

2026年6月30日,浙江来福谐波传动股份有限公司(以下简称“来福谐波”)在港股完成上市,发行价为85.500港元,全球发行股数1344.19万股,募资总额约为11.5亿港元。截至上午11点15分,来福谐波股价为90.400港元,市值超过93亿港元。

谐波减速器和几乎所有减速器的功能都一样:降低转速,提升扭矩,以实现从主动机构到从动机构的精准控制。在人形机器人上,谐波减速器一般用于核心旋转关节,以特斯拉的Optimus Gen-2为例,其全身使用了14个谐波减速器,分别用于肩部、肘部、腰部等部位的旋转关节中。

虽然人形机器人还不是一个成熟的市场,但谐波减速器行业的寡头竞争已经开始出现。根据灼识咨询数据,来福谐波和绿的谐波是中国仅有的两家已实现人形机器人用谐波减速器交付并进入量产阶段的制造商,以2025年的出货量计算,这两家制造商的市场份额已经接近50%。

其中来福谐波在中国机器人谐波减速器市场中排名第二,份额21.4%,仅次于绿的谐波的27.5%。

在来福谐波港股上市之际,「甲子光年」对来福谐波创始人张杰以及北极光创投合伙人黄河进行了独家专访。北极光创投是来福最大外部股东,持股11.35%,2017年B轮领投,至今已八年。

「甲子光年」发现,相比绿的谐波在A股市场的高关注度,来福谐波在港股上市提供了另一个观察窗口:一个传统精密制造行业的企业,是如何在一个并不性感的,且具有极高技术要求和竞争态势的市场中,站稳脚跟、快速发展,并一步步走到上市的?

1.接手工厂并不等于坐享其成

“‘厂二代’‘富二代’‘创二代’,随你怎么叫,我都接受。”张杰对身上的标签并不在意。

张杰的办公室在浙江绍兴嵊州,一个县级市,比起谐波减速器,这里更著名的是小笼包。

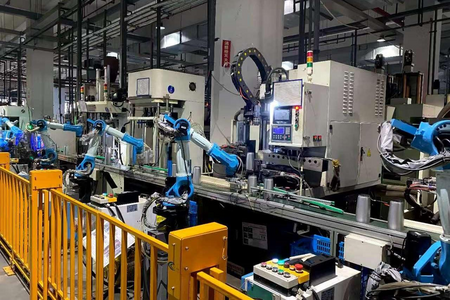
来福谐波已经在嵊州经营了13年。按照计划,这座工厂到年底将会实现月产8万台谐波减速器的产能。

但在几年前,来福谐波还面临着不小的经营挑战。

2015年,张杰25岁,获得了美国新泽西理工学院的机械工程管理硕士学位并回国,从父亲手里接过了来福谐波。但此时的中国市场早已被外企占据,日企哈默纳科在全球谐波减速器市场占据了约80%的份额,在中国市场上的份额占比超过了95%,是绝对的垄断。

产品垄断同时也意味着价格垄断。哈默纳科的减速器一颗要卖到数千元甚至上万元。

张杰的逻辑很简单:“谐波减速器贵机器人就会贵,机器人贵整个市场就起不来,但机器人市场一定会起来,所以做这个产品未来是有机会的。”

逻辑和方向没有问题就可以干,这种信条几乎贯穿了张杰每一个重要决策。

但这种逻辑想取得成功有两个前提:第一,谐波减速器的市场足够大,大到哈默纳科一家公司无法独吞。第二,来福谐波的产品要和哈默纳科不一样,无论是型号不一样还是价格不一样。

相关研报统计,2025年,全球谐波减速器出货量为415万台,中国市场出货量为198万台,到2030年,中国应用于机器人的谐波减速器出货量将增长至2070万台,复合年增长率达到72.4%。

张杰赌赢了,市场确实足够大。

来福谐波首先走的是“模仿”道路,产品设计理念对标哈默纳科,这么做的目的是理解行业龙头供应商的产品逻辑。公开信息显示,2016年来福谐波的销量目标位1万台,但实际销量远低于这一数字。这是一个学习的过程。

到了2018年,来福谐波做了两个关键决定。一是战略和哈默纳科形成差异化,当年来福谐波推出了δ齿型谐波减速器新品,绕开了哈默纳科的S齿形和IH齿形的大量专利保护,且产品价格只有后者的一半左右。

此后来福谐波持续优化更新了产品系列,推出高扭矩谐波系列产品LSG、LHG及超短谐波系列LSD、LHD。这些产品让来福谐波实现了与哈默纳科不同路径的产品替代方案。

第二,来福谐波开始决定引入资本机构,也是在这一年,北极光创投接触到了来福谐波。

引入“冷静的观察者”

2017年北极光创投领投来福谐波的时候,黄河已经看了近六年的机器人产业链。

在黄河看来,当时的中国机器人产业并不具备本体优势,但核心零部件,比如谐波减速器、RV减速器、伺服电机等,一定会先形成生态链优势。

当时,国产谐波减速器供应商中,市场份额最大的是绿的谐波。这家公司成立于2011年1月,到了2018年,其谐波减速器销量就已达7.51万台,全年营收超过2亿元。从企业竞争的角度来看,绿的谐波似乎是一个更好的被投对象。

2.为什么北极光选择了来福?

“估值是一个重要因素。”黄河说得很直接,“绿的谐波那时候估值15亿元,净利润大概六千多万,回报空间与基金阶段不匹配。而且绿的谐波走的是线割工艺路线,成本高,资产投入重,扩产受限制”。

当时来福谐波的估值是1.2亿元。“在中国你找不到第三家能够批量供应机器人用谐波减速器的公司了。”黄河说。

黄河是一个极度冷静、克制的投资人,在投资来福谐波的故事里,他的角色更像是一个冷静的观察者。张杰说:“每次有了新的想法和黄河沟通,他永远告诉你‘这事儿没那么简单’,虽然比较受打击,但聊完了心态也就理性了。”

投完之后,来福谐波的进展并不顺利。“前几年进展不如预期。”黄河坦言,“原始研发团队能力有天花板,有些问题迭代不掉,后面又遇到了疫情。”

2018年至2021年,来福产品性能不稳定。据张杰自述,早期产品存在噪音大、寿命不足等问题,在市场上口碑不好。黄河在采访中也证实,来福谐波“花了两年多时间解决质量问题”,技术迭代周期长于预期。

一个有意思的细节是,在拿到北极光的投资后,黄河回忆,张杰当时也走了没有经验的创业者常经历的“弯路”:“手里面的钱一下宽裕了,哗啦啦买装备,以前舍不得买的磨床、高级设备全上了, 钱花得很快,但产能和销量都没拉上去。”

高工机器人研究所、东吴证券的相关数据显示,2020年,来福谐波的中国市场谐波减速器销量占比只有6%,远低于绿的谐波的21%和哈默纳科的31%。

此时张杰面对着多方面的压力,一是市场没有打开且在疫情期间几乎无法快速融资,二是公司内部的研发团队正在扩充和换人,这些都在折磨着这位刚刚30岁的年轻人。

张杰说:“那段时间有点不想干了,我的家庭条件也不错,周围的同学很多都是搞金融的,他们的日子太爽了,我的日子怎么这么麻烦?”

但张杰没跑。黄河归因于“张杰抗压能力好”,危急存亡之际仍然保持平静心态讨论问题。张杰笑称,当时公司已经走到那个阶段了,很多事情只能咬着牙继续往前走。

无论原因是什么,结果是张杰仍然通过最基础、最不性感的技术突破,完成了产品优化,在机械加工领域,确实没有捷径可走。

3.从解决问题,到定义公司

谐波减速器结构很简单,刚轮、柔轮、波发生器,三个零件就能组成一个基本的减速器单元。

但这并不意味着这件事很简单。正因为零件少,每个环节都不能有短板。“这是一个连包装都要小心谨慎的产品,不能磕碰,不能污染。”张杰说。

因为这种产品特性,在市场占比未得到快速提高之前,来福谐波曾经把大部分精力都花在解决客户的投诉上。

最常见的问题是噪声。客户反馈减速器运转时声音异常,张杰的团队开始倒查。先是怀疑齿形加工精度不够,改了齿形设计,效果不明显。又怀疑是表面粗糙度的问题,把加工精度提了一档,噪声降了一些,但没完全解决。再换润滑油,换了好几种型号和配方,噪声降下来了,寿命又出了问题。

“它是多个维度的问题,不是一个简单的零件替换就能解决的。”张杰说,“齿形、材料、加工精度、润滑油、轴承配合,每一个变量都会影响最终结果。你得挨个试,挨个验证。”

2022年到2023年,来福谐波完成了研发团队的整体迭代,重庆大学等院校的技术能力被导入。招股书显示,此后来福谐波的产品不良率从早期的两位数百分比降到个位数,定位精度达到±15角秒,设计寿命超过1万小时。

产品性能的提升终于为来福谐波打开了市场。2024年,来福谐波的中国市场占有率约为10%,2025年就已跃升至21.4%;营收方面,2024年来福谐波年营收额为1.08亿元,2025年增长至2.61亿元,同比增幅高达142.2%。

在谐波减速器产品取得阶段性成功后,张杰又开始了新的尝试。

2022年,来福谐波启动机器人关节模组研发,把减速器、电机、编码器、驱动器集成为一个完整的关节单元卖给客户。2024年低压关节模组推向市场,2025年高压关节模组商业化。

“减速器的市场空间再大也有上限,”张杰说,“但关节模组不一样,它给机器人厂商提供了一个完整的硬件解决方案。减速器、电机、编码器、驱动器,全部打包,除了软件以外的所有硬件部分,我们都能做。”

黄河对此有着更为明确的判断。“真正的赚钱空间一定在第二曲线、第三曲线上面,”黄河说,“谐波减速器是价格敏感型产品,利润空间并不大,而且这一块来福谐波已经吃到份额了,靠它吃一辈子是不可能的。”

根据招股书披露,2025年来福谐波的关节模组及机械臂业务收入同比增长超过2200%,绝对值虽仍小于减速器主业,但增速远超后者。公司同时在研行星减速器、力矩传感器等新品,研发费用从2023年的约4000万元增至2025年的7900万元,2026年预计过亿元。

至此,来福谐波正式成长为一家机器人传动解决方案供应商。

4.缜密和固执

黄河谈到张杰时像一位老大哥,经常称其为“这孩子”,但张杰并非什么都听他的。

北极光多次建议来福谐波将总部和工厂搬到杭州或苏州。黄河的理由很直接:县城招不到高端人才,研发团队的能力会被削弱。张杰的反驳也很直接:精密制造要的是人员稳定,不是短期跃进。

“到大城市,通勤一个多小时,跟我们这边十几分钟车程完全不一样。”张杰说,“嵊州当地培养的研发人员,家庭也在这里,去大城市他们不会习惯的。”

两人在电话里激烈讨论过几次。最后黄河被说服了。张杰也同意在杭州、重庆、南京设立研发中心并招人,但要求所有人必须到嵊州出差做产品验证。张杰的底线很明确。

这种固执也体现在扩产决策上。2024年,人形机器人热潮初起,张杰决定通过银行贷款扩产。外界反对的声音是:如果人形机器人落地困难,导致上游零部件产能过剩怎么办?

张杰不同意这一理由,他认为如果来福谐波不抓紧时间扩产,遇到订单爆发而交不了货,失去市场份额的代价远比设备折旧和毛利率降低要严重得多。

最终,在张杰的坚持下来福谐波完成了扩产。

事后证明张杰的选择是正确的:截止2025年底,来福谐波的谐波减速器累计出货量87万台,但公司2026一年的出货量就有望超过60万台,扩产迅速。

固执并非偏执,张杰说:“我在做一个决定前,会问很多人的意见,包括知名的会计师、律师,他们都是聪明人,能够纠正我的逻辑。”

上市计划也是如此,即使港股对精密制造领域的企业并不友好,但张杰依旧递交了招股书,在他看来,登陆资本市场是一种战略必须,这一点黄河和他的想法十分一致。「甲子光年」问张杰:“如果成功上市了,你最想感谢的是谁?”

他回答:“最想感谢我的父母和爱人,但除此之外,投资人里最感谢的就是黄河。”

从一家县城小厂成长为国内谐波减速器行业Top 2的头部企业,来福谐波的故事虽然不够惊天动地,但有着精密制造领域最珍贵的企业韧性——靠一次又一次的技术迭代和产能爬坡,稳稳站到全球竞争的牌桌上。

张杰没有离开嵊州,在这个县城里,那些能够和世界巨头抗衡的减速器与机器人关节,仍在被一台一台地制造出来。

END.

注:文/张麟,文章来源:甲子光年(公众号ID:jazzyear),本文为作者独立观点,不代表亿邦动力立场。

文章来源:甲子光年

广告
微信
朋友圈

FAQ回顾

来福谐波是一家什么企业?

来福谐波是国内头部谐波减速器生产商,总部位于浙江绍兴嵊州,2026年6月于港交所挂牌上市。其2025年谐波减速器国内市场份额达21.4%,位列行业第二,同时还布局机器人关节模组、行星减速器、力矩传感器等相关业务。

谐波减速器在人形机器人中起到什么作用?

谐波减速器核心功能是降低转速、提升扭矩,实现主动机构到从动机构的精准控制,在人形机器人中通常用于肩部、肘部、腰部等核心旋转关节,是人形机器人量产阶段最受关注的核心零部件之一。

当前国产谐波减速器行业的竞争格局是怎样的?

根据灼识咨询数据,国内仅来福谐波、绿的谐波两家企业已实现人形机器人用谐波减速器交付并量产,2025年二者合计市场份额接近50%,其中绿的谐波份额27.5%排第一,来福谐波份额21.4%排第二。

谐波减速器行业未来的增长空间有多大?

相关研报统计显示,2025年中国市场谐波减速器出货量为198万台,预计到2030年中国应用于机器人的谐波减速器出货量将增长至2070万台,复合年增长率可达72.4%,伴随人形机器人量产落地,行业增长空间十分广阔。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0

