总1
文章核心是钢铁行业承压转型,AI增量应聚焦需求端。
1.行业变化:2024年制造业用钢占比首次超过建筑用钢达51%,建筑用钢需求下降30%,中厚宽带等工业材增长31%,优特钢产量突破1.2亿吨。
2.流通端压力:信息差消失,垫资周期变长,国央企拖欠突出,钢价从6200元/吨跌至2900元/吨。
总2
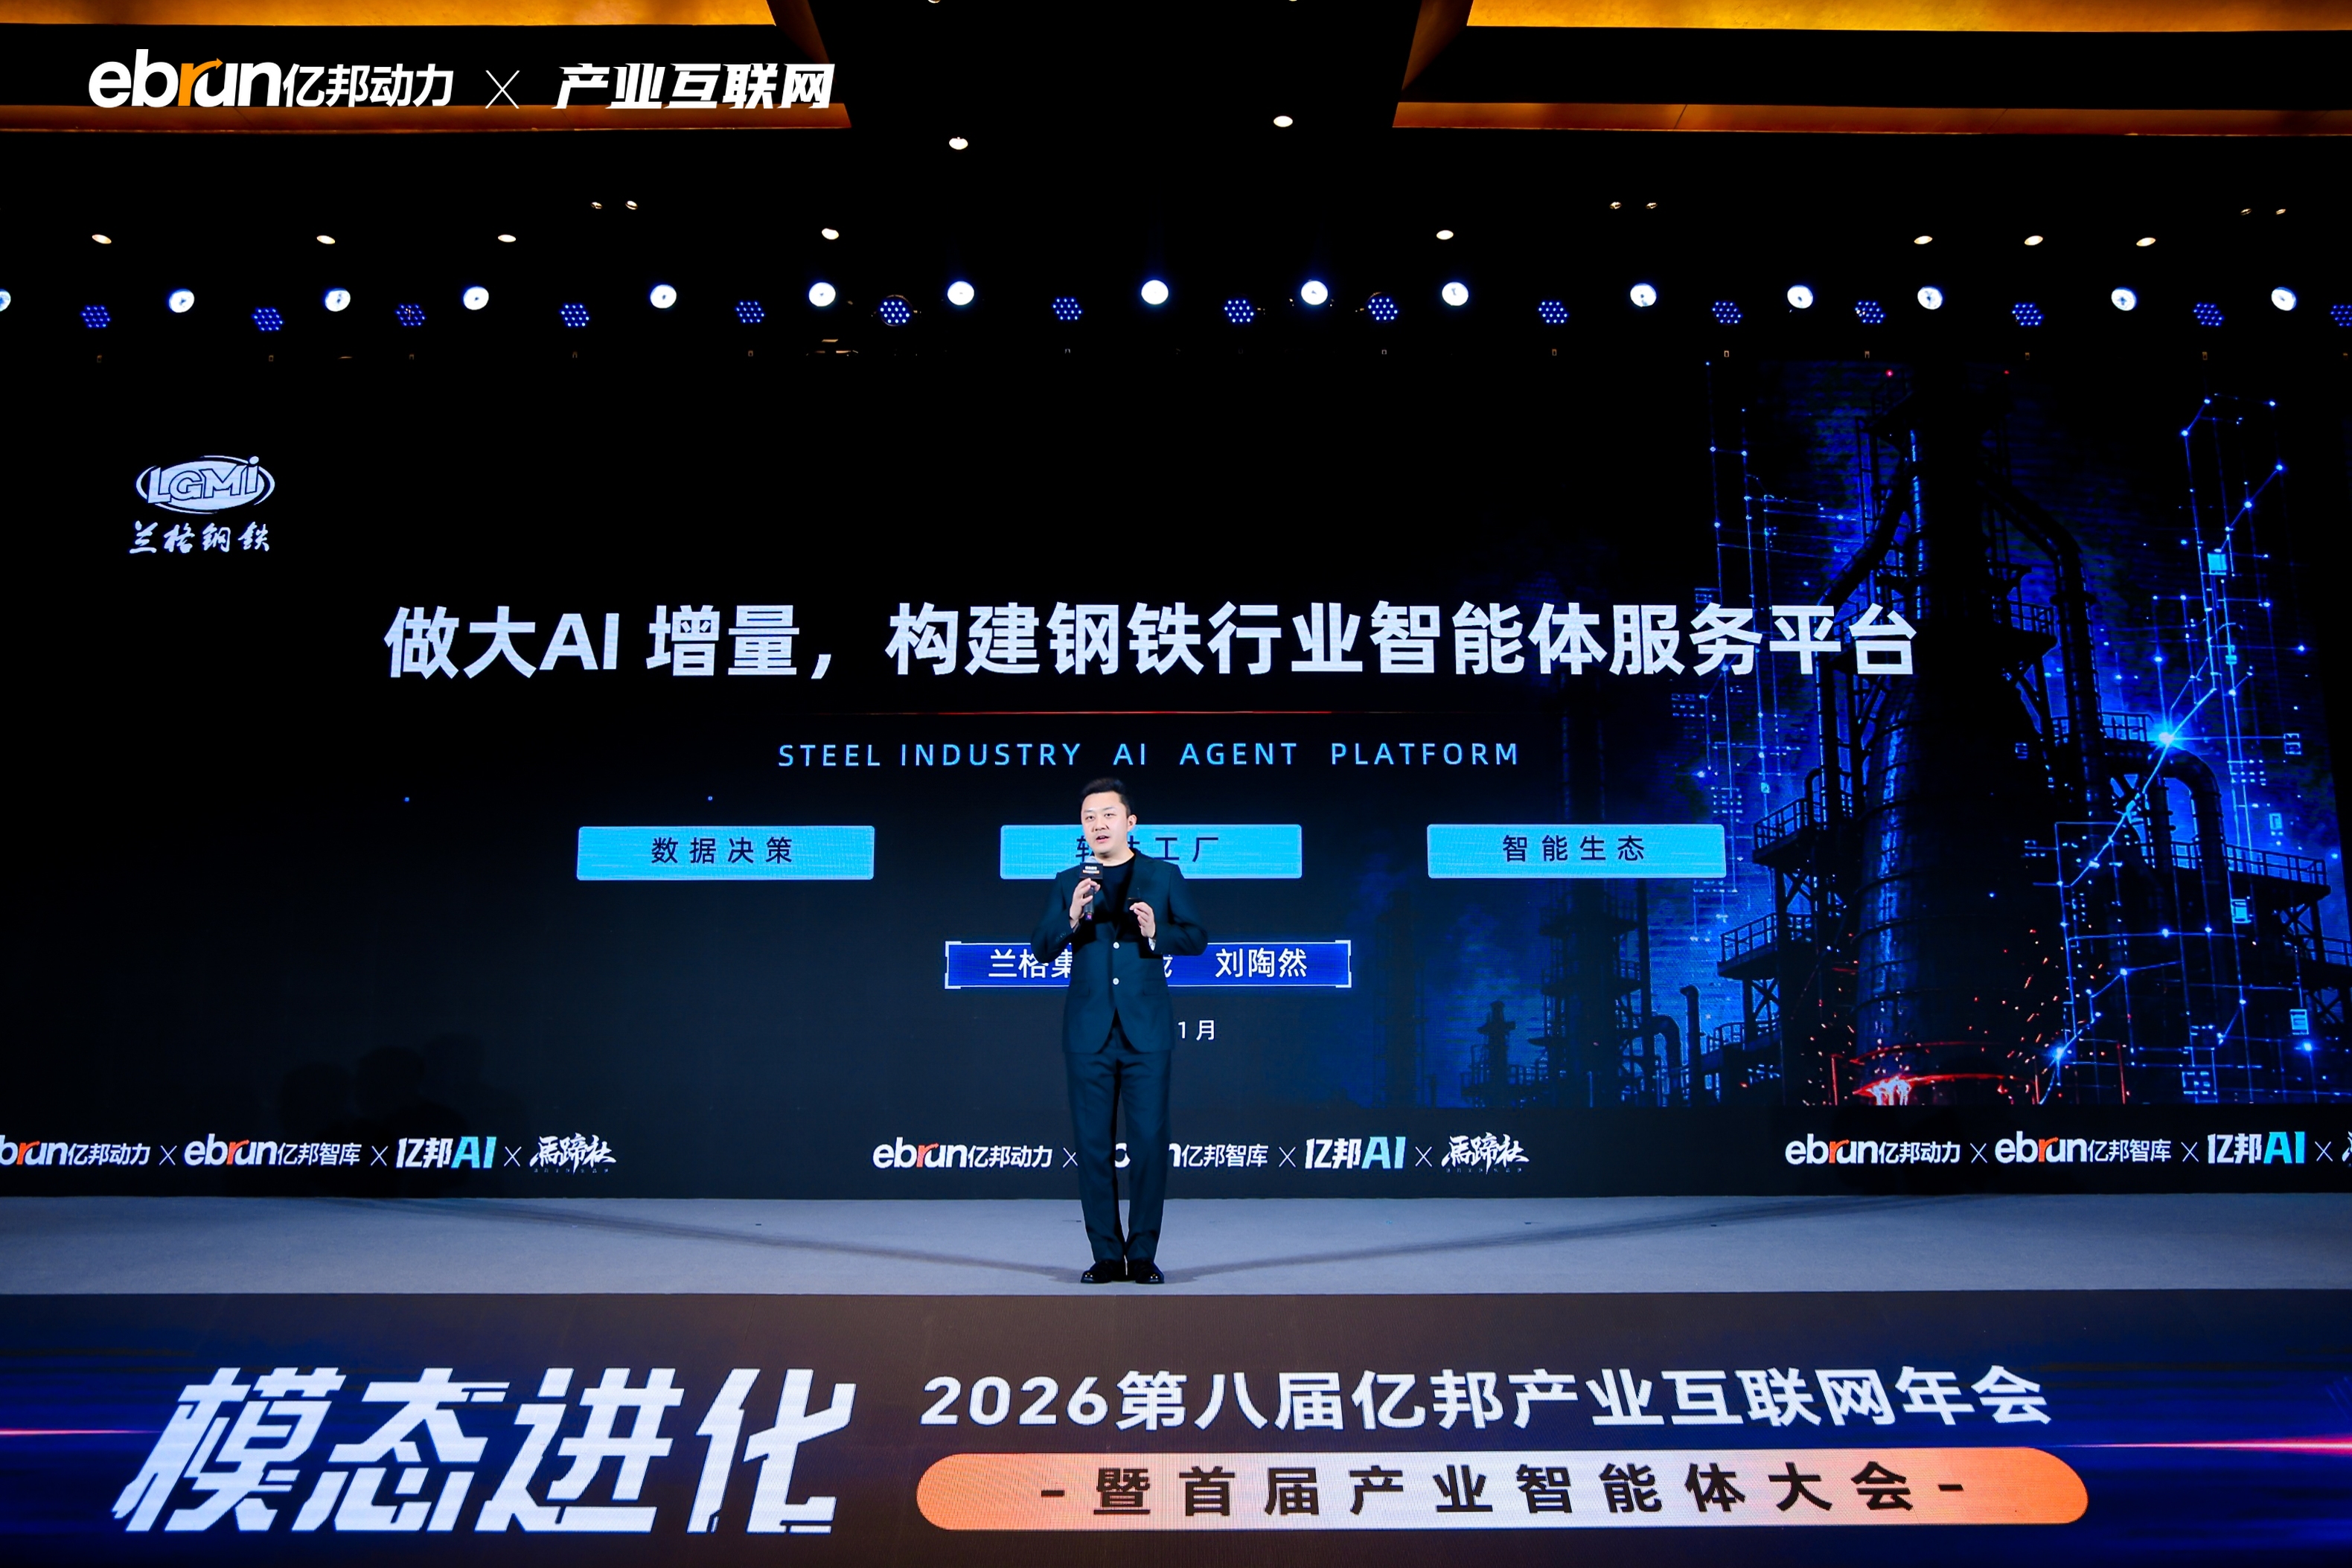
兰格以智能体服务打造三大能力。
1.数据决策:每日基准价升级为钢铁之智,提供7天、10天、15天最长54周分品种分城市价格预测。
2.软件工厂:打通进销储运和IoT设备,整合MES、ERP、CRM为全流程一体化,支撑自主决策、自主下单。
3.智能生态:目标是让164万用钢企业赚研发和高端制造红利,避免AI只用于降本内卷。
总1
品牌商可关注钢铁需求趋势、渠道变化和定价参考。
1.需求趋势:2024年制造业用钢占比51%首次超建筑,建筑用钢需求下降30%,船舶、汽车、新能源、风电等制造用钢增长,中厚宽带工业材增长31%,优特钢产量突破1.2亿吨,产品研发方向偏向优特钢和高端制造。
2.渠道变化:钢厂终端直供比例从十年前36%升至49%,上游钢厂预计从约600家降至约100家,流通商从约10万家降至约4万家,渠道趋于集中和直供。
总2
定价与品牌示范。
1.定价参考:兰格钢铁网每日价格是全国钢铁交易基准价,并升级为最长54周分品种分城市价格预测,可作为采购销售决策参考。
2.品牌示范:兰格云商以软件工厂做钢贸数字化转型示范,树立科技、人工智能、智能体应用标杆,供全产业链参考效仿复制,强调做大蛋糕而非只降本内卷。
总1
卖家应先看风险再找机会。
1.风险提示:信息差已不存在,靠信息不对称赚钱模式消失;垫资周期越来越长,国央企拖欠账款突出;钢价从6200元/吨跌至2900元/吨,经营压力更严峻。
2.机会提示:下游有164万家法人用钢主体,AI增量核心在需求端;制造业用钢占比达51%,中厚宽带等工业材增长31%,优特钢产量突破1.2亿吨,存在普转优、优转特升级需求。
总2
可学习的最新商业模式与合作点。
1.模式:兰格从信息服务迭代为信息科技服务,再升级为智能体服务,打造数据决策、软件工厂、智能生态三大能力,从工具应用升级为全链路智能运营网络。
2.合作与可学习点:兰格数科用EBC管理系统做进销储运全流程一体化,兰格云商搭建软件工厂做数字化转型示范;卖家可关注分品种分城市价格预测、全链路软件打通和IoT互联带来的自主决策、自主下单能力。
总1
工厂需关注生产端集中化、产品升级和数字化机会。
1.生产与设计需求:行业走在普转优、优转特转型之路,建筑用钢需求下降30%,船舶、汽车、新能源、风电等制造领域用钢增长,中厚宽带等工业材需求增长31%,优特钢等特种钢材产量突破1.2亿吨,制造航母、火箭、新能源装备、高速机车、具身智能设备是产业底气。
2.商业机会:未来钢厂数量预计从约600家降至约100家,终端直供比例从36%升至49%;只有需求端产生研发和高端用钢需求,生产端才能获得支撑,价值会从需求端传导至流通端和生产端。
总2
数字化和电商启示。
1.兰格数科以EBC管理系统实现从钢厂到终端的进销储运全流程一体化。
2.软件工厂要打通进销储运与IoT设备,整合孤立系统,AI降低软件开发门槛,为自主决策、自主下单打基础。
总1
服务商可关注行业趋势与客户痛点。
1.趋势:钢铁行业进入普转优、优转特关键期,2024年制造业用钢占比51%首次超建筑;上游钢厂预计从约600家降至约100家,流通商从约10万家降至约4万家,下游有164万家法人用钢主体,AI增量重点转向需求端。
2.痛点:经营环境更严峻,信息差消失,垫资周期长,国央企拖欠账款突出,钢价从6200元/吨跌至2900元/吨,AI若只降本会加剧内卷。
总2
解决方案。
1.数据决策:把每日基准价升级为钢铁之智智能体,提供7天、10天、15天最长54周分品种分城市价格预测。
2.软件工厂:一站式打通进销储运和IoT设备,整合MES、ERP、CRM等系统,支撑自主决策、自主下单。
3.智能生态:以智能体服务平台让164万用钢企业赚研发和高端制造红利,再把价值传导至流通端和生产端。
总1
平台面对的需求和问题。
1.需求:行业经营环境更严峻,AI落地后压力反而更大;流通端信息差消失、垫资周期长、国央企拖欠突出,钢价从6200元/吨跌至2900元/吨。
2.问题:若AI只帮企业降本增效,可能让市场陷入更严重内卷;平台需要做大增量,而不是只做单点工具。
总2
兰格的最新做法与运营管理。
1.路径:从兰格钢铁网、兰格数科、兰格云商三大板块,迭代为智能体服务,从需求端切入。
2.运营:以数据决策提供最长54周分品种分城市价格预测;以软件工厂打通进销储运、IoT和孤立系统,支撑自主决策、自主下单;以智能生态做全行业示范。
3.生态与风向规避:软件工厂树立科技、人工智能、智能体应用标杆,供全产业链参考效仿复制;终极目标是让164万用钢企业赚研发和高端制造红利。
总1
产业新动向与新问题。
1.新动向:钢铁行业进入普转优、优转特转型期,2024年制造业用钢占比51%首次超过建筑用钢;建筑用钢需求下降30%,中厚宽带等工业材增长31%,优特钢产量突破1.2亿吨;上游钢厂预计从约600家降至约100家,流通商从约10万家降至约4万家,下游有164万家法人用钢主体。
2.新问题:AI落地后经营压力反而更大,信息差消失、垫资周期长、国央企拖欠突出、钢价跌至2900元/吨,AI可能沦为加剧内卷的降本工具。
总2
商业模式与启示。
1.兰格从信息服务、信息科技服务升级为智能体服务,构建数据决策、软件工厂、智能生态三大能力。
2.数据决策提供最长54周分品种分城市价格预测;软件工厂以EBC管理系统打通进销储运和IoT,支撑自主决策、自主下单。
3.启示是AI增量应从需求端切入,让164万用钢企业赚研发和高端制造红利,再传导至流通端和生产端,避免只降本内卷。
返回默认