




飞马国际发布2026年第三季度财报,当期公司拓展化工能源供应链业务带动收入增长,业务结构变动带动综合毛利率较上年同期下滑。
| 2026三季报 | 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | ||||
| 营业收入 | 2.94亿 | 1.26亿 | 6650.02万 | 2.66亿 | 1.62亿 | |||
| 营业收入同比增长 | 81.36% | 15.77% | 21.65% | 11.13% | -24.89% | |||
| 净利润 | 2569.29万 | 1714.89万 | 1160.30万 | 1541.60万 | 1433.36万 | |||
| 净利润同比增长 | 79.25% | 556.67% | 1610.33% | -45.92% | -57.30% | |||
| 扣非净利润 | 2347.39万 | 1536.39万 | 1146.02万 | 1715.50万 | 1246.09万 | |||
| 扣非净利润同比增长 | 88.38% | 948.14% | 1471.46% | 262.49% | 661.75% | |||
| 经营活动产生的现金流量净额 | 8648.89万 | 4101.97万 | 1678.34万 | 8108.27万 | 5364.19万 | |||
| 归属于母公司股东权益合计 | 9.51亿 | 9.43亿 | 9.37亿 | 9.26亿 | 9.53亿 | |||
| 资产合计 | 13.60亿 | 13.88亿 | 13.87亿 | 13.71亿 | 14.12亿 | |||
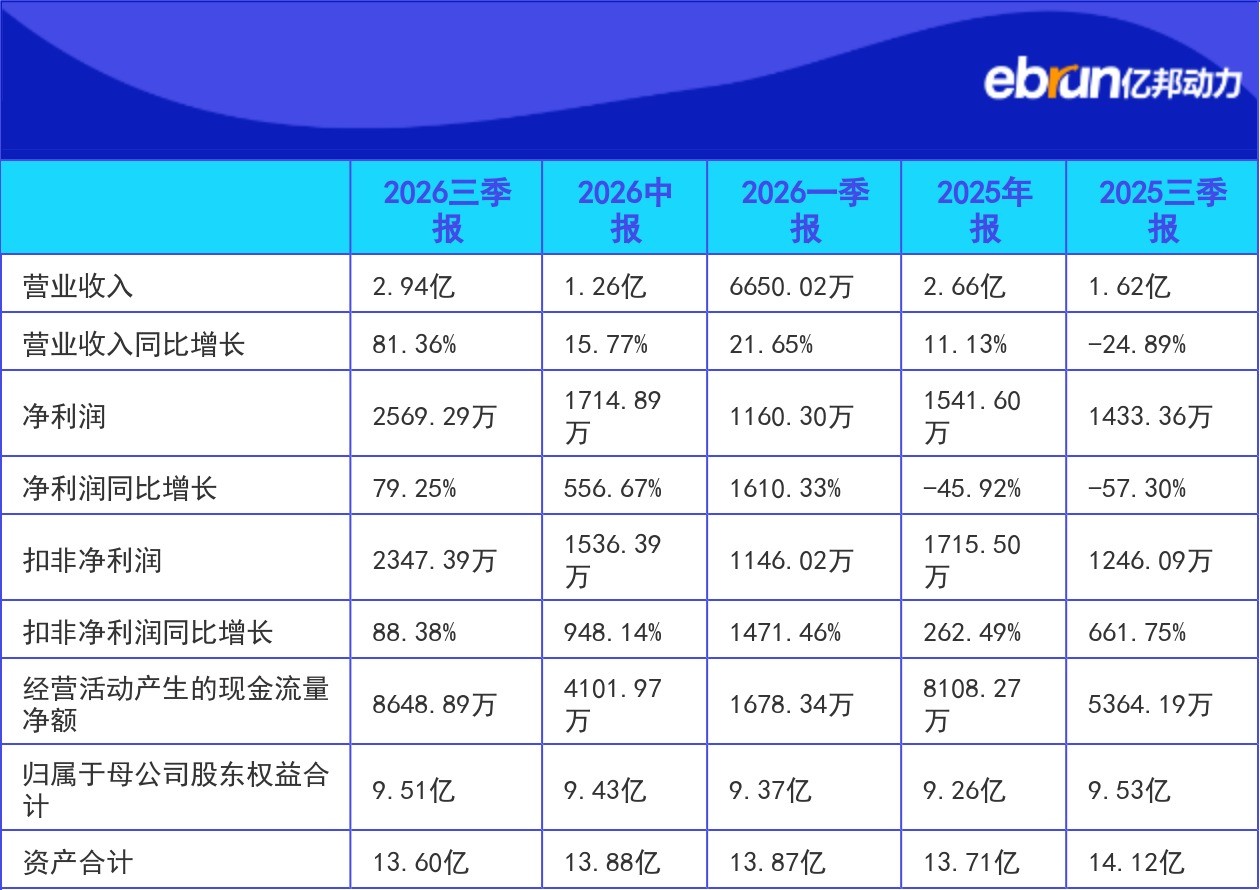
2026年三季报财报明细(财报币种:人民币)
供应链业务拉低综合毛利率13.1个百分点
报告期内公司推进化工能源等供应链业务拓展,当期实现营业收入2.94亿元,同比增长81.36%。新拓展供应链业务毛利率偏低,对应主营业务成本2.38亿元,同比增长116.33%,成本增速高于营收增速34.97个百分点,该板块收入占比提升拉低公司整体综合毛利率至18.95%,较上年同期下降13.10个百分点。同期公司环保新能源业务毛利率与上年同期基本持平,当期实现归属于上市公司股东的净利润2569.29万元,同比增长79.25%,扣非净利润2347.39万元,同比增长88.38%。
经营现金流净额同比增61.23%
报告期内公司经营活动产生的现金流量净额8648.89万元,同比增长61.23%,系销售商品、提供劳务收到的现金同比增加所致。资产端对应变动为,货币资金期末较期初增长49.07%,系业务回款增加所致;信用减值损失同比减少97.51%,系公司加强应收款管理,按应收款项可收回金额计提的信用减值损失少于上年同期;其他应收款期末较期初减少64.67%,系收到增值税即征即退款项及其他业务往来款综合影响。费用端方面,销售费用45.43万元,同比增长100%,系供应链业务拓展费用增加所致;财务费用同比减少63.85%,系有息负债规模较上年同期下降,利息费用相应减少所致。
合同负债较期初增长1869.36%
报告期末公司合同负债较期初增长1869.36%,系预收客户业务款项增加所致。资产负债端其他变动包括:预付账款期末较期初增长33.76%,系尚未结算的业务款增加所致;长期股权投资期末较期初增长101.38%,系增加对联营企业股权投资所致;短期借款期末较期初增长191.67%,系取得流动资金贷款增加所致;应付账款期末较期初减少66.91%,系支付供应商业务款所致。投资活动现金流净额同比减少67.74%,系子公司BOT项目建设支付的现金同比增加所致。
以下附财报原文,可下载参考。
本文首发于 亿邦动力 官方网站
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




