




罗莱生活发布2026年半年报,当期实现营业收入23.02亿元,同比增长5.53%,增速高于同期社会消费品零售总额4.23个百分点;归母净利润2.49亿元,同比增长34.42%,增速较营收高出28.89个百分点。所在家纺行业当期处于弱复苏强分化阶段,增长逻辑转向存量替换及改善型消费。
| 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | 2025中报 | ||||
| 营业收入 | 23.02亿 | 11.58亿 | 48.39亿 | 33.85亿 | 21.81亿 | |||
| 营业收入同比增长 | 5.53% | 5.87% | 6.13% | 5.75% | 3.60% | |||
| 净利润 | 2.49亿 | 1.48亿 | 5.20亿 | 3.40亿 | 1.85亿 | |||
| 净利润同比增长 | 34.42% | 30.54% | 20.10% | 30.03% | 16.97% | |||
| 扣非净利润 | 2.08亿 | 1.37亿 | 4.61亿 | 2.97亿 | 1.54亿 | |||
| 扣非净利润同比增长 | 34.86% | 29.31% | 14.27% | 23.21% | 9.77% | |||
| 经营活动产生的现金流量净额 | 1.13亿 | -0.61亿 | 10.07亿 | 5.43亿 | 3.77亿 | |||
| 归属于母公司股东权益合计 | 40.99亿 | 43.41亿 | 42.00亿 | 40.05亿 | 40.44亿 | |||
| 资产合计 | 60.05亿 | 61.62亿 | 62.14亿 | 65.50亿 | 65.14亿 | |||
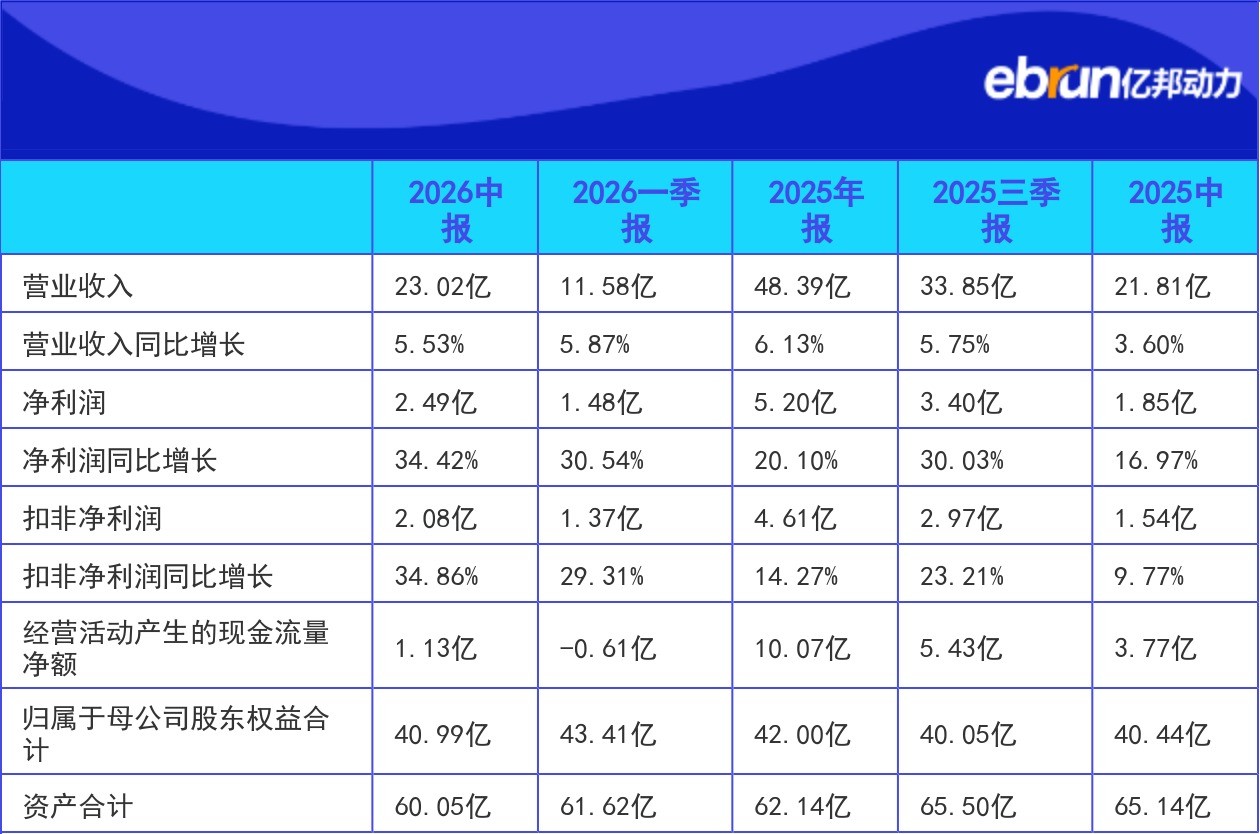
2026年半年报财报明细(财报币种:人民币)
国内家纺业务贡献九成营收
当期国内家纺业务实现营业收入19.46亿元,占总营收比重84.5%,同比增长8.77%,对应归母净利润2.70亿元,同比增长27.18%。
分渠道看,线上营收同比增长13.82%,为各渠道最高增速,直营渠道同比增长9.78%,加盟渠道同比增长6.96%,三类渠道毛利率均同步提升。
美国家具业务当期实现营业收入3.56亿元,占总营收比重15.5%,同比下降9.25%,对应归母净利润亏损2172万元,亏损额同比收窄。
截至报告期末,公司国内终端门店共2423家,其中直营门店393家,加盟门店2030家;总产能633.6万件/套,产能利用率95%,境外产能0.79万套,产能利用率46%,暂无境外产能扩建计划。
利润增速高于营收28.89个百分点
当期净利润同比增速34.42%,扣非净利润同比增速34.86%,二者基本持平,说明利润增长由主业贡献。
增长来源包括三方面:一是渠道端深化主流电商平台流量精细化运营,降低获客成本,同时改造低效门店提升单店坪效,优化终端毛利率;二是生产端智慧产业园智能制造体系落地,叠加AI技术在生产、客服、门店管理等场景落地,提升运营效率;三是供应链端深化供应商协同降本,大宗物料前瞻性备存对冲价格波动。
经营现金流净额同比下滑69.9%
当期经营活动产生的现金流量净额为1.13亿元,较2025年同期的3.77亿元下降69.9%。
一季度该项数据为-0.61亿元,二季度单季经营现金流转正至1.74亿元,现金流状况环比改善。财报未披露现金流同比下滑的具体业务原因。
以下附财报原文,可下载参考。
本文首发于 亿邦动力 官方网站
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




