




贵州茅台发布2026年上半年财报,报告期内实现营业收入922.78亿元,同比增长1.47%;归属于上市公司股东的净利润445.17亿元,同比下降1.95%。白酒行业当前处于存量竞争阶段,头部企业马太效应凸显,公司业绩增速较2025年同期收窄。
| 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | 2025中报 | ||||
| 营业收入 | 922.78亿 | 547.03亿 | 1720.54亿 | 1309.04亿 | 910.94亿 | |||
| 营业收入同比增长 | 1.47% | 6.54% | -1.21% | 6.36% | 9.10% | |||
| 净利润 | 445.17亿 | 272.43亿 | 823.20亿 | 646.27亿 | 454.03亿 | |||
| 净利润同比增长 | -1.95% | 1.47% | -4.53% | 6.25% | 8.89% | |||
| 扣非净利润 | 444.64亿 | 272.40亿 | 822.93亿 | 646.81亿 | 453.90亿 | |||
| 扣非净利润同比增长 | -2.04% | 1.45% | -4.58% | 6.42% | 8.93% | |||
| 经营活动产生的现金流量净额 | 706.91亿 | 269.10亿 | 615.22亿 | 381.97亿 | 131.19亿 | |||
| 归属于母公司股东权益合计 | 2512.54亿 | 2708.94亿 | 2446.38亿 | 2570.70亿 | 2386.47亿 | |||
| 资产合计 | 3090.51亿 | 3199.19亿 | 3038.35亿 | 3047.38亿 | 2922.58亿 | |||
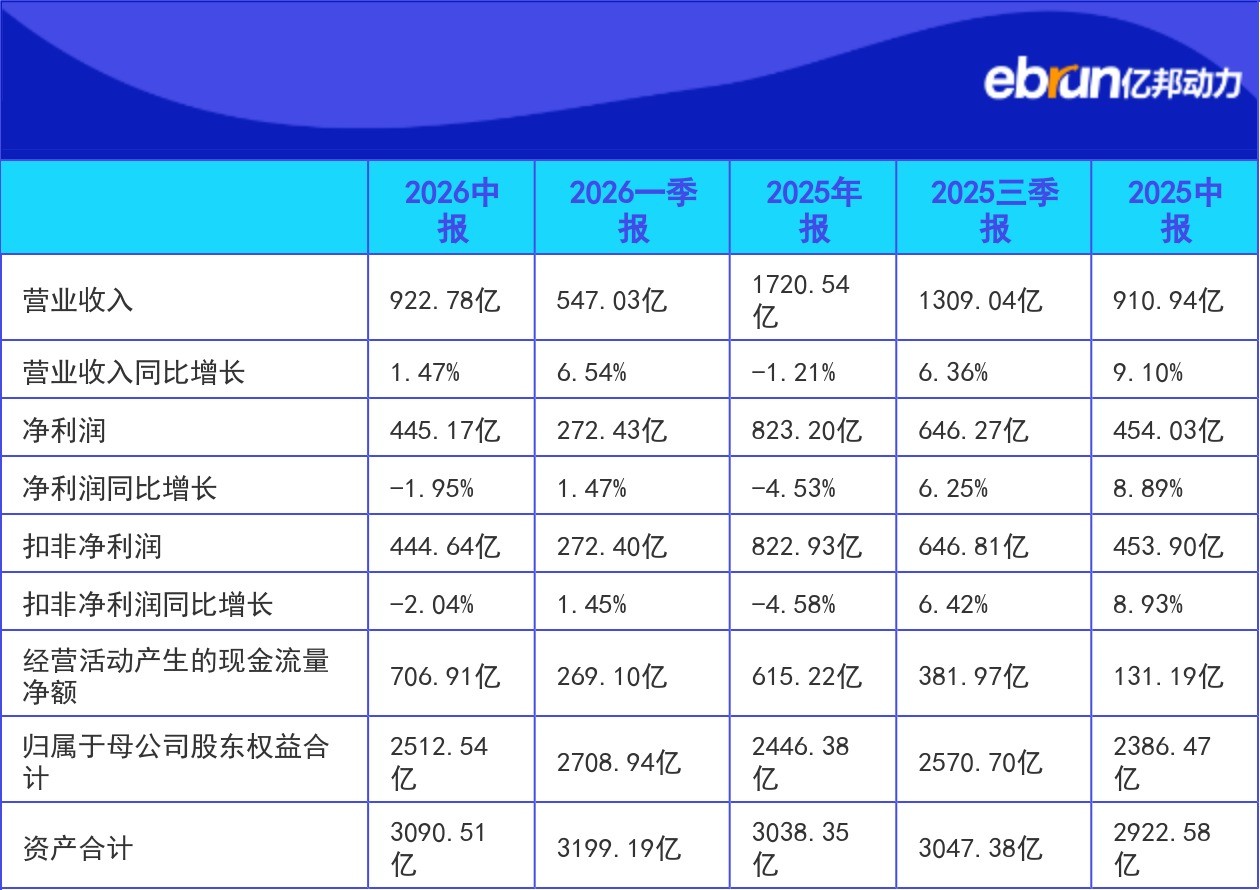
2026年半年报财报明细(财报币种:人民币)
营收增速放缓 渠道结构转向C端
上半年营收增速较2025年中报的9.1%下滑7.63个百分点。产品端,茅台酒收入777.24亿元,占总营收比重84.2%;系列酒收入129.34亿元,占总营收比重14%。渠道端,直销渠道收入519.62亿元,占总营收比重56.3%,首次超过批发代理渠道;其中i茅台数字营销平台贡献不含税收入402.64亿元,占直销渠道收入的77.5%。报告期内国内经销商净减少46家,国外经销商净减少7家,变动主要集中在系列酒经销商。
现金流大幅提升 预收政策调整落地
报告期内经营活动产生的现金流量净额706.91亿元,同比增长438.84%,主要为控股子公司贵州茅台集团财务有限公司吸收集团成员单位存款增加及不可随时支取的同业存款减少。因公司推进市场化改革调整预收货款政策,报告期末合同负债31.78亿元,较上年末下降60.31%。上半年研发费用1.15亿元,同比增长55.51%,主要为费用化项目投入增加。
数字化及产业投资持续推进
报告期内公司出资6亿元设立全资子公司贵州爱茅台数字科技有限公司,承载茅台数字化建设和i茅台平台运营,截至报告期末已实缴出资2亿元。茅台招华、茅台金石两只产业基金各累计实缴22.04亿元,剩余认缴出资各为30亿元,累计已投资项目合计14个、子基金3个。此外公司已完成30亿元股份回购注销,总股本由12.52亿股减少至12.50亿股。
后续需观察“全面向C”改革落地后,直销渠道占比提升对盈利水平的拉动效果;预收货款政策调整对终端价格稳定性及后续现金流变动的影响。白酒行业存量竞争及宏观经济波动为公司当前面临的主要外部风险。
以下附财报原文,可下载参考。
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




