广告
加载中

脉链徐伟强:用产业互联网思维重构一带一路市场供应链

李佳晅 2024-12-08 00:33
李佳晅 2024/12/08 00:33

邦小白快读

EN
全文速览

演讲核心是脉链集团徐伟强分享如何用数字化平台解决一带一路市场碎片化问题,提供实操干货。

1. 集群品牌策略能大幅降低流通环节成本,从传统60-100%降至38-51%,提升竞争力并分享新利润蛋糕。

2. 数字化重构外贸五大环节(制造、品牌、进口、分销、零售),优化资金周转时间从8-10个月缩短至4-6个月,解决标准不统一和供需不匹配问题。

3. 一带一路市场特点包括国家差异大、汇率波动剧烈(如埃及货币贬值3倍),需本地化小品牌策略,未来有30%增长空间,可替代国际大牌。

实操建议包括形成联合商业集群、共享利润,并发展线下生态如区域服务中心和专卖角。

演讲重点解决品牌化、国际化和本地化问题,为品牌商提供渠道建设和产品研发启示。

1. 品牌营销通过集群品牌实现,能直接竞争欧美大牌,分享品牌、渠道和研发利润(38-51%空间),解决单一品牌在小市场难生存问题。

2. 品牌渠道建设需本地化策略,一带一路市场碎片化要求小品牌本地化,集群方式提供合力优势,如产品等级分类和精准对接。

3. 产品研发转向集群导向,针对特定品类优化,数字化支持动态管理关税和汇率,提升品牌定价竞争力。

消费趋势显示一带一路市场增长潜力大,中国品牌份额仅1-3%,未来可三分天下,需结合政府政策输出中国标准。

演讲解读一带一路市场机会和政策,提示增长风险和可学习模式。

1. 政策支持包括政府推进人类命运共同体和产业生态共同体,行业协会(如上海工具协会)协助出海,提供合作和扶持资源。

2. 增长市场机会在于集群品牌带来的高利润空间(38-51%),解决产能过剩问题,新蛋糕包括品牌和研发利润,而非传统代工或零售。

3. 风险提示如汇率波动(埃及货币贬值3倍)和市场规模小,应对措施是数字化优化资金和本地化服务,机会在于终端渠道渗透如发展专卖角。

最新商业模式是产业互联网1365模式,形成联合商业集群,共享利润,可借鉴实时数据分配利益。

演讲揭示产品生产需求和商业机会,强调数字化启示。

1. 产品生产需集群化共享,工厂可参与联合商业集团,共享品牌研发利润,解决低毛利扩张问题,提升竞争力。

2. 商业机会包括本地化制造和组装,一带一路市场碎片化要求小规模生产,数字化优化资金周转至4-6个月,降低生产成本。

3. 推进数字化启示是AI支持重构制造环节,统一标准解决供需不匹配,产业带对接(如永武缙产业带)提供新订单来源。

工厂可学习集群链主模式,与上游品牌共享、下游利润共享,实现5-10倍利润增长。

演讲分析行业趋势和新技术应用,解决客户痛点。

1. 行业发展趋势是产业互联网时代供应链重构,数字化平台成为核心,解决一带一路市场品牌化、国际化痛点。

2. 新技术如AI支持外贸五大环节优化,统一标准管理关税和汇率动态,提供解决方案如资金缩短至4-6个月。

3. 客户痛点包括供需不匹配和资金压力,服务商可提供区域服务中心(13个仓库、11个展厅)实现本地化服务,前置仓储和制造。

解决方案是集群品牌服务模式,转变代理商为产业服务商,分享新利润蛋糕。

演讲阐述平台需求和运营管理,提供招商和风向规避策略。

1. 商业需求是平台需解决产业带碎片化问题,通过集群链主推动品牌共享,招商策略包括对接产业带形成集群,吸引上下游合作。

2. 平台最新做法是数字化重构供需对接,实现“千户千面”精准匹配,线下生态如选品中心和区域服务中心仓库(目标100个)支持运营。

3. 风向规避包括管理汇率风险和政策波动,平台可结合政府资源(如人民币国际化)和行业协会,输出中国模式。

运营管理需实时数据分配利润,员工获利即分配公司,避免传统信息不对称。

演讲揭示产业新动向和商业模式,提供政策法规启示。

1. 产业新动向是全球供应链重构,进入国际化十年,一带一路市场碎片化要求集群品牌替代国际大牌(30%增长空间)。

2. 新问题是资金优化(从8-10月缩短至4-6月)和标准统一,政策法规启示包括政府推进产业生态共同体,行业协会走出去助力。

3. 商业模式是产业互联网1365模式,形成联合商业集群,共享品牌和研发利润,结合数字化实现实时利益分配。

研究者可关注中国标准输出(如金华永武缙产业带),以及新人才需求如海外留学队伍构建。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The core of the presentation by Xu Weiqiang of Mailian Group is about using a digital platform to solve the fragmentation issues in the Belt and Road markets, offering practical insights.

1. A cluster brand strategy can significantly reduce costs in the circulation process, cutting them from the traditional 60-100% down to 38-51%, enhancing competitiveness and sharing in new profit opportunities.

2. Digital transformation restructures five key foreign trade segments (manufacturing, branding, import, distribution, retail), optimizing capital turnover time from 8-10 months to 4-6 months, addressing issues like inconsistent standards and supply-demand mismatches.

3. Belt and Road market characteristics include significant country variations and intense currency fluctuations (e.g., Egypt's currency devalued threefold), requiring localized small-brand strategies, with a future growth potential of 30% to replace international giants.

Practical advice includes forming joint commercial clusters for shared profits and developing offline ecosystems like regional service centers and dedicated retail corners.

The presentation focuses on solving challenges in branding, internationalization, and localization, offering insights for brand owners on channel development and product R&D.

1. Brand marketing is achieved through cluster branding, enabling direct competition with major European and American brands and sharing profits from branding, channels, and R&D (38-51% margin), solving the survival challenges for single brands in small markets.

2. Channel building requires localization strategies; the fragmented Belt and Road markets demand small-brand localization, with the cluster approach providing synergistic advantages like product tier classification and precise matching.

3. Product R&D should shift to a cluster-oriented approach, optimizing for specific categories, supported by digital tools for dynamic management of tariffs and exchange rates to enhance pricing competitiveness.

Consumer trends indicate high growth potential in Belt and Road markets, where Chinese brands currently hold only 1-3% share, with potential to capture a third of the market by aligning with government policies to export Chinese standards.

The presentation interprets opportunities and policies in Belt and Road markets, highlighting growth risks and learnable models.

1. Policy support includes government promotion of a community with a shared future for mankind and industrial ecosystems, with industry associations (e.g., Shanghai Tools Association) assisting in global expansion by providing cooperation and support resources.

2. Growth opportunities lie in the high-profit margins (38-51%) from cluster branding, addressing overcapacity issues; the new profit sources include branding and R&D profits, not just traditional OEM or retail.

3. Risk warnings include currency fluctuations (e.g., Egypt's threefold devaluation) and small market scales, countered by digital optimization of capital and localized services, with opportunities in terminal channel penetration like developing dedicated corners.

The latest business model is the industrial internet 1365 model, forming joint commercial clusters for shared profits, leveraging real-time data for benefit distribution.

The presentation reveals product production demands and business opportunities, emphasizing digital insights.

1. Production needs cluster-based sharing; factories can join joint commercial groups to share branding and R&D profits, solving low-margin expansion issues and boosting competitiveness.

2. Business opportunities include localized manufacturing and assembly; the fragmented Belt and Road markets require small-scale production, with digital tools optimizing capital turnover to 4-6 months and reducing production costs.

3. Digital advancement involves AI-supported restructuring of manufacturing, unifying standards to resolve supply-demand mismatches, and industrial belt linkages (e.g., Yong-Wu-Jin industrial belt) providing new order sources.

Factories can learn from the cluster leader model, sharing upstream with brands and downstream profits, achieving 5-10x profit growth.

The presentation analyzes industry trends and new technology applications, addressing client pain points.

1. The industry trend is supply chain restructuring in the industrial internet era, with digital platforms as the core solution to branding and internationalization challenges in Belt and Road markets.

2. New technologies like AI optimize the five foreign trade segments, managing tariffs and exchange rates dynamically, offering solutions such as reducing capital cycles to 4-6 months.

3. Client pain points include supply-demand mismatches and capital pressure; service providers can offer regional service centers (13 warehouses, 11 showrooms) for localized services, including pre-positioned storage and manufacturing.

The solution is a cluster brand service model, transforming agents into industrial service providers to share new profit opportunities.

The presentation outlines platform needs and operational management, providing strategies for merchant acquisition and risk avoidance.

1. The business need is for platforms to address industrial belt fragmentation through cluster leaders promoting brand sharing; merchant acquisition strategies include linking industrial belts to form clusters and attract upstream-downstream cooperation.

2. The latest platform approach involves digital restructuring of supply-demand matching for "thousands of faces" precision, supported by offline ecosystems like selection centers and regional service center warehouses (targeting 100).

3. Risk avoidance includes managing currency and policy fluctuations; platforms can leverage government resources (e.g., RMB internationalization) and industry associations to export the Chinese model.

Operational management requires real-time data for profit distribution, with immediate employee benefits to avoid traditional information asymmetry.

The presentation reveals new industry trends and business models, offering insights into policies and regulations.

1. New industry trends include global supply chain restructuring, entering a decade of internationalization, with Belt and Road market fragmentation demanding cluster brands to replace international giants (30% growth potential).

2. Key issues are capital optimization (shortening from 8-10 to 4-6 months) and standard unification; policy insights involve government promotion of industrial ecosystems and industry associations' global outreach.

3. The business model is the industrial internet 1365 model, forming joint commercial clusters to share branding and R&D profits, using digital tools for real-time benefit distribution.

Researchers should focus on the export of Chinese standards (e.g., Jinhua Yong-Wu-Jin industrial belt) and new talent needs like building overseas study teams.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

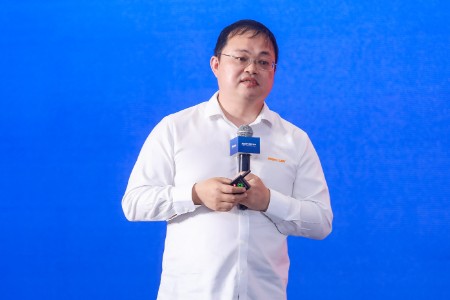
【亿邦原创】12月6日消息,在2024亿邦产业互联网峰会上,脉链集团董事长徐伟强发表了题为《如何用产业数字化跨境平台打通一带一路》的演讲。他指出,产业带和一带一路国家市场的最大特点两头都是碎片化,需要用数字化平台解决产业带的品牌化、国际化和本地化问题。

温馨提示:本文为速记初审稿,在不影响原意的基础上,由亿邦动力编辑整理。

以下为演讲实录:

我的演讲主要是就围绕产业带和一带一路,产业带和一带一路最大的特点就是两边是碎片化。

所以对我们而言,就是如何用数字化的方式解决产业带的品牌化、国际化和本地化的问题。疫情开放之后,我去年跑了28个国家,今年也跑了28个国家。

我在走完这些国家之后,就觉得中国的第四个十年开始了。前三个十年分别是外贸化、内贸化和电商化。我认为第四个十年将是国际化的十年,也就是全球供应链的大重构。

在一带一路国家,收入水平并不那么高,当然也存在一些收入较高的国家,比如拉美和独联体国家。然而,在非洲许多国家的人均收入仅为200美元,因此,这些市场的运作方式完全不同。欧美和中国的模式在一带一路国家可能行不通。在欧美,渠道非常强大,与我们的合作采取代工或电商模式。但在一带一路国家,供需两端都不具备强大实力,因此需要我们进行重构。

01 如何解决一带一路市场三大痛点?

我们在平台落地过程中,也遇到了许多困难。因为我们的起点是制造业,从制造、品牌到连锁,在这个过程中,我们经历了四个困扰:

第一个是内部制造和外部采购的利益平衡问题,第二个是做服务赚取服务费还是做贸易赚差价的问题,第三个是面对中国市场、欧美市场和一带一路市场,先切入哪个市场的问题。最后是线上和线下的平衡问题。

我们最终找到了一个产业服务痛点,就是产业带和一带一路国家最大的痛点其实是如何做品牌化、国际化和本地化的问题。

在欧美市场,我们不需要考虑这些,因为那里的渠道和品牌已经整合得非常完善。而在中国市场,我们也不用考虑品牌化和国际化问题,因为那是一个庞大的本土市场。但在一带一路国家,情况完全不同。

一带一路国家有诸多特点:国家众多、差异大、市场规模小,汇率波动大。举个例子,我刚刚去了埃及,他们的货币在过去的14年以来贬值了7倍,疫情后就贬值了3倍。汇率的剧烈波动给我们造成了很大的困扰。

因此,我们提出了集群品牌的解决办法。在全球,市场被分成了7大市场,产品分为4个等级,产品差异性非常大。与国内市场不同,国内市场和欧美市场基本上是厂家间的竞争市场。而在一带一路市场,是完全品牌对品牌的竞争市场。许多欧美和中国的市场逻辑在这里并不适用。而一带一路国家的市场规模较小,品牌很难成为大牌,只能做本地化的小品牌。因此,我们以集群品牌为切入点,致力于提供品牌化、国际化和本地化服务。

在做集群品牌的过程中,我们很高兴地发现,海外市场是有“蛋糕”可瓜分的。以前的传统外贸模式中,流通环节基本上有60%-100%的空间,也就是品牌利润、渠道利润、研发利润。但是如果用数字化的方式简化供应链,我们可以把流通环节简化到38-51%之间,更有竞争力同时又能分享这块新蛋糕。

因此,这样一来,我们就有了更大的动力,我们出国的目的不仅仅是为了接订单,因为市场上订单已经饱和了。国内的产能过剩导致了海外市场的产品过剩,所以我们出国的目的是什么呢?就是找到新的“蛋糕”。

代工代理赚取的是制造的利润,电商赚取的是零售的利润,我们认为数字化和国际化应该赚取的是品牌、渠道和研发的利润。有了这种利润,就解决了我们产业互联网扩张的三大问题:一个是解决产业带在三线四线城市,而人才资金政策在一线二线城市的资源错配问题。第二个是产业带低毛利扩张的问题。第三个就是关于如何走一带一路去的动力问题。

02 数字化重构外贸五大环节

从品牌建设的角度来看,我们解决了动能的问题。在我们进行这个过程中,发现数字化和AI是一个关键的支持。因为在整个链条中,有五个环节,分别是制造、品牌、进口、分销、零售。

这五个环节的最大问题是什么呢?就是标准没有统一,以及供需不匹配。因为从两端的角度来看,厂家是要提供优质产品、终端也要好产品。但是中间商有私心,想要赚差价,所以就导致了标准不统一,供需不匹配。

还有就是资金优化问题。举例来说,在国际化的过程中,从生产端生产过程需要2个月的资金成本,还算海上漂还经过海关也需要2个月资金成本,由于信息不匹配海外不得不库存4-6个月资金成本,总共大约需要8到10个月资金成本。但是数字化可以将整个链条的资金缩短至4到6个月。

另外,数字化也能解决各个国家的关税动态管理问题,并及时管理汇率和原材料变动,我们认为这有着非常大的价值。当地的代理商与我们合作,角色从原来的品牌采购商或者品牌代理商,转变为了产业带的销售服务商或者集群的品牌服务商,或者是集群品牌的本地服务商。

在我们做了集群品牌之后,看到了它的强大威力。对于单一企业来说,我们很难与欧美国际大牌竞争,他们有着60年到100年的历史。但是我们的制造业只有30年的历史,如果单凭企业个体,我们无法与他们竞争。但是,如果用集群的方式,我们是可以超越他们的。集群品牌能让我们与欧州全球前五的品牌直接竞争。

集群品牌出海还有什么优势呢?中国品牌在FBW有38%-51%的利润空间,容易形成集群品牌合力。集群品牌要比单个品牌更有自信,因为我们用每个品类更好的产品,基础非常高;其次就是解决供应链卡脖子的问题,以及对国际大牌、本地区域品牌的替代。

集群品牌在一带一路国家有广阔的增长空间。目前中国品牌在当地份额只有1%-3%,未来要与国际大牌、本地大牌三分天下,那么就会有30%的增长空间。

在梳理清楚集群品牌后,我们将思考如何将消费互联网2C端个性化的千人千面转变为产业互联网2b端的千户千面。由于海外不同国家的标准、品类要求和等级各异,我们需要以数字化的方式实现更精准的对接。有了数字化之后,我们发现整个制造过程都需要重构。因为现在我们不再为单一产品进行研发,而是需要针对特定集群进行品牌研发。

03 产业互联网时代的新型业务模式

我们发现,传统制造和研发都需要重新调整。我们内部已经讨论过,如果说消费互联网代表着产业带在增量时代的转型升级,那么产业互联网代表着存量时代的转型。我们也总结了整个模式,并将其“1365,一年三百六十五天”提炼出来。

首先,我们需要形成一个集群,形成一个联合商业集团,围绕这一平台,我们大致从2025年开始进行三个对接:

我们需要对接产业带,形成商业集群。因为如果没有形成集群,就无法赚取品牌利润、渠道利润和研发利润。因此,我们通常会寻找一个集群链主,即具备相应资源和能力的人,来推动品牌发展。如果没有自有品牌,他们也可以利用平台上的集群品牌。

其次,集群链主必须和其他人合作,实现与上游生产端的品牌共享和与销售端的利润共享。因为企业的核心在于盈利,以及如何分配利润、节约成本。如果该模式可以带来5倍到10倍的利润,他们一定会加入到品牌共享中来。

解决了盈利问题后,接下来是利益分配问题。而且,这种分配也需要实时数据支持。在传统的管理中,业务部门、财务部门和老板之间的信息通常是不对称的,老板获利后再和员工进行分配。但在数字化时代,平台的实时数据意味着员工获利后即可分配利润给公司。因此,我们的运作模式也发生了一些根本性的变化。

同时,由于现在已经进入国际化时代,我们需要新的人才。一类是我们中国在海外留学的人才;另一类是海外在中国留学的人才,这需要我们进行新的队伍构建。

拥有了线上的支持,我们会逐渐形成一个线下生态集聚。正如之前1688提到的选品中心,我们也慢慢演变成了一个产业带产品发布中心与客户采购选品中心。完成了上游对接后,我们的下一步是进行下游国际化和本地化的对接,因此我们成立了区域服务中心。目前,我们建立了13个区域服务中心仓库,11个展厅,明年的目标是建立100个。

当地客户从原来的品牌代理商转变成了产业的集群服务商,他们看到了更大的机遇,即服务销售前置、仓储前置和制造前置。因此我们的进展也非常顺利。

在完成了这些进展之后,我们开始考虑延伸到终端渠道渗透,即延伸到零售终端,因此我们也在积极发展专卖角和工厂店。整个平台的构想,无非是上游产业带品牌化和下游国际化、本地化。

接下来,本地化组装和本地化制造也将会水到渠成。解决了上游和下游问题之后,我们需要思考如何更好地消化政府与社会资源。正如柴教授刚才所言,政府将会出台许多相关政策,这是一个趋势。我们认为,从2012年开始,国家已经做了许多铺垫。比如,从产业带供给侧的数字化重构到一带一路市场,从国家的角度来看,推进人类命运共同体,而从我们的角度来看,推进产业生态共同体。

在这个共同体中,我们学习国家共商、共赢、共建的方式,结合人民币国际化和一带一路班人才的培养。因此,我们需要利用平台来对接和更好地消化资源。

其次,行业协会的走出去也非常重要。我们要有意识地携手行业协会走出去,在他们的帮助下获得当地更多的认可。因此,我们也在联合上海工具协会、中国五交化协会、中国五金制品协会等专业协会协助企业走向国际。

最后要提到的是,产业互联网与产业带的结合,与地方政府的深度绑定非常重要。这涉及到中国模式、中国标准、中国品牌的输出速度。在金华地区,已经有了“义乌名片”、“横店名片”,我们还要打造金华的“永武缙产业带名片”。

以上是我的分享,谢谢大家。

关于本次会议:

2024亿邦产业互联网峰会是2024亿邦年会系列主题会议之一,于12月6日在上海浦东香格里拉大酒店举办。

本次峰会重点围绕几个方面展开年度讨论。一是“供应链”变革是产业互联网主线市场,年度有哪些变革;二是AI是产业数字科技牵引力,年度有哪些落地应用;三是科技提升产业链供应链是新质生产力的第一着眼点,如何借势发力;四是供应链出海与实体龙头企业平台化。

亿邦产业互联网峰会是产业互联网领域决策人和专业人士的年度重大研讨交流性活动,已成功举办了五届。

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

一带一路市场有哪些主要特点?

一带一路市场国家众多、差异大、市场规模小,汇率波动大。例如埃及货币14年贬值7倍,疫情后贬值3倍。人均收入低,如非洲多国仅200美元,运作模式与欧美不同。

集群品牌如何解决一带一路市场痛点?

集群品牌通过数字化简化供应链,将流通环节从60%-100%压缩至38%-51%,实现品牌化、国际化和本地化。目前中国品牌份额仅1%-3%,目标与国际大牌、本地品牌三分天下。

产业互联网数字化平台如何优化外贸资金链?

数字化将传统8-10个月资金周期缩短至4-6个月,解决生产、海运、库存资金占用问题,同时管理关税、汇率和原材料变动,实现资金优化。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0