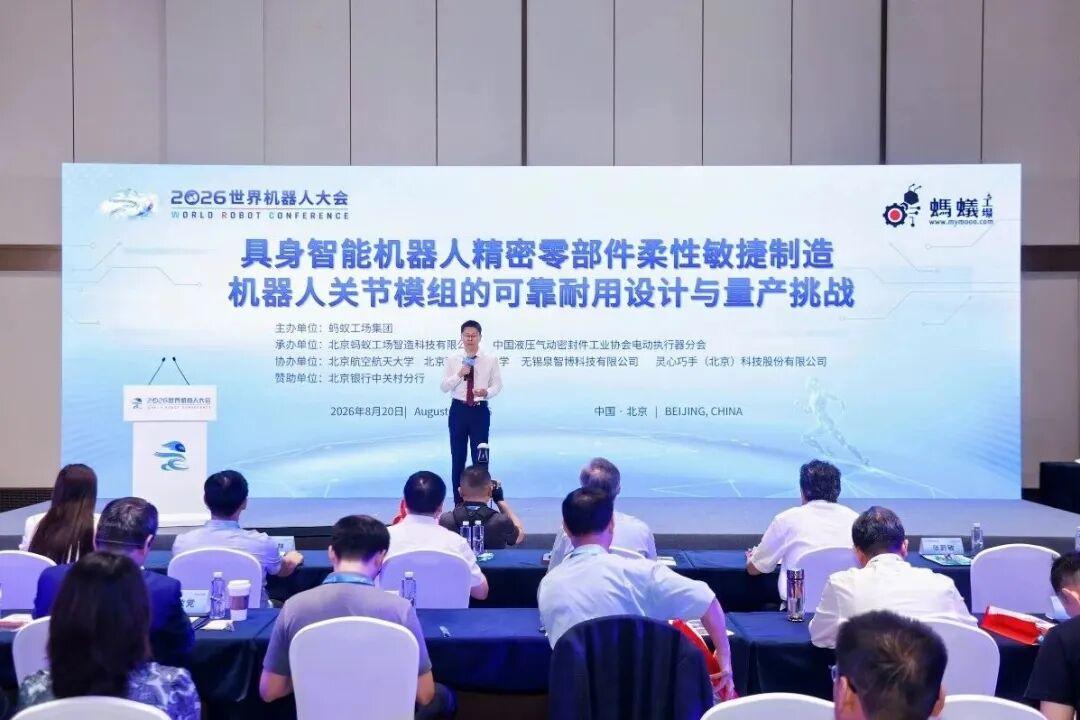
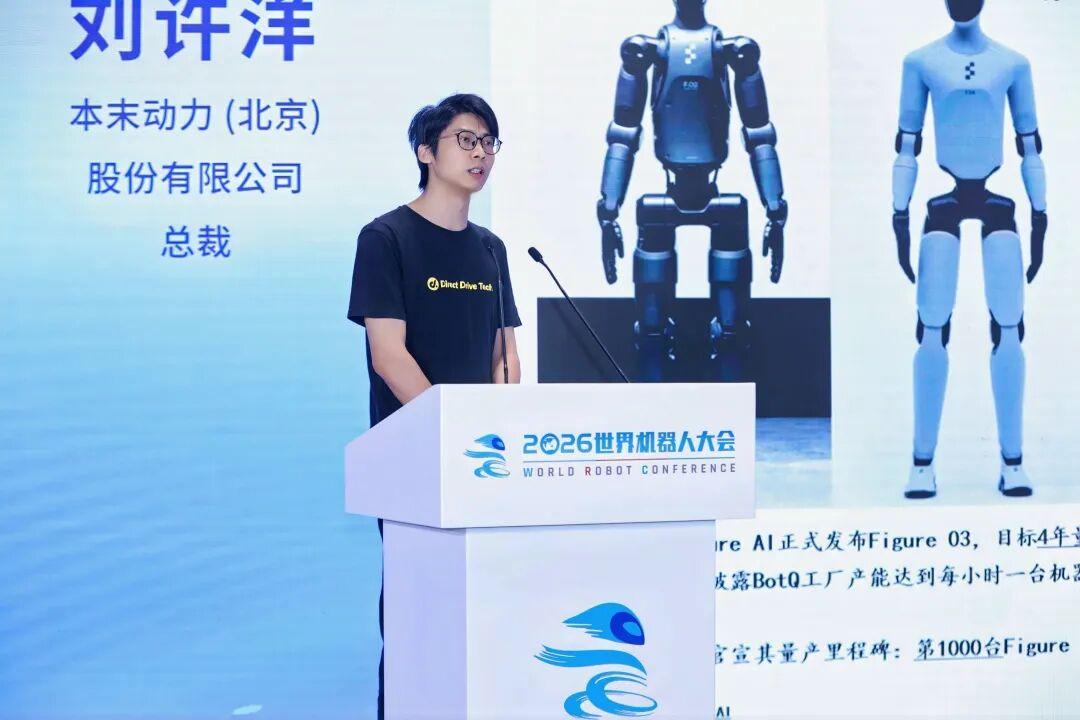
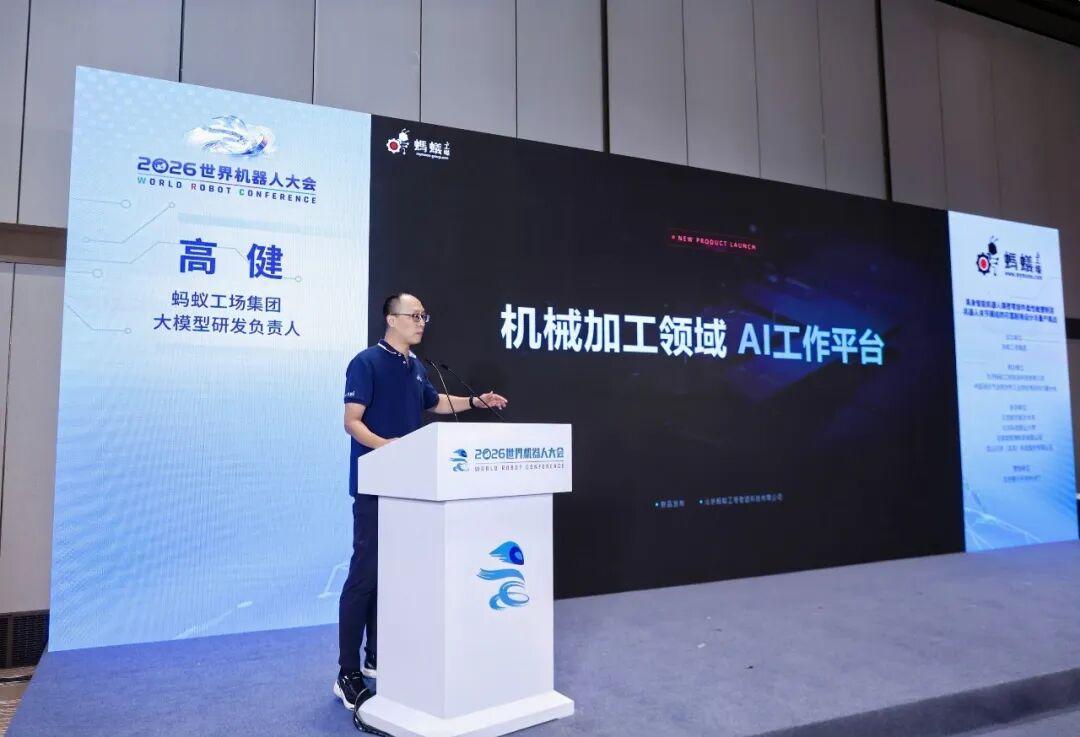
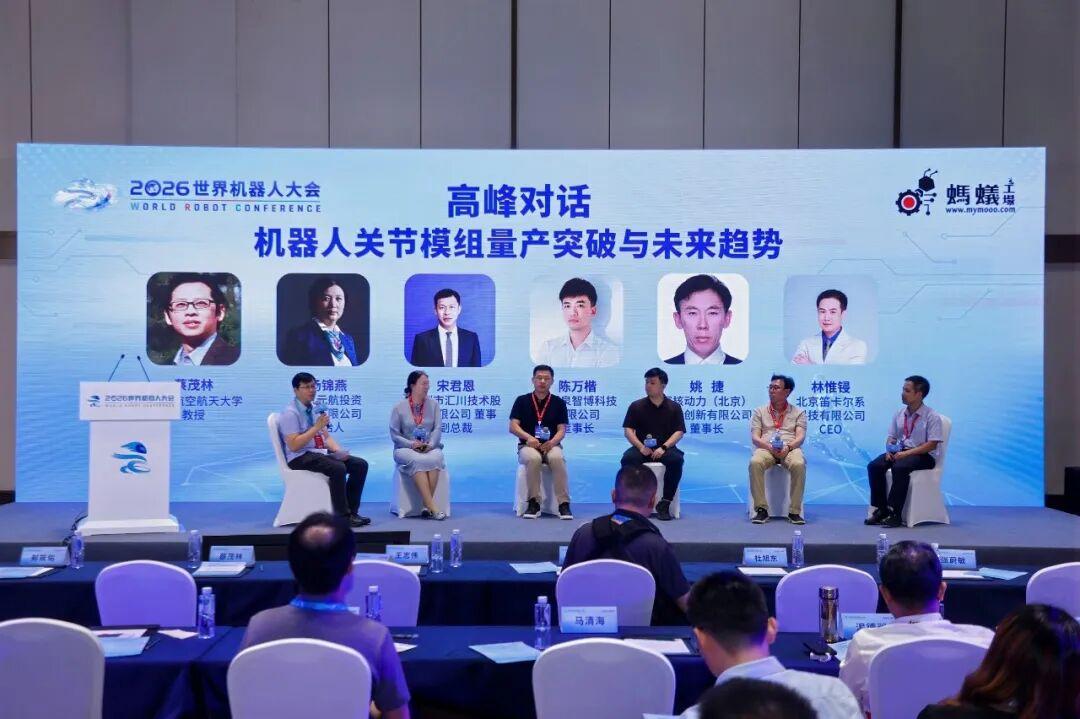
本次内容围绕2026世界机器人大会同期举办的具身智能机器人精密零部件产业主题活动展开,梳理了当前机器人核心零部件产业的发展现状、技术成果与行业共识,核心干货如下
1. 本次活动直击产业核心痛点,当前具身智能机器人产业已经迈入量产快车道,但核心卡点仍集中在关节模组、高端精密零部件的国产化、高可靠设计、规模化量产环节,同时还存在数据质量低、模型泛化不足、成本控制难等问题
2. 当前产业已经涌现出大量技术创新成果,包括外径最小3mm的超微谐波减速器、扭矩密度提升28%的新型关节模组等,多个核心企业产能已经进入扩张期
3. 行业达成共识:未来5年内垂直领域专用机器人将率先跑通商业闭环,通用型人形机器人实现大规模商业化仍需更长时间的技术积累
本次活动传递了具身智能机器人核心零部件产业的最新发展趋势,对品牌商布局产业有以下核心参考干货
1. 产业与消费趋势:当前具身智能机器人迎来高速发展机遇,核心零部件占人形机器人整机成本的50%-60%,国产化替代需求迫切,未来市场将呈现垂类场景先行落地、通用机器人长期演进的格局,垂直领域专用机器人的需求会率先爆发
2. 产品研发方向:核心零部件品牌需要围绕高可靠性、微型化、高扭矩密度、低成本方向攻关,兼顾定制化与模块化开发,量产一致性、交付稳定性与良率控制将成为品牌竞争的核心分水岭
3. 品牌增长机会:品牌可以依托产业协会平台参与标准建设,对接产业链供需,和上下游企业开展协同攻关,借助蚂蚁工场这类平台的柔性制造服务缩短研发周期,加速产品落地,提升品牌市场竞争力
本次活动梳理了机器人核心零部件赛道的最新发展情况,给赛道内卖家提供了以下干货参考
1. 政策与市场机会:北京已经出台中试平台、场景开放等配套产业政策,持续优化具身智能产业生态,当前具身智能已经进入量产快车道,核心零部件国产化缺口大,是明确的增量市场
2. 机会与风险提示:赛道未来会呈现多传动路线并存、定制化与模块化并行的格局,具备全栈技术能力与规模化制造实力的卖家才能占据产业红利,卖家需要提前攻克成本管控、良率提升、量产一致性的核心难题
3. 可利用的资源与可学习的模式:卖家可以对接蚂蚁工场的柔性敏捷制造服务和垂类AI设计平台,解决打样周期长、批量生产难的痛点,缩短研发周期,还可以通过产业对接平台开展战略合作,实现资源互补
本次活动针对机器人核心零部件生产工厂,传递了明确的市场需求和发展方向,核心干货如下
1. 产品生产与设计需求:当前机器人关节模组等核心零部件对可靠性、微型化、扭矩密度、成本控制都提出了更高要求,产品需要根据不同应用场景的工况匹配参数,量产阶段的一致性、稳定性和良率是工厂核心竞争力
2. 商业机会:具身智能机器人产业高速发展带动核心零部件需求暴涨,国产化替代空间大,头部企业2026年第二季度的关节交付量已经超过去年全年总和,市场需求旺盛,工厂扩产对接产业需求有较大增长空间
3. 数字化转型启示:工厂可以搭建智能产线提升生产自动化率,借助面向机械加工领域的垂类AI平台提升设计研发效率,还可以和产业平台协同推进规模化量产,参与行业标准制定,提升自身的行业影响力
本次活动明确了当前具身智能机器人零部件领域的行业发展趋势和客户痛点,给相关服务商提供了以下干货
1. 行业发展趋势:具身智能已经迈入量产与产业化快车道,核心零部件国产化、规模化量产的需求迫切,产业对柔性制造服务、智能化设计工具、产业链对接服务的需求会持续增长,市场空间广阔
2. 客户核心痛点:当前机器人企业普遍存在非标零部件打样周期长、批量生产难度大,机械设计加工效率低,关节模组缺乏统一测试标准、可靠性难保障,产业链供需对接不畅等痛点
3. 解决方案布局方向:服务商可布局柔性敏捷制造一站式服务,解决企业打样与量产难题;可开发面向机械设计加工的垂类大模型服务,提供图纸解析、成本核算、工艺规划等智能服务;还可以搭建产业对接平台,推动产学研用协同攻关,参与行业标准体系建设
本次活动总结了当前机器人核心零部件产业对产业平台的需求,也给出了平台发展的参考方向,核心干货如下
1. 产业端对平台的核心需求:当前产业存在核心技术攻关难、供需信息不对称、中小厂商打样难批量生产难、研发周期长等问题,亟需平台提供一站式制造服务、技术支撑、供需对接等综合服务
2. 平台可落地的运营方向:平台可以推出面向机器人行业的零部件柔性敏捷制造服务,解决企业打样周期长、批量生产难的痛点;同时开发垂类AI工作平台,为非标零部件设计生产提供智能支撑;还可以定期举办产业主题活动,汇聚产学研各方资源,对接供需,组织战略合作,推动全产业链协同创新
3. 需要规避的发展风向:不要盲目跟风通用人形机器人的短期概念,优先聚焦垂直领域的真实落地需求,围绕核心零部件的真实痛点布局服务,逐步推动产业成熟
本次活动披露了当前具身智能机器人核心零部件产业的最新动向,给相关研究者提供了丰富的研究素材,核心干货如下
1. 产业最新动向:当前具身智能已经进入量产产业化阶段,核心零部件关节模组占人形机器人整机成本的50%-60%,其产业化进度直接决定整个具身智能产业的商业化进程,当前多家核心企业产能快速扩张,技术创新成果密集发布,国产化替代进程明显加速
2. 产业现存新问题:目前产业仍存在高端核心零部件设计、量产的卡点,同时面临数据质量不足、模型泛化能力差、成本居高不下,缺乏统一的测试标准和行业规范等问题,通用人形机器人的大规模商业化仍需要长期技术与数据积累
3. 产业研究方向:未来产业将呈现垂类场景先行落地、通用机器人长期演进,多技术路线并存、定制化与模块化并行的格局,量产能力将成为产业竞争的分水岭,柔性敏捷制造加垂类AI服务的新型产业服务模式已经落地,产业链协同创新成为当前主流的产业发展模式,值得深入研究
返回默认