广告
加载中

粉丝百万也难逃关店 红人服饰为何越做越难?

廖紫琳 2026-08-07 16:15
廖紫琳 2026/08/07 16:15

邦小白快读

EN
全文速览

本文核心曝光了2026年国内网红服饰电商行业的重大变化,已有十多家深耕十年以上的百万粉头部网红女装老店集中官宣闭店,旧的粗放商业模式走向终结,干货信息如下:

1. 当前消费端现状:不少消费者熟悉的老牌网红女装店陆续关店清仓,要么变成统一网红风,要么停止上新,市场上新的小众网红店依托新平台新玩法不断涌现,消费者可选择的风格更多,但也需要注意甄别货品品控。

2. 想开网红服饰店的普通创业者可参考的实操方向:不要盲目追求做大铺量,要走小而美路线,深耕垂直细分赛道,打造精准粉丝信任,做轻量化运营,适配当前内容电商的场景,主理人亲自做内容拉近和粉丝的距离,更容易实现稳定盈利。

2026年百万粉网红服饰店集中闭店潮,暴露了行业最新变化,给服饰品牌商带来多维度参考干货,整理如下:

1. 行业与消费趋势:当前行业流量付费化趋势明显,合规成本大幅攀升,消费者审美升级速度加快,旧的“海量上新+极致低价+组货铺货”模式已经走到尽头,行业平均退货率已经飙升至60%-70%,利润被库存、损耗彻底掏空。

2. 产品研发方向:要摆脱同质化组货模式,搭建自有供应链,打磨原创设计和品控能力,避免货品重合引发的恶性价格战。

3. 渠道与经营方向:传统货架电商流量成本已经占到GMV的30%-40%,要提前布局内容电商场,提升内容运营能力,优先选择小而美、高客单、垂直细分路线,依托人格化IP打造粉丝信任提升复购,控制隐形成本,不要盲目扩张做大而全。

本次百万粉网红服饰店闭店潮,给服饰电商卖家梳理出了清晰的风险提示与机会方向,核心干货如下:

1. 政策层面提示:2026年金税四期全域落地,电商税务监管全面收紧,传统组货模式大多没有增值税发票抵扣,合规成本大幅上升,原有低价组货模式的利润空间基本消失,卖家需要提前做好税务合规规划。

2. 核心风险提示:旧的“网红引流+市场组货+高频上新”模式已经不适应新环境,普遍面临流量成本高、同质化竞争严重、退货率居高不下、库存积压占用资金等问题,很容易出现账面好看实际亏损的情况。

3. 新兴机会方向:可以收缩边界深耕垂直细分赛道,转型小而美轻量化运营,当前老钱风、户外机能风、新中式、亚文化等新流行风格是新的增长机会,也可以转型高客单质感赛道,依托老客复购实现稳定盈利。

本次网红服饰闭店潮暴露了服饰行业供应链端的需求变化,给服装工厂带来了不少启示与商业机会,整理干货如下:

1. 产品生产与设计需求变化:原来网红店的散采组货模式逐渐没落,越来越多网红卖家需要原创设计、独家版型的定制化生产服务,工厂可以对接有原创品牌需求的网红卖家,打造差异化生产设计能力,摆脱低价同质化竞争。

2. 商业机会:当前网红店普遍转向小而美、高频少量的上新模式,对小批量快速补单的需求大幅提升,工厂可以优化生产流程,打造小单快反能力,适配卖家的新需求。

3. 数字化与电商转型启示:工厂可以直接对接终端红人IP,依托细分需求打造自身供货优势,和卖家深度合作共同打磨品控,建立长期稳定的合作关系,降低行业波动带来的订单影响。

网红服饰行业的闭店潮标志着行业进入转型拐点,给服饰电商服务商带来了明确的行业趋势、客户痛点与方向,核心干货如下:

1. 行业发展趋势:网红服饰电商已经从粗放流量红利时代进入精细化运营时代,旧的组货铺货模式被市场淘汰,小而美、内容化、垂直化是未来行业的主要发展方向。

2. 客户核心痛点:当前服饰卖家普遍面临流量成本过高、合规成本上升、退货率失控、库存积压严重、内容运营能力不足、传统货架卖家难以转型新平台等核心痛点。

3. 解决方案方向:服务商可以针对不同类型卖家提供差异化服务,比如为老牌老店提供内容运营转型服务,为中小卖家打造轻量化运营落地方案,还可以对接合规财税资源,帮助卖家降低合规成本,提升店铺存活率。

本次百万粉网红服饰店集中闭店潮,反映了商家的核心需求与行业存在的问题,给平台招商、运营管理带来不少启示,干货整理如下:

1. 商家核心需求与问题:当前中小服饰卖家普遍承受不住高达30%-40%的流量成本,免费自然流量持续减少,同时税务合规后卖家需要清晰的合规指引,传统货架电商卖家转型内容场缺工具与扶持。

2. 运营与招商方向:平台可以针对垂直细分赛道的小而美红人店推出针对性流量扶持,控制流量成本上涨,给卖家提供合规经营指引,降低合规门槛,招商时多引入主打原创设计、自有供应链的卖家,优化平台货品结构。

3. 风向规避:要关注低价组货店铺的高退货率问题,引导商家提升品控,降低行业整体损耗,同时完善内容运营工具,帮助传统卖家降低转型难度。

2026年百万粉网红服饰老店集中闭店是网红服饰电商行业转型的标志性事件,具有较高的研究价值,核心信息整理如下:

1. 产业新动向:网红服饰电商已经完成了早期粗放流量红利的积累,进入结构化调整阶段,行业新陈代谢速度加快,呈现出老牌头部店批量退场、小众新店依托新玩法快速起量的新格局,旧的粗放模式落幕,新的行业格局正在形成。

2. 行业新问题:当前行业面临流量付费化推高经营成本、同质化竞争导致退货率失控、合规成本上升压缩低价模式利润、传统货架商家难以转型内容场等系统性新问题,头部老店批量倒闭反映了旧商业模式的整体性失效。

3. 商业模式演进方向:原来的“网红引流+市场组货+海量铺货”模式已经失效,新的可行商业模式是“人格化IP+垂直细分赛道+小而美轻量化运营+精准复购”,不少商家探索的跨平台转型、赛道切换也为行业研究提供了新样本。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article reveals the major changes coming to China's internet-famous apparel e-commerce industry in 2026: more than a dozen long-standing large women's clothing stores run by top influencers with over one million followers, most of which have operated for over a decade, have announced mass closures, marking the end of the old, extensive business model. Key takeaways are as follows:

1. Current consumer landscape: Many well-established influencer-owned women's clothing stores familiar to consumers have closed or started clearance sales. Some have pivoted to generic influencer-style offerings, while others have stopped launching new products. At the same time, a growing number of new niche influencer stores are emerging on new platforms leveraging new operational strategies, giving consumers far more style choices, but requiring greater attention to product quality verification.

2. Practical guidance for aspiring entrepreneurs looking to open an influencer apparel store: Avoid blindly pursuing large scale and broad product assortment. Instead, pursue a "small but beautiful" niche strategy, focus on a specific vertical segment, build trust with a targeted follower base, and adopt lightweight operations that fit the current content e-commerce landscape. Store owners who create content personally to build closer connections with followers are far more likely to achieve stable profitability.

The 2026 wave of closures of influencer-owned apparel stores with over one million followers exposes the latest industry shifts, offering multi-dimensional insights for apparel brands. Key takeaways are as follows:

1. Industry and consumer trends: Paid traffic has become the industry norm, and compliance costs have risen sharply. Meanwhile, consumer aesthetic preferences are upgrading at an accelerating pace. The old model of "constant new arrivals + ultra-low prices + aggregated bulk sourcing" has reached its end. The industry average return rate has surged to 60%-70%, with inventory and waste completely eroding profit margins.

2. Product R&D direction: Brands must move away from the homogeneous bulk sourcing model, build in-house supply chains, and refine original design and quality control capabilities to avoid the cutthroat price wars caused by overlapping product offerings.

3. Channel and operational strategy: Traffic costs for traditional shelf e-commerce already account for 30%-40% of GMV. Brands should prepare for the shift by布局 content e-commerce channels, upgrading content operation capabilities, prioritizing the small, beautiful, high average order value (AOV), vertical niche route, building follower trust via personified IP to boost repeat purchases, controlling hidden costs, and avoiding blind expansion into overly broad product lines.

This wave of closures of large influencer apparel stores provides clear risk warnings and opportunity directions for apparel e-commerce sellers. Key takeaways are as follows:

1. Policy warning: The full rollout of Golden Tax Project IV in 2026 has brought much tighter tax regulation for the e-commerce sector. Most traditional bulk sourcing models lack deductible VAT invoices, driving compliance costs sharply higher and almost eliminating the profit margins of the original low-price bulk sourcing model. Sellers need to complete tax compliance planning as soon as possible.

2. Core risk warning: The old model of "influencer traffic generation + market bulk sourcing + frequent new arrivals" no longer fits the new market environment. It commonly brings high traffic costs, severe homogeneous competition, persistently high return rates, and capital tied up in excess inventory, leading to a common scenario of profitable-looking financial statements that mask actual losses.

3. Emerging opportunities: Sellers can narrow their focus to深耕垂直细分赛道, transition to small, beautiful, lightweight operations. New trending styles such as old money aesthetic, outdoor technical wear, new Chinese style and subculture styles offer new growth opportunities. Sellers can also transition to the high-AOV premium quality segment, relying on repeat purchases from existing customers to achieve stable profitability.

This wave of influencer apparel store closures exposes changing demand on the apparel industry supply chain, bringing key insights and new business opportunities for apparel factories. Key takeaways are as follows:

1. Shifts in product manufacturing and design demand: The old scattered bulk sourcing model used by influencer stores is gradually declining. A growing number of influencer sellers now demand customized production services for original designs and exclusive patterns. Factories can partner with influencer sellers pursuing original branding, build differentiated design and production capabilities, and break away from low-price homogeneous competition.

2. Business opportunities: Influencer stores are now widely transitioning to small, beautiful, frequent small-batch new product launches, leading to surging demand for small-batch rapid reorders. Factories can optimize production processes to build quick response capabilities for small orders to meet sellers' new needs.

3. Insights for digital and e-commerce transformation: Factories can connect directly with end influencer IPs, build their own supply advantages by focusing on segmented demand, collaborate deeply with sellers to refine quality control, build long-term stable cooperative relationships, and reduce the impact of industry fluctuations on order volume.

The wave of closures in the influencer apparel industry marks an inflection point for industry transformation, bringing clear insights into industry trends, client pain points and strategic directions for apparel e-commerce service providers. Key takeaways are as follows:

1. Industry development trends: Influencer apparel e-commerce has transitioned from the era of extensive traffic growth to an era of refined operations. The old bulk sourcing and stocking model is being phased out by the market, and "small but beautiful", content-focused, and verticalized operations will be the main development direction of the industry going forward.

2. Core client pain points: Current apparel sellers commonly face core pain points including excessively high traffic costs, rising compliance costs, out-of-control return rates, severe inventory backlog, lack of content operation capabilities, and the difficulty traditional shelf e-commerce sellers face transitioning to new platforms.

3. Solution directions: Service providers can offer differentiated services for different types of sellers: for example, providing content operation transformation services for established legacy stores, building actionable lightweight operation solutions for small and medium-sized sellers, and connecting sellers with compliant finance and taxation resources to help them reduce compliance costs and improve store survival rates.

This wave of mass closures of large influencer apparel stores reflects sellers' core demands and existing industry problems, bringing key insights for platform merchant recruitment and operation management. Key takeaways are as follows:

1. Core seller demands and pain points: Current small and medium-sized apparel sellers generally cannot tolerate traffic costs as high as 30%-40% of GMV, and free organic traffic continues to decline. Meanwhile, after tax compliance requirements went into effect, sellers need clear compliance guidance, and traditional shelf e-commerce sellers lack tools and support to transition to content-focused channels.

2. Operation and recruitment directions: Platforms can launch targeted traffic support programs for small, beautiful influencer stores in vertical niche segments, curb rising traffic costs, provide compliance operation guidance for sellers to lower compliance barriers, prioritize recruiting sellers focused on original design and in-house supply chains during recruitment, and optimize the platform's product assortment structure.

3. Risk mitigation: Platforms should address the high return rate problem of low-price bulk sourcing stores, guide merchants to improve quality control and reduce overall industry waste, and improve content operation tools to help traditional sellers reduce the difficulty of transformation.

The mass closure of long-standing large influencer apparel stores in 2026 is a landmark event in the transformation of the influencer apparel e-commerce industry, with high research value. Core information is summarized as follows:

1. New industry trends: Influencer apparel e-commerce has completed its early phase of extensive growth driven by traffic dividends, and has now entered a phase of structural adjustment. The pace of industry metabolism is accelerating, forming a new landscape where established top stores exit in batches while new niche stores grow rapidly via new operational strategies. The old extensive model is over, and a new industry structure is taking shape.

2. New emerging industry problems: The industry now faces a series of new systemic problems: paid traffic driving up operating costs, homogeneous competition leading to out-of-control return rates, rising compliance costs eroding profits for low-price models, and the difficulty traditional shelf e-commerce merchants face transitioning to content channels. The mass exit of established top stores reflects the overall failure of the old business model.

3. Evolution direction of business models: The original "influencer traffic generation + market bulk sourcing + mass stocking" model is no longer viable. The new feasible business model is "personified IP + vertical niche segment + small and beautiful lightweight operation + targeted repeat purchases". The cross-platform transformation and niche switching explorations carried out by many merchants also provide new research samples for industry research.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

网红服饰的前路,“小而美”是唯一解

文丨廖紫琳    编辑丨黄俊峰

【亿邦原创】今年夏天,买到一件称心的漂亮衣服,或许是件难事儿。

“谁懂啊!这些女装店铺都没了!”有消费者在社交媒体发帖称,以前逛电商真的是有滋有味,各个店主都有自己的穿搭风格,现在不少店铺变成网红风,或者直接关店、转主理人、清仓不上新,比比皆是。

不止是消费者,许多商家也有类似感慨。“又有几家百万粉女装老店发布闭店公告,心里挺不是滋味的。不少网红老牌店铺也陆续退场,曾经做女装就能盈利的时代彻底过去了。”广州一家淘宝代运营机构负责人如是说。

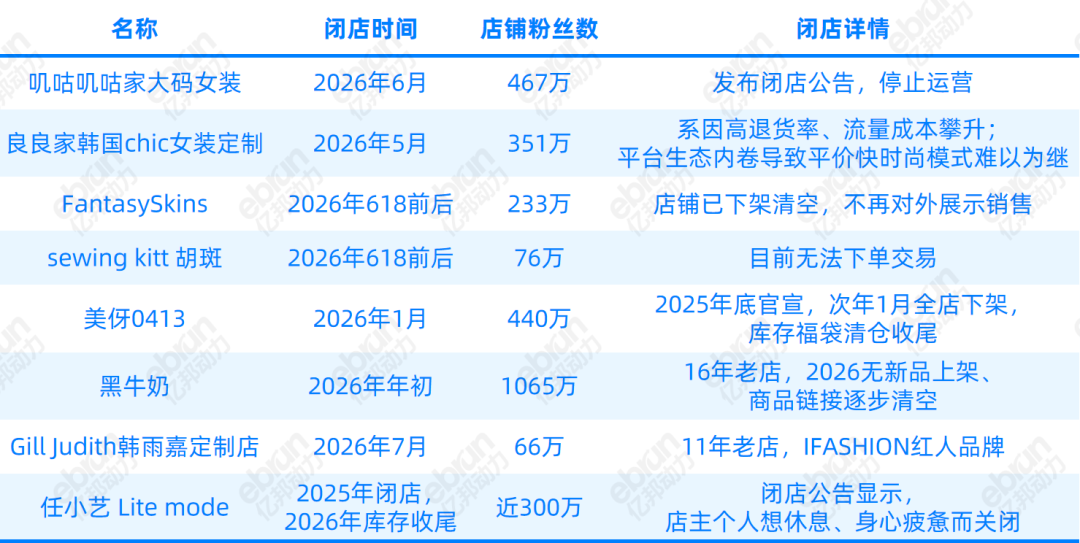
不同于往年中小散户的零星退场,2026年倒闭的网红服饰店,大多是历经多轮行业洗牌、积累百万级私域粉丝、创造过上亿元销售业绩的标杆店铺。据不完全统计,今年以来,已有十余家深耕行业十年以上的百万+粉丝老店密集官宣闭店清仓,从淘宝五金冠大店到细分赛道头部网红店铺,从本土原创女装到进口网红潮牌都有,涵盖大码女装、韩系定制、国风汉服、设计师潮牌等多个热门细分赛道。

图片

如今这些体量巨大的老店集中落幕,不仅是单个商家的经营失利,更是网红服饰电商商业模式走到转型拐点的真实缩影。

一边是老牌店铺,尤其是红人店批量关停、清仓退场,资本与商家纷纷收缩战线;另一边是新的小众网红店铺不断涌现,依托新平台、新玩法快速收割短期流量红利。一退一进之间,网红服饰电商的未来将走向何处?想要穿越周期的生存边界又在哪儿?

“标杆也倒下了”

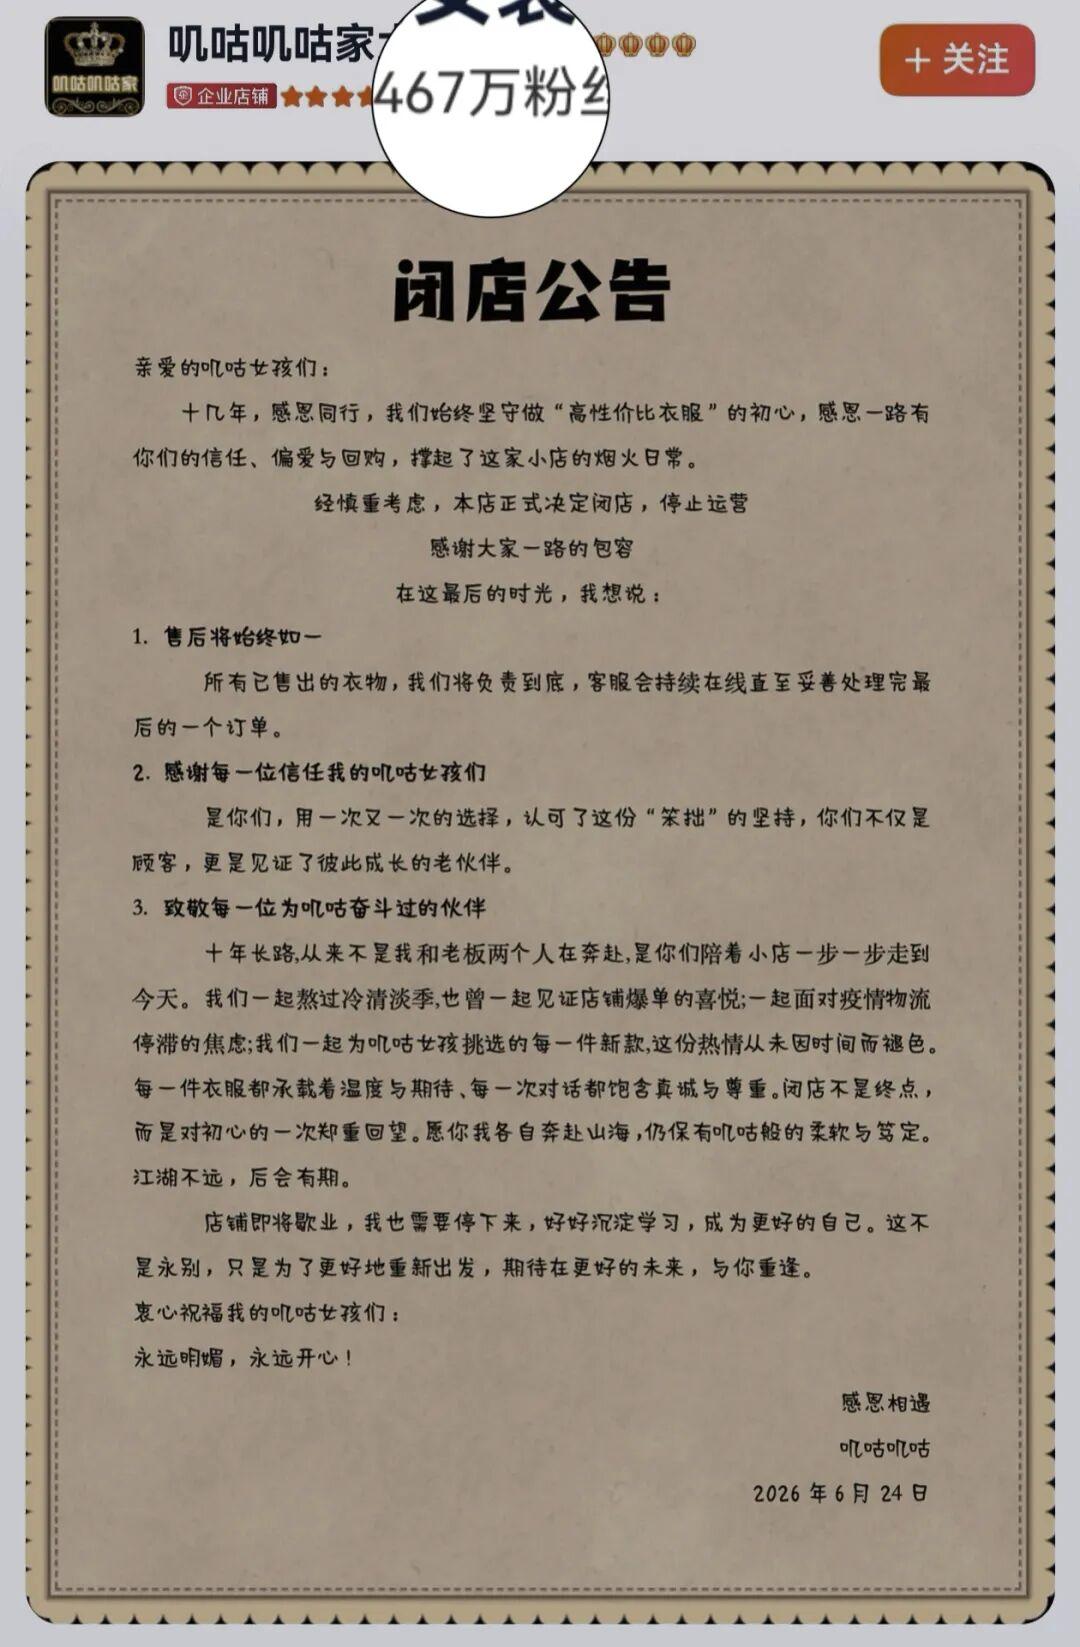
2026年6月24日,大码女装赛道,一根屹立十余年的行业标杆轰然倒塌。淘宝五金冠老店“叽咕叽咕大码女装”发布正式歇业公告,没有突兀的经营乱象,没有惨烈的售后崩盘,在外人看来,这家店的落幕猝不及防。

图片

图源:叽咕叽咕大码女装闭店公告

翻看闭店前的最新数据,很难相信这是一家即将退场的头部店铺。坐拥467万精准粉丝,稳居大码女装赛道第一梯队,常年保持年销200万单的亮眼战绩。闭店前一个月,店内一款单品热销突破10万件,最近30天疯狂上新2000件新款......

账面数据一片红火,流量、销量、口碑都在线,2025年,这家店铺还在稳定盈利(网传消息称2025年收入3.9亿,已比上一年缩水1/3,初现衰落迹象),稳稳跑赢许多商家。仅仅一年时间,局势逆转。据知情者称,2026年店铺营业利润骤降至不足百万,倘若叠加积压库存贬值、人工运维、场地耗材等隐性成本,店铺恐怕早已处于实质亏损状态。

这样的命运转折,要从其商业模式说起。

叽咕叽咕是广州低价大码女装赛道的初代标杆,店铺采用纯组货模式,没有自有工厂和版师,所有货品均从各大服装批发市场、工厂散采拿货。在流量野蛮生长的年代,这套模式堪称“流量密码”。不用深耕供应链、不用打磨产品力,只需大批量铺款、广撒网式铺货,就能依靠庞大SKU体量+超高性价比抢占自然流量,赌中爆款收割销量。

可红利终有枯竭之时,粗放增长的隐患,终究会在行业迭代中集中暴露,这套曾经制胜的打法,彻底沦为短板。比如,广撒网就意味着无法精细化运营、测款;非自营意味着品控无法保证,出现做工瑕疵、版型偏差等问题;低价就意味着在商业投流、内容建设上的预算缺失。

叽咕叽咕一两年内的断崖式滑落,实际上是一个时代红利消退后,“海量上新+极致低价”这种粗放式商业模式的落幕。同期,类似商业模式的“良良家韩国chic女装定制”,也是同样的结局——彻底清空店铺所有商品链接,正式结束11年的电商经营生涯。

红人店是服饰行业的特色店铺类型,也是组货模式的重灾区。早期淘宝店主/红人多是模特、颜值博主出身,依靠不同类型的风格穿搭吸引海量流量,但供应链大多都是靠市场组货+高频上新,并未深度介入,与叽咕叽咕、良良家的模式高度一致。在经历2024年以来的价格战、高退货率,和如今的电商税改革后,很多都走向了闭店的结局。

比如,主打年轻休闲风格、有近300万粉丝的网红店铺任小艺Lite mode,16年五金冠老店、有千万级粉丝的黑牛奶heiniunai,以及老牌韩风网红店FantasySkins、主打复古小众调性的sewing kitt胡斑等等,在2025年末至2026年上半年陆续传出闭店消息。

其中有些店铺虽然有少量款式是微调改版或原创设计,但大多数货品都是市场组货的,虽能靠主理人审美、氛围感宣发营造出一定特色价值,本质上还是走的流量铺货赛道。更早之前闭店的少女凯拉、范智乔、吾欢喜的衣橱、大sim小 sim、复古大爆炸、大C 来也等店铺,早已揭示了其无法实现长期主义的命运。

闭店潮缘何而起

“网红引流+市场组货”模式,没有原罪,更多是一种时代的产物,完美契合了传统电商时代的“人货场”。

在上述倒闭的店铺中,“人”大多是免费的自然流量,女装重款式,款式多自然吸引的人流量多,如果店铺主理人是高颜值穿搭博主更是加分项。“货”基本都是档口选款、工厂散批,不会像品牌商那样有自己的工厂和设计团队,把一件衣服从纱线做起。“场”在货架电商时代,谁的货多款多,谁就拥有无限货架,也就抓住了“场”。

但如今,那个时代过去了。这种模式逐渐变得不合时宜,被时代浪潮拍在现实的沙滩上。

先来看“人”。早年淘宝、快手等平台流量充足、竞争宽松,商家凭借高频上新、差异化风格、基础运营即可获取自然流量。但随着电商行业流量见顶,平台流量分配机制彻底重构,网红服饰商家的生存土壤彻底改变。

“现在不管谁家都是流量成本居高不下,就算坐拥百万粉丝,不投流就没曝光,广告费远超单件利润。”广州一家服装同行告诉亿邦动力,咕叽咕叽家的客单价只有50元左右,其他几家也都不高,再刨除衣服、物流、售后、人工、仓库等成本,根本没什么空间去大量投流。

如今的商业生态,平台算法持续调整,流量付费化趋势明显,免费自然流量越来越少。如他所说,早年女装商家付费推广成本仅占GMV的10%-15%,2026年这一比例已飙升至30%-40%,一旦遭遇高退货率,几乎处于“为平台打工”的状态。

再来看“货”。早期多数网红女装店铺货源均来源于服装批发市场档口,并无独家原创版型与自有供应链,在行业流量充裕、竞争尚不激烈的蓝海阶段,依托网红个人人设便能顺利卖出货品,这套运营模式足以维持盈利。

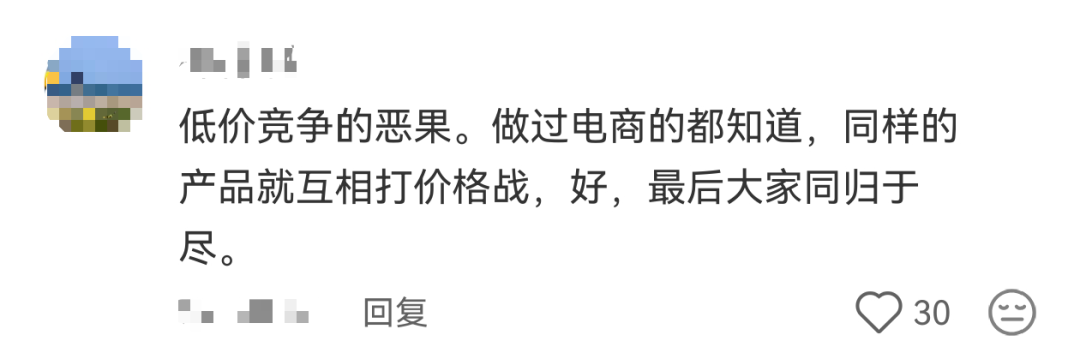
可随着赛道内卷持续加剧,弊端就会暴露:所有商家拿货渠道高度重合,货品同质化严重,一旦某款穿搭成为爆款,同行会迅速照搬,再以更低定价大面积铺货抢夺客源。内卷之下,各家服饰外观趋于一致,千篇一律的网红流水线款式难以带给消费者新鲜感;而买家常会多家比价、多款囤货试穿,直接推高行业整体退货率。

图片

“店铺往年退货率一直维持在40%以下,近年一路飙升至60%、甚至70%。高退货让我完全无法把控备货与预售节奏,微薄利润被库存、返工、物流损耗彻底吞噬,长期亏损,撑到现在已经很不容易。”大C来也在闭店公告中写道。

退货率失控,直接击穿了行业利润底线。这也是2026年大量老店由盈转亏、最终闭店的直接原因。“退货率常年三四成,大促甚至高达八九成,不少人多码多色囤货试穿再全退,退回衣物损耗严重,运费险、洗护成本直接掏空利润。”有商家直言。

图片

图片

对商家而言,退货带来的损耗是全方位的,其中库存最为致命。网红款式潮流迭代极快,生命周期极短,多数爆款的热度仅维持1-2周,商家为追逐潮流、抢占市场,需要持续高频上新、批量备货。一旦款式热度消退、销量不及预期,就会形成大量库存积压,占用大量流动资金。

“一件衣服起订量就是几百件,但现在我们同一件衣服卖的时候,要卖出去好几次才能最终成交,卖不出去的就成了库存。有的时候爆款打出来了,工厂货订少了,要10天补货,但消费者又是等不了的,就都会过来申请退货退款。”大C来也闭店时,其主理人大C表示当时店铺都还有2万件以上的库存,等待清仓回血。

最后来说说“场”。以前电商行业更多讲的是“货架场”,但在直播电商兴起后,“货架场”之外还有“内容场”。

随着抖音、小红书、视频号等内容电商平台快速崛起,电商行业中流量分流效应持续加剧。许多2015年前后开设的网红服饰店铺大多深耕货架电商,缺乏内容运营能力,这相当于既丢失了传统平台的自然流量,又无法抢占内容平台的新增流量。

对这些网红店主来说,放弃货架场,投入到内容平台中去也是十分困难的。张大奕在吾欢喜的衣橱闭店公告中提到:“淘系目前为止我没有看过任何一家转平台成功的。因为服装这个品类微薄的毛利率支撑不了各项运营成本,转平台都亏,且退货率都高于淘系。”

此外,电商行业合规成本攀升,是另一个摆在眼前的经营场域变局。2026年电商税务监管持续收紧(《增值税法》正式施行、金税四期全域落地、平台涉税数据强制报送制度全面执行),过去中小网红店铺依赖的低成本运营优势逐渐消失。

“电商平台实施税务申报了,很多店在档口拿货(一件代发)加个快递费,再加个十几块利润就上架了,而且多数拿货的没有增值税发票抵扣,赚的钱还不够交税的,自然在政策实施前提前关店。但凡是涉及自己找工厂生产、自己打板、自己设计的商家,产品实际成本比低价同行商家挂的链接都贵。”有知情人士表示。

生存边界在哪?

“网红服饰电商,尤其是红人电商,未来的出路在哪?”2026年下半年,服饰店铺倒闭潮仍在继续。尤其是看到16年老店、11年老店都无奈闭店时,越来越多服装电商人内心的疑惑激增。

吾欢喜的衣橱主理人张大奕给出的答案是,红人电商要“做小”,才有活路。如她所言,红人电商的核心价值就应该是小而美、扁平化管理、红人做前线,才能真正做到健康盈利的同时还能满足粉丝需求。

“现在电商盛极而衰的终极问题就是公司化、流程化,都想往正规军、实体去靠,反而走了很多服装传统企业老板的老路。”张大奕表示,由于运营工具/平台的迭代,团队不得不扩大,这才带来了内部成本的不可控。

她在闭店公告中写道:“内容(视频、平面、文字),各平台直播、主播、模特、后台、设计仓储……你们看不到的隐形成本越来越高。除非红人在前线啥都做,否则红人电商将越来越走下坡路,要么就是大力出奇迹,累死自己还不一定有好的结果。”

不止是吾欢喜的衣橱,其他同类店铺也是如此。网红店主引流+市场组货,在快速起量期完全行得通;但当店铺粉丝突破百万、消费者的审美越来越众口难调后,店铺在团队成本、产品风格等方面就不再占优势。

“有差异化的风格,它一开始才能做起来;一旦做大了,风格单一就成了短板,但风格多样化又会成为‘综合大卖场’。”在广州代运营机构负责人看来,这是一个矛盾体,“要做大而全,还是小而美,是主理人一开始就要想清楚的命题”。

他表示,红人电商的核心资产从来不是粉丝规模、GMV体量,而是人格信任+精准圈层+正向现金流。 “收缩边界、深耕垂直小赛道、轻量化运营、守住粉丝信任,才是当下红人电商可持续生存的更优解法。”他说。

具体来说,综合大卖场式的店铺里,粉丝是泛流量“路人”,市场竞争拼的是公司系统化运营能力,价格、款式、运营能力,都要“卷”过同行才行。而在小而美的店铺里,主理人成为邻里式熟人IP,粉丝是因为认可店主审美而买单的。由于店主亲自试穿、测评每一件衣服,日常分享穿搭日常,由此培养而来的粉丝购买忠诚度更高。

另有行业人士指出,这些网红女装店铺像是“时间与商机的捕捉者”,抓到平台红利和需求缺口,就能快速收割。于个体而言,闭店、歇业或许是残酷的,但于行业而言,女装电商是生生不息的,永远有淘汰,也永远有新生。它从来不是“一成不变的存量市场”,而是持续新陈代谢、优胜劣汰的动态市场。这种变化主要体现在以下几个方面:

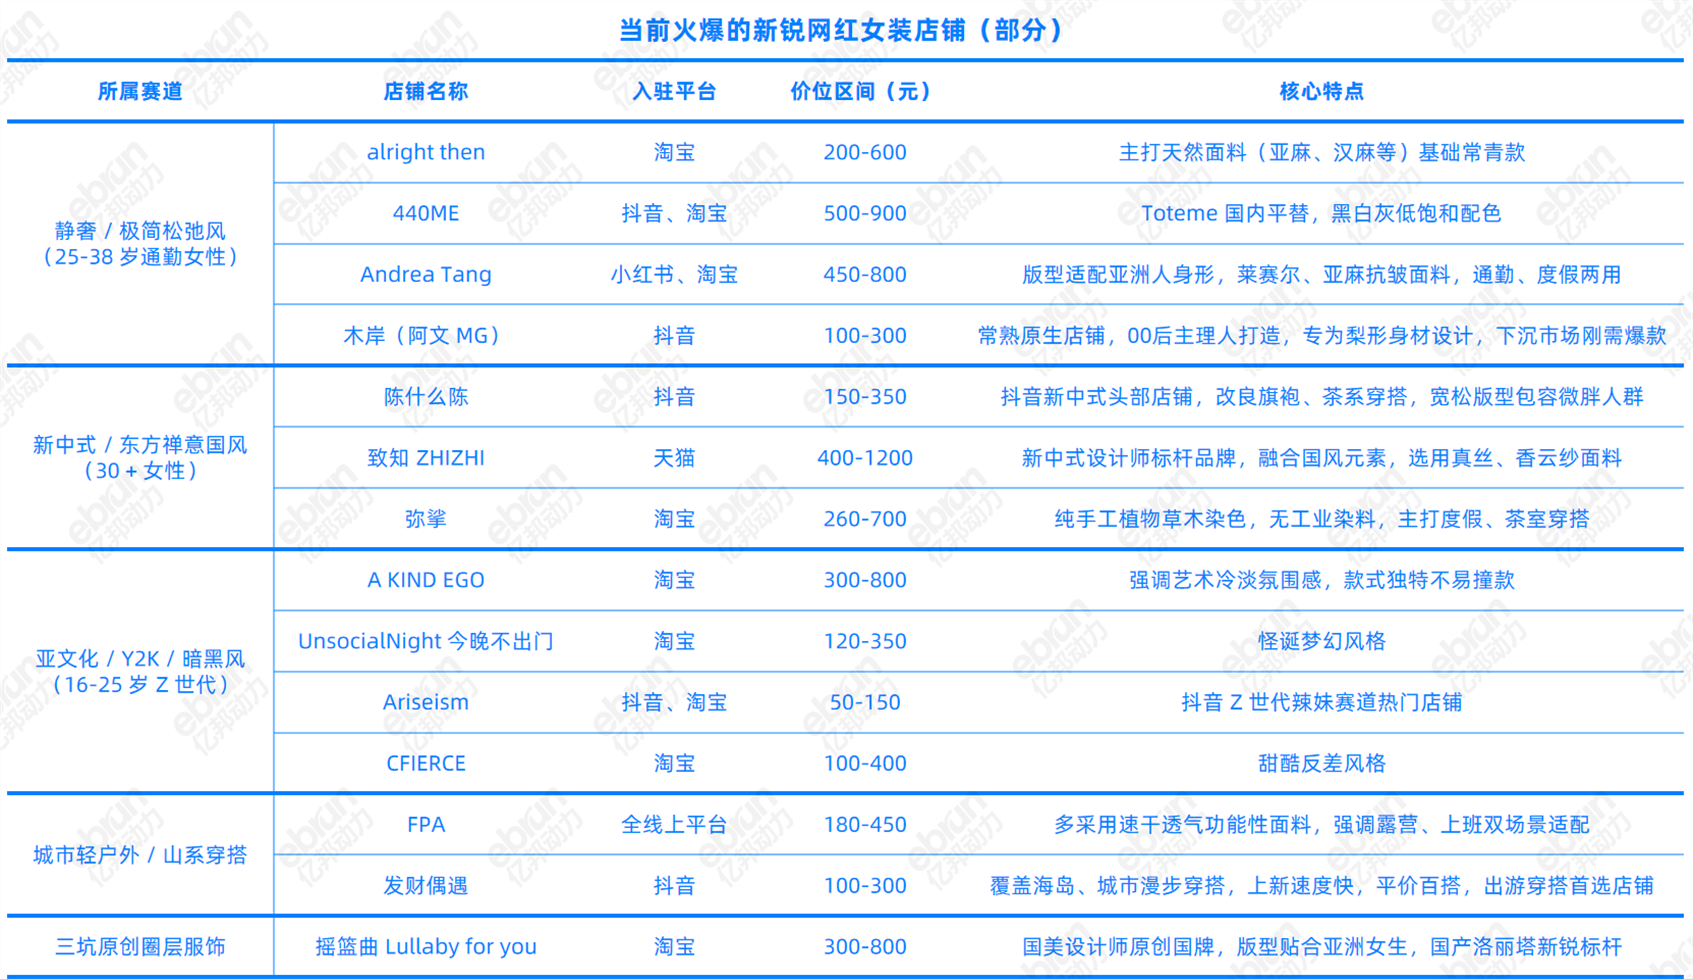
首先是服装风格的明显改变。服饰行业是与潮流密切相关的行业,流行原色、色系最终都能影响生意结果。2020年以前,女装市场流行辣妹风、纯欲风、日韩风等,而如今火爆的却是老钱风、户外机能风、新中式、亚文化(三坑/二次元等)。对红人店铺来说,每隔两三年,当流行风潮发生转换时,市场自然而然就会有一次淘汰筛选。

其次是生意场景的改变。此前网红服饰店铺的主理人通常活跃在微博、ins等社交媒体平台上,通过分享日常穿搭图文,吸引粉丝到淘宝等电商平台选购;而现在越来越多消费者习惯通过短视频了解店铺和主理人,也更喜欢在直播间里买买买。

今年抖音商城618服饰行业品牌榜第一名,就是一家红人店AP女装。主理人洛哥通过短视频记录每一件新品的穿搭技巧,镜头聚焦面料肌理、剪裁细节与日常氛围感上身效果;同时每月仅开启数场深度穿搭分享直播,不搞低价冲量叫卖,主打高质感通勤极简风,常年稳居抖音女装销售前列。

最后,销售策略的转变也很重要。在这一波闭店潮中,有些主理人仅是选择关闭了旧店,转而开起了新店。有人从平价女装赛道转型至高客单质感女装赛道,比如张大奕关闭千万粉丝店铺“吾欢喜的衣橱”后,推出定位轻奢质感的新店The Vever,大幅精简上架款式、提高客单价,如今店铺已经积累起13万精准粉丝,依托圈层老客复购稳定出货。

也有人切换赛道,更换主要经营的平台。遭遇税务风波的千万粉丝淘宝老店“钱夫人家雪梨定制”,2023年打造全新女装店铺Lilylikes Online,销售渠道在全网铺开;还有女装博主李大米、范智乔关停淘宝老牌大店后,纷纷转战抖音开设轻量化小店等。

大浪淘沙,沉者为金。网红服饰赛道永远存在商机,同时也永远存在淘汰机制。短期红利始终存在,细分机遇源源不断,但只有摒弃大而全的扩张思维,坚守小而美的经营理念,深耕细分赛道、打磨产品价值、适配流量变革、优化运营模型,才能避开行业内卷、抵御市场波动,在持续的行业迭代中站稳脚跟、持续盈利。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

网红服饰店集中闭店的主要原因有哪些?

主要有四方面原因:一是流量成本攀升,2026年服饰商家付费推广成本占GMV比例达30%-40%,远超低客单价产品利润空间;二是组货模式导致货品同质化,行业退货率飙升至60%-70%,库存积压吞噬利润;三是内容电商分流,传统货架电商店铺缺乏内容运营能力;四是电商税合规成本上升,低价无票拿货模式难以为继。

网红服饰电商如何实现长期可持续经营?

需摒弃大而全的扩张思维,走小而美的轻量化运营路线,深耕垂直细分赛道,打磨产品价值,打造人格化信任IP提升粉丝忠诚度,适配内容电商等流量变革,优化运营模型,守住正向现金流,即可抵御市场波动实现稳定盈利。

网红服饰店的组货模式有什么弊端?

组货模式没有自有工厂和版师,所有货品均从服装批发市场、工厂散采拿货,无法开展精细化测款,品控难以保障,易出现做工瑕疵、版型偏差问题,且货品同质化严重,容易陷入低价内卷。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0