广告
加载中

从颠覆到守城 拼多多的十年嬗变

田雨 2025-12-11 17:31
田雨 2025/12/11 17:31

邦小白快读

EN
全文速览

拼多多的十年发展历程提供了丰富的重点信息和实操干货。

总1:颠覆式崛起的策略。

1. 通过拼团模式和微信社交裂变,以9块9包邮切入市场,避开阿里和京东的竞争盲区,实现快速增长。

2. 利用高性价比定位,吸引广泛用户,包括一二三线城市人群,强调消费能力无关,只关注性价比。

总2:当前挑战与实用教训。

1. 面临增长压力,如第三季度收入1083亿元,同比增长仅9.0%,低于阿里和京东的增速。

2. 早期荔枝事件教训:供应链失误导致订单暴跌,强调用户体验重要性,需快速扩张仓储。

3. 新变量如AI电商和即时零售带来不确定性,但拼多多未大举投入,只内化AI为平台能力。

拼多多对品牌营销、渠道建设和消费趋势有显著影响。

总1:品牌渠道建设与定价策略。

1. 百亿补贴活动提升平台形象,吸引苹果手机、戴森等大牌标品,通过补贴建立全网最低价心智,帮助品牌切入增量市场。

2. 品牌从清货渠道转向官方旗舰店开店,平台分级制度(如5分品牌)提供精细化资源扶持,增强品牌信任。

总2:消费趋势与用户行为观察。

1. 追求高性价比成全球趋势,如疫情期间强化,拼多多满足用户多面需求,无关消费能力分层。

2. 用户结构变化:一二线城市高价值用户增多,平台分层运营,非标品领域强化白牌直供优势。

拼多多平台的政策、增长机会和风险提示为卖家提供实操指导。

总1:增长市场与扶持政策。

1. 百亿补贴活动带来流量保障,商品一旦入选基本不愁流量,但考核增强(如新增严重劣质率指标)。

2. 黑标认证放宽,白牌商家可获平台背书,通过减免+扶持举措指导生产爆款商品,带动规模翻番。

总2:消费需求变化与风险提示。

1. 需求侧:用户从下沉市场扩展到全人群,平台将模糊需求转化为生产指令,创造机会。

2. 风险:竞争激烈,电商四强格局(阿里、京东、拼多多、抖音)边界模糊;收入增速下降(广告增速个位数),提示国内增长瓶颈。

拼多多为工厂提供产品生产需求、商业机会和数字化启示。

总1:生产需求与商业机会。

1. 平台将用户需求归集为计划性生产指令,指导中小厂商定制爆款商品,降低生产不确定性。

2. 白牌直供和工厂定制模式优势突出,如产业带商家数量快速增长,SKU增超五成,黑标认证机会提升规模。

总2:数字化与电商启示。

1. 利用平台数字化能力打通全链路,优化供应链,如产地直接采购剔除中间环节,降低成本。

2. 启示:早期拼好货事件教训,需快速扩张仓储;数字化帮助产业升级,实现资源高效配置。

行业发展趋势、新技术和客户痛点在拼多多案例中凸显。

总1:行业趋势与新技术。

1. 电商格局演变为阿里、京东、拼多多、抖音四强并立,业务相互渗透,但AI电商和即时零售成新变量。

2. 新技术如AI电商在海外落地(ChatGPT结账功能),但拼多多未独立布局,只内化为平台能力。

总2:客户痛点与解决方案。

1. 痛点:平台治理挑战,如早期野蛮生长带来争议,需平衡消费者、商家和平台利益。

2. 解决方案:通过新增考核指标(严重劣质率)清退问题商品,优化用户体验;全托管模式(如Temu)提供高效资源配置。

拼多多的平台做法、招商运营和风险规避提供借鉴。

总1:平台最新做法与招商。

1. 运营策略:百亿补贴常态化巩固省的心智,商家分级制度(如5分品牌)精细化分配资源;非标品领域强化白牌直供优势。

2. 招商:放宽黑标认证,吸引产业带商家;通过减免+扶持举措,指导生产,带动产业升级。

总2:需求问题与风险规避。

1. 商业需求:用户对高性价比的持续追求,平台需优化场连接人与货;增长压力下,海外扩张(Temu)成新动力。

2. 风险规避:新增严重劣质率指标快速清退问题商品;避免正面竞争(如不投入即时零售),专注平台治理平衡三方利益。

拼多多的产业动向、商业模式和政策启示值得深入研究。

总1:产业新动向与新问题。

1. 从颠覆者到守城者转变,市值1636.6亿美元(阿里43%),面临增长放缓(收入增速9.0%)和AI电商、即时零售新变量。

2. 新问题:平台治理挑战,如早期争议指向生态平衡;海外扩张(Temu)面临国际环境不确定性。

总2:商业模式与政策启示。

1. 商业模式:基于克里斯坦森颠覆式创新理论,从低端市场切入,通过拼团和微信生态实现错位竞争;进化论式迭代(如百亿补贴、Temu复制国内策略)。

2. 启示:零售本质回归,需价值观支撑(如本分文化);政策上,强调优化基础设施(支付、物流)和公平竞争。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Pinduoduo's ten-year development offers rich insights and practical takeaways.

Key 1: Disruptive Growth Strategy.

1. Leveraging group-buying and WeChat's social fission, it entered the market with ¥9.9 free shipping, avoiding direct competition with Alibaba and JD.com to achieve rapid growth.

2. Its value-for-money positioning attracted a broad user base across all city tiers, emphasizing affordability over purchasing power.

Key 2: Current Challenges & Practical Lessons.

1. Faces growth pressure: Q3 revenue of ¥108.3 billion grew only 9.0% YoY, lagging behind Alibaba and JD.com.

2. Early "Lychee Incident" lesson: Supply chain failures caused order collapses, highlighting the need for rapid warehouse expansion and user experience focus.

3. New variables like AI-commerce and instant retail bring uncertainty, but Pinduoduo avoids heavy investment, instead internalizing AI as platform capability.

Pinduoduo significantly impacts brand marketing, channel strategy, and consumer trends.

Key 1: Brand Channel Strategy & Pricing.

1. "Billion Dollar Subsidies" enhanced platform credibility, attracting premium brands (e.g., Apple, Dyson) with lowest-price positioning to tap incremental markets.

2. Brands transitioned from clearance channels to official flagships, with tiered platform support (e.g., 5-star brands) boosting trust through refined resource allocation.

Key 2: Consumer Trends & User Behavior.

1. Value-seeking is a global trend (accelerated post-pandemic), with Pinduoduo meeting diverse needs regardless of income stratification.

2. User structure shifts: More high-value users from tier 1-2 cities; platform leverages white-label direct supply advantages in non-standard categories.

Pinduoduo's policies, growth opportunities, and risks offer actionable guidance for sellers.

Key 1: Growth Markets & Support Policies.

1. "Billion Dollar Subsidies" guarantee traffic for selected products, though stricter metrics (e.g., severe defect rate) now apply.

2. Black Label certification expanded, enabling white-label sellers to gain platform endorsement and scale through production guidance and support.

Key 2: Demand Shifts & Risk Alerts.

1. Demand-side: User base expanded beyond lower-tier cities; platform converts vague demand into production orders, creating opportunities.

2. Risks: Intense competition among "Big Four" e-commerce players (Alibaba, JD.com, Pinduoduo, Douyin); slowing ad growth signals domestic saturation.

Pinduoduo provides production insights, commercial opportunities, and digital transformation lessons for factories.

Key 1: Production Demand & Business Opportunities.

1. Platform aggregates user demand into planned production orders, guiding SMEs to create hit products with reduced uncertainty.

2. White-label direct supply and factory customization models thrive: industrial belt merchants grew rapidly, SKUs increased >50%, Black Label certification drives scale.

Key 2: Digitalization & E-commerce Insights.

1. Leverage platform's digital capabilities for end-to-chain optimization, e.g., direct sourcing eliminates intermediaries to cut costs.

2. Lesson: Early "Pinhohuo incident" underscores need for rapid warehouse expansion; digitalization enables industrial upgrading and efficient resource allocation.

Pinduoduo's case highlights industry trends, tech evolution, and client pain points.

Key 1: Industry Trends & New Technologies.

1. E-commerce landscape shifted to four giants (Alibaba, JD.com, Pinduoduo, Douyin) with blurred boundaries; AI-commerce and instant retail emerge as new variables.

2. Tech adoption: AI-commerce implemented overseas (e.g., ChatGPT checkout), but Pinduoduo integrates it as embedded capability rather than standalone bet.

Key 2: Client Pain Points & Solutions.

1. Pain points: Platform governance challenges from early unregulated growth require balancing consumer, merchant, and platform interests.

2. Solutions: Stricter metrics (e.g., severe defect rate) remove problematic listings; full-trustee models (e.g., Temu) enable efficient resource allocation.

Pinduoduo's platform strategies, merchant operations, and risk mitigation offer benchmarks.

Key 1: Latest Platform Strategies & Merchant Acquisition.

1. Operations: "Billion Dollar Subsidies" became permanent to reinforce value positioning; tiered merchant systems (e.g., 5-star brands) optimize resource allocation; white-label direct supply excels in non-standard categories.

2. Merchant acquisition: Expanded Black Label certification attracts industrial belt sellers; fee reductions + guidance drive production upgrades.

Key 2: Demand Dynamics & Risk Mitigation.

1. Business demand: Persistent value-seeking requires optimized person-goods matching; overseas expansion (Temu) becomes new growth engine amid domestic slowdown.

2. Risk control: New defect rate metrics swiftly remove subpar products; avoids head-on competition (e.g., skipping instant retail) to focus on tripartite interest balance.

Pinduoduo's industrial shifts, business model, and policy implications warrant academic study.

Key 1: Industrial Dynamics & Emerging Issues.

1. Transition from disruptor to incumbent: Market cap $163.6B (43% of Alibaba) faces growth deceleration (9.0% revenue growth) and new variables (AI-commerce, instant retail).

2. New challenges: Platform governance tensions from early controversies; overseas expansion (Temu) confronts international uncertainties.

Key 2: Business Model & Policy Insights.

1. Business model: Based on Christensen's disruptive innovation theory—entering via low-end markets, using group-buying/WeChat for asymmetric competition; evolutionary iterations (subsidies, Temu's copied strategies).

2. Implications: Retail essence requires value-driven culture (e.g., "Benfen" ethos); policy-wise, emphasizes infrastructure (payment/logistics) and fair competition.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

拼多多下一个十年拼什么?

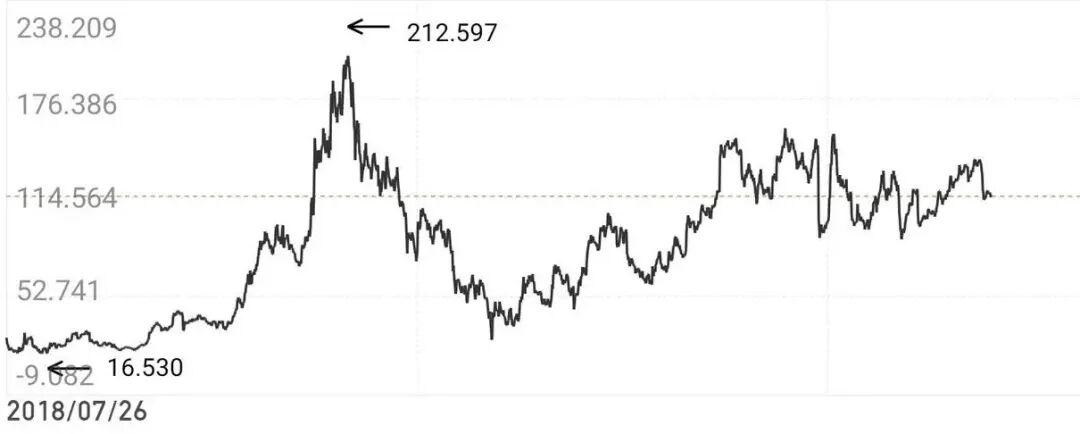
【亿邦原创】根据12月10日收盘数据,拼多多的市值为1636.6亿美元,已经回到最高点的63%。而在2022年,拼多多市值一度从最高点(2021年)的2600亿美元回调了88%。

拼多多股价走势图(同花顺)

现在,拼多多的市值大约相当于阿里巴巴市值的43%,美团的两倍,京东的3.9倍。今年,拼多多10岁,阿里巴巴26岁,美团15岁,京东27岁。

公司市值是投资人用真金白银投票的结果,它包含了资本市场对一家公司过去的理解,当下的判断,未来的预期。

10年前,拼多多以颠覆者的姿态切入市场,暗合了经济周期的变化,通过持续的进化迭代,从边缘快速走向主流,进而重塑了电商的市场格局。就这份成绩单来说,拼多多是优等生。

但当流量红利见顶,竞争重回零售本质,AI电商带来新的变数,这位曾经的颠覆者,也正面临其守城时代严峻的可持续发展课题。

01

在巨头视野盲区找到生存空间

时钟回拨到10年前。2015年4月至2016年3月,阿里的总成交额突破3万亿元,京东2015年交易总额达到4627亿元。“消费升级、品质服务。”这是10年前,中国电商世界的主旋律,阿里和京东都在这个方向上发力。

然而,在主流叙事之外,一位曾在谷歌工作、做过电商代运营和游戏开发的创业者,却将目光投向了另一个截然不同的世界。

2015年4月,拼好货(主打生鲜品类的社交拼团,2016年9月与主打商家入驻的综合性平台拼多多合并)在微信服务号悄然上线“烟台苹果”的拼团。到了当年12月,拼好货单日最高销售已经能做到将近100万单。

作为后来者,当拼多多以生鲜品类切入电商赛道时,恐怕连创始人黄峥自己都难以预料,这个看似简单的模式会在未来十年间掀起怎样的波澜。

而这一年,正是中国GDP同比增速首次降至7%以下。整个社会普遍期望下的消费升级叙事并未持续太久。对于电商行业而言,增量反而来自更加广阔的下沉市场。在一定程度上,拼多多精准地踩中了时代的脉搏。后来4年新冠疫情冲击全球经济,追求高性价比更成为全球性的消费风格。拼多多的策略选择似乎得到了命运的垂青。

结果显而易见:一个以“拼团”和“9块9包邮”为切口的颠覆者,在看似铁板一块的电商市场中撕开一道口子,并最终重塑中国电商的格局。“我们与淘宝是错位竞争,争夺的是同一批用户的不同场景,错位才会长得更快。”

正如黄峥在2018年接受《财经》采访时所强调的一样,拼多多是在一个看似没有机会的饱和领域找到了新的商业突破。

而作为颠覆者的新突破,往往始于一个被忽视的精准切口。对于拼多多而言,这个切口是“拼团”,更是对彼时电商市场结构性机会的捕捉。

彼时,电商行业经历十几年发展,已经基本上进入行业的“成熟期”。黄峥就曾表示,感谢阿里在前面十年给中国电商行业的极大贡献,“快递、支付、电商的基础设施,我们都得益于阿里。”当时的行业竞争也从“百花齐放”进入 “两强争霸 ”的寡头对抗格局。而更为关键的是,阿里与京东正卯足了劲儿往上走:争夺品牌商与中产消费者。

毕竟,“在过去的几年中,消费者追求优质品牌和产品的意识逐步增强。”全球管理咨询机构贝恩公司在2015年的报告中指出,2014年,阿里巴巴平台上的线上品牌产品的份额达到65%,在过去3年提升了7个百分点,对应1万亿人民币的新增品牌销售额,相当于中国零售市场总额的4%。

2015年以来,京东更是大力引入一众大牌的第三方旗舰店,如小米、丝芙兰、优衣库等。到了当年的双11,京东主打与百大品牌一起建立“品质购物”联盟。在此之前,京东背靠盟友腾讯,获得微信的一级入口,以及微信朋友圈连做11天广告等资源,试图以社交流量牌“拉拢”品牌商家。

当双方在品牌化与高品质的战场上激战正酣时,恰恰为初出茅庐的拼多多留下了一个巨大的视野盲区:一个专注于“高性价比”的广阔市场。

黄峥早在第一次创业做欧酷卖电子产品时,就深刻体会过与巨头正面竞争的无力感。“如果我不能赢得战争,我就不应该打。”他曾如此总结,“一定程度上讲,我跟他(刘强东)是两代人,我需要用自己的身家性命跟他拼吗?没必要。”

根据克里斯坦森“颠覆式创新”理论,颠覆者通常从市场领导者看不上的、利润薄的低端市场或小众需求市场开始。

而这也恰恰是拼多多日后选择的道路:它不是通过更好去超越竞争对手,而是利用行业的“经验曲线”,通过模式创新降低成本,提供“价格具有强竞争力、质量也可以”的商品,吸引更广泛的目标人群。

“我们吸引的是追求高性价比的人群,他会买一个爱马仕的包,也会用9.9元买一箱芒果,这与他的消费能力没有关系。”黄峥后来总结道,传统公司才用一线、二线、三线来划分人,拼多多满足的是一个人的很多面。

在这个过程中,不可否认的是,微信生态是它找到的重要阵地。 早在2013年,阿里与腾讯开始相互封杀,以至于最终的结果是,无数中小商家和淘宝客失去了最重要的流量洼地。

而2013年推出的微信支付经历两年发展,通过接入大量商家,以及新功能“微信红包”爆红后,就已经迅速普及。加上智能手机在低线城市及乡村地区完成普及,移动互联网的基础设施已然就绪。

黄峥就曾表示,移动互联网,它未必是用户的下沉,而是用户的拉平。“它让最广大的中国老百姓,拥有了和一线城市一样的信息获取的能力,和进行交易的能力。”

拼多多则敏锐地抓住了这个窗口期。它将“拼团”这一简单的社交互动作为切口,嵌入微信的社交关系链。在黄峥眼中,这是一种新的交互方式,是从需求侧的交互方式的改变,推进到后端的组织方式改变的一个切入点。

这样一来,传统电商的流量采购成本变成了给消费者的价格让利,更能激励用户自发分享链接,为平台完成拉新与裂变。

如当时拼好货的技术负责人陈磊所说:“进入社交网络之后,消费者重新夺回信息传播的主动权,你把部分利润让渡给消费者,相当于从消费者那里买广告。这种模式有先天优势。”

在供给端,拼团模式则将“每个人个性化的需求归集成有一定时间富裕度的计划性需求”,足够让工厂一条产线经济地运转。

“通过信息的归集、全链路打通,来实现现有需求的更优质、更高效的满足,则是大有可为。”黄峥如是写道,每个人的规划和意愿,以及个体对自身某个行为的确定性的把握,对满足需求的供给方往往是有价值的。“它可以降低组织生产的不确定性,可以帮助实现资源以及资本的更有效配置。”

而早期拼好货所积累起的“产地直接采购”模式,则让拼多多剔除层层中间环节,从而获得品质更有保障、采购成本更低的源头产品。甚至于,在某些品类上可以获得相应的定价权。但基于本分的企业文化,拼多多强调,“在这种商品里头,我只赚我合理的部分。不会因为我有,我就定一个超高的价钱,占消费者便宜。很多时候,太聪明反而是不好的。”

02

危机驱动下的模式演进

“进化论是地球上唯一可靠的成功学”。生命科学家王立铭的这句话,用来形容拼多多的发展再合适不过。

黄峥自己也说,拼多多是一个不停迭代的东西。“我们看到的很多问题都是这样的。不是说今天我做一个宣誓,好像这个问题就瞬间没有了。它还在,你是靠一点一滴反复地斗争,才把问题给解决掉了。”

当拼多多以拼团模式敲开电商市场大门后,随着规模的快速膨胀,问题也接踵而至。而这就需要考验一家公司的“进化”能力。

当后来谈及拼好货遇到的最大挑战时,黄峥表示,一万家用户的时候还行,做到十万家的时候其实就是一个崩溃。

在从无到有,迅速崛起的拼好货阶段,拼多多所面临的第一个严峻考验来自供应链与物流。

2015年6月,由于预估失误,拼好货一天内涌进20万荔枝订单,远超仓库的承受能力。但彼时的拼好货希望把量做上去,促销继续,并没有及时叫停交易退款。最终的结果是,发货延迟,水果大量腐烂,加上微信服务号里退款功能崩溃,订单量从20万跌落到2万单。当时,甚至所有技术人员都去仓库帮忙了。

“我们刚起来的时候,就被市场狠狠教训了。便宜没用,用户体验不好就不来买了。”当时负责拼好货物流的丁力总结道。

这次事件让黄峥意识到,需要迅速扩张仓储发货的规模。于是,不到一个月时间里,拼好货从一个仓扩大到20个仓,发货量从两三万家提升到了七八十万。

在拼好货之外,黄峥同时孵化了平台型的拼多多,两者后续合并。而对于拼多多而言,最重要的演化,或许是从专注生鲜到全品类平台,并孵化出“百亿补贴”这一战略性产品。

尽管当时黄峥并不认为自己“要品牌升级、要全品类”。但按照他的“匹配”逻辑,拼多多要“让合适的人在合适的场景下买到合适的东西”。

凭借客单价低、品牌化程度不高的水果快消品,拼多多或许可以匹配3万人的部分需求,但当用户变成3亿人后,如何切入客单价更高、品牌化程度更强的标品市场,成为拼多多必须跨越的鸿沟。更何况,在黄峥看来,全中国人民都应该是拼多多的用户。

另一方面,从外部视角看,拼多多也需要直面巨头的竞争。2018年3月,阿里推出“淘宝特价版”抢占下沉市场,阻击拼多多。

2019年6月,拼多多“百亿补贴”应运而生。它精准地瞄准了苹果手机、戴森吹风机等高关注品类的大牌标品,通过平台补贴树立“全网最低价”的心智,建立消费者信任,提升平台形象。

但当时品牌们几乎都在阿里、京东等竞对平台上做的风生水起,并不太需要一个白牌商品遍地的新渠道。于是,拼多多把目光投向了经销商们,深入到品牌的层层渠道体系中补充供给。

对于拼多多而言,这是切割天猫、京东核心用户,拉升品牌定位、吸引高价值用户、提升用户粘性提升的战略性产品。它成功地将拼多多的用户心智从“便宜”部分转向了“性价比”,打破“仅限低价”的刻板印象。

随着“百亿补贴”的逐渐常态化,拼多多也吸引了越来越多的一二线城市的高价值用户。品牌们对于拼多多的认识也开始变化,从清货渠道转变为增量市场的新选择。“低价只是拼多多在当时的电商环境下杀出一条血路的方式,现在的平台其实也分层级,不一定全部都是四五六线的人群,一二三线的人群也有很多。”一位品牌创始人说道。于是,显而易见的,这几年以来,不少品牌们都在拼多多上开起了直营的官方旗舰店。

如果说生物进化遵循“达尔文式遗传”(后天获得的特性无法遗传给后代),那么,拼多多的商业演化则更符合“拉马克式遗传”(后天获得的改进可以直接继承和传递)。海外版Temu的出现(2022年)、发展便是最典型的案例。

比如,起初Temu几乎是复制了拼多多在国内的低价策略、社交裂变玩法以及大力营销手段,迅速在海外市场崭露头角。加上创新的全托管模式,很快就为拼多多开辟出第二增长曲线。

现在,拼多多已经不再只是单一的社交拼团。在一套复杂、精密运转体系下,拼多多也完成了从“颠覆者”向主流电商平台的身份转变。

在这个过程中,市场用户选择、与阿里等巨头的竞争以及宏观经济环境共同构成了“自然选择”的压力,而拼多多通过快速试错、组织调整和技术迭代,保留了那些最有利于生存的“变异”。

03

守城者的挑战与重构

十年后的今天,当我们再盘点中国主流电商平台时,拼多多已然占据一席之地。甚至于,在不少商家口中,拼多多是为数不多的、仍在快速增长的新兴平台。

QuestMobile数据显示,截止到2025年9月, 拼多多国内主站App的月活跃用户(MAU)规模为7.08亿,淘宝、京东、抖音的MAU分别达到9.83亿、6.1亿、9.36亿。

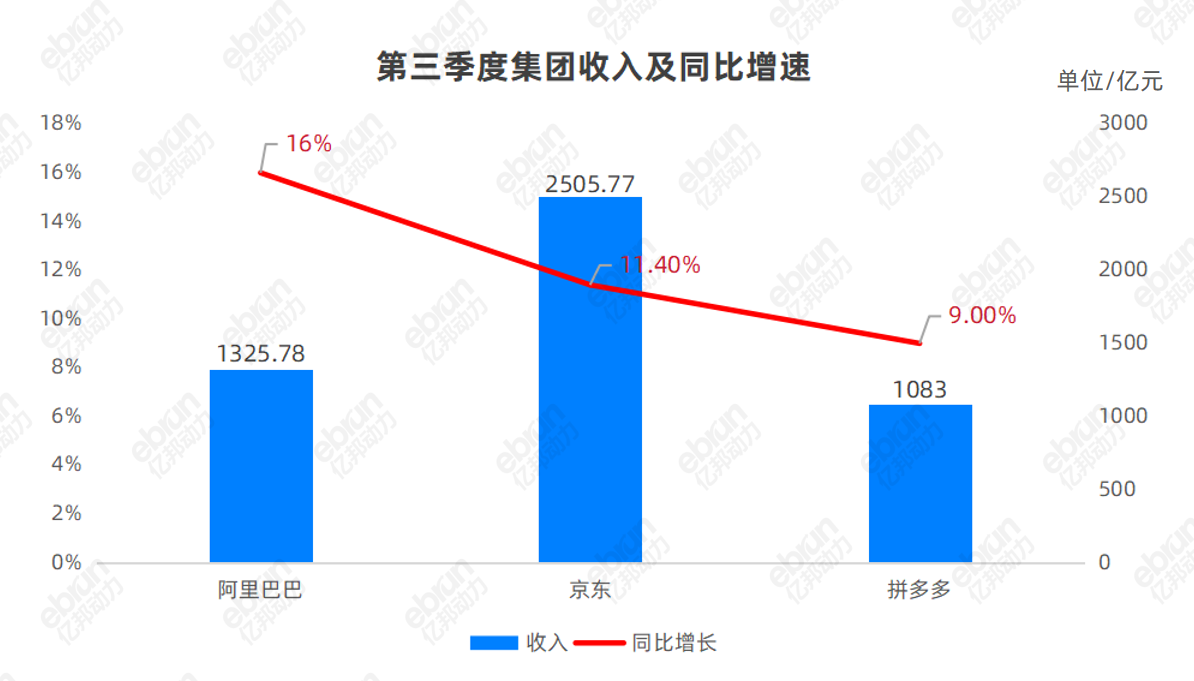
根据最新财报,第三季度,阿里巴巴中国电商集团收入达1325.78亿元,同比增长16%;(包含)京东核心电商业务的京东零售收入为2505.77亿元,同比增长11.4%;拼多多总收入同比增长9.0%,达到1083亿元。随着阿里战略调整到位,京东运营质量提升,拼多多显然面临越来越大的增长压力。

但拼多多已经不再像当年一样,需要通过进攻的方式从其他平台手中分走市场蛋糕。现在,拼多多的姿态更像是一个需要守住自己主阵地的“守城者”,希望通过更精良的运营,更好平衡商家和用户的价值。

作为牢牢占据用户心智的“性价比之王”,拼多多对于不同类型的产品、商家甚至消费者,已经形成了相对稳定且精细的运营策略。

比如,在高价标品领域,如苹果手机、品牌家电等,以“百亿补贴”活动为代表的战略性产品,现在更像是巩固用户“省”的心智,并作为对优质商家的一种资源倾斜。此前,不少商家在与亿邦动力沟通时都提及,一旦商品上了百亿补贴,基本上不愁流量。但随着供给的丰富,平台对于能够参与“百亿补贴”活动的商品考核也在增强。比如,不久前拼多多就新增了“严重劣质率”这一考核指标,能够帮助平台直接、快速地识别并清退有严重质量问题的商品,维护百亿补贴活动“便宜有好货”的核心心智。

经过数年运营,这样的策略已成功为平台锚定了一批核心用户。平台需要思考的是:如何让每一分补贴都产生最大效益?

而在以无品牌标识居多的非标品领域,拼多多则在持续强化白牌直供、工厂定制的优势。这里是“便宜”的天堂,也是其基本盘。比如,去年以来,拼多多通过“减免+扶持”的举措,借助平台的数字化能力,将用户的模糊需求转化为清晰的生产指令,指导中小厂商生产爆款商品,并带动当地产业升级。

根据拼多多此前的公开信息,平台产业带商家数量快速增长,优质产品SKU数量同比增长超五成,产业带的品牌店铺也实现大幅增长。

值得一提的是,今年以来,拼多多还放宽了对于申请黑标商家的限制。这意味着,不少产业带的白牌商家也有机会认证为平台的优质品牌,从而获得平台的信用背书。据亿邦动力了解,在很多产业带中,一些工厂商家都在卯足劲申请认证黑标品牌,试图把规模翻番。

在品牌商家方面,平台有着严格的分级制度(比如5分品牌、4分品牌),相应的扶持资源也有着精细化的区分。

如今,中国电商形成了阿里、京东、拼多多与抖音电商四强并立的格局。虽然阿里京东从货架出发,京东从自营出发,拼多多从社交出发,抖音从内容出发,但最终殊途同归。在激烈的竞争中,几大电商平台的边界也在日益模糊,业务之间也在相互渗透。

不过,今天的电商行业和十年前甚至五年都不太一样。而新的变量不外乎即时零售和AI电商。

今年以来,阿里、京东、美团在即时零售战场上打得难舍难分,为此不惜被吞掉数百亿利润。尽管竞争对手都纷纷加大投入,抢占即时零售叙事先机,但拼多多却只字不提。

在全球范围内,AI电商的概念已经开始落地。9月底,ChatGPT上线即时结账功能,允许Etsy和Shoptify商家接入;随后沃尔玛宣布与OpenAI达成合作。10月,豆包也接入抖音商城,开启对话式购物。对于AI电商,拼多多似乎也未作独立布局,并没有模仿亚马逊和阿里巴巴的战略,似乎只把AI内化为一种平台能力。

但无论是即时零售,还是AI电商,都更像是为电商这场无限战争增添了新的、更复杂的维度,而非改变既有巨头竞争的底层格局。如此看,拼多多在未来的经营体量上是否对标的是美团?它的主要增长动力来自海外市场扩张?

而根据最新的财报,拼多多的线上广告收入增速首次掉到了个位数,这意味着,国内主站的传统高增长模式已经难以为继。而在海外,Temu又面临复杂的国际环境与监管政策,投入巨大且盈利前景不明。

在这样的背景下,已经成为守城者的拼多多,或许最终面临的挑战是对零售第一性原理的回归:通过优化“场”,更好地连接“人”与“货”。

其中,用户体验与平台治理或许是最大课题。无论是国内主站还是Temu,早期的“野蛮生长”带来了亿万级用户,也带来了诸多争议。这些都指向一个核心课题:在追求增长与效率的同时,如何建立更高水平的平台治理体系,平衡消费者、商家与平台三方的利益,实现健康的生态循环。

黄峥在创业初期曾言:“时代是一浪推一浪,很难相信30年后中国电商还是现在这些大佬。”如今,拼多多自身已成为需要面对后浪的前浪。下一个十年,拼多多的命题不再是如何颠覆别人,而是如何守住自己。证明自己不仅善于破坏一个旧世界,更善于塑造一个新世界。一个巨头要在这个不确定性越来越多的时代可持续生存和发展,不仅需要清晰的竞争战略思路应对“变”,还需要价值观和信仰支撑的定力来守住“不变”。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

拼多多的市值目前是多少?与主要竞争对手相比如何?

截至2025年12月10日,拼多多市值为1636.6亿美元,相当于阿里巴巴市值的43%,美团的两倍,京东的3.9倍。其市值已从2021年2600亿美元的最高点回调了37%。

拼多多是如何通过差异化策略在电商市场找到突破口的?

拼多多2015年以生鲜拼团切入市场,避开阿里京东主导的消费升级赛道,专注高性价比下沉市场。通过微信社交裂变和产地直采模式,实现低成本获客和供应链优化,4年内快速崛起。

拼多多当前面临的主要挑战有哪些?

拼多多面临国内主站增长放缓(三季度收入增速降至9%)、线上广告收入个位数增长,以及Temu海外业务监管风险。需要平衡平台治理与用户体验,应对即时零售和AI电商新趋势。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0