行业的目光再次聚焦到自有品牌发展这个议题上。
10月13日,在永辉超市举办的2025新品发布会上,永辉超市宣布今年计划推出自有品牌的产品60个,未来5年将打造500支自有品牌商品,此外,永辉超市CEO王守诚还提出了三年内实现100个“亿元级大单品”的目标。他强调,未来调改将重点聚焦“人”与“商品”,从高质量横向调改向精细化深度升级。
自有品牌在中国的发展,可以追溯到上世纪90年代。1995年法国家乐福进入中国,在北京开设首家大卖场;1996年美国沃尔玛进入中国,在深圳开设第一家沃尔玛购物广场。随着这些国际零售企业进入中国,他们的自有品牌随之开始在中国市场上生根发芽。
在国际商超的率先垂范下,国内零售企业的自有品牌也逐步蓬勃发展起来。在“2018全球自有品牌产品亚洲展”上,上海市品牌授权经营企业协会(现易名为“上海市自有品牌协会”)会长曹健先生首次提出了“中国自有品牌发展进入了2.0时代”的观点。
在《中国自有品牌发展研究报告(2021)》的《20人谈自有品牌》中,曹健先生再次重申了自有品牌2.0的发展趋势,同时强调指出“中国的自有品牌发展必将摒弃‘老板工程’,并融入企业的发展战略当中,走上健康发展的良性轨道。2023年底,联商高级顾问团主任、上海商学院周勇教授发表了《为什么国内自有品牌需要向3.0进化》一文,引发了行业关于自有品牌迈向3.0的广泛探讨。
01
中国自有品牌行业发展阶段
1、划分策略
衡量自有品牌发展阶段需结合自有品牌市场表现、品牌价值、企业能力、消费者关系及行业生态等多维度指标来判断,但笔者认为衡量自有品牌行业发展阶段的核心参考指标在于市场渗透指标,主要表现在自有品牌销售额行业占比。销售额占比(自有品牌销售额占零售行业或所属企业整体销售额的比例)能直观反映自有品牌在市场或企业中的渗透程度,这是国际上常用的市场发展阶段划分依据。
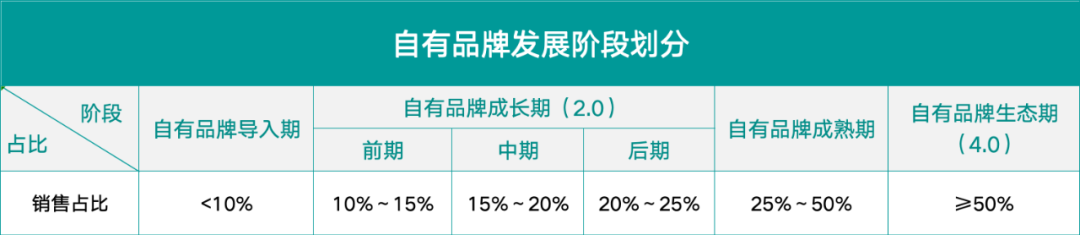
按销售额行业占比,自有品牌发展分为四个阶段,从导入期、成长期、成熟期和生态期,对应自有品牌1.0到自有品牌4.0(供大家参考),如下:
导入期(自有品牌1.0):(销售占比<10%),消费者对自有品牌的消费以尝试探索为主,自有品牌商品主要涉足低品牌关注度的品类;
成长期(自有品牌2.0):(销售占比10%-25%),消费者逐步接受自有品牌,自有品牌商品开始进入中等复杂度品类;
成熟期(自有品牌3.0):(销售占比25%-50%),消费者形成忠实习惯,自有品牌商品覆盖全品类且高壁垒品类占比提升;
生态期(自有品牌4.0):(销售占比≥50%),自有品牌成为企业核心收入来源。
2、国内自有品牌发展阶段
从行业整体来看,《中国自有品牌发展研究报告(2024-2025)》显示,2023年中国零售商自有品牌销售额占比中位数为10%,近六成零售商自有品牌销售额占比10%以内,销售额占比10%-20%的占比16.22%,销售额占比20%以上的占比24.32%。参考2020-2023年自有品牌复合增速约15%-17%(数据来源:中国连锁经营协会(CCFA)《2023年中国超市自有品牌发展报告》、凯度消费者指数数据),预计到2025年底,中国自有品牌销售额占比在13%左右。因此,中国自有品牌行业整体刚刚迈过1.0阶段,正处在成长期2.0的前期。
从企业角度来看,零售业态间自有品牌销售占比差异大,且呈现结构性分化,主要表现为传统商超低位徘徊,仓储会员店和新零售企业领跑。国内自有品牌领跑企业,如山姆会员店(自有品牌销售额占比在30%-40%区间)、盒马(集团层面自有品牌销售额占比35%左右)等已经步入自有品牌成熟期3.0阶段。
02
自有品牌1.0阶段
产品开发的行业解法
自有品牌1.0阶段,产品开发聚焦的是价格力。产品主要集中在低价值、高复购、品牌关注度低的品类,通过“低价竞争”抢占市场份额,产品开发聚焦于“满足基础需求+降低成本”,整体处于“跟随者”角色。
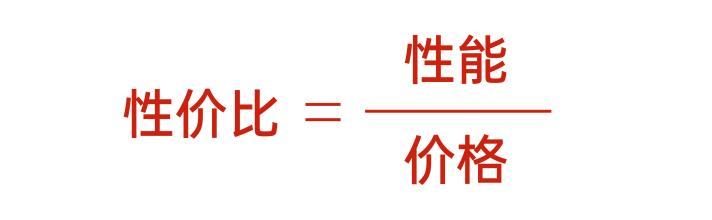
针对价格力,产品开发的行业解法是性价比公式:
性价比的着眼点在于产品相对好,价格要绝对便宜,重点在于价格;性价比追求以价格为中心,顾客谈论性价比的潜在既定假设是产品性能只有基本功能、基础标准,没有额外的附加值。
如何实现性价比提高,在实践中看有两种路径,分别是:
第一种路径,品质不变,价格下降(同质价低);
第二种路径,品质下降,价格下降,价格下降浮动更大。
近几年名声大噪的奥乐齐自有品牌“超值系列”,就是采用性价比解法的第一种路径。奥乐齐通过自有品牌模式,减少中间环节,依托本土供应链降低成本,为消费者提供“不输大牌品质、价格低于市场同类”的商品。截至2025年,该系列已推出数百款SKU,涵盖生鲜、日用品、烘焙、家清等多个品类,成为奥乐齐门店的“流量担当”——据统计,超值系列商品占门店总销售额的比例持续提升,部分门店甚至超过30%;其中明星产品9.9元/500毫升的浓香型纯粮白酒,采用传统固态酿造工艺,上市后迅速售罄,甚至出现全上海断货的情况。
而采用第二种路径,由于产品品质的下降,常常带来产品质量的不稳定,这种路径曾经给行业带来自有品牌质量差的初期印象,形成了较长时间的负面口碑传播。
03
自有品牌2.0阶段
产品开发聚焦商品力
自有品牌2.0阶段,产品开发聚焦的是商品力。自有品牌2.0时代是自有品牌从“价格竞争”向“品质竞争”转型的关键阶段,自有品牌2.0是通过“优质优价”的商品力构建差异化竞争优势,打破品牌商对市场价格的主导权,实现从“被动接受价格”到“主动挑战价格”的角色转变。
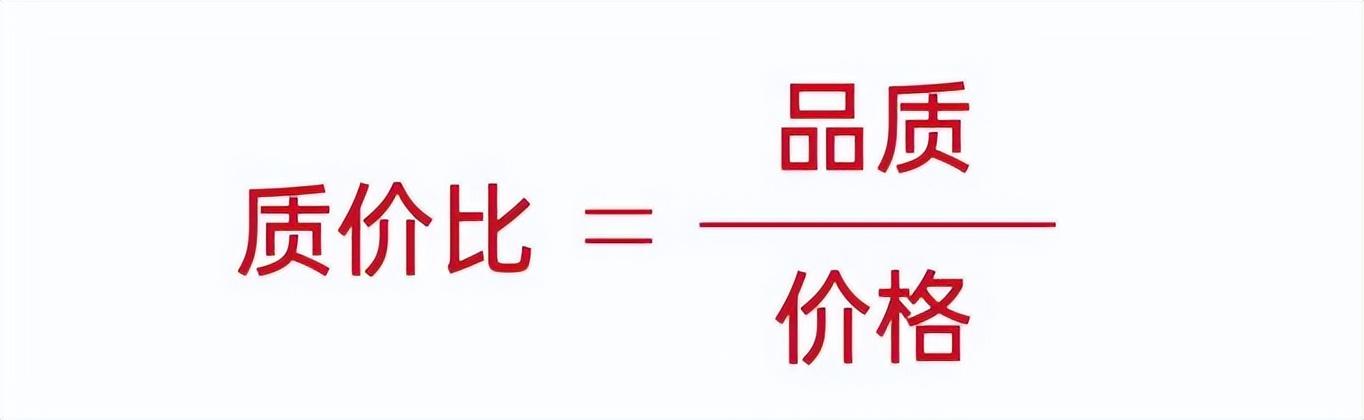
针对商品力,产品开发的行业解法是质价比公式和USP的运用:
1、质价比
质价比的着眼点在于产品一定好,价格相对便宜,重点在于质量;质价比追求以质量为中心,强调好货不贵。
如何实现质价比提高,从实践上看有三种路径,分别是
第一种路径,品质上升,价格下降(质优价优);
第二种路径,品质上升,价格不变(同价质优);
第三种路径,品质上升,价格上升,品质上升浮动更大。
2、USP
USP(Unique Selling Proposition)表示独特的销售主张或“独特的卖点”。USP是广告与营销领域的经典理论,由美国Ted Bates广告公司董事长罗瑟·瑞夫斯(Rosser Reeves)于20世纪50年代提出,USP是通过挖掘产品的独特价值,向消费者传递“购买该产品能获得的具体好处”,从而在竞争中形成差异化优势。这一理论强调“用产品说话”,是早期品牌差异化的重要工具。
自有品牌2.0阶段,针对商品力,产品开发的行业解法是用USP,来凸显产品的差异性(如品质、功能、设计、场景),来实现与制造商品牌商品的竞争和满足顾客的需求。
04
自有品牌3.0阶段
重点打造品牌力
自有品牌3.0阶段,产品开发聚焦的是品牌力,打造品牌力是自有品牌3.0的基本发展方向与路径。
1、品牌力是关键
在《中国自有品牌发展研究报告(2023-2024)》撰写过程中,自有品牌产业研究院邀请了20位行业老总或专家学者,就我国自有品牌开发的未来发展畅谈自己的观点。在2023年《自有品牌20人谈》中,笔者针对自有品牌的发展态势发表了“品牌力是自有品牌‘修炼’的必修课”的观点,“零售企业的自有品牌不仅仅是区别于其他商品的标签和商标,自有品牌的经营一定是品牌的经营。”
从企业的营销实践来看,市场竞争的三条主线,分别是产品力、渠道力和品牌力。自有品牌作为零售企业自己创立的品牌,做好经营同样离不开竞争的三条主线。品牌力提高了自有品牌的竞争力,直接影响产品的销量、市场份额及盈利水平。自有品牌3.0市场竞争力公式如下:
自有品牌市场竞争力=产品力×渠道力×品牌力
在渠道力方面,自有品牌凭借零售企业自身渠道天生具备渠道力优势;在产品力方面,自有品牌凭借零售企业贴近消费者的优势,具备很强的消费者洞察能力,产品力的提升也水到渠成。自有品牌真正最欠缺的往往是品牌力的打造。自有品牌提升品牌力需要脚踏实地的品牌“修炼”,从品牌的定位、品牌的CIS、品牌核心价值CVS提炼等基础工作做起,打好基础,修炼内功,提升品牌力是一个长期而持续的过程。
2、价值提升是核心
自有品牌3.0是自有品牌从“品质竞争”转向“品牌价值”的关键阶段;自有品牌3.0通过品牌符号、情感联结与价值主张,让消费者对自有品牌产生“认知-信任-依赖”的心智闭环,构建消费者心智认同,将自有品牌从“商品提供者”升级为“生活方式符号”。
自有品牌1.0和2.0阶段,自有品牌竞争都没有离开产品范畴,自有品牌3.0要打造品牌力,实现从向顾客“卖产品”到给顾客“提供价值”的品牌思维的转变。正如苹果CEO库克所言:“我们不为华尔街工作,只为我们的顾客工作。”这种顾客价值导向的品牌定力,正是苹果公司企业长青的根本。
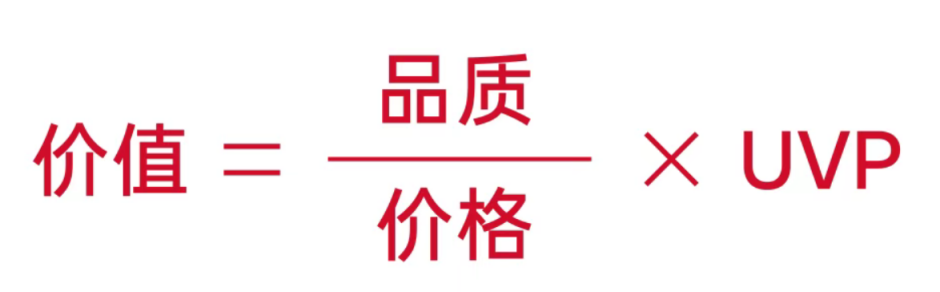
始终确保顾客的价值提升,将遵循价值提升原则一贯到底,这是自有品牌3.0品牌力打造的核心解法。针对顾客价值的提升,联商网董事长、联商东来商业研究院院长、浙江辉联供应链公司董事长庞小伟先生,站在行业角度,在业内开创性地提出了质价比和UVP构成的产品开发价值公式:
(1)品质/价格即是质价比公式,提升顾客价值,提升产品质价比是前提。自有品牌通过质价比提升给顾客带来的核心价值有:
①稳定的质量保障,给顾客品质信任
自有品牌要成为产品质量的“担保”,顾客通过品牌标识能快速识别出符合预期的品质水平。自有品牌要强调对供应链的全链路把控(如原材料质量控制、生产过程质量监控、多级监测体系等),确保商品品质的安全稳定一致性。
②品质与价格的平衡,给顾客价值感
自有品牌通过供应链优化(源头直采+缩短供应链+规模化生产)降低成本,同时保持或提升品质,实现“比同类商品更好,但价格更合理”的价值感。
③差异化的产品与服务,满足顾客需求
自有品牌通过质量创新、功能创新、包装创新、场景化设计及专属服务,为顾客提供区别于品牌商产品的差异化体验。
(2)UVP
UVP(Unique Value Proposition)独特价值主张是品牌战略的核心工具,旨在通过差异化价值承诺在竞争中建立不可替代性。在产品质价比提升的前提下,UVP更是提升顾客价值的倍增武器,UVP是通过品牌的独特价值和信仰,与消费者形成情感联系和价值观共鸣,进而使消费者与品牌建立深厚的情感联系,形成了品牌忠诚度。UVP的三个关键特征:
①差异化竞争:与竞争对手的“独特区隔”;
②价值锚点:从产品转向提供价值,而价值的判断标准回归顾客视角;
③品牌信任:从“功能满足”到“情感共鸣”的升级。
05
展望自有品牌4.0
品牌竞争转向生态竞争
自有品牌4.0是零售业自有品牌发展的最高形态,从企业角度看,自有品牌销售占比≥50%,已成为企业核心收入来源。自有品牌4.0阶段是自有品牌从“品牌竞争”转向“生态竞争”——通过与供应商、顾客、服务商等多方共建“价值共生体”,实现从“商品提供”到“生活方式解决方案”的跨越。这一阶段,自有品牌不再是单一企业的竞争单元,而是依托生态网络,为用户创造全场景、全生命周期的综合价值。
自有品牌4.0阶段,产品开发聚焦的是生态力。生态力是企业生态系统为顾客服务的能力。自有品牌4.0生态系统的核心特征是:
1、全链路协同:从生产、流通到消费,与供应商、物流商、服务商等产业链伙伴深度绑定,形成资源共享、风险共担的共同体;
2、用户深度参与:通过数据洞察与用户共创,让消费者从“购买者”变为“生态共建者”(如参与产品设计、反馈需求);
3、场景融合:打破单一商品边界,围绕用户“生活场景”(如健康、居家、社交)提供“商品+服务+内容”的综合解决方案;
4、可持续共生:兼顾商业价值与社会价值(如环保、公益),实现生态的长期健康发展。
自有品牌4.0阶段,生态力是核心竞争力。自有品牌在这个阶段,顾客的信任来自生态系统,不是品牌和产品。正如管理学家詹姆斯·弗·穆尔(James F.Moore)提出的“生态系统竞争”核心思想(首次系统阐述于其1996年出版的著作《竞争的衰亡:商业生态系统时代的领导与战略》),“未来的企业竞争,竞争的焦点不再是单个企业,而是生态系统之间的较量。”
在自有品牌4.0阶段,零售企业需通过合作与共生构建价值网络,而非孤立竞争;需从“独善其身”转向“兼济天下”;需从“零和博弈”转向“共同进化”,通过与供应链、顾客、社会的深度共生,构建“难以被复制”的自有品牌生态系统。
写在最后
商业的发展是一幅不断展开的画卷,自有品牌发展的每一笔都勾勒出不同的风景。在不同的自有品牌阶段,自有品牌承担的角色不同,自有品牌产品开发的解法也各有侧重。自有品牌行业从1.0到3.0的不断演化,自有品牌的开发解法也在不断地进步迭代,从性价比公式、质价比公式再到价值公式。做好自有品牌一直是摆在商业从业者面前的重要课题和美好愿景。
最后,祈愿自有品牌行业诸君以斗志为帆、以智慧为舵、以品牌为舟,在时代的浪潮中书写属于自有品牌的传奇。待他日回望,今日的每一份坚持,都将化作彼岸的灯火;今日的每一次突破,都将铸就不凡的丰碑。自有品牌,未来可期!
注:文/汤洋,文章来源:联商网(公众号ID:linkshop2012),本文为作者独立观点,不代表亿邦动力立场。