
总1:核心事件与基础数据
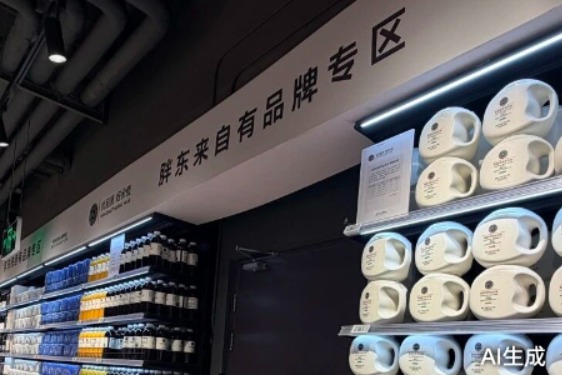
1.盒马2026年10月23日在厦门中华城开出福建首家盒马鲜生自营门店,开业前三天销售额400万元。
2.盒马2018年进入福州,2020年策略性退出、福州门店清零;如今盒马鲜生和超盒算NB总门店数超过1000家后重返福建,首站改为厦门。
总2:可关注实操
1.厦门是模型战,首店重点不在销售额,而在复购率、履约成本和生鲜损耗三项指标能否跑通。
2.泉州可先建仓后建店,用仓和NB低成本占位、跑厚数据,等万象汇2027年底开业;福州只能切3R即食、自有品牌和线上体验的增量。
3.到家业务与朴朴打持久战,拼履约成本与密度而非补贴;本地化要考核本地采购比例和本地口味SKU。
总1:渠道与品牌竞争
1.厦门线下有元初、夏商、山姆、天虹、永辉、大润发等,线上朴朴号称百亿规模且厦门是第一权重市场,盒马要在厦门站稳脚跟,拼仓到家是必然选择。
2.泉州购物中心数量极少,盒马鲜生大店预计落在泉州万象汇和晋江万象汇,后续可能以NB和仓为主;福州由永辉、朴朴、山姆占据核心权重。
总2:消费与产品
1.厦门客群年轻、店配到家教育充分;福州习惯30分钟达;泉州偏性价比,品质不好又贵基本没戏。
2.金色四季靠生鲜和零食量贩,3R即食是短板;盒马鲜生3R即食是长板,可能出现早市生鲜流向本地店、白领下班即食需求流向盒马的时间错位。
3.本地化须落到本地采购比例与本地口味SKU考核,否则供应链效率优势会钝化为标准化劣势;折扣业态可吃到福建市场发育不及时的红利。
总1:市场变化与机会
1.盒马重返福建,首站厦门,开业前三天销售额400万元;厦门若只切10亿级体量难起水花,要切20亿元以上体量,要么集中争夺朴朴份额,要么把其他超市直接击垮。
2.泉州窗口在万象汇2027年底开业前,先仓后店可低成本占位、跑厚数据;福州格局固化,只能差异化切3R即食、自有品牌与线上体验。
总2:风险与打法
1.厦门供应链有短板,订单持续性、复购率有待观察;盒马、美团入局短期更多让朴朴心理承压,短期内应该不会对福建市场造成什么冲击。
2.可学先仓后店、短半径覆盖、NB近距离覆盖;到家战线拼履约成本与密度而非补贴;泉州3公里内约十家超市竞争,是短半径价值重新分配。
总1:产品与供应链需求
1.盒马鲜生长板在3R即食,金色四季短板也在3R即食;泉州本地店靠生鲜、零食量贩引流,工厂可关注即食产品、生鲜加工和本地口味SKU。
2.本地化要考核本地采购比例和本地口味SKU,否则全国供应链效率优势会钝化为标准化劣势。
总2:商业机会与数字化启示
1.泉州大店少,盒马后续可能以NB和仓为主,先仓后店先用洛江、晋江、石狮三个仓试跑数据,说明仓网和配送触点可先验证需求。
2.厦门首店要跑通复购率、履约成本和生鲜损耗;后期看布网密度、供应链能力,产品不能实现本地化适配会很快钝化。
3.工厂可围绕生鲜、即食、自有品牌和短半径配送做产品设计,关注区域采购与数据验证。
总1:趋势与痛点
1.福建商超多股势力分层竞争:厦门有元初、夏商、山姆、天虹、永辉、大润发和线上朴朴;泉州有金色四季、新天意、海星、元初、朴朴,以及可能入市的小象、百汇优淘。
2.客户痛点包括供应链短板、订单持续性和复购率待观察、履约成本、生鲜损耗、本地化适配,以及购物中心盒子商业势能下滑。
总2:解决方案
1.厦门做模型战,首店看复购率、履约成本、生鲜损耗三项指标;泉州做时间窗战,用仓和NB低成本占位、跑厚数据;福州做差异化战,切3R即食、自有品牌和线上体验。
2.到家战线与朴朴打持久战,靠履约成本和密度而非补贴;服务商可围绕仓配数字化、本地采购比例、本地口味SKU考核和短半径布网提供方案。
总1:商业地产招商需求与问题
1.泉州购物中心数量极少,盒马鲜生大店预计落在泉州万象汇和晋江万象汇;万象汇不引进盒马也缺能打的超市,自身Ole偏高端、BLT不太能打。
2.市井十洲城优选小象或百汇优淘,只能切中低客群、守极短半径;新天意所在购物中心客流面临万象汇虹吸,客源分流是必然的。
总2:平台做法与风向规避
1.万象汇作为短半径利润型产品线有拢客和客群兼容效果,但泉州浦西万达加城东世界城格局基本形成,万象汇突围要看东海消费力。
2.平台招商要评估超市的3R即食、生鲜引流和本地组织能力,避免只引低势能超市;盒子商业势能下滑,需警惕过度盯租金导致项目势能下降。
3.盒马入驻会首当其冲影响金色四季3公里内三家门店,平台可借其长板做差异化运营。
总1:产业新动向与新问题
1.盒马时隔6年重返福建,首站由福州转向厦门,厦门首店开业前三天销售额400万元;福建形成大卖场、仓储会员店、线上到家、折扣和本地生鲜多层竞争。
2.新问题包括全国规模势能如何转为区域经营密度、本地化与标准化如何平衡、到家补贴与履约密度如何取舍、区域复利为何来自时间而非资本。
总2:商业模式与启示
1.盒马四条战线有主次:厦门模型战、泉州时间窗战、福州差异化战、到家与朴朴持久战;泉州先仓后店,用仓和NB低成本占位,万象汇2027年底开业。
2.建议以单店模型、复购率、履约成本、生鲜损耗和本地采购比例考核,而非一季度看GMV;三年内福建仍无法盈利时要决定继续换份额还是收缩为厦门单城模型。
3.决策层需回答押厦门还是泉州、正面抢朴朴存量还是错位切增量、仓网做数据验证器还是前置销量。
返回默认