总1:核心数据与利润结构变化是重点。
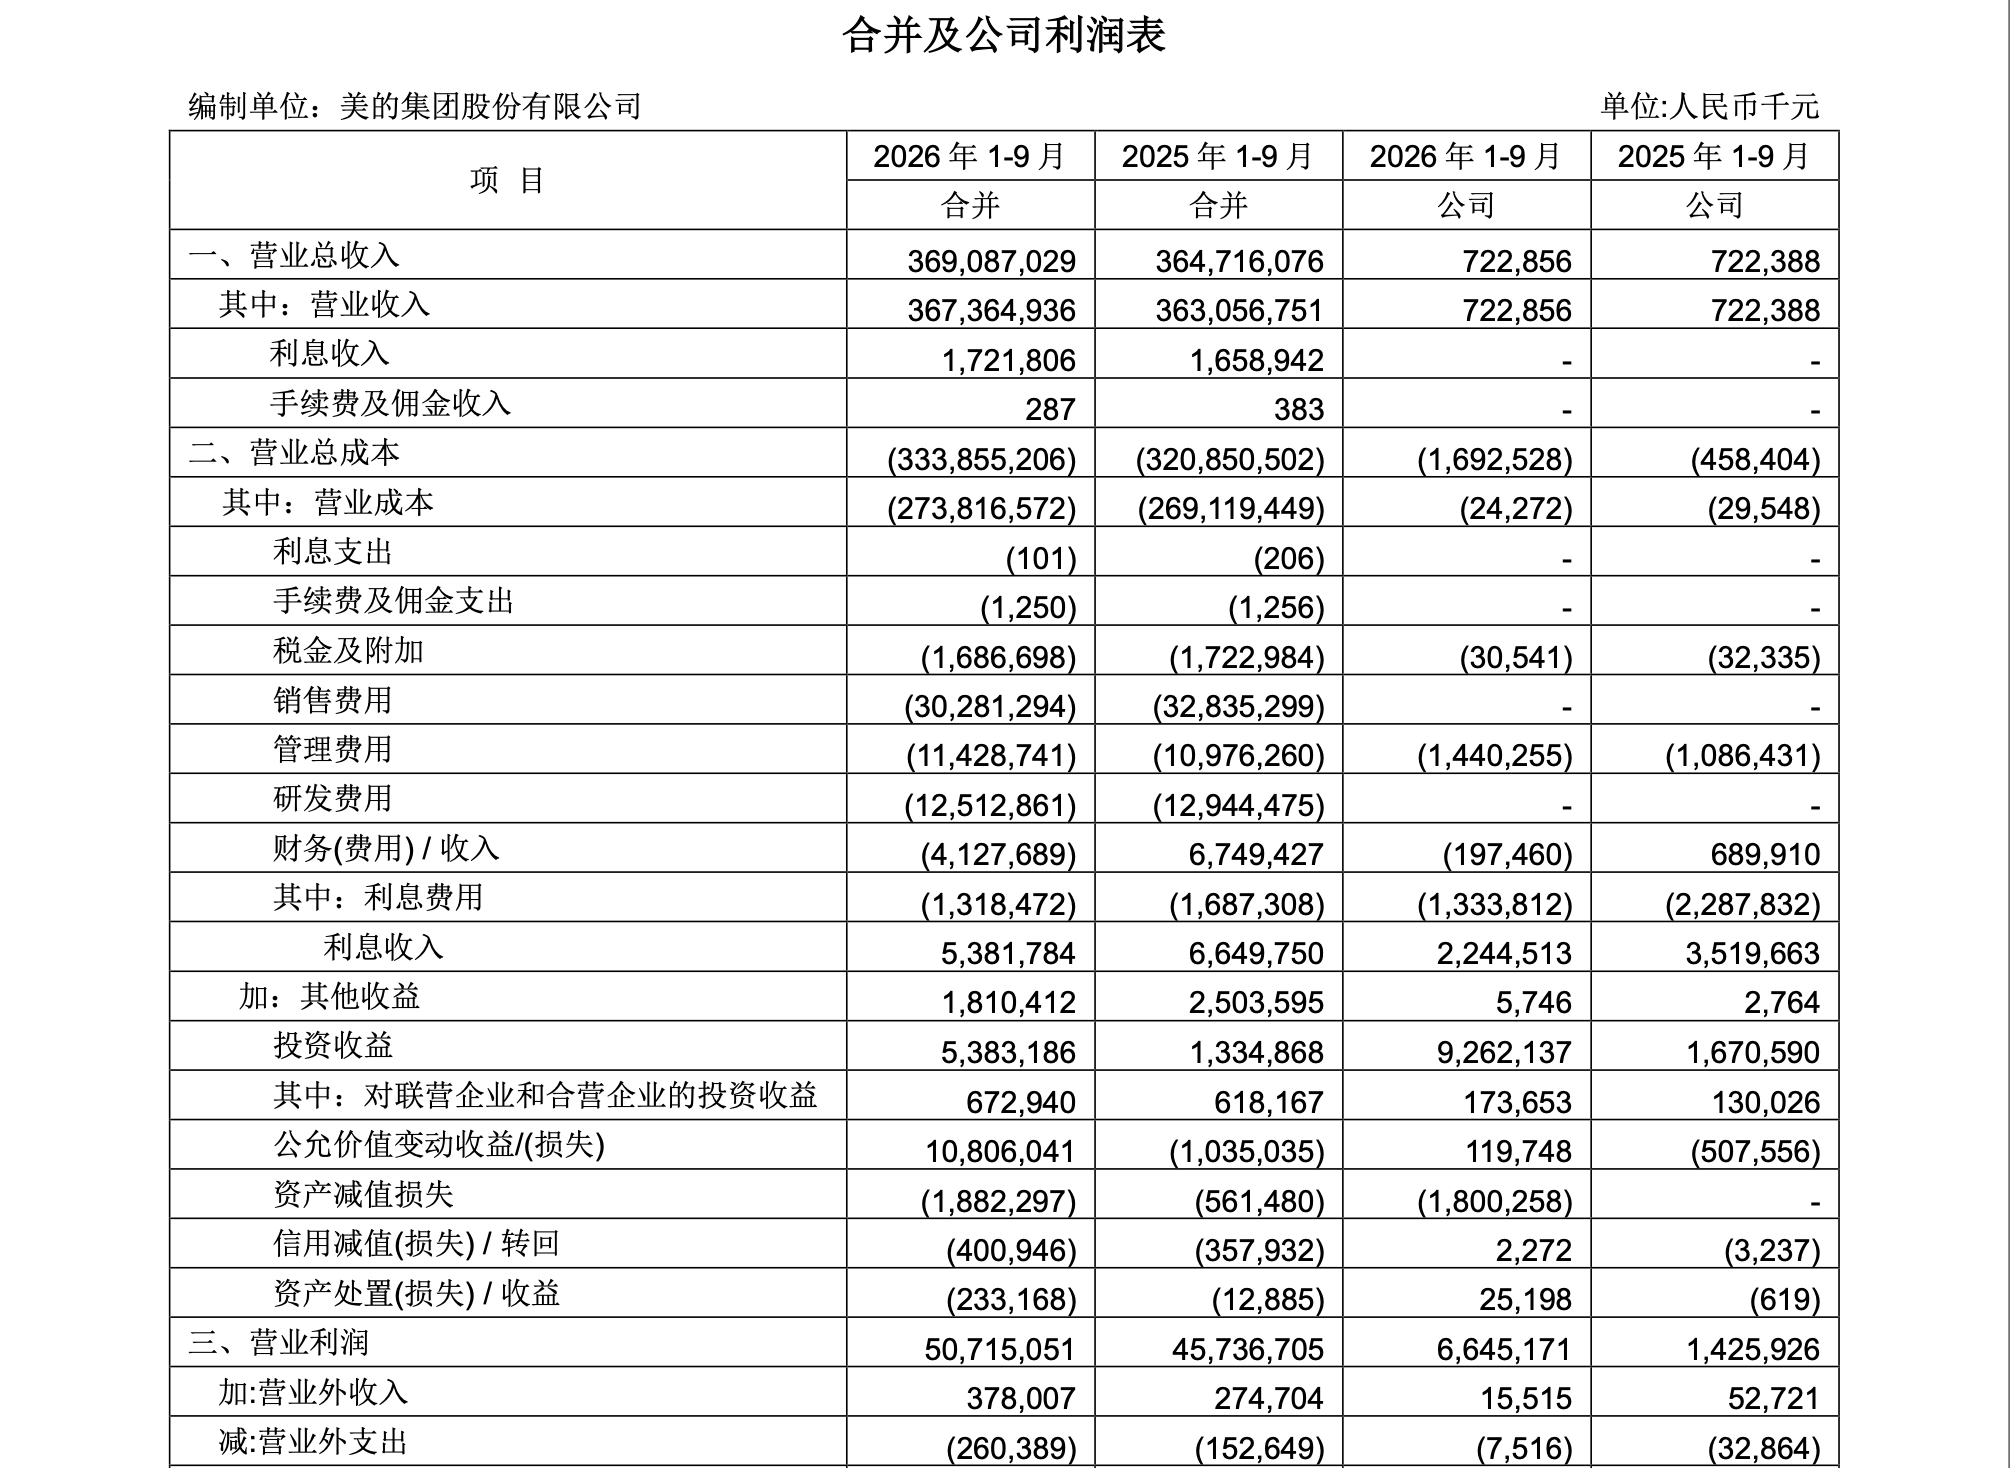
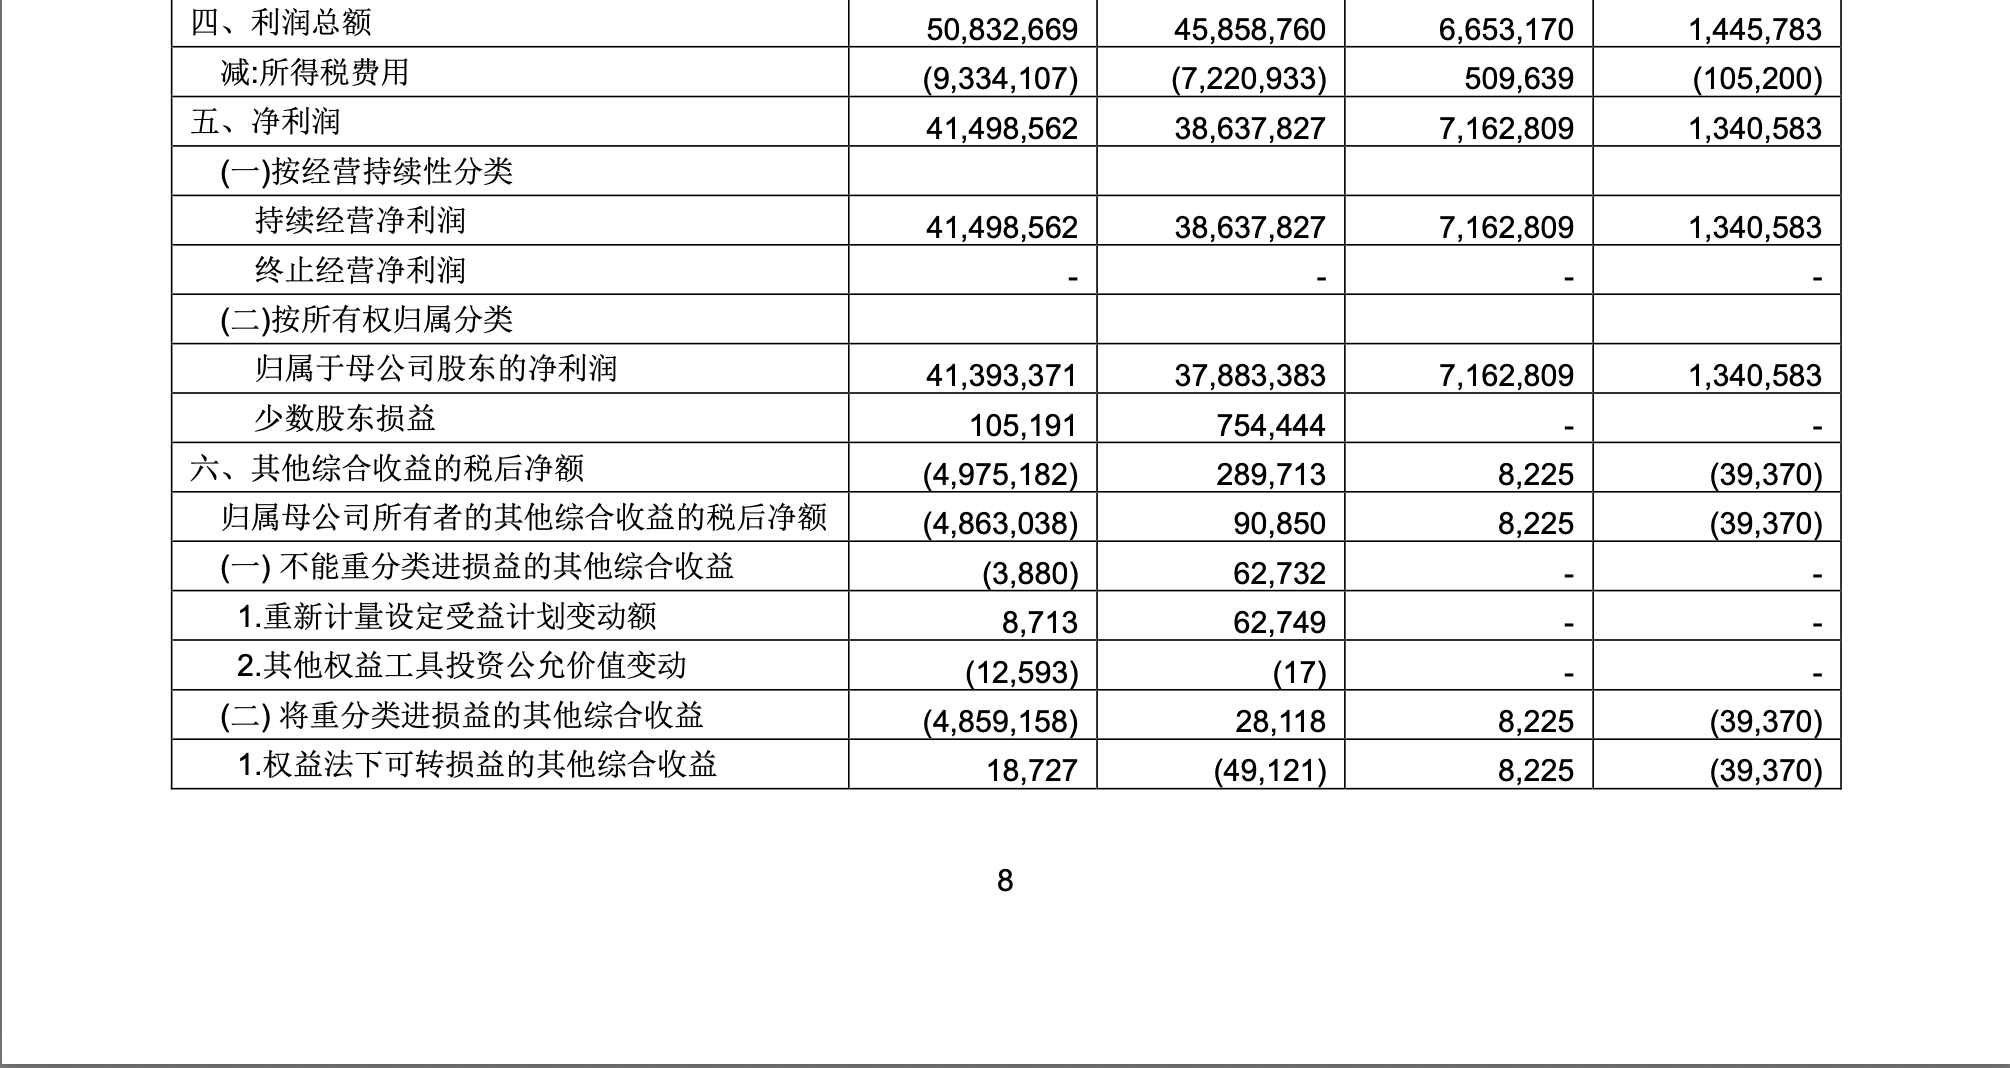
1. Q3营收1073.22亿元,同比下降4.12%;归母净利润149.47亿元,同比增长25.93%。前三季度营收3673.65亿元,同比增长1.19%;归母净利润413.93亿元,同比增长9.27%,连续第14年实现前三季度归母净利润增长。
2. 高毛利ToB业务中,楼宇科技营收309亿元、同比增长10%,机器人与自动化营收249亿元、同比增长10%;工业技术营收183亿元、同比下降13%。经营现金流401.87亿元,同比下降29.58%。
总2:可关注AI落地与资本动作。
1. 超过2万个智能体已在美的内部与产品端投入运行,工厂核心场景平均提效超过30%,排产响应速度提升50%;家庭侧MevoX已服务超过1.5亿用户,覆盖空气、用水、烹饪等六大系统。
2. 2026年已完成回购133亿元,其中118亿元属于注销式回购;整体上市以来累计回购金额超过520亿元。前三季度基本每股收益5.54元,同比上升11.24%;加权平均净资产收益率18.06%,同比提升1.27个百分点。
总1:品牌与海外渠道是关注重点。
1. 第三季度海外自有品牌OBM营收同比增超20%,家电产品出口覆盖全球超过200个国家及地区,出海逻辑正在从代工规模驱动,向品牌溢价与本地化运营切换。
2. 美的利润结构正在被ToB业务和AI能力重新塑造,楼宇科技与机器人自动化双双保持双位数增长,AI深度赋能带来核心主业降本增效,估值坐标从家电周期股向AI+工业科技集团缓慢位移。
总2:产品研发与用户侧值得关注。
1. 家电行业首个AI智能体MevoX已服务超过1.5亿用户,覆盖空气、用水、烹饪等六大系统,可作为家庭场景产品研发与用户运营参考。
2. 超过2万个智能体在内部与产品端投入运行,工厂核心场景平均提效超过30%,排产响应速度提升50%,说明AI正在从概念走向可量化的业务嵌入。
3. 工业技术板块营收183亿元、同比下降13%,主要受部分工业零部件业务周期波动影响,品牌商需注意业务周期变化。
总1:增长市场与机会较明确。
1. 第三季度海外自有品牌OBM营收同比增超20%,家电产品出口覆盖全球超过200个国家及地区,出海从代工规模驱动转向品牌溢价与本地化运营,是值得关注的增长市场。
2. ToB业务中,楼宇科技营收309亿元、同比增长10%,机器人与自动化营收249亿元、同比增长10%,高毛利业务成为持续增长的主要引擎之一。
总2:风险与可学习点并存。
1. 第三季度营收1073.22亿元、同比下降4.12%,经营现金流401.87亿元、同比下降29.58%;工业技术营收183亿元、同比下降13%,受部分工业零部件业务周期波动影响,需注意收入收缩、现金流下降与工业周期风险。
2. 超过2万个智能体投入运行,工厂核心场景平均提效超过30%,排产响应速度提升50%;MevoX服务超过1.5亿用户,说明AI提效与家庭场景运营是可学习点。
3. 2026年已完成回购133亿元,其中118亿元属于注销式回购,累计回购超过520亿元,可观察资本动作对市场信心的影响。
总1:生产与设计需求指向智能化。
1. 工厂侧超过2万个智能体投入运行,以秒级响应替代传统人工小时级任务,核心场景平均提效超过30%,排产响应速度提升50%,指向生产排程、流程响应和数字化提效。
2. 家电行业首个AI智能体MevoX服务超过1.5亿用户,覆盖空气、用水、烹饪等六大系统,给产品设计和智能功能集成提供参考。
总2:商业机会与数字化启示较多。
1. 楼宇科技营收309亿元、同比增长10%,机器人与自动化营收249亿元、同比增长10%;工业技术营收183亿元、同比下降13%,受部分工业零部件业务周期波动影响,工厂可关注ToB设备与自动化需求及周期风险。
2. 美的加入英伟达MGX生态链,自研磁悬浮补冷型CDU落地阿里云CUBE 5.0架构,切入人工智能数据中心AIDC的温控与能源供给环节,提示算力基础设施供应链机会。
3. 第三季度海外OBM营收同比增超20%,家电出口覆盖200多个国家及地区,显示品牌化出海对生产供给提出新要求。
总1:行业趋势与新技术是核心信号。
1. AI智能体规模化落地:超过2万个智能体在美的内部与产品端投入运行,工厂核心场景平均提效超过30%,排产响应速度提升50%;家庭侧MevoX服务超过1.5亿用户,覆盖空气、用水、烹饪等六大系统。
2. 基础设施层新技术:美的加入英伟达MGX生态链,自研磁悬浮补冷型CDU落地阿里云CUBE 5.0架构,切入AIDC的温控与能源供给环节。
总2:客户痛点与解决方案可从中提炼。
1. ToB楼宇科技营收309亿元、同比增长10%,机器人与自动化营收249亿元、同比增长10%,高毛利业务增长;工业技术营收183亿元、同比下降13%,客户需应对工业零部件周期波动。
2. 经营现金流401.87亿元、同比下降29.58%,第三季度营收1073.22亿元、同比下降4.12%,提示在增长同时关注现金流与收入压力。
3. 美的以AI深度赋能实现核心主业降本增效,并用智能体网络嵌入工厂与家庭场景,可作为提效解决方案参考。
总1:平台需求与业务机会值得关注。
1. 美的卡位AI算力基础设施,加入英伟达MGX生态链,自研磁悬浮补冷型CDU落地阿里云CUBE 5.0架构,切入AIDC的温控与能源供给环节,平台可关注算力基础设施供应链需求。
2. ToB楼宇科技营收309亿元、同比增长10%,机器人与自动化营收249亿元、同比增长10%,高毛利业务成为增长引擎;第三季度海外OBM营收同比增超20%,出口覆盖200多个国家及地区,显示品牌化出海和产业服务需求。
总2:运营管理与风向规避有参考点。
1. 超过2万个智能体投入内部与产品端,工厂核心场景平均提效超过30%,排产响应速度提升50%;家庭MevoX服务超过1.5亿用户,平台运营可借鉴智能体网络与用户覆盖。
2. 第三季度营收1073.22亿元、同比下降4.12%,经营现金流401.87亿元、同比下降29.58%,工业技术营收183亿元、同比下降13%,需关注收入收缩、现金流下降和工业零部件周期波动风险。
3. 2026年已完成回购133亿元,其中118亿元属于注销式回购,累计回购超过520亿元,可作为市场信心与资本动作观察点。
总1:产业新动向与商业模式变化明显。
1. 美的第三季度营收1073.22亿元、同比下降4.12%,归母净利润149.47亿元、同比增长25.93%;前三季度营收3673.65亿元、同比增长1.19%,归母净利润413.93亿元、同比增长9.27%,连续第14年实现前三季度归母净利润增长。
2. 高毛利ToB业务中,楼宇科技营收309亿元、同比增长10%,机器人与自动化营收249亿元、同比增长10%;工业技术营收183亿元、同比下降13%。美的估值坐标正从家电周期股向AI+工业科技集团缓慢位移,利润结构被ToB与AI重塑。
总2:新问题与启示集中在AI、出海和现金流。
1. AI转型纵深:超过2万个智能体投入内部与产品端,工厂核心场景平均提效超过30%,排产响应速度提升50%;MevoX服务超过1.5亿用户,覆盖六大系统;美的加入英伟达MGX生态链,自研CDU落地阿里云CUBE 5.0,切入AIDC温控与能源供给。
2. 第三季度海外OBM营收同比增超20%,出口覆盖200多个国家及地区,出海从代工规模驱动转向品牌溢价与本地化运营。
3. 经营现金流401.87亿元、同比下降29.58%;2026年回购133亿元,其中118亿元为注销式回购,累计回购超过520亿元;基本每股收益5.54元、同比上升11.24%,加权平均净资产收益率18.06%、同比提升1.27个百分点,提示增长与现金流、资本回报之间的新问题。
返回默认