广告
加载中

AI眼镜乱战 风口上过着苦日子

钛媒体 2026-10-28 09:35
钛媒体 2026/10/28 09:35

邦小白快读

EN
全文速览

总:AI眼镜是当下风口,但文章核心提醒是热在订单和产能,难在体验、退货和盈利。

1. 市场很热:华强北一多半商户在做AI眼镜,半年销量比去年下半年翻一倍不止;白牌外贸订单可观,有工厂6月订单7万副。

2. 普通人买前要避坑:新品平均三天一款、品牌近400个,但退货率今年仍六七成,线上可超50%;常见问题是佩戴不舒适、续航差、性能妥协、镜架不新颖,体验更像功能机。

总:实操上别被概念和榜单带着走。

1. 购买优先线下深度体验,重点看传统眼镜级舒适度、续航和日常功能,再决定是否花几千元。

2. 看到“第一”战报要留意统计口径,出货量、销售量、销售额和产品定义都可能不同;行业还有付费定制细分第一的现象。

3. 想入局或做副业的人要看到供应链、良率、资金和渠道门槛,白牌成本低但多是一次性交易,品牌代理受高退货和压货影响,赚钱并不容易。

总:品牌营销最显眼的是争第一,但文章认为这更像混沌期虚火,真实份额和体验才是关键。

1. 营销上,618战报机构来源和口径不一,音频、拍摄、带显示眼镜定义未统一,导致冠军很多;还有数据机构兜售定制排名和传播服务。

2. 市场结构上,中国AI眼镜市场前五之外品牌份额高达54%,远高于手机平板约17%,说明白牌和供应链整合占据大量市场,品牌不能只看定制头衔。

总:定价、渠道和研发要算长期账。

1. 定价普遍贴着成本线,显示类AI眼镜毛利约20%多,利润还要让给经销商;一款产品毛利要到六成以上才可能收回研发和产业投入。

2. 渠道靠线下体验店和代理铺货,但代理算上投流、赠品和退货成本也很难赚钱;线上退货率可超50%,品牌还可能出现压货不换新矛盾。

3. 研发存在性能、重量、续航不可能三角,重量每减1g要花一两千万元,优化以0.1g为单位;用户要的是传统眼镜舒适度加手机80%体验,目前顶多算功能机。品牌应少讲下一代入口,多解决佩戴、续航、交付和复购。

总:AI眼镜给卖家带来外贸、白牌和B端机会,但高退货、压货和盈利难是明确风险。

1. 增长市场:华强北一多半商户在做AI眼镜,半年销量比去年下半年翻一倍不止;有商家收到外商200个试单,白牌工厂6月外贸订单达7万副,出口欧美、东南亚和中东。

2. 政策与平台:国家补贴和电商让利添火,618京东平台销量同比增长超3倍。

总:机会与做法要分清。

1. 机会在外贸白牌、低成本一次性交易、B端文旅和工业项目,以及给品牌做代理和供应链合作;但代理大品牌算上投流、赠品、退货后投入产出比低,白牌则靠成本低有钱赚。

2. 风险提示:AI眼镜退货率仍六七成,线上可超50%;品牌端多数卖一台亏一台,部分公司收缩或砍掉新品线,上市也被视为一两年窗口。

3. 可学习点:华强北商家不迷信下一代入口,只看品类每日出货;入局者要关注良率、交付、压货政策和现金流,合作时优先能证明销量与长期订单的对象,避免被风口库存拖住。

总:工厂端已经从耳机等消费电子全面转向AI眼镜,订单和产线先热起来。

1. 生产场景:东莞长安镇有工厂4条产线同时运转,几十个工人每小时组装约220台,实验室做镜腿弯折和高低温测试;白牌AI眼镜6月有7万副外贸订单。

2. 商业机会:成熟TWS、手机供应链向AI眼镜迁移,蓝思、歌尔、瑞声等加码,移远、龙旗等建专用产线,传统眼镜厂寻找增长;光机价格从三四百元降到200元左右,甚至出现99元抢客户。

总:生产设计需求和数字化启示集中在质量、交付与长期订单。

1. 生产痛点:早期良品率只有个位数,工人分工不合理、效率低,甚至把镜腿镜片装反;软件跑起来可能卡住,算法、驱动、散热排查要几个月。

2. 商业门槛:锁定产能要一次性投入数亿,工厂同步投入几亿甚至十几亿,没有长期订单支撑风险很大;品牌要用产品和市场数据证明销量。

3. 启示:工厂应建设专用产线、强化测试和良率管理,用自动化与分工优化提升效率,并与品牌绑定长期订单;同时关注光学模组、SMT贴片、整机组装等环节的迁移机会,外贸和电商放量也要求提升柔性生产和交付质量。

总:行业进入放量期,但服务商面对的是交付、兼容、退货和盈利等一连串痛点。

1. 趋势:2026年上半年全球AI眼镜出货420万台,同比增长127%,中国52万台;平均每三天一款新品,中国品牌近400个;上半年产业链融资并购战略投资至少64起,披露金额约90亿元,70%集中在上游光学和微显示。

2. 技术整合:一款AI眼镜要整合光学方案、显示模组、芯片平台、AI算法、语音交互、系统、内容和应用,再到SMT贴片和整机生产。

总:解决方案要围绕客户最急的问题落地。

1. 客户痛点是良品率低、底层兼容反复、软件卡顿后算法驱动散热难排查、交付延期和资金链断裂;终端还有六七成退货率、卖一台亏一台、毛利被渠道分走。

2. 可提供的方案包括OEM/ODM专用产线和连轴排障、检测测试与良率提升、供应链资源对接、线下体验和售后降低退货、为品牌搭建IR和PR班子;开发者服务可对接开发大赛和B端文旅工业项目。

3. 服务商机会在于帮客户把交付质量、成本控制和真实销量证明做扎实,而不是只讲下一代入口。

总:平台既是AI眼镜放量的推手,也是虚火和退货矛盾的放大器。

1. 平台做法:国家补贴和电商让利带动消费,618京东平台AI眼镜销量同比增长超3倍;平台战报成为品牌争第一的重要战场,但机构来源和统计口径不一,出货量、销售量、销售额及产品定义不同,冠军很多。

2. 平台需求与问题:行业定义未统一,出现付费定制细分第一和配套传播服务;中国AI眼镜市场前五之外份额达54%,白牌多,平台招商既要看热度也要看交付和复购。

总:运营管理和风向规避要提前做。

1. 高退货率是核心运营问题,行业今年仍六七成,线上可超50%;平台需推动线下深度体验、明确退换规则、减少压货不换新带来的商家矛盾。

2. 招商上可关注外贸白牌、品牌新品和供应链企业,但要核验良率、产能和长期订单能力;品牌端多数未盈利、卖一台亏一台,平台应避免只靠补贴和战报冲量。

3. 风向规避:争第一的灰色报告、定义混乱和虚高数据可能引发信任风险;平台宜统一口径、加强审核,并把体验、退货率和真实销量作为运营指标。

总:AI眼镜是物理AI落地硬件的早期样本,放量快,但产业仍处混沌期。

1. 新动向:2026年上半年全球出货420万台,同比增长127%,中国52万台;平均每三天一款新品,中国品牌近400个;供应链从TWS、手机快速迁移,光机降价,OEM/ODM建专用产线,上半年产业链融资并购战略投资至少64起、约90亿元,70%在上游。

2. 新问题:产品定义不统一,榜单可付费定制;前五之外份额54%,白牌占市场大量;退货率六七成,卖一台亏一台,存在性能重量续航不可能三角,资本耐心下降,上市和退出案例增多。

总:商业模式和政策启示值得继续观察。

1. 商业模式仍是硬件思维,销量是融资筹码,出现用股权换供应链资源和产能优先级,渠道靠线下体验和代理,开发者靠开发大赛与B端项目维持。

2. 启示:行业需要统一标准、真实数据和可验证销量,先解决体验、良率、退货与盈利;政策补贴和电商让利能促消费,但要防止虚火和灰色排名;这是十年起步的赛道,需避免重走VR头显和智能音箱风口后收缩的老路。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overall: AI glasses are a current hotspot, but the article's core warning is that the heat is in orders and capacity, while the difficulty lies in experience, returns, and profitability.

1. The market is hot: more than half of merchants in Huaqiangbei are doing AI glasses, and half-year sales have more than doubled versus the second half of last year; white-label export orders are substantial, with one factory receiving 70,000 units in June.

2. Ordinary buyers should avoid pitfalls before purchasing: new products launch every three days on average, with nearly 400 brands, but return rates remain 60-70% this year and can exceed 50% online; common problems include discomfort, poor battery life, compromised performance, and unoriginal frames, making the experience more like a feature phone.

Overall: In practice, do not be led by concepts and rankings.

1. Prioritize offline in-depth trials before buying, focusing on traditional-eyewear-level comfort, battery life, and everyday functions before deciding whether to spend thousands of yuan.

2. When seeing No. 1 claims, pay attention to the statistical scope; shipments, sales volume, sales value, and product definitions may all differ, and the industry even has paid rankings for narrowly defined categories.

3. Those seeking to enter or build a side business must recognize barriers in supply chain, yield, capital, and channels; white-label products have low costs but are mostly one-off transactions, while brand distribution is hurt by high returns and inventory pressure, so making money is not easy.

Overall: The most visible part of brand marketing is the fight for No. 1, but the article argues this is more like inflated heat during a chaotic period; real share and experience are what matter.

1. In marketing, the sources and scopes of 618 sales reports vary, and definitions of audio, camera, and display glasses are not unified, leading to many champions; some data firms even sell customized rankings and communications services.

2. In market structure, brands outside the top five in China's AI glasses market hold as much as 54% share, far above about 17% for phones and tablets, showing that white-label products and supply chain integration account for a large part of the market; brands cannot rely only on customized titles.

Overall: Pricing, channels, and R&D must be calculated on a long-term basis.

1. Pricing is generally close to the cost line; display AI glasses have gross margins of about 20%+, and profits must also be shared with distributors; a product may need gross margins above 60% to recover R&D and industry investment.

2. Channels rely on offline experience stores and distributor coverage, but distributors struggle to make money after accounting for traffic acquisition, gifts, and return costs; online return rates can exceed 50%, and brands may face conflicts over inventory pressure and refusal to exchange old stock for new models.

3. R&D faces an impossible triangle of performance, weight, and battery life; reducing weight by 1g can cost RMB 10-20 million, with optimization measured in 0.1g increments; users want traditional eyewear comfort plus 80% of smartphone experience, but current products are at best feature phones. Brands should talk less about the next-generation entry point and solve wearing comfort, battery life, delivery, and repeat purchases.

Overall: AI glasses bring sellers opportunities in exports, white-label products, and B2B, but high returns, inventory pressure, and difficulty in achieving profitability are clear risks.

1. Growth market: more than half of Huaqiangbei merchants are doing AI glasses, and half-year sales have more than doubled versus the second half of last year; one merchant received a 200-unit trial order from a foreign buyer, and a white-label factory reached 70,000 export orders in June, shipping to Europe, the US, Southeast Asia, and the Middle East.

2. Policy and platforms: national subsidies and e-commerce concessions add fuel; on JD.com during 618, AI glasses sales rose more than 3x year on year.

Overall: Opportunities and approaches must be distinguished.

1. Opportunities lie in export white-label products, low-cost one-off transactions, B2B cultural tourism and industrial projects, and acting as brand distributors and supply chain partners; but distributing major brands has a low input-output ratio after traffic acquisition, gifts, and returns, while white-label products can make money through low costs.

2. Risk warning: AI glasses return rates remain 60-70% and can exceed 50% online; most brand-side sellers lose money on every unit, some companies are shrinking or cutting new product lines, and IPOs are seen as a one-to-two-year window.

3. Lessons: Huaqiangbei merchants do not fetishize the next-generation entry point and only look at daily category shipments; entrants should focus on yield, delivery, inventory pressure policies, and cash flow, prioritize partners that can prove sales and long-term orders, and avoid being stuck with hotspot inventory.

Overall: On the factory side, production has fully shifted from earphones and other consumer electronics to AI glasses, with orders and production lines heating up first.

1. Production scene: in Chang'an town, Dongguan, a factory runs four production lines simultaneously; dozens of workers assemble about 220 units per hour, and the lab conducts temple bending and high/low-temperature tests; white-label AI glasses received 70,000 export orders in June.

2. Business opportunities: mature TWS and smartphone supply chains are migrating to AI glasses; Lens Technology, Goertek, and AAC Technologies are increasing investment; Quectel, Longcheer, and others are building dedicated production lines; traditional eyewear manufacturers are seeking growth; optical engine prices have fallen from RMB 300-400 to around RMB 200, with even RMB 99 offers to win customers.

Overall: Production and design needs and digitalization lessons center on quality, delivery, and long-term orders.

1. Production pain points: early yield rates were only in the single digits; worker division of labor was unreasonable and efficiency low, with temples and lenses even installed backwards; software could lag, and algorithm, driver, and thermal troubleshooting took months.

2. Business barriers: locking in capacity requires one-time investment of hundreds of millions of yuan, and factories invest hundreds of millions or even over a billion yuan alongside it, a high risk without long-term order support; brands must prove sales with product and market data.

3. Implications: factories should build dedicated production lines, strengthen testing and yield management, use automation and labor division to improve efficiency, and bind with brands through long-term orders; they should also watch migration opportunities in optical modules, SMT, and final assembly, while export and e-commerce volume growth requires more flexible production and delivery quality.

Overall: The industry has entered a volume-growth phase, but service providers face a chain of pain points in delivery, compatibility, returns, and profitability.

1. Trends: in the first half of 2026, global AI glasses shipments reached 4.2 million units, up 127% year on year, with China at 520,000 units; a new product launches every three days on average, with nearly 400 Chinese brands; in the first half, there were at least 64 financing, M&A, and strategic investment deals in the supply chain, disclosing about RMB 9 billion, with 70% concentrated in upstream optics and microdisplays.

2. Technology integration: an AI glasses product must integrate optical solutions, display modules, chip platforms, AI algorithms, voice interaction, systems, content, and applications, then move to SMT and final assembly.

Overall: Solutions should land on clients' most urgent problems.

1. Customer pain points include low yield, repeated compatibility issues at the underlying layer, difficulty troubleshooting algorithm, driver, and thermal problems after software lag, delivery delays, and cash flow breaks; at the device end there are still 60-70% return rates, loss on every unit sold, and gross margins diverted by channels.

2. Offerable solutions include OEM/ODM dedicated lines and continuous troubleshooting, testing and yield improvement, supply chain resource matching, offline experience and after-sales service to reduce returns, and building IR and PR teams for brands; developer services can connect to development competitions and B2B cultural tourism and industrial projects.

3. Service providers' opportunity is to help clients solidify delivery quality, cost control, and proof of real sales, rather than only talking about the next-generation entry point.

Overall: Platforms are both a driver of AI glasses volume growth and an amplifier of inflated heat and return-related conflicts.

1. Platform practices: national subsidies and e-commerce concessions boost consumption; on JD.com during 618, AI glasses sales rose more than 3x year on year; platform sales reports have become an important battlefield for brands fighting for No. 1, but institutional sources and statistical scopes differ, and shipments, sales volume, sales value, and product definitions vary, creating many champions.

2. Platform needs and problems: industry definitions are not unified, and paid customized niche No. 1 rankings and related communications services have appeared; brands outside the top five in China's AI glasses market hold 54% share, with many white-label players, so platform merchant recruitment must look at both heat and delivery and repeat purchases.

Overall: Operational management and trend risk avoidance should be done in advance.

1. High return rates are a core operational issue; the industry still sees 60-70% this year, and online can exceed 50%; platforms need to promote in-depth offline trials, clarify return and exchange rules, and reduce merchant conflicts caused by inventory pressure and refusal to exchange old stock for new models.

2. In merchant recruitment, platforms can focus on export white-label players, brand new products, and supply chain companies, but must verify yield, capacity, and long-term order capability; most brand-side players are unprofitable and lose money on every unit, so platforms should avoid chasing volume only through subsidies and sales reports.

3. Trend risk avoidance: gray-area reports fighting for No. 1, confused definitions, and inflated data may trigger trust risks; platforms should unify standards, strengthen review, and use experience, return rates, and real sales as operating metrics.

Overall: AI glasses are an early sample of physical AI landing in hardware, with rapid volume growth, but the industry remains in a chaotic period.

1. New developments: in the first half of 2026, global shipments reached 4.2 million units, up 127% year on year, with China at 520,000 units; a new product launches every three days on average, with nearly 400 Chinese brands; the supply chain is migrating rapidly from TWS and smartphones, optical engine prices are falling, OEM/ODM players are building dedicated lines, and in the first half there were at least 64 financing, M&A, and strategic investment deals in the supply chain, about RMB 9 billion, with 70% upstream.

2. New problems: product definitions are not unified, and customized rankings can be purchased; brands outside the top five hold 54% share, and white-label products account for a large part of the market; return rates are 60-70%, sellers lose money on every unit, there is an impossible triangle of performance, weight, and battery life, capital patience is declining, and IPOs and exit cases are increasing.

Overall: Business models and policy implications deserve continued observation.

1. Business models remain hardware-oriented; sales volume is a bargaining chip in financing; equity is used in exchange for supply chain resources and capacity priority; channels rely on offline experience and distributors; developers survive on development competitions and B2B projects.

2. Implications: the industry needs unified standards, real data, and verifiable sales, and must first solve experience, yield, returns, and profitability; policy subsidies and e-commerce concessions can boost consumption, but inflated heat and gray rankings must be prevented; this is a decade-long track, and the industry must avoid repeating the old path of contraction after the VR headset and smart speaker hype cycles.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

工厂爆单、资本撤退、产业失血,一场没有赢家的狂欢。

一年时间,华强北以及周围辐射的代工厂,已经没人不知道AI眼镜了。

深夜一点,东莞长安镇一处厂房仍亮着成片白光。

4条产线同时运转,几十个工人戴着防静电手环,以每小时220台左右的速度,把电池等元器件组装起来。车间角落的一间实验室内,机器在做着镜腿弯折和高低温测试,料盒里一半是镜腿、镜架,另一半还混着没来得及清走的蓝牙耳机主板。

这家靠做耳机起家的工厂,今年开始,已经全面转型。

而在去年,长安镇还是另一番光景。一家又一家的工厂,密集地支撑起了这个中国南方重镇的生产制造行业。大家做的产品各不相同,从整条镇子的主街穿过,你几乎可以看到横跨过去近十年来国内所有的热门消费单品。平衡车、头显、口袋相机、空气炸锅……

但如今,如果问他们要生产什么,答案几乎只剩下了AI眼镜。

一位工厂主欣喜地发现,做白牌AI眼镜,仅今年6月,订单就有7万副。而且这还是外贸带来的单量。过去的几个月里,数以百万计的AI眼镜,被出口到了欧美、东南亚和中东等地。

同样在半夜未入睡的还有60公里外的华强北商家张磊,就在盘完货准备休息时,收到了一个外商的订单邮件,客户白天在档口体验过AI眼镜之后,决定先拿200个回到自己的国家试试水。

今年春节过后,这种零散的订单逐渐多了起来,各种品类的AI眼镜也被张磊放在了档口最显眼的位置。一时间,AI眼镜成了市场中最炙手可热的单品之一。

据张磊估计,华强北大概一多半的商户都在做AI眼镜,这半年时间,整体销量比去年下半年翻了一倍不止。对于他的同行们来说,这就是现在的风口,物理AI的元年,眼镜是第一个爆品。

只是,这样的热闹并不陌生。过去几年,一个个曾经被视为“风口”的消费电子产品,都经历过类似的狂热,比如VR头显。如今,这个熟悉的剧本,似乎又一次出现在AI眼镜身上。

起势

AI眼镜赛道,高涨的热情已经持续一年多的时间,让人恍惚间,好像回到了元宇宙时期。

全行业都在赶产能,好像慢一步就会被风口甩掉。 去年开始,一向慢节奏的AI眼镜行业,开始跑了起来。

首先是投资人开始发觉,电话变得越来越多。FA开始主动找项目,原本还在观望的产业资本也陆续下场。被推荐过来的企业中,很多连产品都还没做出来,甚至连个像样的PPT都没有。

一名投资人杨玺记得,其中有一位创业者,此前在深圳有一条流水线做美容仪,如今也准备转型做AI眼镜,“这完全是不同的两类东西”。他和对方聊了半个多小时,“连第一笔钱都还没进来呢,他已经在想下一轮融资和量产后的销量了”。

而很多原本就身在局中的创业者也第一次感觉熬出了头。在XR行业干了6年研发的张帅发现,身边不少人敢拿着刚出品的Demo就去约投资人,参加各种路演,连基础常识还没搞清楚,就开始讲下一代人机交互入口的故事,“完全就是一群草莽的作风”。

这股风来得太快,以至于不少身处其中的人还没来得及弄清楚,消费者究竟为什么需要一副AI眼镜,资本和供应链已经先替他们回答了这个问题。

不过,草莽玩家们做货的过程一言难尽。张帅所在的品牌原本只为新品准备了2000副货,但预订量超预期10多倍。为了能够按时交货,他和老板天天追着供应链求他们扩产,一家一家敲门找愿意开新产线的代工厂。但和品牌方的狼狈相比,供应链端显然更加理智,“你说的百万量级销量,到底能不能兑现,你必须要想办法给我证明和保障”。

对方的态度并非毫无道理,“要跟供应商锁定产能,就要一次性投入好几个亿,工厂那边也要同步投入几亿甚至是十几亿,一旦没有长期订单支撑,那就完蛋了。但我们又没有这个能力买断产线,只能是一遍又一遍去说服那些老板。”

那是一段痛苦的经历。原本只需要搞定销量,现在不仅要用产品和市场数据去证明自己,还得在酒桌上让客户点头。张帅记得,有一次,他和主管市场的副总裁好不容易约到一家代工厂负责生产的总监出来吃饭,在酒桌上,副总裁上来就把分酒器里的一壶酒干了。最后带来的三瓶茅台,也有一大半都进了他和老板的肚子——把能攀上的关系都攀了一遍,才终于让对方点头,“答应第二天会上去跟老板推推”。

但产线搭好也只是第一步。不少AI眼镜创业者称,起初的良品率低的可怜,很多时候只有个位数。而且工人的分工也不合理,效率不高,更有人还会把镜腿、镜片装反。

为了赶产能,张帅的同事干脆直接住进了工厂。但理念和立场不同,导致他和工人经常争吵,有次他一激动把门踢坏了,最后还是老板上门赔罪。那时候的车间,灯是彻夜亮着,但所有人依旧焦灼——期货、瑕疵、交付慢,成了AI眼镜行业背负的沉重行囊。

移远通信XR产品线总经理马国文有着同样的感受。在他看来,想要做一款AI眼镜,不仅需要做光学方案,显示模组、芯片平台、AI算法、语音交互,系统、内容、应用也要整合,最后到了SMT贴片、整机生产,又要找工厂。

但即使过了工厂这一关,也只是过了及格线,保证交付质量,是此刻最重要的战斗。

几乎每一个零件和环节都有可能出现问题,即使样机最终做出来,软件还有可能掉链子,“软件一跑,卡了,那到底是算法、驱动还是散热的问题?后面又得几个月的排查”,马国文说。

他曾经手过一个案例。一家智能硬件初创公司,产品上市时间已经对外公布,样机却始终做不出来——第一版样机花了8个月,虽然反复调试,但底层兼容问题始终无解。最后倒数60天时找到移远,两边连轴排障,才在发布会前3天完成交付。而这已经是幸运的——更多品牌的资金链,还没撑到最后样机阶段就断了。

但今年,事情开始发生变化。订单越来越多,供应商越来越多,进入的企业也越来越多。曾经只有少数厂商能够供应的核心零部件,也开始出现更多玩家。

张帅记得,早期光机供应商屈指可数,一颗光机的价格可以达到三四百元,而当时AI眼镜基本都是双光机方案,需要配置两颗光机,成本因此更高。随着更多厂商进入,今年部分光机的价格已经降到200元左右,甚至有厂商为了抢客户,一度把价格压到99块钱。

蓝思科技、歌尔、瑞声科技等头部消费电子企业开始加码,移远、龙旗等OEM/ODM厂商纷纷建设专用产线,传统眼镜厂们都在寻找新的增长空间。原本属于TWS、手机和其他消费电子产品的成熟供应链,开始快速向AI眼镜迁移。

Omdia最新数据显示,2026年上半年全球AI眼镜出货量达到420万台,同比增长127%,中国智能眼镜出货量52万台。与此同时,上半年几乎平均每三天就有一款AI眼镜新品发布。这样的上新密度,很难不让人想起十年前国产手机的“机海时代”。据不完全统计,目前中国AI眼镜品牌数量已经接近400个,这之中不乏阿里、华为等大厂。

AI眼镜正式进入放量时代,而要理解这波热潮,得先读懂物理AI的全面爆发。

大模型落地到硬件,是今年以来行业的主要方向。手机、机器人、智能家居,各家都在寻找下一代人机交互的入口,物理AI是其中的一条路径——让AI直接感知现实环境,并对现实中发生的事情做出回应。

在这一轮探索中,眼镜被普遍视为一个合适的载体。原因大概在于,它的摄像头与人眼视角基本一致,麦克风天然靠近嘴边,扬声器则直接对着耳朵。换句话说,人类戴上之后不需要额外操作。相比之下,其他电子设备的使用则麻烦不少,手机需要掏出解锁,耳机只能收音不能拍摄,手表屏幕过小,VR头显则太重,也过于封闭。

也因此,眼镜成为物理AI中最早进入大众消费市场的品类。

定制冠军

所有人都觉得,产能的紧箍咒终于摘掉了,行业爆发的时刻已经到了。

国家补贴政策的出台,以及电商平台的让利,更是添了把火。今年618期间,单单京东平台的销量就同比增长超3倍。

一同燥热的,还有猎头圈。过去,XR领域的人员主要是在圈内流通,现在很多公司开始从大厂挖人,除了高薪之外,还拿出丰厚的期权作为筹码。

刘笑就是被招募的一员,当收到猎头的消息时,他直接愣住了。提供岗位的是一家他没有听过名字的公司。而且他也确实对这个行业不甚熟悉。之所以猎头找到他,是因为招聘单位点名要有华为或者阿里背景的人,而且很急,要不也不会半夜联系自己。

“酬劳确实很吸引人,给的title也很高,直接汇报给CEO,而且他们一直催着回复,甚至是CEO多次想要约着线下见面。”不过,当刘笑看到618前后的各种报告之后,他意识到不对劲,最终放弃了这次总包涨幅40%的机会。

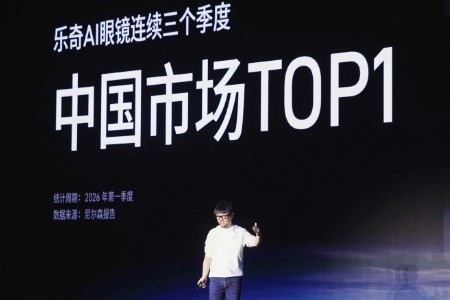
之所以放弃,并不是说AI眼镜的终端数据不好,恰恰相反,市场总量在高速增长。让他开始警惕的,是增长背后越来越奇怪的一件事:几乎所有品牌,都在说自己是第一。“这不是健康的市场爆发,更像是混沌期的虚火。”

回看618期间的战报,大家用的机构来源各不相同,有的是IDC,有的是Counterpoint,还有其它的机构或是电商平台。口径也有所差别,比如出货量、销售量、销售额等。并且,由于现在对AI眼镜的定义并未形成统一的标准,音频眼镜、拍摄眼镜、带显示的眼镜,不同的定语下,冠军也多了起来。

更耐人寻味的是围绕“第一”衍生出的灰色生意。一名创业者称,今年开始,行业里有不少数据机构主动找上门,兜售定制化的排名报告,只要愿意付费,就能量身定制一套统计口径,给品牌安上一个“细分赛道第一”的头衔。

作为某头部XR品牌的前市场负责人,李倩的邮箱里经常收到这样的邮件。几乎毫无例外地,邮件上都标注着明码标价,私人定制。对方的话术并不直接,几乎没人敢明晃晃地把“造一个第一”表明出来,而是换一种更专业的说法——市场洞察、行业研究、权威认证、第三方数据支持。

但聊到最后,核心诉求总能统一:你想不想要一个“第一”?如果答案是肯定的,就可以根据品牌需求重新设计统计范围和口径。

灰色生意做得越来越长尾,有些机构卖的并不只是报告。他们还可以继续提供“第一”的传播服务,比如品牌宣传物料、销售材料。

李倩觉得这样的“第一”毫无价值,所以她从没回复过那些邮件。但很快她就有点摇摆了,因为她看到了一份市场报告,那个"细分第一"的位置,被替换成了她的友商。

不过促使她最终放弃的最核心原因,则是榜单中others(前五名之外的品牌)的占比。

目前,中国AI眼镜市场“others”的份额高达54%。对比之下,手机、平板行业的这一数据则是在17%左右。

一个成熟的大众消费品市场,前五甚至是前三的市场份额应该在六七成之上,才算健康。54%的others,意味着大量的白牌占据了市场。“也就是华强北看到的那些产品。一个靠供应链整合的行业,暂时看不到更高的上限。”刘笑说。

这一点,也经常被XREAL创始人徐驰拿来吐槽竞对:“自信一点讲,今天除了XREAL,其他家都是供应链整合,这不是一件丢人的事。”但同样,XREAL也因为暂时没有AI眼镜产品而被质疑,很多榜单上更是坐不上主桌。

即便如此,“争第一”依然是每家品牌的必修课。因为对仍在烧钱的赛道而言,“第一”的头衔并不是给用户看的。它争夺的已经不只是消费者的注意力,更是资本的信心。

不同于具身智能可以变着花讲不同的故事,AI眼镜的底层逻辑依旧是硬件思维,销量是一切故事的起点。“第一”的背后不仅是品牌层面的竞争,更是对资本的一种示好和证明,每一个数据都是融资桌上的筹码。

算账,全链失血

行业的火热,暂时还没有偃旗息鼓的迹象,但并非所有人都选择继续Buy in,首先就是一级市场的故事不好讲了。

杨玺最近听到同行议论,之前拿着PPT都能约到一波投资人,而现在创业者发过去BP,对方的回复却越来越直接:什么时候能盈利?

如果单从融资金额来看,今年以来,雷鸟、影目、XREAL、Viture、Rokid、逸文以及多家产业链相继在上半年完成了一笔或多轮融资,有的规模甚至超过了10亿元。根据洛图科技(RUNTO)不完全统计:2026上半年,全球智能眼镜产业链融资、并购、战略投资至少有64起,披露的总金额约为90亿元。

但剥开数字外壳,融资结构的变化早已悄悄暴露了行业的尴尬。一笔笔大钱里,70%集中在了上游光学、微显示供应链端,落到终端品牌的资金里,绝大多数也来自产业资本,而非纯财务投资。

用股权换供应链资源与产能优先级,这并不是一件错事,但财务投资的熄火,似乎也在说明一级市场已经逐渐失去耐心。

一位深耕消费电子领域的FA人士透露,2025年是AI硬件的投资狂热期,只要沾着AI的标签就能拿到钱。但今年大家都慢慢回过味来了,AI眼镜很多时候只是套了个AI的壳子,走的仍是硬件的发展体系,“现在就算给你100亿的现金,未来的这一仗也是不够的”。

他认为,“未来行业的注意力一定会转向具身智能、确定性更高的AI光模块以及存储芯片等上游算力产业链。”

这背后是硬件投资的冰冷规律——消费电子的迭代周期长、商业验证慢,远不如算力赛道的爆发性强。在没拿出像样的销量答卷前,资本自然不会持续砸钱。

真格基金投资合伙人徐梧认为,AI眼镜接下来的路,或许没有想象中那么顺。赛道时间长,短期市场空间没想象那么大,言下之意,这是一个十年起步的赛道。

更核心的痛点在于市场的天花板:即便头部品牌年销量冲到几十万台,翻倍增长,但放在成熟消费电子赛道里连零头都算不上。就算是华为和小米这样的号召力,第一个月销量也才几万台,暂时撑不起一级市场期待的高估值与快回报。

更为残酷的现实是,现在多数终端品牌几乎是卖一台亏一台,靠着拉新融资去回血。一方面是前期高额的研发和产业投入,另一方面则是较低的毛利。

张帅透露,AI眼镜存在着性能、重量与续航的不可能三角。拿重量来说,几乎是每减少1g就要花掉一两千万的成本,现在的优化标准都是以0.1g为单位,而且后面的成本会越来越高。

不仅仅是硬件,软件、系统以及AI也要亲自去做。雷鸟创始人李宏伟曾透露,光AI团队的人数就差不多有30人。

“这样算下来,一款AI眼镜的毛利要到六成以上,才有可能收回成本。”这个数据也是硬件行业的底线,但实际情况远没有那么乐观。张帅发现,“大家真的是在贴着成本线定价,观影类的AR眼镜可能还能赚钱,像显示类的AI眼镜,毛利也就20%多,关键这部分利润也都给经销商了。”

眼镜作为一款强线下体验的产品,通过开设体验店以及铺货到更多的代理手中,是行业目前最常见的做法。但即便是手里握着20%的利润空间,大多数代理商也没赚到钱。

不同于张磊做外贸白牌生意,李象(化名)代理的是Rokid、雷鸟这样的大品牌,线上线下同步在卖。虽然一个月好的时候也能卖个两三百台,但算上投流、赠品等费用,最后也很难赚钱。

“我们不卖白牌机,那就是一次性交易,但确实成本低,有钱赚。我这忙前忙后,加上退货的成本,不说是白干,但也差不多,投入产出比太低了。”

通常情况下,传统眼镜电商的退货率是15%~30%,做得好的是可以控制在10%以内。对比之下,AI眼镜的退货率今年依旧是六七成,没有太大改观。

李象所经历的,正是整个AI眼镜的一个缩影,尤其是高退货率,远超手机、智能平板等成熟的3C产品。“线下还好,都是深度体验后下单的,我这线上的退货率能有50%以上,关键有时候品牌那边还压货不给换新,成本只能自己担着。”

高退货率的背后,不只是产品质量或消费者冲动消费的问题,更折射出AI眼镜当下的一个尴尬:行业已经开始用智能手机的方式讲述下一代终端的故事,但体验上远没有出现那个“Aha Moment”。

“相信AI眼镜会是下一个超级终端的人,会尝试多次购买。”一名用户称,基本每次有新款AI眼镜上市他都会买来试用,“赌的就是新一代产品已经解决上一代的问题”。但结果就是带来新的失望。

目前市面上的新产品,症结依旧固定在框架不新颖、长时间佩戴不舒适、续航差、性能妥协——这是多年前就被反复提及的老问题,至今依旧很难通过迭代来解决。

用户愿意花几千元去买单,“但起码得是传统眼镜的佩戴舒适度加上智能手机80%的体验才行,现在顶多是个‘功能机’”。

马国文认为,目前智能眼镜退货率偏高的一个重要原因,是行业存在“拔苗助长”的现象。目前订单尚未出现快速爬坡,智能眼镜仍处在类似智能手机的“诺基亚时代”。

一个典型的现象是,小米在今年5月给车主发了AI眼镜六折购买券,但很多都被车主挂在闲鱼上,以几十元的价格就卖掉了。

给汽车充满一次电的钱,最终就是AI眼镜的价值。一名接近小米的人士告诉我们,小米AI眼镜的项目在内部没达到预期,亏损金额大概在2亿左右,而且目前新品节奏也在放缓。

更底层的矛盾在于,这个行业赚钱的逻辑不是做增量,而是降本。最知名的例子就是XREAL,为了实现正向现金流,过去三年这家公司一直在做的是把销售费用降下来,但这本身就不是朝阳产业该有的样子。

当然,也有在风口赚到钱的,比如开发者。但是,他们赚钱不是靠的用户付费,而是参加一些品牌组织的开发大赛,以及一些B端文旅项目等。

Lisa就是其中的一员。她曾是苹果vision OS的第一批开发者,但前后赔了十几万,做出的软件在推广时遇到了很大阻力,只有部分极客用户感兴趣,后来转向了Rokid等国内AI眼镜软件生态的开发。

“C端肯定是赔钱的,但品牌会介绍一些工业、文旅等B端项目,算是能维持着生存。现在行业这现状只能先等待,最起码你得有100万用户,我们这些生态开发者才能真正跑出来。”

上游的日子也并非高枕无忧。JBD这样的龙头企业,凭借初期大量的订单赚到了不少钱,但亏钱的更多。李熙透露,自己朋友里十个有7个都是亏的,有一个专门开了条新的线去做AI眼镜,但良率低,最后卖了1亿多,算总账还亏了几千万。

现在她只做外贸订单,因为她发现,“中国有一个怪象,那就是创业者无论做什么,都会变得特别卷”。

AI眼镜的今天,让她偶尔会恍惚想起当初智能音箱时代——2017年前后,阿里、小米、百度等厂商先后进入智能音箱市场,依靠补贴把价格压到百元以内,出货量迅速放大,但一直没有形成稳定盈利。风口过去后,大部分品牌退出,只留下少数几家。

上市,续命赛跑

当一级市场的粮草难以为继,奔赴二级市场就成了头部玩家的共同选择。今年4月,XREAL向港交所递交招股书。在此之前,Rokid、雷鸟均被传出要冲刺IPO。

很少有人知道的是,这股上市潮里还藏着一个没成行的计划。当3、4月份行业里各种IPO消息传出来的时候,一家头部品牌也动了心思。一名熟知内幕的行业人士称,品牌方内部也曾讨论过,是否要找媒体放出即将上市的消息,吸引一波热度,最终再出公告进行否认。但这个危险的计划最终被老板叫停。

对方之所以要这么做,大概率是为了暂时缓解资本方的压力。今年春节之后,陆续有投资人承认,对于AI眼镜行业来说,未来的一两年内或许是上市最后的机会了。毕竟AI眼镜还没真正进入大众消费市场,用户规模、商业模式和刚需属性都尚未得到充分验证。一旦行业热度退潮,资本担忧它重蹈元宇宙的覆辙。

但这种“抓住最后窗口”的判断,并非所有行业参与者都认同。关于IPO,徐驰给出的答案更为克制,他并不认为这背后有谁在推动,投资人也不都是短视的,上市是水到渠成的事情。

不过,在部分创业者眼里,上市这阵热潮中,能被看到的更多是仓促。据张帅了解,XREAL递交招股书时,甚至在国内还没有一个专职的IR,而另一家对外放话两年内IPO的公司,很长时间内连一个专职的PR都没有。两家都是奔着二级市场去的公司,目前还没有搭起专职班子——这足以说明很多问题,创始人们未必真的准备好了,只是箭在弦上。

一名创业者最近听说的消息是,一家原本打算28年左右再做上市的公司,现在也提前了,“这里面未必都是创始人的个人决策,大多数情况下,投资方的立场无法忽略”。行业里此前还传过的消息是,Misa(Rokid创始人)被劝着有机会被大厂收购就赶紧接受,变现退出。

在一次社群的讨论中,谈及扎克伯格要“收购”Rokid,Misa曾回复说:“有点后悔,早知道这么难,我就答应了。”

这显然有开玩笑的意味。

但IPO背后,看似是行业突围的光明出路,行业最敏感的一面也同样暴露——多数公司尚未盈利,二级市场的投资者会先于一级市场看到这份答卷。利润和现金流,恰恰是整个AI眼镜行业目前最难回答的两个问题。

压力之下,有的公司已经选择退出。

今年年初,蜂巢科技主动砍掉了AI眼镜新品线,这家公司去年在国内有10%的份额,销量也处于上升期。在创始人夏勇峰看来,眼镜这条路或许会成功,但未必能直接通向下一代AI硬件。

“及时止损,不要在乎沉没成本,他这么做是对的。”在投资人老邵看来,大家明显变得更清醒,本以为行业会达成的共识,现在反倒是变成了分歧,“遮羞布总有被撕开的那一天”。

这种认知或许源于今年年中的一场全员大会。他投过的一位创始人,在那场会议上宣布,公司要进行全面的收缩,“因为全行业的产品都不过关,包括他们自己”。

但行业的曲折注定无法影响到所有人。华强北的档口里,张磊依然每天拆包、发货、处理退货。他不关心“下一代入口”这个判断,只看品类每天的出货情况。

这是华强北商人的生存哲学,也是整个行业的缩影。但可以确定的是,所有的爆发、名次、资本故事,最终都要回到那个最朴素的问题:产业链何时止血,高退货率何时有解。在那之前,所有的“元年”和“爆发”,都缺少依据。

而AI眼镜正在经历的这一切,其实并不陌生。

过去几年,VR头显等一个个曾经被寄予厚望的消费电子品类,都经历过类似的轨迹——当所有人开始讨论下一代入口的时候,市场逐渐回归现实。

AI眼镜,似乎也无法绕开这段让人熟悉的路。当然,它可能真的成为下一代AI硬件的入口,但这中间隔着的,从来都不只是技术。

注:文/钛媒体,文章来源:钛媒体(公众号ID:taimeiti),本文为作者独立观点,不代表亿邦动力立场。

文章来源:钛媒体

广告
微信
朋友圈

FAQ回顾

2026年上半年AI眼镜出货量和市场增长情况如何?

Omdia数据显示,2026年上半年全球AI眼镜出货量达420万台,同比增长127%;中国智能眼镜出货量52万台。同期几乎平均每三天就有一款AI眼镜新品发布,行业进入放量阶段。

AI眼镜为什么被视为物理AI的重要入口?

大模型加速落地硬件,眼镜的摄像头接近人眼视角、麦克风靠近嘴边、扬声器对着耳朵,佩戴后无需额外操作;相比手机需解锁、耳机不能拍摄、手表屏幕小、VR头显重且封闭,眼镜更适合感知现实环境。

中国AI眼镜市场有哪些代表品牌和供应链企业?

中国AI眼镜品牌数量已接近400个,包括阿里、华为,以及XREAL、Rokid、雷鸟、Viture等;供应链端有蓝思科技、歌尔、瑞声科技,移远通信、龙旗等OEM/ODM厂商也在建设专用产线。

AI眼镜行业为何面临高退货率与盈利难题?

AI眼镜退货率仍达六七成,线上可超50%,体验尚未出现“Aha Moment”,存在镜架不新颖、佩戴不适、续航差和性能妥协。终端品牌多卖一台亏一台,显示类AI眼镜毛利约20%多,利润还多让给经销商。

AI眼镜品牌为什么热衷争夺市场“第一”?

对仍在烧钱的AI眼镜赛道而言,“第一”并非只给用户看,更是对资本的示好和证明。销量是硬件融资故事的起点,榜单数据成为融资筹码;行业还出现付费定制统计口径、购买“细分第一”排名的灰色生意。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0