广告
加载中

孙颖莎、张伟丽的成绩更好 为什么“赚不过”郑钦文

钛客观消费 2026-10-16 09:14
钛客观消费 2026/10/16 09:14

邦小白快读

EN
全文速览

总:这篇文章最核心的干货是:运动员的商业价值不是由冠军数量或世界排名决定,而是由成绩之外的五样东西决定。郑钦文就是典型:排名一度跌到第160位,场外收入却超过成绩更好的莱巴金娜、孙颖莎和张伟丽。

1. 先看清收入结构:郑钦文过去12个月收入约2260万美元,其中比赛奖金只有约60万美元,场外代言2200万美元,占比超过97%;李娜收入最高时奖金约占四分之一,郑钦文只有3%。这说明现代体育明星主要是靠身份和商业价值赚钱。

2. 五样东西分别是:市场、项目消费属性、稀缺性、故事、规则。中国14亿人口的大市场让郑钦文能对接高端品牌;网球天然连接中高消费人群和时尚圈;奥运首金是全民看得懂的稀缺突破;她的想赢、敢说和伤后逆转故事可供品牌反复传播;WTA一年17到20站且允许球衣个人赞助,提供高频曝光。

3. 对普通人可落地的启发:先要有一个让品牌愿意下注的入场券,再经营自己所在市场的稀缺性和故事;低谷时不离场的支持者,最后会和冠军一起被看见,比只看眼前结果更有复利。

总:品牌商从这篇文章能看到一套选代言人和做体育营销的方法:成绩只是入场券,真正决定身价的是代言人背后的市场、项目消费属性、稀缺性、故事和项目商业结构。

1. 选择代言人要看目标消费者和品类承载力:郑钦文背后是14亿人口且中产消费强劲的中国市场,网球又连着耐克、威尔胜、迪奥、劳力士、兰蔻等中高端消费链,所以她能跨运动、时尚、美妆、豪车多个品类;孙颖莎代言数量更多,但乒乓球主要对接大众快消品,单价上不去,年收入最多只有郑钦文一半。

2. 营销内容要抓可传播的故事,而不是比赛结果:美网期间郑钦文连续两轮在0比5落后时连赢七局翻盘,赞助商海报写的是胆寒、勇敢、刺破暗夜、一分一分找回熟悉的自己,没有一家写晋级八强,说明品牌卖的是人格和逆袭过程。

3. 低谷期押注反而能获得爆发:2025年手术休战期间,霸王茶姬把郑钦文升级为全球首位品牌代言人,上汽奥迪推出联名定制车型;夺冠次日霸王茶姬买一送一爆单,上汽奥迪限时有奖试驾,未离场的品牌和冠军一起被看见。

4. 要注意项目曝光规则:网球允许球衣个人赞助,郑钦文一件球衣同时印耐克和支付宝;UFC选手只能穿联盟统一装备,个人赞助商无法上身,品牌在格斗项目上的投入需要更多靠场外内容。

总:卖家可以从郑钦文案例中找到体育明星带货和节点营销的启示,核心不是跟风成绩,而是围绕人的故事和低谷反弹做商品活动。

1. 增长机会在大市场和中高端消费:郑钦文背后是中国市场,网球关联时尚、美妆、汽车、消费品牌,卖家中高端产品可借体育明星IP做联名和圈层渗透;孙颖莎虽全球认知度高,但乒乓球品类单价受限,更适合走量和大众快消。

2. 可复制的事件营销:郑钦文中网夺冠次日,霸王茶姬推出全场饮品买一送一,多家门店爆单冲上微博热搜;上汽奥迪同步推出限时有奖试驾。这说明围绕赛事节点、限时优惠和社交热搜,能把体育热度快速转化为销量。

3. 与品牌合作要抓低谷期:郑钦文曾排名跌到160位、数月没有新增赞助,但霸王茶姬在她手术休战期升级代言,上汽奥迪推联名车,之后夺冠带来更大曝光。卖家若提前绑定有潜力的运动员或品牌,可用较低成本获得后续爆发。

4. 风险提示:成绩波动会直接影响商业活动,郑钦文签下土耳其航空后几个月没有再添新赞助,部分品牌活动减少;押注单一运动员有不确定性,应通过多项目、多产品组合分散。

5. 可学习点:赞助商海报不写晋级八强,而写胆寒、勇敢、刺破暗夜,卖货文案也应强调故事和情绪,少说功能结果。

总:工厂能从中得到的干货是:体育明星的商业价值会直接转化为不同品类的产品需求和订单,产品设计和生产要符合运动员IP背后的消费场景。

1. 高附加值产品线来自高端运动项目:网球消费链条覆盖球拍、服装、球场、培训,再延伸到时尚圈,郑钦文能签约耐克、威尔胜、迪奥、劳力士、兰蔻,说明围绕网球明星可以开发运动装备、高端服装、配饰等产品,工厂可关注这些品类的代工和联名订单。

2. 大众项目的产品以量取胜:国内运动员代言统计显示,无论男女,代言最多的品类都是食品,占比超过两成;乒乓球等大众项目对接的是快消品,产品单价低但订单规模大,工厂更适合做标准化、低成本、快周转的供应链。

3. 限时营销需要快速生产能力:霸王茶姬夺冠次日买一送一爆单、上汽奥迪推出限时有奖试驾,说明赛事节点会带来瞬时需求,工厂需要具备小批量定制、快速补货和灵活排产的能力,才能接住这种短周期爆发。

4. 项目商业结构决定B端供应链机会:UFC从锐步到Venum统一提供选手装备,个人赞助不能上身,冠军档每场固定装备费4.2万美元;这类联盟统一装备意味着稳定的集中采购订单,工厂可以做赛事装备的供应商,而不只盯着运动员个人品牌。

总:服务商面对的客户痛点已经很明确:品牌不知道运动员值多少钱、不会把成绩转成故事、在低谷期容易误判。文章提供了可复用的评估框架和内容运营样本。

1. 代言人估值和筛选:传统按排名和冠军数定价会失灵,郑钦文排名跌到第160位时场外收入仍是世界第二莱巴金娜的三倍;服务商可以用市场、项目消费属性、稀缺性、故事、规则五维模型帮客户评估运动员的商业天花板,并计算实际年收入与合同总估值的口径差。

2. 内容制作策略:同一场比赛,赞助商不写晋级八强,而写胆寒、勇敢、刺破暗夜、一分一分,说明专业服务商要能提炼伤愈复出、落后追分、人格标签等可反复使用的叙事,做成海报、短片和社媒文案。

3. 低谷期解决方案:郑钦文签完土耳其航空后数月无新增赞助、品牌活动减少,品牌需要面对成绩波动的预案;服务商可以设计复出日历、赛事节点传播计划和老赞助商权益维护方案,帮助品牌熬过低谷并在夺冠后兑现。

4. 新业务方向:张伟丽的商业价值受项目曝光结构压制,转向综艺、纪录片、电影、杂志封面等约十项内容项目;服务商可发展运动员IP的内容中介、跨媒介合作和版权运营,为不具备高频赛场曝光的项目另找商业出口。

总:平台商能读到的主要是运动员IP带来的内容流量和交易机会,以及绑定单一IP的风险。关键在于把赛场故事、社交热度和消费动作串起来。

1. 平台承接高频曝光:网球选手一年打17到20站,比赛时长可观,且球衣可展示个人赞助商,品牌需要持续内容露出;平台可围绕赛事直播、赛后短视频、热搜话题和二创内容做广告库存和招商方案。

2. 多平台内容分发是趋势:张伟丽2025到2026年在微博、小红书、抖音上约有十项综艺、纪录片、电影、杂志封面类内容项目,明显多于消费品牌;平台可以为运动员开设内容专区,或与经纪公司合作提供跨平台发行服务。

3. 赛事节点转化设计:霸王茶姬在郑钦文夺冠次日推出买一送一,门店爆单冲上微博热搜;上汽奥迪同步做限时有奖试驾。这显示平台可以在夺冠、晋级等节点提供活动模板、本地生活入口和电商链路,让品牌在流量高峰直接成交。

4. 风险规避:运动员状态会起伏,郑钦文曾排名第160位、几个月没有新赞助;平台若把流量和招商过度押在单个运动员上,成绩低谷会造成衰减,应同时签约或推荐多个项目、多个运动员,用组合覆盖对冲风险。

总:这篇文章提供了一个典型的体育商业研究案例:运动员收入与竞技成绩明显错位,商业价值由市场、项目、稀缺性、故事和项目商业结构共同决定,而不是冠军数量。

1. 产业新动向:女子网球正在出现身份撑着商业的模式,郑钦文过去12个月收入2260万美元,场外收入占97%,比赛奖金只有3%;对比李娜2014年奖金占约四分之一,说明体育商业化的重心已从成绩变现转向身份、故事和跨品类品牌合作。

2. 结构性问题:同为世界顶尖选手,莱巴金娜因哈萨克斯坦市场仅约两千万人口,场外收入只有郑钦文三分之一;张伟丽占了中国市场、稀缺突破和故事,却被UFC统一装备、低频比赛和缺少青训下注机制压制。这显示运动员商业化不仅是个人能力问题,更是项目商业结构和联盟规则的分配问题。

3. 政策与治理启示:网球允许个人赞助商在球衣露出,UFC由联盟统一装备并按场次发放冠军档每场4.2万美元装备费,不同规则导致个人商业开发空间差异巨大;研究者和政策制定者可关注运动员肖像权、装备权归属、联盟分成和冷门项目商业补偿机制。

4. 商业模式比较:网球有成熟青少年体系,品牌可早早下注,郑钦文11岁被IMG签下、13岁耐克赞助;格斗没有这种体系,安德玛2018年注意到张伟丽却等到2020年才签约,明星只能转向综艺、纪录片、电影等娱乐IP变现。这种路径差异可作为运动员经纪和赛事商业化研究的样本。

返回默认
声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overall: The core takeaway of this article is that an athlete's commercial value is not determined by the number of championships or world ranking, but by five factors beyond performance. Zheng Qinwen is a prime example: her ranking once fell to No. 160, yet her off-field income surpassed that of higher-ranked Rybakina, Sun Yingsha, and Zhang Weili.

1. Look at the revenue structure first: Zheng Qinwen earned approximately $22.6 million over the past 12 months, of which prize money accounted for only about $600,000, while endorsement income was $22 million—over 97% of the total. At Li Na's peak, prize money was roughly one-quarter of her income; for Zheng, it is only 3%. This shows that modern sports stars mainly monetize their identity and commercial value rather than results.

2. The five factors are: market, consumption attributes of the sport, scarcity, story, and rules. China's market of 1.4 billion people allows Zheng to connect with premium brands; tennis naturally links to middle- and high-income consumers and the fashion world; the Olympic gold is a scarce breakthrough comprehensible to the general public; her story of wanting to win, speaking out, and comeback after injury can be repeatedly used by brands; and the WTA calendar of 17–20 tournaments per year, along with allowing personal sponsors on jerseys, provides high-frequency exposure.

3. Actionable insights for ordinary people: first secure an entry ticket that makes brands willing to bet on you, then cultivate the scarcity and story in your own market. Supporters who stay during your troughs will eventually be seen together with the champion—compounding returns matter more than short-term results.

Overall: Brands can extract from this article a framework for selecting endorsers and running sports marketing: results are only the entry ticket; what truly determines an athlete's value are the market, consumption attributes, scarcity, story, and commercial structure behind them.

1. When choosing an endorser, look at target consumers and category capacity: Zheng Qinwen represents a Chinese market of 1.4 billion people with strong middle-class consumption; tennis connects to a mid-to-high-end consumption chain spanning Nike, Wilson, Dior, Rolex, Lancôme, and more, allowing her to cross sports, fashion, beauty, and luxury cars. Sun Yingsha has more endorsement deals, but table tennis mainly targets mass-market FMCG, limiting unit prices, so her annual income is at most half of Zheng's.

2. Marketing content should focus on communicable stories rather than match results. During the US Open, Zheng came back from 0–5 down in two consecutive rounds by winning seven straight games. Sponsor posters said "fearless," "brave," "piercing the dark night," "finding the familiar self point by point"—none mentioned reaching the quarterfinals. This shows brands were selling personality and the process of comeback, not results.

3. Betting during a trough can pay off explosively. During her surgery hiatus in 2025, Chagee upgraded Zheng to its first global brand ambassador, and SAIC Audi launched a co-branded custom car. The day after her title win, Chagee's buy-one-get-one-free offer drove a surge of orders, while SAIC Audi ran a limited-time test-drive with prizes. Brands that stayed visible were seen together with the champion.

4. Beware of exposure rules: tennis allows personal sponsors on jerseys—Zheng's jersey carries both Nike and Alipay. UFC fighters must wear league-standard uniforms, so individual sponsors cannot appear on them; brand investment in fighting sports must rely more on off-field content.

Overall: Sellers can draw lessons from Zheng Qinwen's case on leveraging sports stars for product promotion and moment marketing. The core isn't following results, but building product campaigns around personal stories and comeback narratives.

1. Growth opportunities lie in big markets and mid-to-high-end consumption: Zheng represents the Chinese market, and tennis is associated with fashion, beauty, automotive, and consumer brands. Sellers of mid-to-high-end products can use sports IP for co-branding and niche penetrations. Sun Yingsha, despite higher global recognition, faces unit-price constraints in table tennis categories, making her more suitable for volume and mass-market FMCG.

2. Replicable event marketing: The day after Zheng won the China Open, Chagee launched a buy-one-get-one-free offer on all drinks, causing many stores to hit record orders and trending on Weibo. SAIC Audi simultaneously ran a limited-time test-drive with prizes. This shows that tying to tournament milestones, limited-time offers, and social trending can quickly convert sports buzz into sales.

3. Partner with brands during troughs: Zheng's ranking once dropped to 160th, and she gained no new sponsors for months. But Chagee upgraded her endorsement during her surgery hiatus, and SAIC Audi launched a co-branded car, which later amplified exposure after her title win. Sellers who lock in promising athletes or brands early can gain subsequent spikes at lower cost.

4. Risk warning: Performance fluctuations directly affect commercial activities. After signing with Turkish Airlines, Zheng added no new sponsors for several months, and some brand activities were reduced. Betting on a single athlete carries uncertainty; diversification across multiple sports and product portfolios is advisable.

5. Learning point: Sponsor posters did not mention reaching the quarterfinals but said "fearless," "brave," "piercing the dark night." Product copy should likewise emphasize story and emotion over functional results.

Overall: The key takeaway for factories is that athletes' commercial value directly translates into product demand and orders across categories; product design and production must align with the consumption scenarios behind the athlete IP.

1. High-value product lines come from premium sports: Tennis consumption spans rackets, apparel, courts, training, and extends into fashion. Zheng Qinwen's deals with Nike, Wilson, Dior, Rolex, and Lancôme show that sports equipment, premium apparel, and accessories can be developed around tennis stars. Factories should watch for OEM and co-branding orders in these categories.

2. Products for mass-market sports win on volume: Domestic athlete endorsement statistics show that food is the most common category for both male and female athletes, accounting for more than 20% of deals. Mass sports like table tennis align with FMCG—low unit price but large order volumes—making factories better suited to standardized, low-cost, fast-turnaround supply chains.

3. Time-bound marketing requires fast production capabilities: Chagee's buy-one-get-one-free offer the day after Zheng's championship caused a surge of orders, and SAIC Audi ran a limited-time test-drive with prizes. Tournament moments create instant demand; factories need small-batch customization, rapid replenishment, and flexible scheduling to capture such short-cycle spikes.

4. The commercial structure of a sport defines B2B supply-chain opportunities: UFC provides standardized uniforms—from Reebok to Venum—and personal sponsors cannot appear on them; top-tier champions receive a fixed $42,000 equipment fee per fight. Such league-standard equipment means stable, centralized purchase orders, allowing factories to serve as event-equipment suppliers rather than focusing solely on athlete personal brands.

Overall: Service providers face well-defined client pain points: brands don't know what an athlete is worth, don't know how to turn results into stories, and often misjudge downturns. This article provides a reusable evaluation framework and operational content samples.

1. Endorser valuation and selection: Traditional pricing based on rankings and championship counts fails. When Zheng's ranking fell to No. 160, her off-field income was still three times that of world No. 2 Rybakina. Service providers can use the five-dimension model—market, sport consumption attributes, scarcity, story, and rules—to help clients assess an athlete's commercial ceiling and reconcile the gap between actual annual income and total contract value.

2. Content production strategy: For the same match, sponsors wrote "fearless," "brave," "piercing the dark night," "point by point"—not "reached the quarterfinals." Professional service providers must extract repeatable narratives such as comeback from injury, chasing points after falling behind, and personality tags, then turn them into posters, short videos, and social media copy.

3. Downturn solutions: After signing with Turkish Airlines, Zheng had no new sponsors for months, and brand activities decreased. Brands need contingency plans for performance volatility. Service providers can design comeback calendars, tournament-node communication plans, and existing-sponsor rights maintenance programs to help brands weather the trough and capture value after a championship win.

4. New business directions: Zhang Weili's commercial value is constrained by the exposure structure of her sport, pushing her into roughly ten content projects including variety shows, documentaries, films, and magazine covers. Service providers can develop athlete IP as content intermediation, cross-media collaboration, and rights management, creating alternative commercial outlets for sports that lack high-frequency arena exposure.

Overall: Platforms can learn primarily about the content traffic and transaction opportunities generated by athlete IP, as well as the risks of betting on a single IP. The key lies in connecting on-court stories, social buzz, and purchasing actions.

1. Platforms can capture high-frequency exposure: tennis players play 17–20 tournaments a year, matches have substantial playing time, and jerseys can display personal sponsors, demanding continuous content visibility. Platforms can build advertising inventory and sponsorship packages around live broadcasts, post-match short videos, trending hashtags, and derivative content.

2. Multi-platform content distribution is a trend: from 2025 to 2026, Zhang Weili has roughly ten content projects on Weibo, Xiaohongshu, and Douyin—variety shows, documentaries, films, magazine covers—significantly more than consumer-brand projects. Platforms can create dedicated content zones for athletes or cooperate with agencies to provide cross-platform distribution services.

3. Tournament-node conversion design: Chagee launched a buy-one-get-one-free offer the day after Zheng's championship, with stores recording explosive sales and trending on Weibo; SAIC Audi simultaneously ran a limited-time test-drive with prizes. This shows platforms can provide activity templates, local-life entry points, and e-commerce links at championship or advancement moments, enabling brands to convert transactions during traffic peaks.

4. Risk mitigation: Athlete form fluctuates. Zheng once ranked 160th and had no new sponsors for months. If platforms over-concentrate traffic and sponsorship on a single athlete, their performance trough will cause degradation. Platforms should sign or recommend multiple sports and athletes, using portfolio coverage to hedge risk.

Overall: This article provides a typical case for sports business research: athletes' income is clearly decoupled from competitive performance; commercial value is determined by market, sport attributes, scarcity, story, and the commercial structure of the sport—not by championship counts.

1. New industry trend: women's tennis is seeing an identity-driven commercial model. Zheng Qinwen earned $22.6 million in the past 12 months, with off-field income accounting for 97% and prize money just 3%. By comparison, Li Na's prize money was about a quarter of her income in 2014, indicating that the center of sports commercialization has shifted from monetizing results to identity, story, and cross-category brand partnerships.

2. Structural issues: Rybakina, also a world-class player, has off-field income only one-third of Zheng's because Kazakhstan's market is only about 20 million people. Zhang Weili possesses the Chinese market, scarcity breakthroughs, and story, yet is constrained by UFC's standardized uniforms, low-frequency matches, and the lack of a youth-training betting mechanism. This shows that athlete commercialization is not merely an individual capability issue but an allocation problem rooted in a sport's commercial structure and league rules.

3. Policy and governance implications: tennis allows personal sponsors on jerseys, while the UFC uses league-standard uniforms and pays champion-tier fighters a fixed $42,000 equipment fee per bout. Different rules create vastly different room for individual commercial development. Researchers and policymakers should pay attention to athlete image rights, equipment rights ownership, league revenue sharing, and commercial compensation mechanisms for niche sports.

4. Business model comparison: tennis has a mature junior system, allowing brands to invest early—Zheng was signed by IMG at 11 and sponsored by Nike at 13. Fighting sports lack such a system: Under Armour noticed Zhang Weili in 2018 but waited until 2020 to sign her, forcing stars to turn to variety shows, documentaries, films, and other entertainment IP for monetization. This path divergence can serve as a sample for athlete management and event commercialization research.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

郑钦文在北京捧起了中网女单冠军奖杯,成为这项赛事举办20届以来第一位本土女单冠军,也是她职业生涯第一个WTA 1000级别冠军。决赛她2比0击败今年的法网冠军米拉·安德烈耶娃。两年前,她在巴黎成为亚洲首位奥运网球单打冠军。

《福布斯》8月底发布的2026网坛收入榜显示,郑钦文过去12个月收入约2260万美元,在全球网球选手中排第七,是前十位里唯一的中国选手。这2260万美元中,比赛奖金只有约60万,其余2200万全部来自赛场之外。她手上的长期代言有14个,迪奥、劳力士、耐克、奥迪、支付宝、霸王茶姬……一位体育营销从业者形容,她身上“从头到脚,能签的基本都签出去了”。

今年的女子网坛,成绩最好的是莱巴金娜:1月拿下澳网冠军,9月在美网八强淘汰郑钦文后一路夺冠,随后登上世界第一。美网那座冠军为她带来550万美元奖金,创下大满贯单站奖金纪录。但在《福布斯》统计的那12个月里,已经握有两座大满贯奖杯的她,场外收入只有约600万美元,不到郑钦文的三分之一。

这不是冠军的商业红利还没兑现,莱巴金娜2022年就拿下温网,2023年跻身前十后长期留在世界前列,此后排名最低也只掉到第13位。她的场外收入却始终在几百万美元的量级,《福布斯》2025年的统计是约400万美元。

一位常年位居世界前列的大满贯冠军,商业价值为什么不敌一个这一年排名一度跌到第160位的对手?

一个常见的说法是“成绩是入场券,身价靠的是成绩之外的东西”。这“成绩之外”具体指什么?

同样是冠军,身价为何天差地别

今年6月,法网和WTA500伦敦站接连一轮游之后,郑钦文的世界排名跌到第160位,创下2022年以来的新低,美网只能从资格赛打起。中网开赛前,这个排名还不足以直接进入正赛,她靠主办方发放的外卡才拿到入场资格。可即便在这样一个赛季,她的场外收入仍是莱巴金娜的三倍多。按《福布斯》的口径,她这12个月的比赛奖金约60万美元,场外收入占比超过97%。

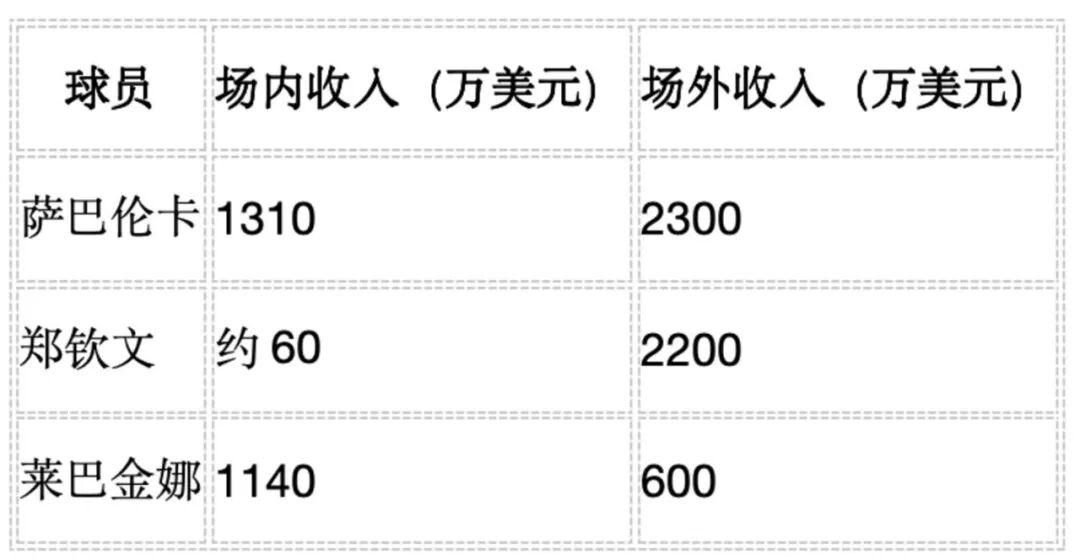
榜单上三位女选手的收入结构是这样的:

图片

这份榜单统计到今年8月,其间世界第一一直是萨巴伦卡,莱巴金娜长期排在第二,直到9月才登顶。萨巴伦卡和莱巴金娜同处一个巡回赛,场内奖金相差不大,场外收入却差了近四倍。郑钦文的场内收入只有约60万美元,场外收入却几乎追平了连续99周排在榜首的萨巴伦卡。

郑钦文的“前辈”李娜是另一种结构。李娜收入最高的2014年,《福布斯》统计她的总收入约2360万美元,其中代言约1800万,比赛奖金仍占约四分之一。郑钦文的奖金只占3%。体坛经济观察把两人概括为:李娜是“成绩托着商业”,郑钦文是“身份撑着商业”。

其他项目的世界冠军,收入是多少

孙颖莎的冠军比郑钦文多。截至2026年8月,她累计占据国际乒联女单世界第一超过200周,创下积分排名时代的最长纪录;2025年一年拿下11个冠军,2026年的WTT美国大满贯又添一座。她的代言也比郑钦文多,公开统计的品牌合作超过二十个。今年9月,她被队友反超,目前排在世界第二。

但在Sportico的2025年全球女运动员收入榜上,前15名的门槛是1010万美元,其中10位是网球运动员,孙颖莎不在其中。同一份榜单里,郑钦文的收入约为2060万美元。按这份榜单的口径,孙颖莎的年收入至多只有郑钦文的一半。孙颖莎不在榜,与国内媒体估算的“个人商业价值超3亿元”并不冲突:后者通常指代言合同的总估值,榜单统计的是年度实际到手收入,两者不是同一个口径。

这组数字反映的是项目能给出的价格带,与运动员本人的分量无关。

孙颖莎的代言数量和国民认知度都在现役女运动员的前列,品牌对她的认可度并不低。

张伟丽是中国乃至亚洲首位UFC世界冠军。UFC选手的薪酬大多不公开,据第三方网站对她8场有薪酬记录比赛的统计,她的比赛收入在数百万美元量级,即便计入估算的PPV分成,也不到1000万美元。

郑钦文仅过去12个月的场外收入就有约2200万美元,超过了张伟丽整个职业生涯有记录的比赛收入。这两个数字的口径不同:前者只含比赛相关收入,后者只含场外收入。张伟丽的成就没有争议,差距同样不在她个人身上。

郑钦文也不是孤例。罗西是UFC首位女子冠军,2015年进入《福布斯》全球女运动员收入榜第八位,是前十名里唯一的格斗运动员。那一年她的总收入650万美元,其中出场费300万、代言350万,不到同榜首莎拉波娃代言收入(约2300万)的六分之一。

李娜、谷爱凌、大坂直美、拉杜卡努,情况类似。她们身价的测算方式,背后是同一套逻辑。

决定身价的五样东西

“成绩之外”包含五样东西:市场、项目、稀缺性、故事、规则。五项里有一项弱,其他几项能带来的收入也会被拖住。

市场,背后站着多少消费者

品牌请代言人,看中的是运动员背后那群消费者。市场越大、消费者对运动员的认同越强,能拉动的销售额越高,品牌愿意出的价钱也就越高。

莱巴金娜的赞助商名单是个例子。除了球拍、服装这些网球标配,她的商业合作有相当一部分来自哈萨克斯坦本土企业:当地的商业银行、矿业公司,以及雷克萨斯的哈萨克斯坦分部。愿意为她出大价钱的,主要是想打哈萨克斯坦市场的品牌,而这个国家只有约两千万人口。

郑钦文背后是一个十四亿人口、且正在为中产消费大方掏钱的市场。她从一开始就能触及更高层级的品牌。

项目的消费属性,这项运动能卖什么

市场决定了总的规模,项目则决定运动员能对上哪一类品牌。受众的消费能力越高、这项运动牵动的消费链条越长,能签下的品类就越多。网球的受众里有大量中高端消费者,这项运动又连着球拍、服装、球场、培训,一直延伸到时尚圈。所以郑钦文能签耐克、威尔胜,也能签迪奥、劳力士、兰蔻,坐进巴黎世家秀场的前排。

乒乓球、游泳更大众化,代言多集中在快消品。一项针对国内运动员代言的统计显示,无论男女,代言最多的品类都是食品,占比超过两成。

孙颖莎的反差也由此而来。她的代言数量不比郑钦文少,收入却只有一半左右。品牌对她的认可并不低,只是乒乓球对接的多是大众消费品,代言单价上不去。这是项目本身的消费属性给她划出的价格带。

稀缺性,是不是“第一次”,大众看不看得懂

大市场和好项目之外,还需要一个全民关注的时刻。历史性的突破会带来大量关注,人数远超这项运动原本的观众。运动员由此从体育明星变成国民符号,品牌想买的就是这个符号。

在中国,奥运金牌的国民符号效应超过大满贯。一个从不看网球的人,未必知道现在的世界第一是谁,但大概率记得那个在巴黎为中国拿下金牌、躺在红土上庆祝的女孩。这种认知度,是任何世界排名都换不来的。

按这个标准看,郑钦文这一类选手的共同点就清楚了:李娜拿下亚洲首个大满贯单打冠军,谷爱凌在冬奥会雪上项目实现突破,大坂直美成为亚洲首位单打世界第一,拉杜卡努是英国44年来首位大满贯女单冠军。她们都在一个大市场里,完成了非传统优势项目的历史性突破。

反过来,跳水、乒乓球的金牌在观众心里多少是“应该的”,运动员知名度再高,稀缺性也会打折。

张伟丽的UFC金腰带同样是历史性突破。在她之前,亚洲选手曾七次冲击UFC金腰带,全部无功而返。2019年,她只用42秒就击败卫冕冠军,成为中国乃至亚洲首位UFC冠军,此后又在失冠后重夺金腰带,并多次成功卫冕。但这条腰带主要是格斗迷才懂,破圈程度远不如奥运金牌。稀缺之外,还得让圈外的人看得懂。

故事与人格,品牌需要能写成文案的东西

品牌需要能反复传播的内容,成绩本身用不了几次。人格和故事才能写成广告文案,留在消费者心里。

巴黎奥运会前,耐克为郑钦文拍了一支短片,核心意思是“如果甘心当第二,就永远成不了第一”。这句话有效,是因为它和郑钦文敢说、想赢的公众形象对得上。

今年美网期间,几家赞助商的动作更密集。郑钦文连续两轮在0比5落后时连赢七局翻盘,八强之前对大满贯冠军凯斯,第四轮对斯瓦泰克,赞助商的海报随即密集上线:耐克写“胆寒”,上汽奥迪写“勇敢”,支付宝写“刺破暗夜”,霸王茶姬写“一分一分,找回熟悉的自己”。几家品牌都没有去写“晋级八强”这个结果,抓住的是伤愈复出、排名下滑和落后追分的过程。

人们记得纳达尔跑去安慰被球砸到的球童,多半忘了那场比赛的比分。运动员在赛场上留下的人物形象,比胜负更容易被记住。成绩带来的是一次露出,故事能反复使用。

项目的商业结构,曝光归谁、多久一次、谁能提前下注

前四样里,张伟丽至少占了三样:她背后同样是中国市场,是亚洲首位UFC冠军,故事也足够动人,做过幼儿园老师、保安、健身房销售,从北漂打成世界冠军。她和郑钦文的差距,出在项目本身的商业结构上。

差别之一在曝光频次,品牌需要的是高频、长时间的露出。按WTA现行规则,排名靠前的选手每年必须参加四大满贯和全部WTA 1000赛事,还要完成多站WTA 500赛,一年下来通常要打17到20站,每场动辄一两个小时。UFC选手一年只打一到两场,单个比赛日的出场时间通常不超过半小时,张伟丽的成名战全程只有42秒。粗略估算,两者能给品牌提供的可见时长相差几十倍。

比赛中的露出是品牌最想要的,网球允许选手在球衣上展示个人赞助商,郑钦文的球衣上同时印着耐克和支付宝,此前享受过这种待遇的有李娜和大坂直美。UFC则不同:2015年锐步的独家装备协议生效后,选手在八角笼里只能穿联盟统一的装备,个人赞助商无法上身,这套规则如今由Venum延续。

锐步协议生效后,前重量级冠军桑托斯丢掉了包括耐克在内的多份代言;次中量级选手达伦·蒂尔说,他因为Venum的装备协议拒绝了几笔大额短裤赞助,否则仅这一项就能多赚三四十万美元。作为补偿,UFC按选手的参赛场数和冠军身份分档发放固定的装备费,冠军档每场4.2万美元,张伟丽2025年的那场卫冕战就按这个数结算。郑钦文每打一场球都在为自己的赞助商做广告,张伟丽在场上的商业曝光却归了联盟。

还有一层是下注的时机,网球有成熟的青少年体系,品牌可以早早押注:郑钦文11岁被IMG签下,这家公司曾签下费德勒、纳达尔和李娜;13岁时,耐克成了她的赞助商。格斗没有这样的体系,品牌只能等结果。安德玛2018年就注意到了张伟丽,一直等到2020年她卫冕成功才正式签约。

这三重限制叠加,格斗明星很难靠代言充分兑现场上的商业价值,于是转向另一条路:把自己变成娱乐IP。罗西是最典型的例子。她的代言收入不到莎拉波娃的六分之一,但在《福布斯》统计的那一年里,她出演了三部好莱坞电影,出版了畅销自传。榜单发布前不久,由她领衔的UFC 190成为UFC当年最畅销的付费赛事之一。退役后,她又成了WWE的顶级女星。

张伟丽也在走类似的路,2025到2026年间,她在微博、小红书、抖音上的露出里,综艺、纪录片、电影、杂志封面这类内容项目约有十项,明显多于消费品牌。

代言能走多远,由项目的商业结构决定。莱巴金娜缺的是市场,张伟丽卡在项目的商业结构。郑钦文则是五样都占住的那一个。

成绩是前提,低谷期看品牌怎么选

说身价靠“成绩之外”,并不等于说成绩不重要。

郑钦文经历的低谷,代价同样真实。今年2月签下土耳其航空之后,她有几个月没有再添新赞助商,部分合作品牌的活动也明显减少。把局面拉回来的,还是成绩。

拉杜卡努是另一个参照。没有那座美网冠军,她身上其他条件再好也无从启动。

更准确的说法是,先要有成绩,品牌才愿意下注;能下多少,看的是成绩之外的东西。

2025年手术休战期间,霸王茶姬把郑钦文升级为品牌史上第一位全球品牌代言人;上汽奥迪在她宣布休战后不久推出联名定制车型。格斗项目里,安德玛陪张伟丽走过两次低谷,从2020年合作至今已有六年。这些品牌押的不是某一场胜负,是一个人。

中网上,排名一度跌到第160位的郑钦文凭一张外卡一路夺冠,世界排名回到第23位,重新坐稳中国一姐的位置。夺冠次日,霸王茶姬推出全场饮品买一送一,多家门店爆单冲上微博热搜;上汽奥迪也在同期推出限时有奖试驾。

低谷期没有离场的品牌,最终和冠军一起被看见。

注:文/钛客观消费,文章来源:钛媒体(公众号ID:taimeiti),本文为作者独立观点,不代表亿邦动力立场。

文章来源:钛媒体

广告
微信
朋友圈

FAQ回顾

郑钦文一年收入多少?为什么商业价值这么高?

《福布斯》2026网坛收入榜显示,郑钦文过去12个月收入约2260万美元,其中比赛奖金仅约60万,其余2200万全部来自场外代言,14个长期代言包括迪奥、劳力士、耐克等。她同时占住市场、项目、稀缺性、故事、规则五大要素:14亿人口市场、网球高端消费属性、奥运金牌国民符号效应、敢想敢赢的人格形象,以及WTA高频赛程带来的持续曝光。

为什么网球运动员的商业价值普遍高于乒乓球、格斗等项目?

网球受众消费能力强,牵动从球拍到时尚圈的消费链条,能签下迪奥、劳力士等高端品牌;WTA规则要求排名靠前选手每年打17到20站,品牌曝光频次远高于UFC选手一年一两场;成熟的青少年体系让品牌可提前押注,郑钦文11岁就被IMG签下。相比之下,乒乓球代言多集中在食品等大众快消品,格斗还受联盟统一装备协议限制,个人赞助商无法在八角笼内露出。

孙颖莎代言数量和冠军都比郑钦文多,为什么收入反而不如?

孙颖莎公开统计的品牌合作超过20个、累计世界第一超过200周,但Sportico 2025年全球女运动员收入榜前15名中10位是网球运动员,她不在榜,年收入至多只有郑钦文的一半。乒乓球项目对接的主要是食品等大众快消品,品牌认可度虽高,但项目消费属性决定了代言单价上不去,这是客观存在的价格带差距。

张伟丽作为UFC世界冠军为什么商业收入不高?

张伟丽8场有薪酬记录的比赛收入在数百万美元量级,即便算上PPV分成也不到1000万美元,郑钦文仅12个月场外收入就有约2200万美元。差距主要在项目商业结构:UFC选手一年只打一到两场,可见时长不足网球选手的零头;Venum装备协议使个人赞助商无法在八角笼内曝光;格斗缺乏青少年培养体系,品牌只能等结果,安德玛2018年注意到她、直到2020年卫冕才签约。

运动员的商业价值由哪些因素决定?

文章总结为五样东西:市场(背后消费者的规模和购买力)、项目消费属性(能对接哪类品牌)、稀缺性(历史性突破和全民关注度)、故事与人格(能否写成广告文案)、项目商业结构(曝光频次、赞助权益和押注时机)。郑钦文五样全占,所以场外收入占比超过97%;莱巴金娜受限于哈萨克斯坦两千万人口市场,张伟丽则卡在UFC的商业规则上。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0