




复星医药发布2026年半年度财报,报告期内实现营业收入204.42亿元,同比增长4.75%;归属于上市公司股东的净利润17.21亿元,同比增长1.15%;扣非净利润11.44亿元,同比增长19.09%,扣非增速显著高于营收及归母净利润增速。
| 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | 2025中报 | ||||
| 营业收入 | 204.42亿 | 100.73亿 | 416.62亿 | 293.93亿 | 195.14亿 | |||
| 营业收入同比增长 | 4.75% | 6.93% | 1.45% | -4.91% | -4.63% | |||
| 净利润 | 17.21亿 | 8.71亿 | 33.71亿 | 25.23亿 | 17.02亿 | |||
| 净利润同比增长 | 1.15% | 13.87% | 21.69% | 25.50% | 38.96% | |||
| 扣非净利润 | 11.44亿 | 5.01亿 | 23.40亿 | 15.73亿 | 9.61亿 | |||
| 扣非净利润同比增长 | 19.09% | 21.96% | 1.12% | -14.32% | -23.39% | |||
| 经营活动产生的现金流量净额 | 24.24亿 | 11.49亿 | 52.13亿 | 33.82亿 | 21.34亿 | |||
| 归属于母公司股东权益合计 | 487.31亿 | 491.47亿 | 487.42亿 | 480.29亿 | 473.98亿 | |||
| 资产合计 | 1254.28亿 | 1229.66亿 | 1200.54亿 | 1181.21亿 | 1188.28亿 | |||
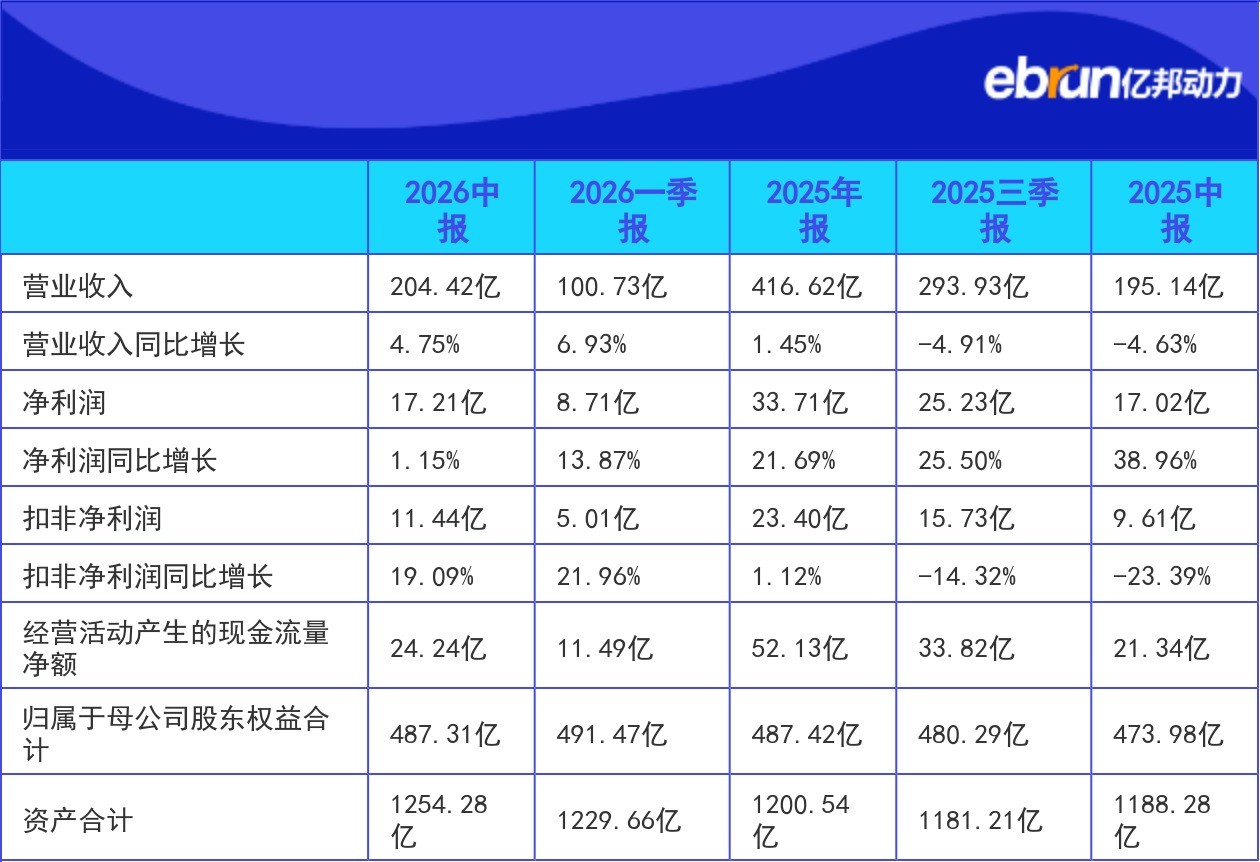
2026年半年度财报明细(财报币种:人民币)
创新药境外收入占比双提升
报告期内创新药品收入同比增长13.84%,占制药业务收入比重达33.21%,较上年同期提升2.17个百分点;境外业务收入同比增长16.45%,占营业收入比重提升至31.21%,较上年同期提升3.14个百分点。
制药板块2026年上半年实现收入147.86亿元,同比增长6.37%,分部业绩18.34亿元,同比增长13.42%,驱动因素包括汉贝泰、汉奈佳等创新产品放量,斯鲁利单抗等管线对外授权,斯鲁利单抗、地舒单抗等核心产品海外获批。
医疗器械与医学诊断板块实现收入18.60亿元,同比下降4.86%,主要受北美市场竞争加剧、战略新品阶段性投入增加影响。医疗健康服务板块实现收入37.40亿元,同比增长4.12%,亏损主要系康复专科连锁业务处于集中爬坡期,人员及运营配置需求较高导致。
研发投入同比增25.66%
报告期内研发总投入32.47亿元,同比增长25.66%,其中创新药品相关研发投入26.50亿元,同比增长48.38%,占研发总投入的81.61%,资源持续向创新药倾斜。
报告期内7个创新药品共20项适应症、30余个仿制药品种于境内外获批,4个创新药品上市申请获受理,3个在研创新药管线临床研究成果入选2026年ASCO年会口头报告。许可与合作方面,控股子公司复宏汉霖分别授予卫材、雅培斯鲁利单抗对应区域商业化权利,药友制药、复星万邦分别引入GR1803、抗IL-17A单抗对应区域开发权,同时完成对绿谷医药的收购,获得阿尔茨海默病领域甘露特钠胶囊等管线。
产能布局上,国内建成两大综合制剂制造中心及三大原料药生产基地,复宏汉霖生物药生产基地建成84000升产能,其中商业化运行产能48000升,可实现全球常态化供货。
经营现金流净额24.24亿
报告期内经营活动产生的现金流量净额24.24亿元,较2025年同期的21.34亿元增长13.59%,高于同期归母净利润17.21亿元的规模。
联营企业国药控股2026年上半年实现营业收入2828.00亿元,同比下降1.13%,其中国谈品种、创新药销售分别同比增长27%、30%,医药零售收入同比增长8.58%,对冲带量采购品种销售下降压力。
以下附财报原文,可下载参考。
本文首发于 亿邦动力 官方网站
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




