广告
加载中

国货彩妆开始进入“第二轮竞争”

李梦琪 2026-08-17 16:48
李梦琪 2026/08/17 16:48

邦小白快读

EN
全文速览

本文核心信息是当前国货彩妆已经进入第二轮竞争,打破了国际品牌在彩妆赛道的垄断,相关干货如下

1. 当前赛道格局:美妆整体大盘前排仍被国际大牌占据,但彩妆赛道已经完成国货突围,抖音彩妆TOP10中国货占8席,天猫彩妆榜单也有多个国货品牌进入前排,国货彩妆已经成功“上桌”

2. 头部国货品牌各具特色:有靠底妆爆品起量,逐步搭建产品矩阵、跨渠道发展的蒂洛薇,有聚焦定妆赛道深耕的柏瑞美,有主打原创主题系列彩妆的花知晓,还有线上线下均衡发展的专业彩妆品牌毛戈平

3. 行业发展趋势:国货彩妆已经从靠流量红利、单点爆款的第一阶段,进入比拼完整产品体系、全渠道运营能力、消费者长期品牌认知的新阶段,普通消费者选购彩妆时,国货已经成为性价比很高的选择

当前国货彩妆进入第二轮竞争,给彩妆品牌发展提供了很多可参考的干货,核心内容如下

1. 消费与行业趋势:彩妆本身具备消费者忠诚度低、对新品接受度高、迭代速度快的特点,当前消费者选品更关注真实测评、实测数据,下单前平均会有3-5次接触了解,对产品差异化的要求提升

2. 产品研发方向:可选择大爆品切入、逐步搭建品类矩阵的路线,也可聚焦未被满足的细分需求深耕,还可以走主题系列打造或专业定位全品类路线,要依托对本土消费者的敏感度抓住需求

3. 渠道与品牌建设:要摆脱单一渠道依赖,打造“抖音拉新爆发、天猫沉淀复购、线下做信任体验”的多渠道均衡结构,同时要重视全渠道价格体系管控,稳定输出差异化品牌价值,沉淀用户长期心智

当前国货彩妆赛道进入新阶段,给彩妆卖家带来了明确的机会、风险和可学习经验,核心干货如下

1. 市场机会:彩妆整体大盘虽然略有下滑,但国货彩妆仍有充足的突围空间,线下渠道增速五年来首次超过线上,国际品牌线下体验服务体系仍有差距,这是国货卖家的新增长机会

2. 可学习的发展路径:新入场卖家可以从消费者未满足的细分需求切入,打造大爆品打开市场,积累基础后再延伸产品矩阵;资源有限的卖家可以依托自身优势,选择细分赛道深耕,拉长产品生命周期

3. 风险与机会提示:要警惕单一渠道依赖的风险,尽早布局多渠道,优化增长结构,从依赖外部达人投流的“外部输血”,转向自播、搜索、老客复购的“内部造血”,要避免频繁降价打乱价格体系,重视用户心智沉淀

国货彩妆进入第二轮竞争,给彩妆生产工厂带来了新的需求、商业机会和发展启示,核心干货如下

1. 产品生产与设计需求变化:当前彩妆品牌更偏向开发满足细分人群、细分场景的差异化产品,比如干皮专用水散粉、不同肤质的定妆产品,对细分领域的技术打磨要求提升,对快速响应需求的产品迭代能力要求也更高

2. 新商业机会:不同定位的国货彩妆品牌都在快速增长,面向新品牌的爆品研发代工、面向细分赛道的深度技术合作订单会明显增加,品牌跨渠道布局也对工厂的供应稳定性提出了更高要求

3. 数字化与电商转型启示:工厂要依托自身在某一细分品类的技术优势打造核心竞争力,跟上彩妆快速迭代的节奏,适配品牌快速响应市场需求的特点,能够配合品牌打造差异化爆品,满足品牌多渠道发展的供应需求

国货彩妆进入第二轮竞争,行业出现新的变化,给彩妆相关服务商带来了行业趋势、客户痛点和业务方向的干货,核心内容如下

1. 行业发展趋势:国货彩妆已经从早期的流量竞争、爆款竞争,转向品牌长期价值的综合竞争,行业对品牌的产品体系搭建、全渠道运营、用户心智沉淀能力要求大幅提升

2. 客户核心痛点:新品牌需要从0到1挖掘细分需求、打造爆品、优化增长结构;成熟品牌需要搭建全渠道运营体系、沉淀用户心智、维护全渠道统一的价格体系,多数品牌缺乏线下运营和长期用户维护的经验

3. 业务方向:服务商可以针对不同阶段品牌的需求,开发细分需求调研、多渠道运营咨询、自播内容体系搭建、线下渠道拓展、会员体系运营等相关服务,帮助品牌完成从流量增长到心智增长的转型,适配第二轮竞争的要求

国货彩妆进入第二轮竞争,给美妆平台带来了品牌需求、运营方向和风险规避相关的干货,核心内容如下

1. 品牌对平台的核心需求:不同发展阶段的品牌对平台有差异化需求,新品牌需要流量支持完成冷启动和爆品打造,成熟品牌需要平台提供用户沉淀、复购运营的相关工具,品牌普遍需要多平台布局,不同平台承担拉新、沉淀、体验的不同功能

2. 招商与运营方向:平台可以加大对优质国货彩妆品牌的扶持力度,针对品牌不同发展阶段匹配对应资源,给新爆品提供流量曝光,给成熟品牌提供用户沉淀的工具支持,吸引更多优质国货品牌入驻

3. 风险规避:要关注彩妆行业整体销售承压、新品迭代快的特点,引导品牌做好全渠道价格体系管控,避免恶性价格竞争,维护平台良好的价格秩序,提升消费者的购物体验

本文梳理了国货彩妆行业的最新发展情况,给产业研究者提供了产业新动向、新问题、新商业模式等多方面干货,核心内容如下

1. 产业新动向:国货彩妆已经正式进入第二轮竞争,竞争逻辑从第一轮的流量运营、单点爆款竞争,转向产品体系搭建、全渠道运营能力、消费者长期品牌认知的综合竞争,国货已经打破国际品牌在彩妆赛道的垄断,线下渠道增速五年来首次超过线上,国货品牌开始大规模加码线下布局

2. 产业新问题:多数国货品牌还未建立从研发、产品到渠道运营、用户维护的完整品牌体系,全渠道价格管控能力不足,单一渠道依赖问题突出,流量能力已经从差异化优势转变为行业基础能力

3. 代表性商业模式总结:当前国货彩妆已经形成四种典型商业模式,分别是爆品切入+品类矩阵延伸+多渠道布局模式、细分赛道聚焦深耕模式、原创主题系列多品类模式、专业定位线上线下均衡发展模式,为产业研究提供了鲜活样本

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article highlights that Chinese domestic color cosmetics have entered its second round of competition, breaking the monopoly long held by international brands in this segment. Key takeaways are as follows:

1. Current market landscape: While leading positions in China's overall beauty market are still occupied by major international brands, Chinese players have successfully broken through in the color cosmetics category. Chinese brands claim 8 of the top 10 spots on Douyin's color cosmetics ranking, and multiple domestic brands also rank among the top on Tmall's color cosmetics list, marking that Chinese color cosmetics have officially secured a place in the market.

2. Key leading domestic brands have distinct positioning: IntoDew built its user base through a hit base makeup product, then gradually expanded its product matrix and developed across multiple channels. PRAMY focuses on deepening its presence in the setting makeup segment. Flower Knows is known for its original themed cosmetic collections. MAOGEPING is a professional color cosmetics brand with balanced development across online and offline channels.

3. Industry development trend: Having moved past the first stage of growth driven by traffic dividends and single hit products, Chinese domestic color cosmetics have entered a new stage where competition centers on complete product systems, omni-channel operational capabilities, and building long-term brand recognition among consumers. For average consumers, domestic brands have become a high-value, cost-effective choice for color cosmetics.

Chinese domestic color cosmetics have entered its second round of competition, offering actionable insights for color cosmetics brand development. Key takeaways are as follows:

1. Consumer and industry trends: Color cosmetics as a category is characterized by low consumer loyalty, high acceptance of new products, and rapid iteration. Today's consumers prioritize real reviews and tested product data when making purchasing decisions, and typically interact with a product 3 to 5 times before buying. Demand for product differentiation has also increased significantly.

2. Product development strategies: Brands can choose to enter the market with a hit product and gradually build out a full category matrix; alternatively, they can focus on addressing unmet needs in a niche segment, develop original themed product lines, or adopt a professional positioning for full-category expansion. Success depends on leveraging insights into local consumer preferences to capture demand.

3. Channel and brand building: Brands need to move away from over-reliance on a single channel and build a balanced omni-channel structure where "Douyin drives new user acquisition, Tmall cultivates repeat purchases, and offline channels build trust through in-person experience." At the same time, brands must prioritize omni-channel price system management, consistently deliver differentiated brand value, and build long-term brand awareness among consumers.

China's domestic color cosmetics track has entered a new development stage, bringing clear opportunities, risks, and actionable lessons for color cosmetics sellers. Key takeaways are as follows:

1. Market opportunities: While the overall color cosmetics market has seen slight declines, Chinese domestic brands still have ample room to break through. For the first time in five years, offline channel growth has outpaced online growth, and international brands still lag in building out offline experiential service systems, creating new growth opportunities for domestic Chinese sellers.

2. Actionable growth paths: New entrants can start by targeting unmet niche consumer needs, build a hit product to gain market traction, then expand their product matrix after establishing a foundational customer base. Sellers with limited resources can lean into their existing strengths, focus on deepening penetration in a niche segment, and extend product lifecycle.

3. Risk and opportunity notes: Sellers should guard against the risk of over-reliance on a single channel, expand into multiple channels early, and optimize growth structure. They need to shift from "external growth" relying on influencer marketing to "internal growth" driven by in-house livestreaming, search traffic, and repeat purchases from existing customers. Sellers should also avoid frequent price cuts that disrupt price systems, and prioritize building long-term brand awareness.

Chinese domestic color cosmetics have entered its second round of competition, bringing new demand, business opportunities, and development insights for color cosmetics manufacturing factories. Key takeaways are as follows:

1. Shifts in product manufacturing and design demand: Today's color cosmetics brands increasingly prioritize developing differentiated products tailored to specific consumer groups and usage scenarios, such as setting powders specifically for dry skin and setting products formulated for different skin types. This has raised requirements for technical refinement in niche segments, as well as faster product iteration capabilities to respond quickly to changing demand.

2. New business opportunities: Chinese color cosmetics brands across all positioning tiers are growing rapidly. Orders for hit product R&D and manufacturing for emerging brands, and in-depth technical cooperation for niche segments will see significant growth. Brands' cross-channel expansion also puts higher requirements on manufacturers for supply stability.

3. Insights for digital and e-commerce transformation: Factories need to build core competitiveness based on their technical advantages in a specific niche category, keep pace with the rapid iteration rhythm of the color cosmetics industry, adapt to brands' need to respond quickly to market demand, partner with brands to develop differentiated hit products, and meet the supply requirements that come with brands' multi-channel expansion.

With Chinese domestic color cosmetics entering its second round of competition, new industry shifts have brought insights on industry trends, client pain points, and business directions for color cosmetics-related service providers. Key takeaways are as follows:

1. Industry development trends: Chinese domestic color cosmetics has shifted from early-stage competition centered on traffic and individual hit products to comprehensive competition for long-term brand value. The industry now has much higher requirements for brands in building full product systems, omni-channel operations, and long-term consumer brand awareness.

2. Core client pain points: Emerging brands need support to identify niche needs from scratch, build hit products, and optimize growth structure. Mature brands need help building omni-channel operation systems, cultivating long-term brand awareness, and maintaining a unified omni-channel price system. Most brands lack experience in offline operations and long-term user relationship management.

3. Business development directions: Service providers can develop targeted offerings aligned with the needs of brands at different growth stages, including niche demand research, multi-channel operation consulting, in-house livestream content system building, offline channel expansion, and membership program operation. These services can help brands transition from traffic-driven growth to brand awareness-driven growth, and adapt to the requirements of the second round of competition.

Chinese domestic color cosmetics have entered its second round of competition, bringing insights on brand demand, operation directions, and risk mitigation for beauty e-commerce platforms. Key takeaways are as follows:

1. Core demands brands have for platforms: Brands at different development stages have differentiated demands. Emerging brands need traffic support to complete cold start and build hit products, while mature brands need platform tools to support user retention and repeat purchase operations. Most brands are pursuing multi-platform布局, with different platforms serving distinct functions of user acquisition, user retention, and in-person brand experience.

2. Investment and operation directions: Platforms can increase support for high-quality domestic Chinese color cosmetics brands, allocate matching resources based on brands' different development stages, provide traffic exposure for new hit products, and offer tool support for user retention for mature brands to attract more high-quality domestic brands to enter the platform.

3. Risk mitigation: Platforms need to account for the industry characteristics of overall sales pressure and rapid new product iteration, guide brands to implement effective omni-channel price management, avoid cutthroat price competition, maintain healthy price order on the platform, and improve consumer shopping experience.

This article summarizes the latest development of China's domestic color cosmetics industry, providing insights on new industry trends, emerging challenges, and typical business models for industry researchers. Key takeaways are as follows:

1. New industry trends: Chinese domestic color cosmetics have officially entered the second round of competition, where the competitive logic has shifted from the first round's focus on traffic operations and single hit products to comprehensive competition in product system building, omni-channel operational capabilities, and long-term consumer brand recognition. Domestic brands have broken the monopoly of international brands in the color cosmetics segment. For the first time in five years, offline channel growth outpaced online growth, and domestic brands have begun large-scale expansion into offline channels.

2. New industry challenges: Most domestic Chinese brands have not yet built a complete brand system covering R&D, product development, channel operations, and user management. They still face shortcomings in omni-channel price management, over-reliance on single channels is widespread, and traffic capability has shifted from a differentiated competitive advantage to a basic industry requirement.

3. Summary of representative business models: Four typical business models have emerged in China's domestic color cosmetics industry: 1) hit product entry + product matrix expansion + multi-channel布局; 2) deep focus on a niche segment; 3) multi-category development centered on original themed collections; 4) professional positioning with balanced online and offline development. These models provide fresh case studies for industry research.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

国货彩妆告别爆款时代。

文丨李梦琪    编辑丨石航千

【亿邦原创】上半年,美妆领域不同赛道的格局出现了有趣的反差。

今年618,平台的美妆总榜前排仍由国际大牌占据。

抖音化妆品榜中,雅诗兰黛、赫莲娜和海蓝之谜稳坐前三,国际高端美妆GMV同比增长超过60%。天猫美妆榜中,虽有珀莱雅和修丽可、雅诗兰黛一起冲进前三,但TOP 10中只有珀莱雅一个国内品牌,TOP 20中国际品牌占了15席。

而在细分的彩妆类目,国际品牌构筑的高墙已被打破。

抖音618彩妆TOP 5中,仅有YSL一个国际品牌,大促前的5月,国货同样拿下抖音彩妆TOP 10中的8席。在天猫榜中,一众国货品牌也开始进入前排,5月淘天彩妆香水榜中,毛戈平位列第二,花知晓和彩棠分别排名第8和第9,此外卡姿兰、花西子和橘朵也进入TOP 20行列。

过去几年,国际品牌快速完成了内容电商的布局,掌握了达人合作、品牌自播和内容运营等,原本属于国货品牌的本土差异化能力。当站在同一起跑线,国际大牌的品牌力、产品力自然开始发挥作用。只是,彩妆赛道并非如此。

“与更强调长期功效和信任积累的护肤品相比,彩妆更容易受到妆效、流行趋势、肤质和使用场景变化的影响,产品上新和迭代速度也更快。消费者对新产品的接受度较高,对单一品牌的忠诚度相对较弱。”在上述人士看来,在彩妆领域,基于对中国消费者需求和内容趋势的反应速度,本土品牌更容易把握住机会。

但另一位彩妆从业者告诉亿邦动力,品类特性只为国货彩妆提供了第一阶段的竞争力,决定胜负的能力正在悄然发生变化:他们已经开始将优势从平台运营,延伸到产品矩阵、跨渠道经营、复购和品牌认同,“国货彩妆已经步入第二轮竞争”。

今年上半年,国货彩妆究竟做出了怎样的成绩?在国际品牌持续加码运营的当下,国货彩妆构建出了哪些新的优势?新一轮竞争中,什么样的品牌才更有能力脱颖而出?

逆袭大牌,国货彩妆上桌了

国家统计局数据显示,今年上半年,限额以上单位化妆品零售额达到2445亿元,同比增长6.3%,其中6月单月零售额456亿元,同比增长12.6%。

化妆品消费有了回暖迹象,但彩妆却没有跟上这一轮增长。

星图数据显示,今年618期间,全网美妆销售额为561亿元,同比下降2.43%。其中,美容护肤销售额425亿元,同比下降1.62%,香水彩妆销售额136亿元,同比下降4.9%,降幅大于美妆整体。

国货彩妆面对的,已经不是一个依靠品类自然扩张就能普遍获得增长的市场。然而在这样一个品类红利逐渐消失的市场里,国货彩妆却依然涌现出了一批表现强劲,各具特色的排头兵。

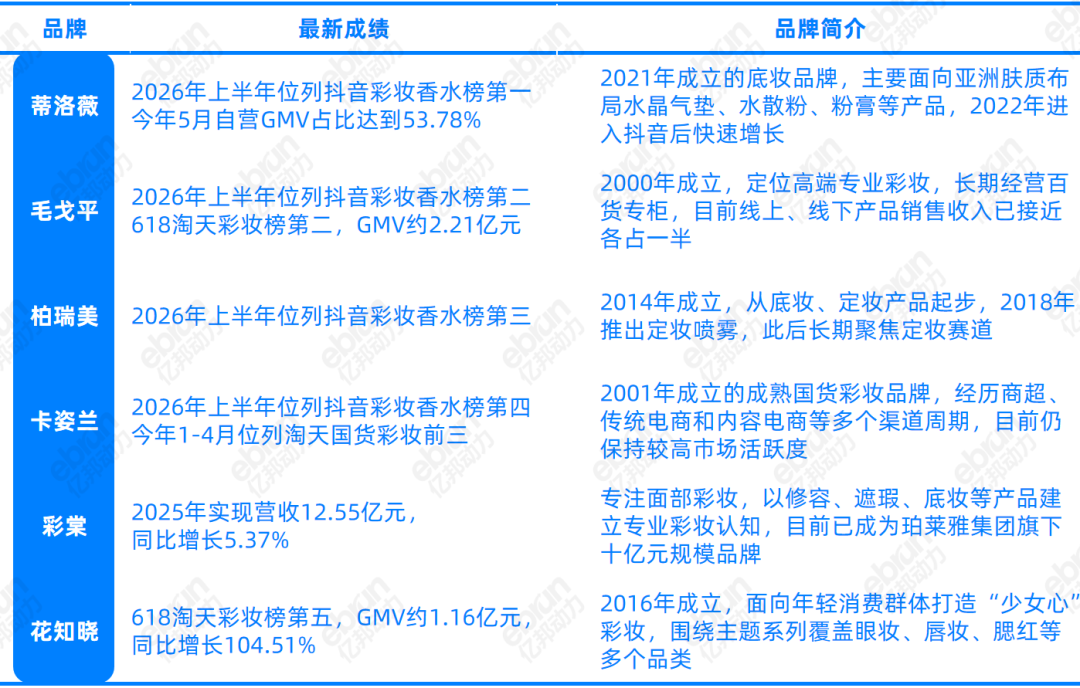
结合不同平台618大促榜单、上市企业年度收入以及渠道结构等数据,亿邦动力整理了一份2026年上半年国货彩妆品牌先锋名单。(由于公开数据统计周期和平台口径不同,名单仅呈现已在不同维度取得较突出成绩、且公开信息相对完整的品牌,排名不分先后。)

图片

可以看出,国货彩妆品牌们在通往榜单头部的路上,品牌面向的人群、主力产品包括成长路径都各有差异,基本勾勒出了当下国货彩妆几种具有代表性的发展面貌。

蒂洛薇是近年来从内容电商快速成长起来的新品牌,在较短时间里依靠底妆产品和内容电商快速放大规模。

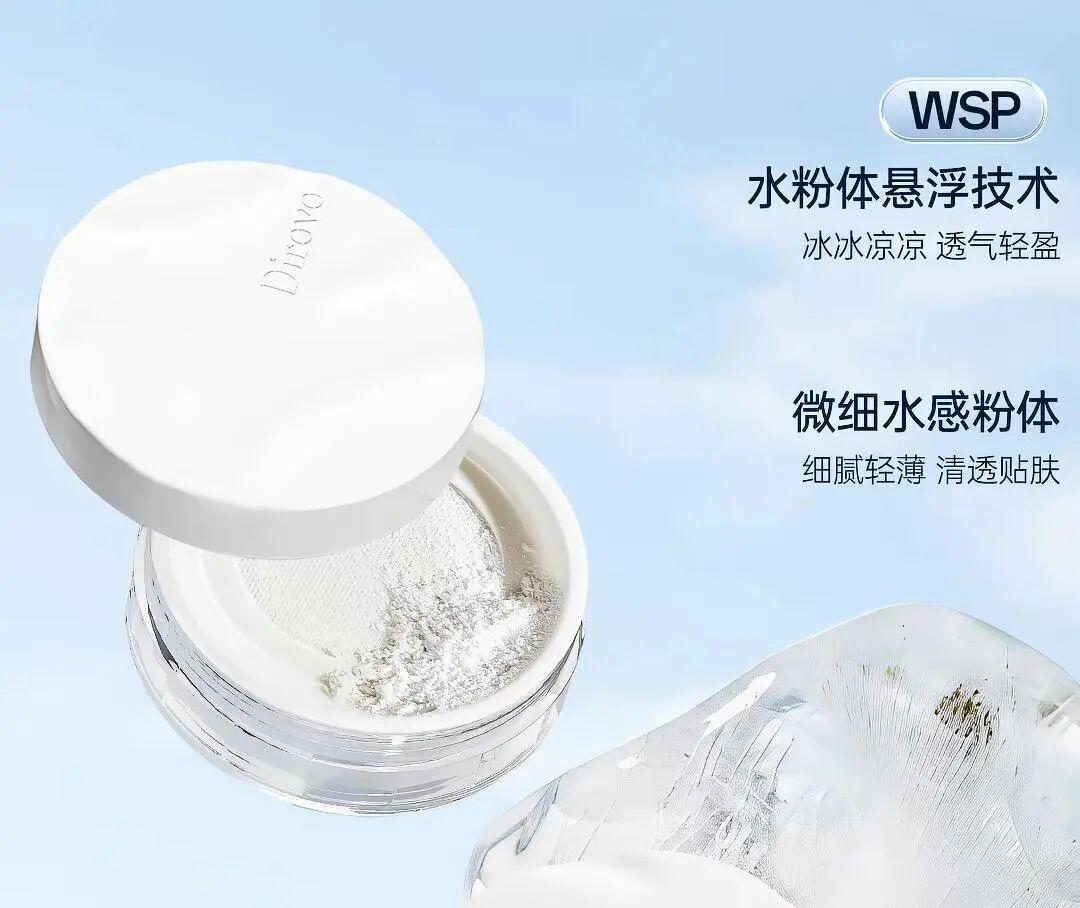
品牌早期已经推出粉底液、气垫等底妆产品,2024年上线的水散粉进一步打开市场。2024年12月起,蒂洛薇开始频繁进入抖音彩妆头部榜单,期间推出了多款高产品力的大爆品。公开信息显示,蒂洛薇2025年全渠道GMV已经突破20亿元,同比增长360%,其中水晶气垫累计销量超过2000万个,水散粉复购率保持在40%以上。

图片

蒂洛薇水散粉    图片来源:蒂洛薇天猫旗舰店

2026年上半年,蒂洛薇继续位列抖音彩妆香水榜第一,品牌的增长从25年开始也逐渐摆脱完全依靠达人放量的结构。今年5月,蒂洛薇自营GMV占比已经超过一半,25年下半年品牌也开始逐步增加天猫和线下渠道投入。

同样在抖音表现靠前的柏瑞美,选择了相对更加聚焦的产品路径。

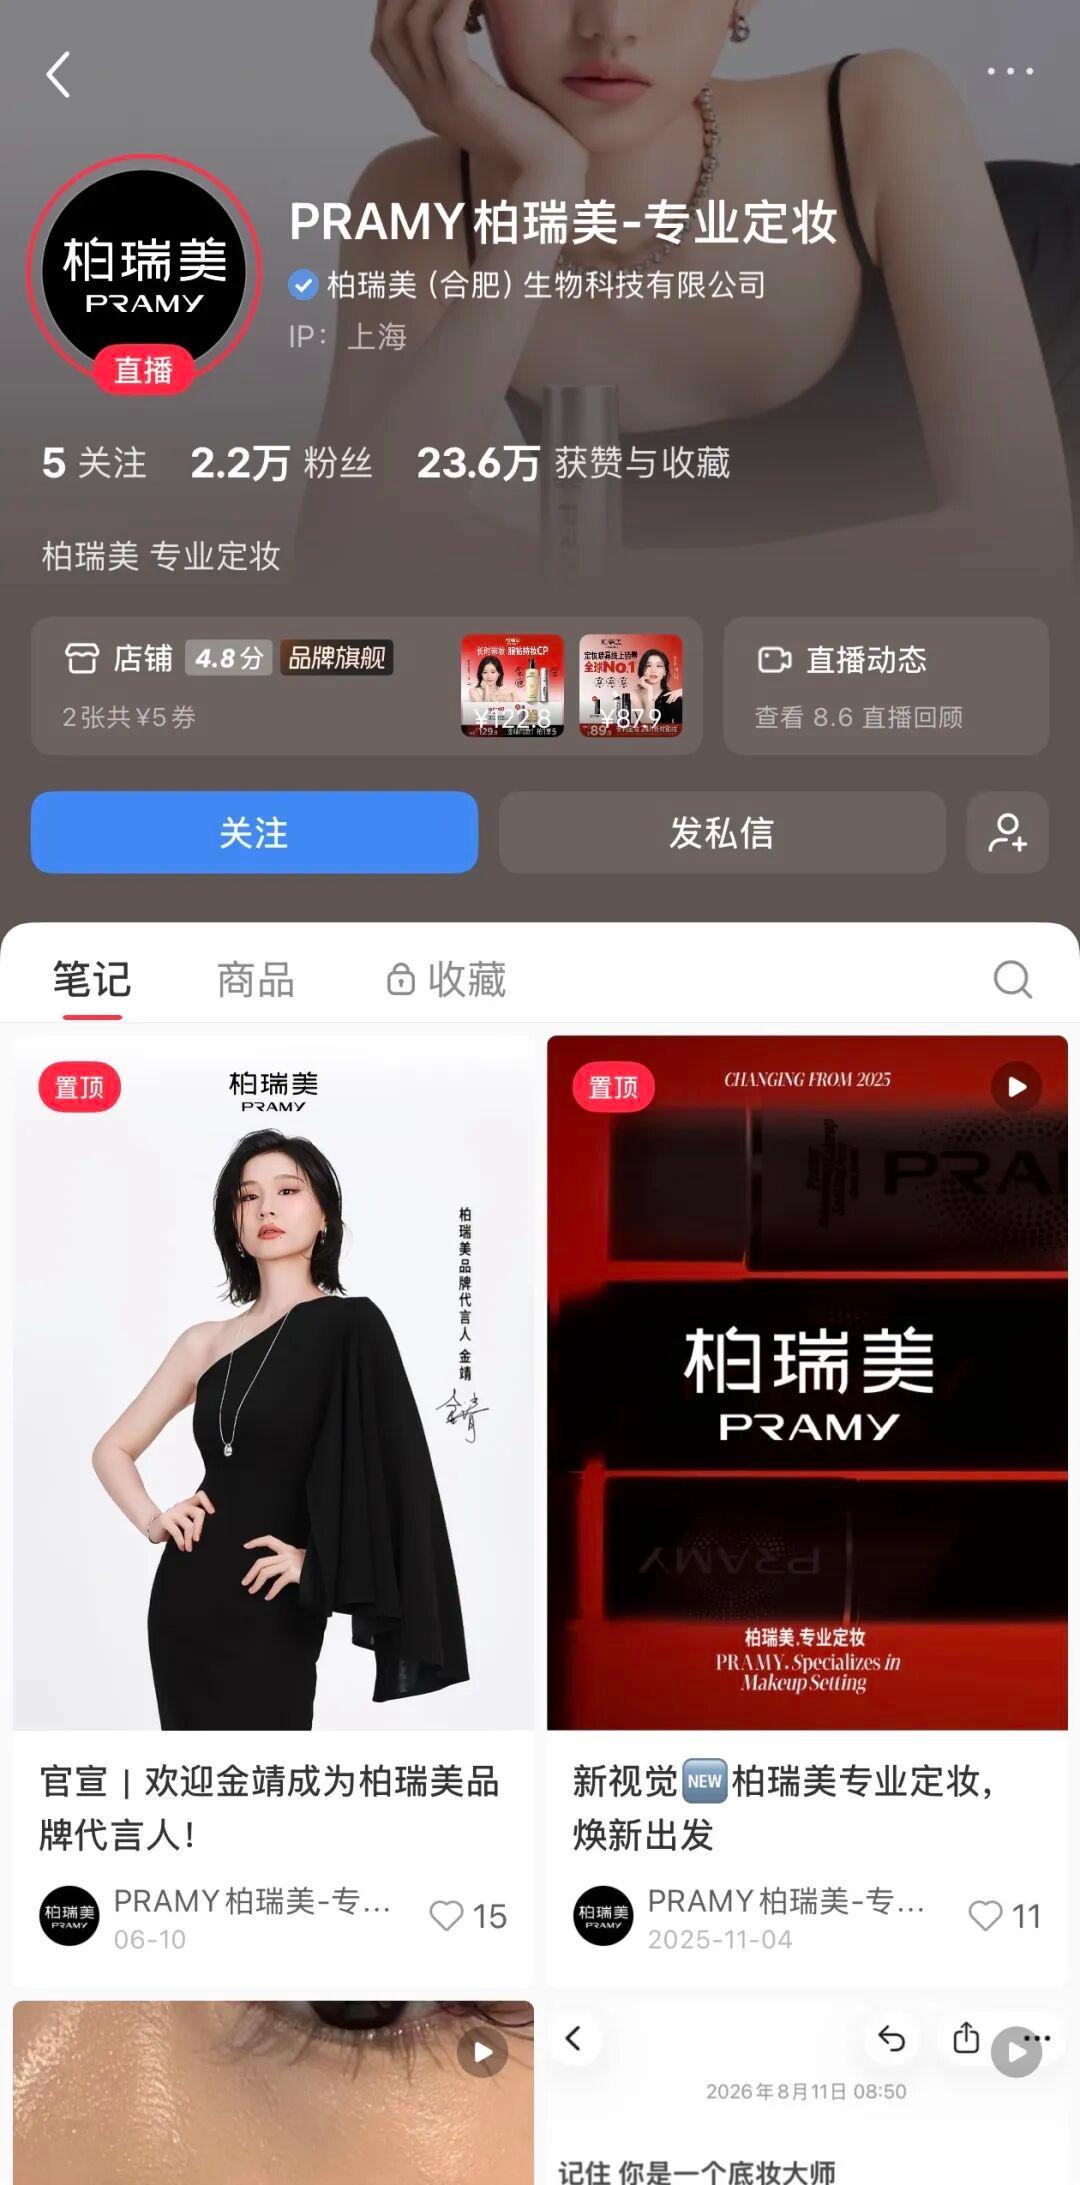
柏瑞美成立于2014年,早期从线下底妆和定妆产品起步,2018年开始发展线上业务,并推出后台保湿定妆喷雾。此后,“定妆”逐渐成为品牌最明确的产品标签。

除了基础定妆喷雾,品牌进一步区分油皮、干皮、夏季控油、眉部定妆以及专业化妆等需求,再用不同喷雾、粉类产品覆盖这些定妆细分场景。依靠在这一细分赛道的深耕,今年上半年,柏瑞美位列抖音彩妆香水榜TOP 3。

今年,淘天榜单前排也出现了更多国货彩妆的身影。

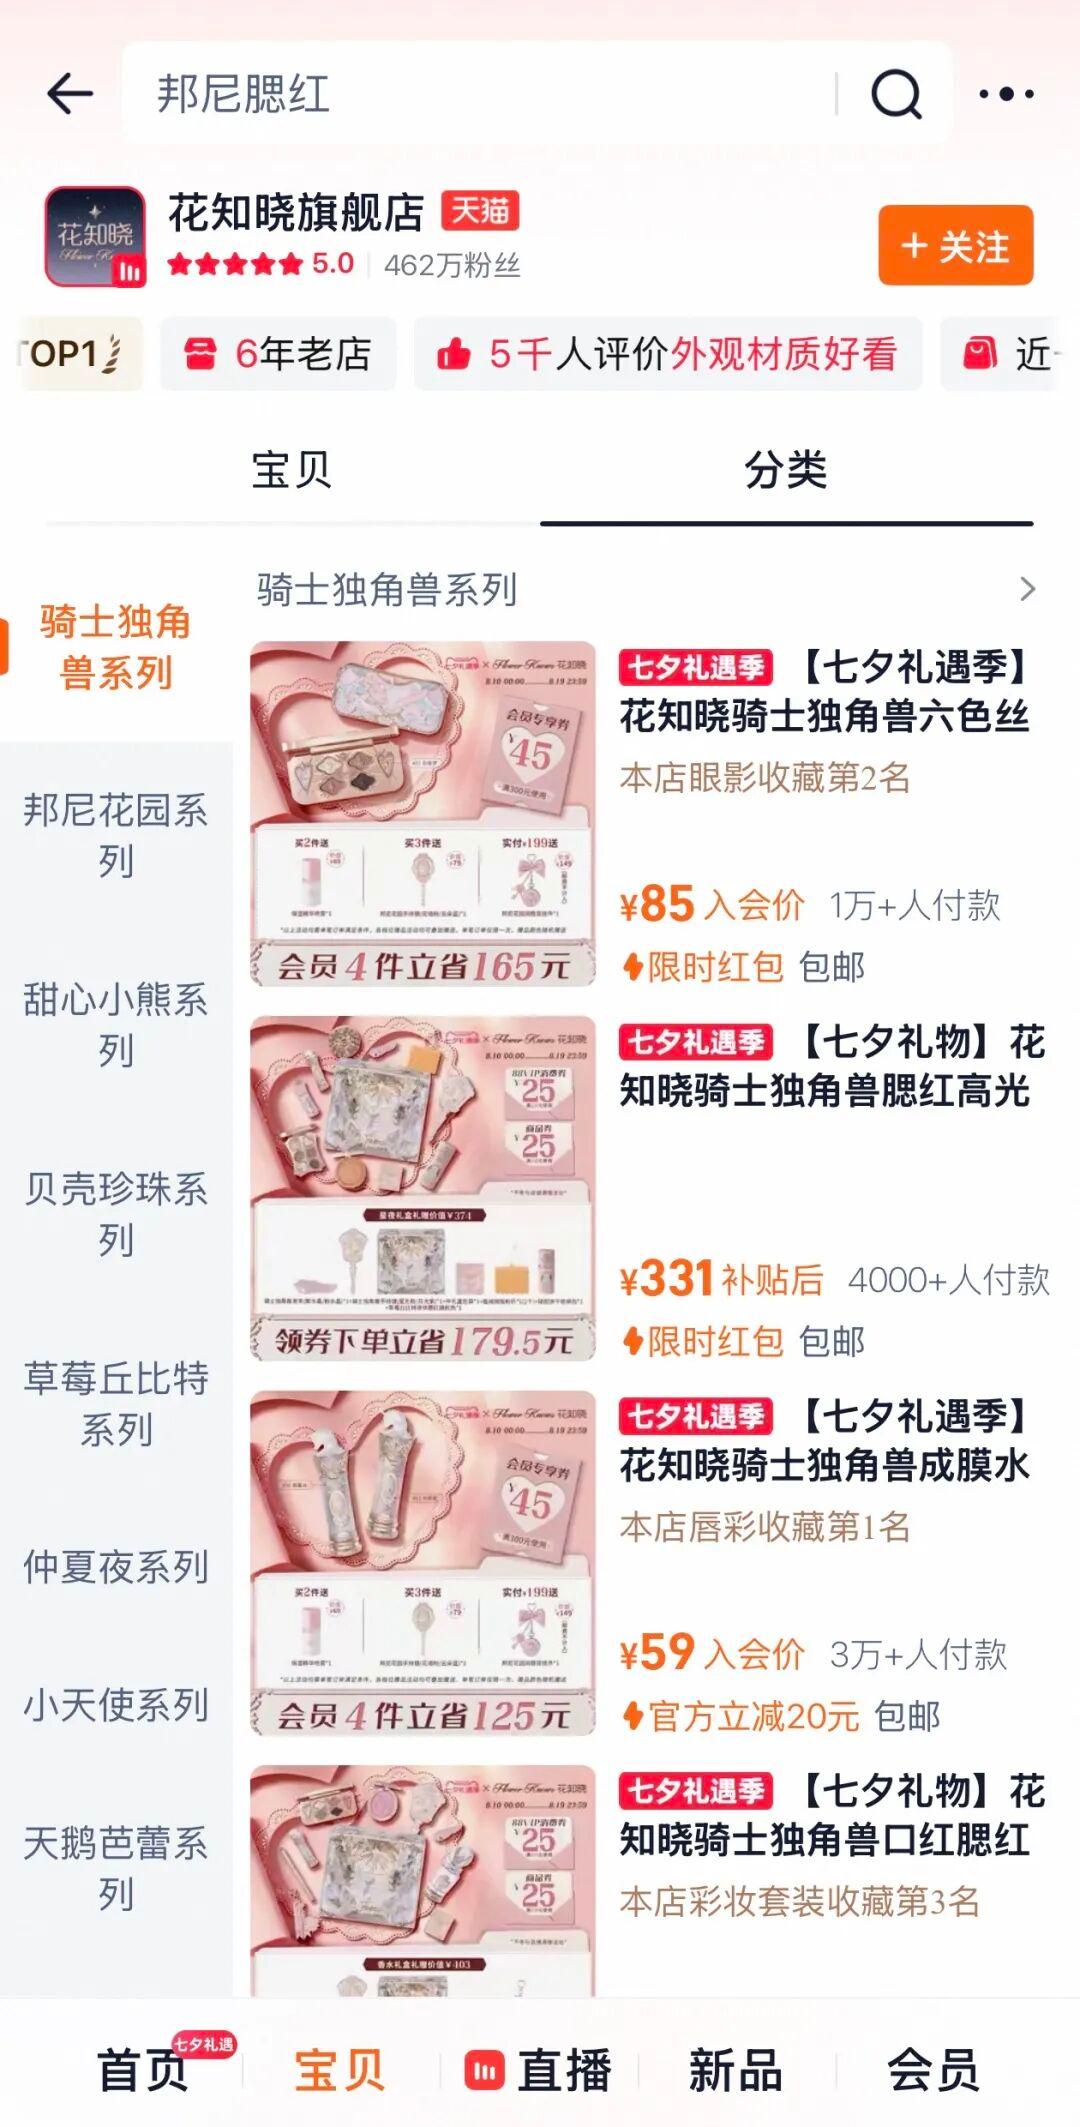
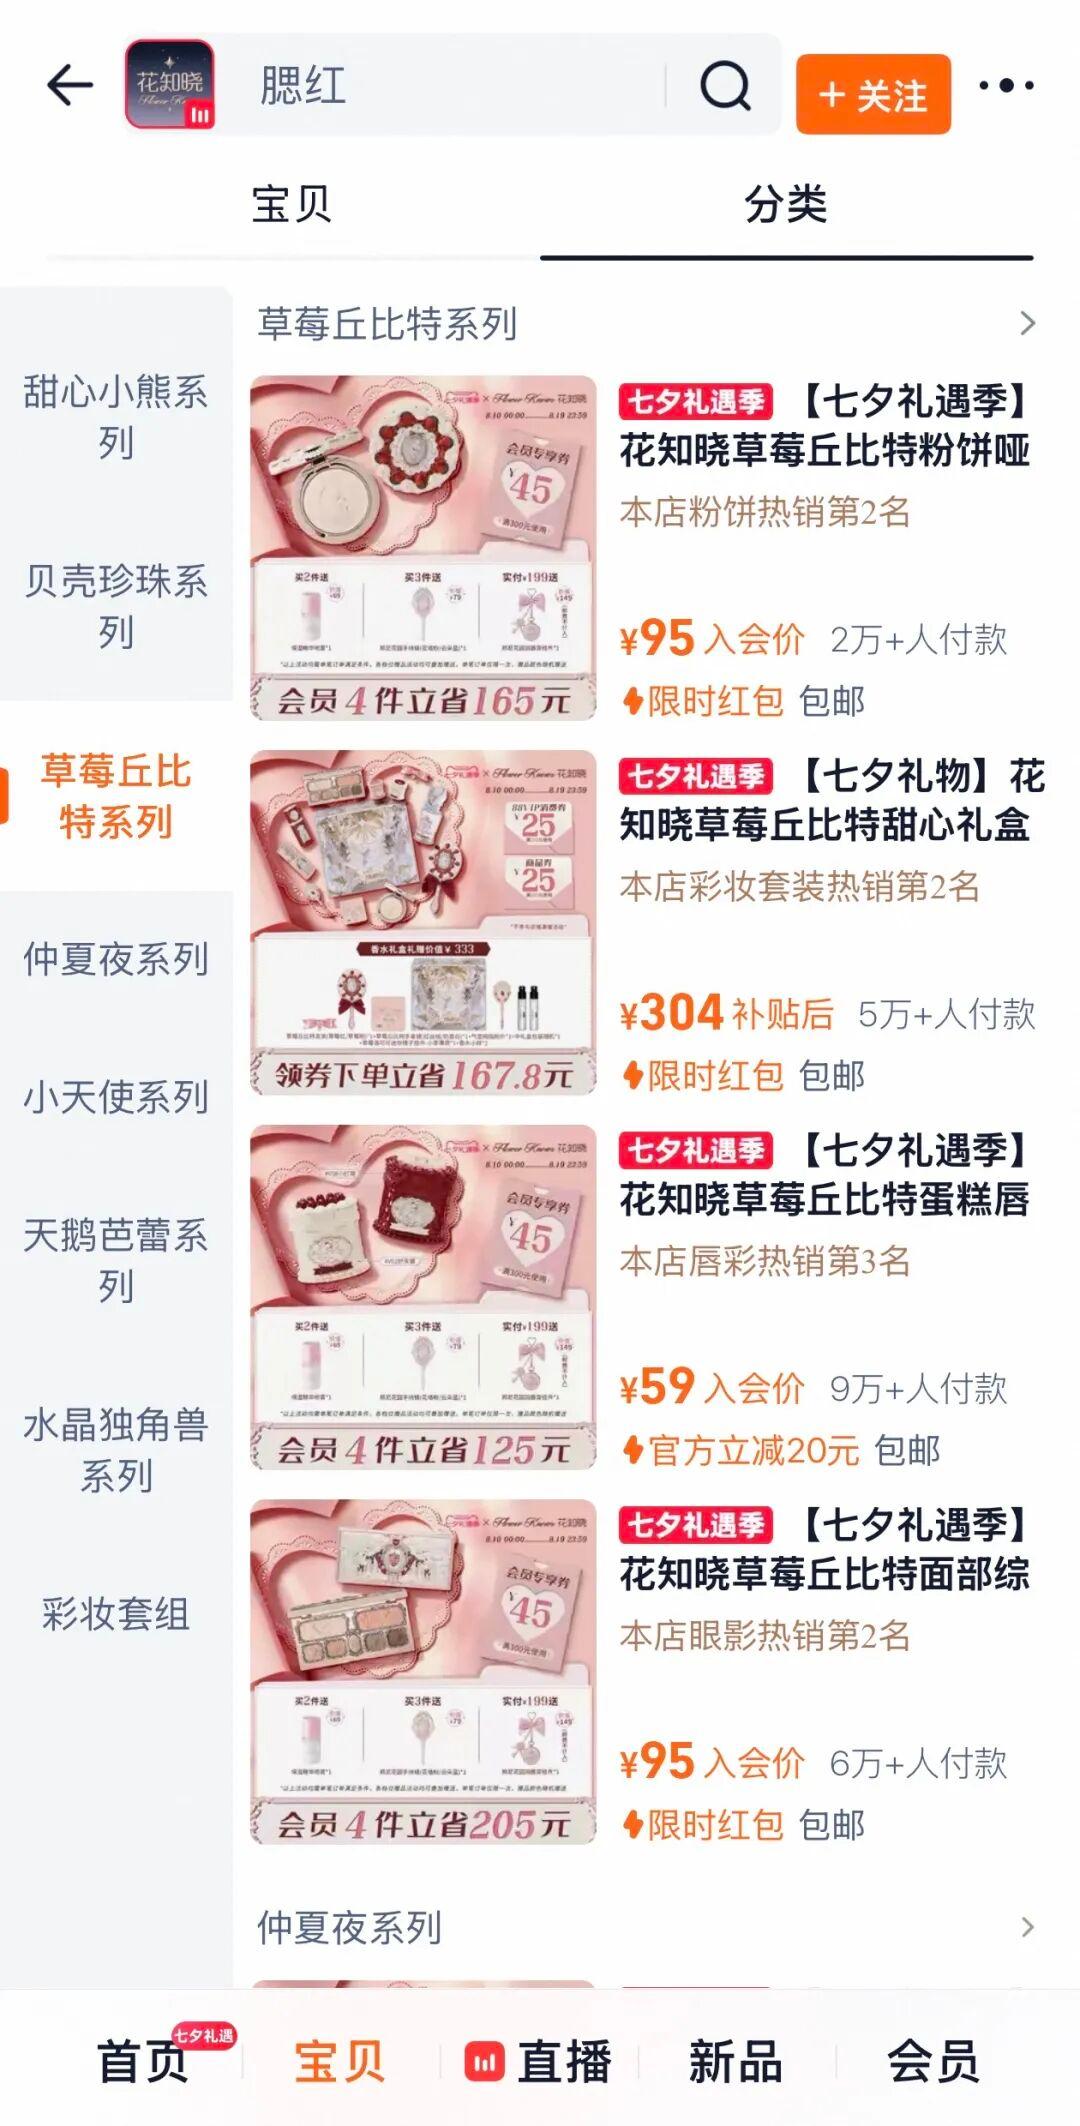
花知晓从创立之初便围绕“少女心”打造彩妆产品,与围绕单一功能型产品建立认知的品牌不同,花知晓一直以主题系列组织产品,每个系列同时覆盖眼影、唇妆、腮红、粉饼等多个品类。截至目前,品牌已经推出超过25个原创主题彩妆系列。

图片

图片

花知晓主题系列    图片来源:花知晓天猫旗舰店

借助这套产品方式,花知晓快速形成了规模。2025年,花知晓实现营收17.26亿元,2026年一季度营收达到6.75亿元。618期间,花知晓在淘天实现约1.16亿元GMV,同比增长104.51%,进入彩妆榜前五。

毛戈平则是跨渠道表现较为完整的样本。

今年上半年,毛戈平位列抖音彩妆香水榜第二,618期间又在淘天彩妆榜排名第二,仅次于YSL。它在线上不同平台的头部表现,建立在长期经营专业彩妆、百货专柜和高端品牌定位的基础上。

毛戈平2025年年报显示,品牌全年产品销售收入49.03亿元,其中线上渠道贡献24.77亿元,占比50.5%,线下渠道贡献24.26亿元,占比49.5%,且两端都在保持增长,2025年,品牌线上收入同比增长38.8%,线下收入增长24.5%。

成为彩妆新星,它们凭什么?

这些品牌最初建立优势的方式并不相同。但一个清晰的产品入口,也就是“大爆品”,是品牌们获得第一轮增长的共同起点。

“过去更多的是靠‘一个爆款品加一个爆款模式’。过去两年,蒂洛薇的增长主要靠水散粉、气垫、粉膏大单品的持续迭代,以及抖音平台的内容红利。”蒂洛薇创始人张月如是说。

水散粉,就是蒂洛薇抓住的一个细分需求下的爆品切口。

传统散粉主要围绕控油设计,蒂洛薇当时观察到,干皮用户在定妆过程中容易卡粉、起皮。这部分需求长期缺少专门的产品承接。

张月表示,品牌选择从散粉进入,是因为“散粉是底妆的最后一步,也是用户最容易感知差异化的品类”。蒂洛薇由此推出含水量52%的水散粉,而目前这款产品复购率能够达到约40%。

用水散粉打开市场后,蒂洛薇继续把产品集中在底妆领域。气垫、粉膏随后成为核心产品,品牌今年又增加了粉饼,并开始布局防晒。蒂洛薇内部将散粉、气垫、粉膏划为“基石品类”,粉饼、粉底液等负责拓展新人群和客单,防晒、定妆喷雾则对应新的消费场景。

“爆品是品牌的一张牌,品类矩阵是品牌的一手牌。”张月透露,今年,品牌新品“抱抱枕粉饼”等已经能够为蒂洛薇贡献约20%的增量。

在锁定细分需求的策略上,柏瑞美做得更加极致。

这家已经进入抖音彩妆香水榜前三的品牌,至今仍把主要产品和研发资源放在“定妆”品类。

品牌相关负责人曾告诉亿邦动力,柏瑞美早期也考虑过全品类发展,最终根据自身供应链和研发能力,确定了更聚焦的方向。

“我们自己的工厂、供应链,本身在定妆这一块的功能和技术更加完善。我们最擅长的是技术的打磨和产品的打磨,所以会更加选择一条聚焦的路。”该负责人说道。

在他们看来,定妆作为彩妆类目的“功能型”产品,用户需求相对色彩类的“趋势型”产品更加稳定。上述负责人表示,一款功能型产品通常需要更长的研发和消费者教育周期,但一旦需求得到验证,产品也有机会获得更长的生命周期。

图片

柏瑞美将自己定义为专业定妆品牌    图片来源:柏瑞美小红书官方账号

相较蒂洛薇、柏瑞美等品牌的“大单品”思路,毛戈平在产品设计、品牌形象到线下服务,都长期围绕专业妆效和高端彩妆的定位,建立消费者认知。

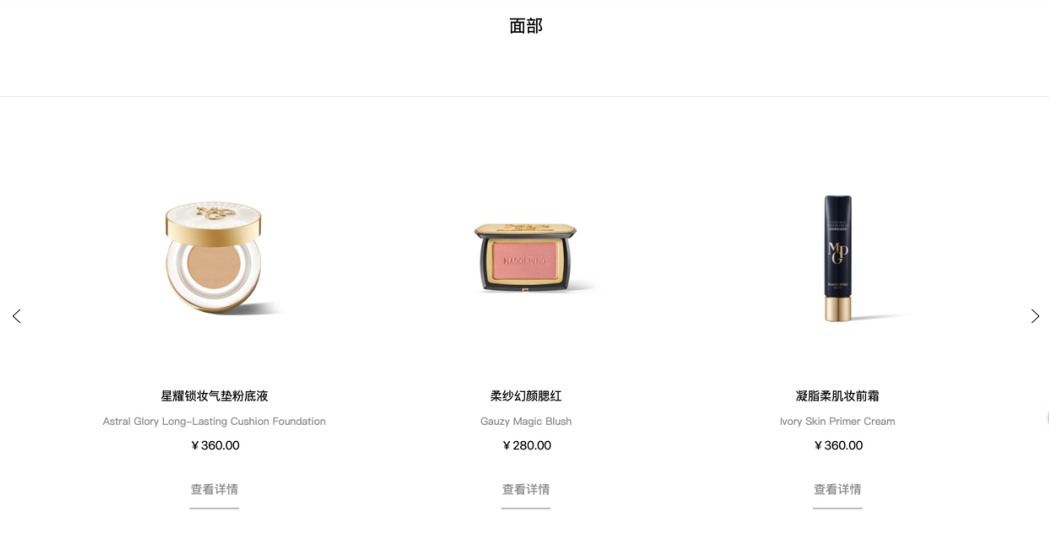
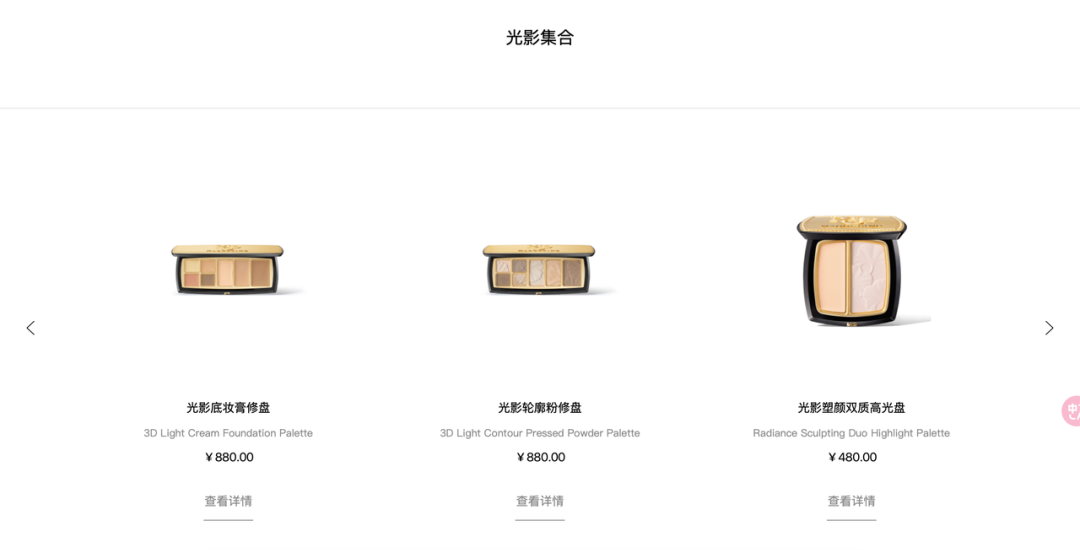
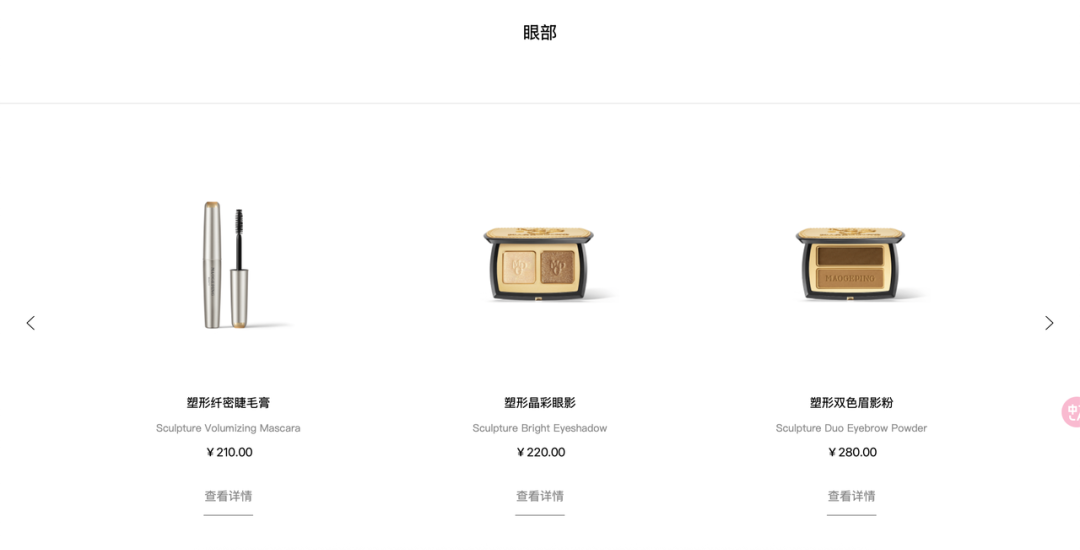
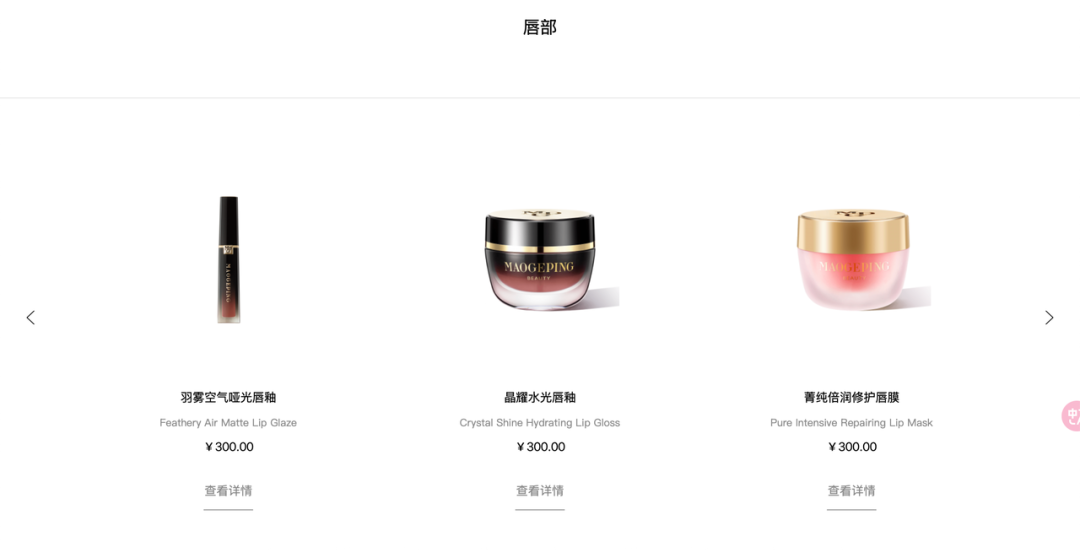
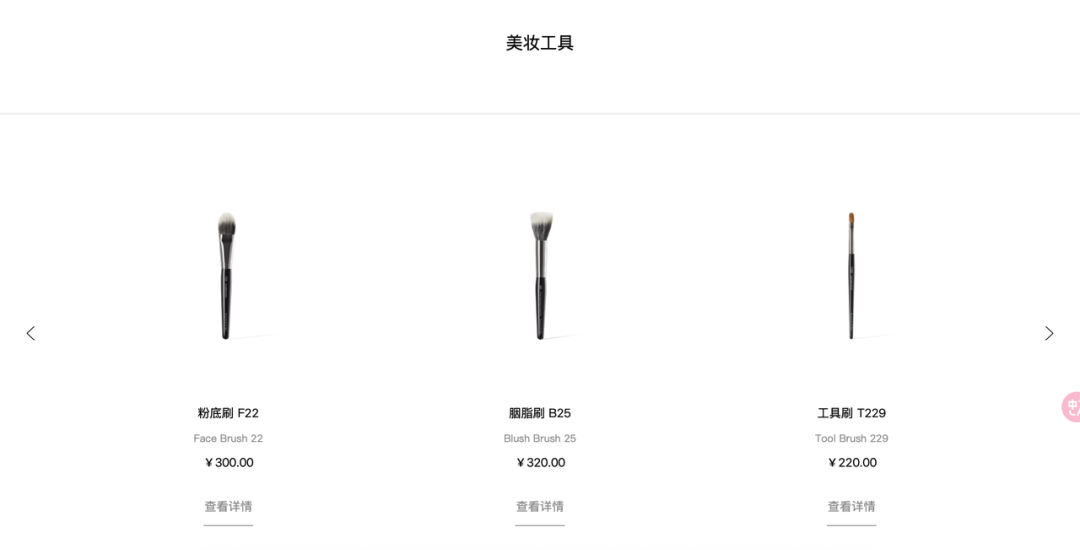
毛戈平在彩妆产品上已经覆盖粉底、高光修容、眼妆和唇妆等多个环节。其中,仅底妆就进一步包括妆前乳、遮瑕、粉底和定妆粉,形成从妆前到定妆、修容的完整产品组合。

毛戈平的产品线组织方式,也延续了它作为专业化妆品牌的定位。品牌将“光影美学”和“东方美学”作为产品研发的核心原则,通过底妆、修容、眼妆、唇妆等多个品类共同完成整体妆效。

图片

图片

图片

图片

图片

毛戈平彩妆产品线涵盖面部、眼部和唇部以及美妆工具等品类    图片来源:毛戈平官网

毛戈平在渠道端的发展路径也同样丰富。毛戈平将线下作为了品牌的早期核心渠道,发展至今,已经形成接近五五开的线上、线下收入结构。其中,百货专柜让品牌拥有了一个直接与消费者接触的场景。

对从内容电商起家的蒂洛薇来说,品牌的渠道结构也在延伸,对不同渠道也有了更清晰的理解。

2025年上半年以前,蒂洛薇约80%的资源仍集中在抖音。此后,品牌增加天猫和线下投入,并主动控制抖音投流比例。目前,蒂洛薇已经进入约1.5万家线下门店,今年618期间线下渠道贡献提升约10%,品牌还通过非遗系列进入丝芙兰等线下渠道。

“抖音是爆发场,天猫是沉淀场,线下是信任场。单一渠道的爆发再强,也比不上多渠道的均衡积累。抖音让品牌跑得快,线下和天猫让品牌站得稳。”张月指出,目前,抖音仍贡献蒂洛薇65%以上的GMV,负责拉新、内容传播和销售转化,天猫、京东等渠道贡献超过20%的GMV,客单价和复购率更高,线下则承担更多产品体验和信任转化。

值得关注的是,蒂洛薇提到,即便是在负责增长的渠道里,品牌们也都在探索更长远的增长方式。

比如过去,达人直播和付费流量承担了更多成交任务。今年以来,蒂洛薇开始提高自播、主动搜索和老客复购的贡献。今年5月,蒂洛薇的自营GMV占比已经超过一半。

“现在靠自播+搜索+复购+达播,增长结构正在从‘外部输血’变成‘内部造血’。”张月表示。品牌成都内容团队目前每周生产上百条短视频,主动搜索品牌词的用户也在逐渐增加。

彩妆赛道究竟属于怎样的品牌?

告别对单一渠道的依赖,走向线下,几乎成为当下国货彩妆的确定性趋势之一。

2026年一季度,中国化妆品全渠道零售额达到3042.99亿元,同比增长7.92%。其中,线下渠道同比增长11.8%,线上增长5.5%,线下增速五年来首次超过线上。

一位长期从事国际美妆品牌业务的行业人士告诉亿邦动力,国内彩妆对线下的布局相较国际品牌还存在一定差距。

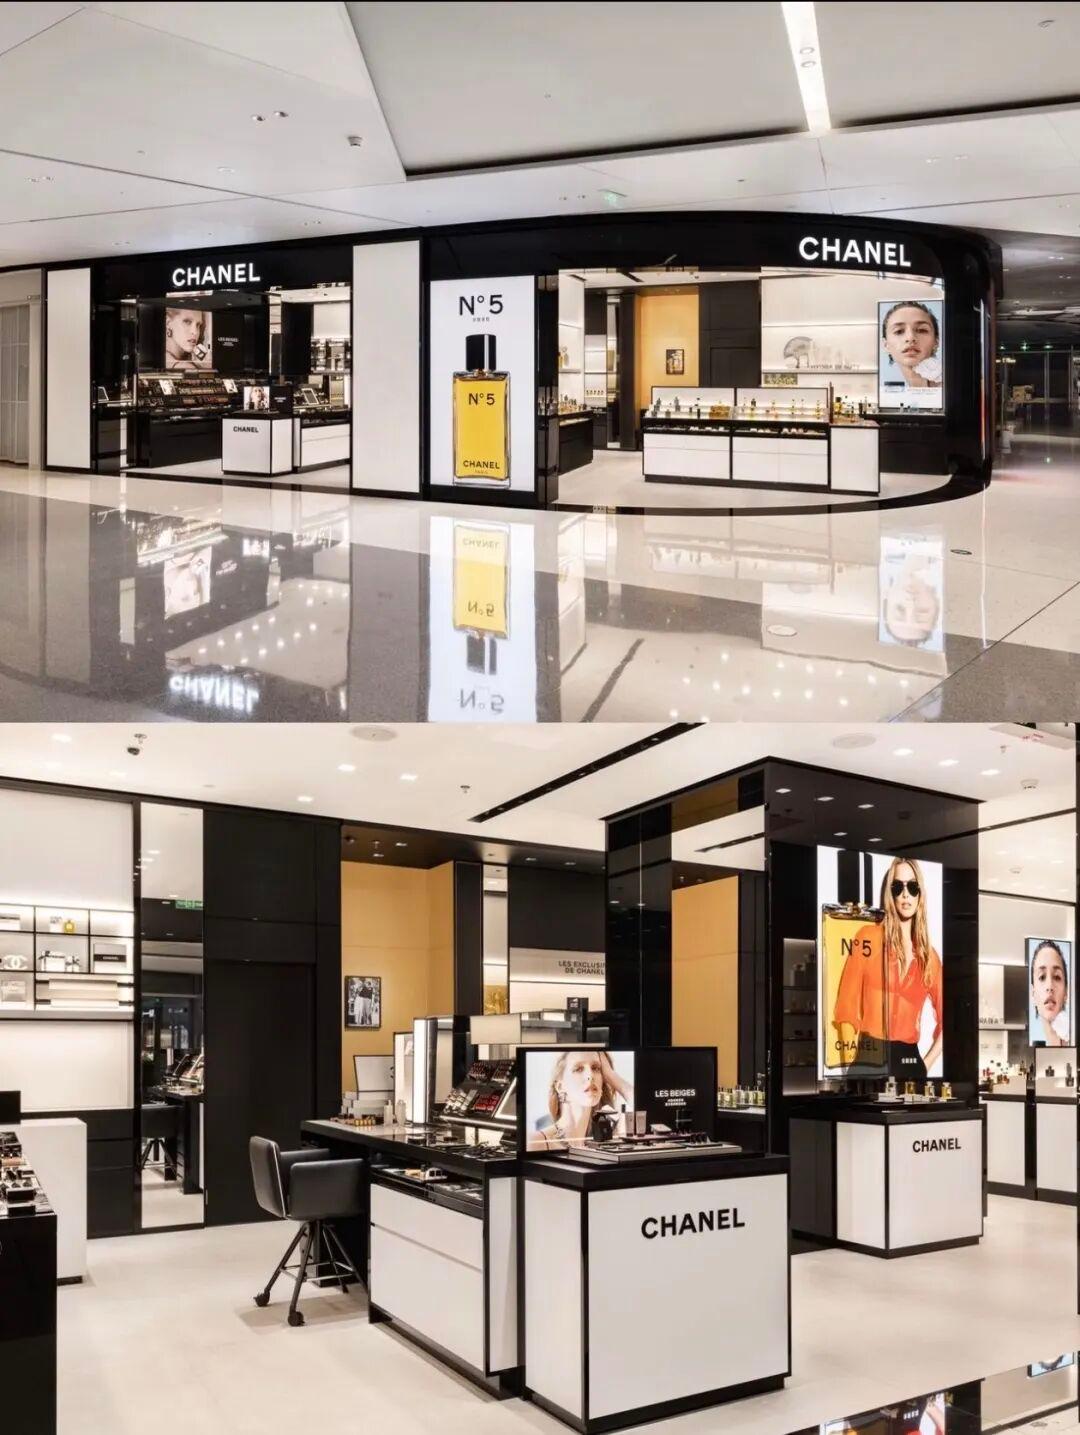
国际彩妆早已在线下形成较成熟的经营体系,由专柜承担销售,同时覆盖新品发布、试妆、妆造以及VIP维护,一些品牌还会持续跟进高价值会员的新品体验、活动和积分服务。而大部分国货彩妆的线下覆盖主要依靠美妆集合店等第三方渠道。这类渠道能够扩大产品触达,但其实无法提供完整的品牌体验、一对一服务以及长期的用户维护。

但这份差距,恰恰是国货彩妆品牌找到的新渠道机会,只是需要一定方法。“要看品牌能否把线上建立的认知延伸到真实体验,以及在一单交易结束之后,品牌还能否继续与消费者保持联系。”上述人士如是说。

不过,未来属于怎样的品牌,并不取决于策略,而是要看清行业本身的变化。

当下,消费者自身正在发生变化。

过去,消费者可能更多关注成分,现在,转而更关注实测数据、验证报告和真实测评。“目前用户平均会在下单前与品牌产生3至5次接触,包括查看测评、咨询客服、试用小样等。”一位从事彩妆运营的人士说到。

其次,新品牌和产品仍在加速井喷。

今年618期间,天猫美妆新品首发数量同比增长33%,销售破千万元的新品数量同比增长60%。另一边,抖音参与618活动的美妆新品数量同比增长144%。即便彩妆整体销售有所承压,但品牌推出新品、争夺消费者注意力的速度并没有因此放缓。

在彩妆这样一个产品创新门槛与消费者感知高度相关的行业里,当相似的妆效、成分概念和营销方式不断出现,仅仅让消费者“看见”一款产品,已经越来越难构成持续优势。

“很多人会说,国产品牌产品做得已经很好了,甚至比国际品牌还好。但我觉得,国际头部品牌真正的优势,已经不在单独某一个产品,或者某一种营销手段这个层次了。”前述行业人士如是说。

在他看来,成熟国际美妆品牌经过数十年经营建立的优势,是一套从研发、产品解决方案,到消费者体验、渠道经营和用户关系维护的完整体系。单独看其中任何一环,国货品牌都可能已经拥有相当强的能力,但真正困难的是把这些环节长期稳定地连接起来,让用户感受到完整一致的品牌体验。

图片

香奈儿彩妆线下专柜     图片来源:小红书

对价格体系管控的差异,就是其中一个典型的例子。

该人士指出,一些国货品牌在线上直播间、官方旗舰店和不同经销商渠道之间仍存在较明显的价格差异。当销售和库存出现压力,降价和促销往往是最直接的解决办法,但频繁调整价格,会大大影响消费者对品牌价值的稳定预期。

相比之下,成熟的国际品牌通常更重视价格体系的长期维护,即使同样参与大促,不同渠道之间的价格、赠品和会员权益也需要被纳入相对完整的管理体系。

他指出,对于一个希望向更高价格带发展的品牌而言,维持不同渠道之间相对稳定的价格体系和品牌价值预期尤为重要。

张月则认为,向用户稳定输出品牌差异化价值的能力,将成为未来两三年行业最难复制的竞争力。

“用户心智中的位置,才是真正的领先。”她直言,“越来越多用户通过搜索品牌词主动找到我们,这比任何投流都高效。最好的流量是让用户自己找上门,最好的转化是让用户买过一次还想买。”

过去几年,内容电商降低了彩妆品牌进入市场的门槛,也让一批国货品牌凭借爆款和流量快速成长。但随着越来越多品牌掌握相同的平台运营方式,流量能力正在从差异化优势逐渐转变为行业基础能力。国货彩妆的竞争也随之进入新的阶段。

未来决定品牌能否继续留在头部的因素,将更多体现在品牌能否抓住平台机会、打造爆款之后,将短期销量,进一步沉淀为产品体系、渠道能力和消费者的长期认知。当行业进入比拼品牌长期价值的新阶段,如何建立适应新变化的品牌能力,成为了头部玩家们要解答的新问题。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

国货彩妆第二轮竞争的核心比拼方向是什么?

国货彩妆第二轮竞争不再单一依赖平台运营能力,核心比拼维度包括产品矩阵构建、跨渠道均衡经营、用户复购提升以及长期品牌认同塑造,头部品牌需将短期销量沉淀为稳定的产品、渠道能力与消费者心智认知。

国货彩妆为什么能打破国际品牌的市场垄断?

与强调长期功效的护肤品不同,彩妆受妆效、流行趋势、使用场景影响更大,上新迭代速度快,消费者品牌忠诚度相对较低;国货品牌对中国消费者需求和内容趋势反应更快,能快速捕捉细分需求推出适配产品,已在多个平台彩妆榜占据头部席位。

当前国货彩妆有哪些代表性的发展路径?

当前国货彩妆主要有三类代表性发展路径:一是以蒂洛薇为代表靠底妆大爆品切入,逐步拓展产品矩阵和多渠道布局;二是以柏瑞美为代表聚焦定妆细分赛道深耕;三是以毛戈平为代表主打专业高端定位,实现线上线下渠道均衡发展。

国货彩妆布局线下渠道有什么意义?

2026年一季度国内线下化妆品渠道增速五年来首次超过线上,线下作为信任场可承载产品体验、用户信任转化功能,能帮助品牌将线上建立的用户认知延伸到真实体验,构建更稳定的多渠道增长结构。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0