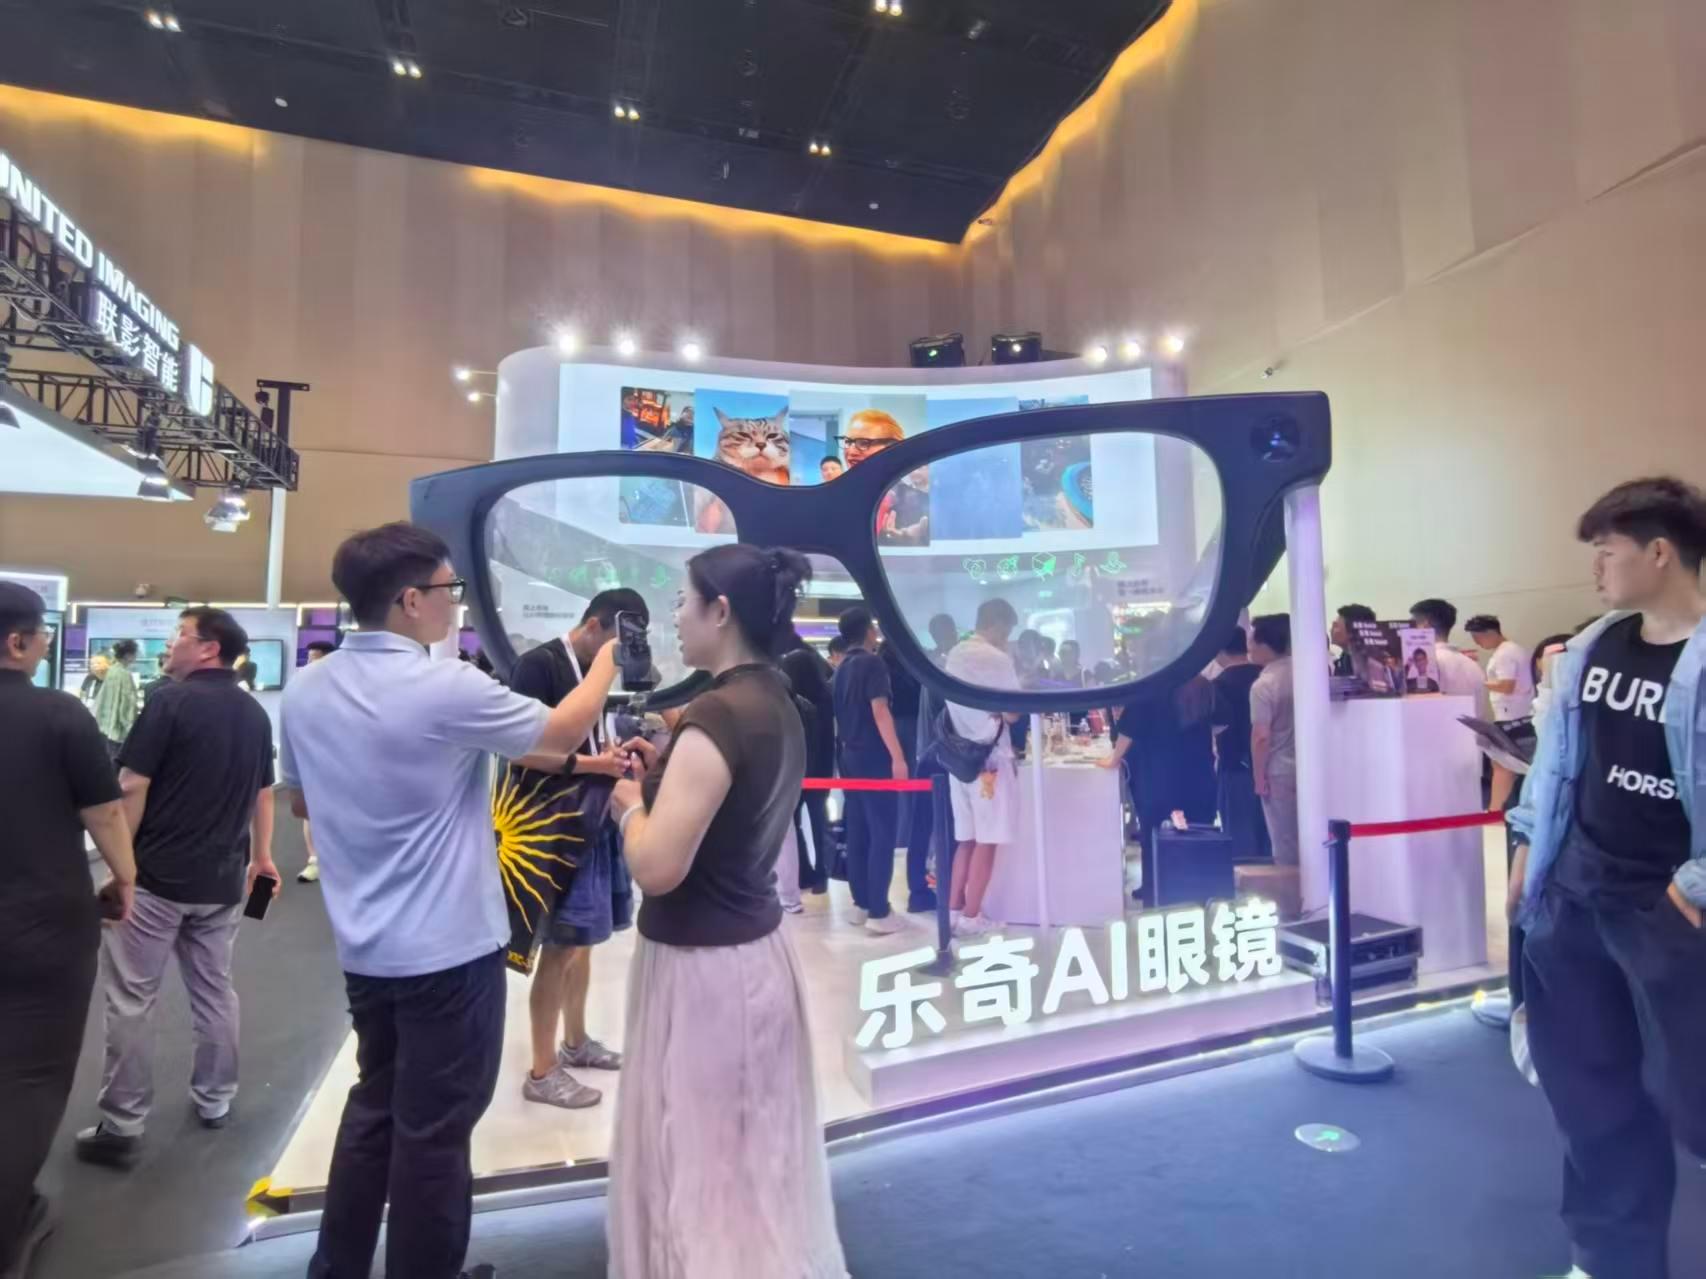
本次2026世界人工智能大会(WAIC)上,智能眼镜领域出现三个明显的新发展亮点,普通消费者可以从中了解行业最新动态,也能获得选品参考。
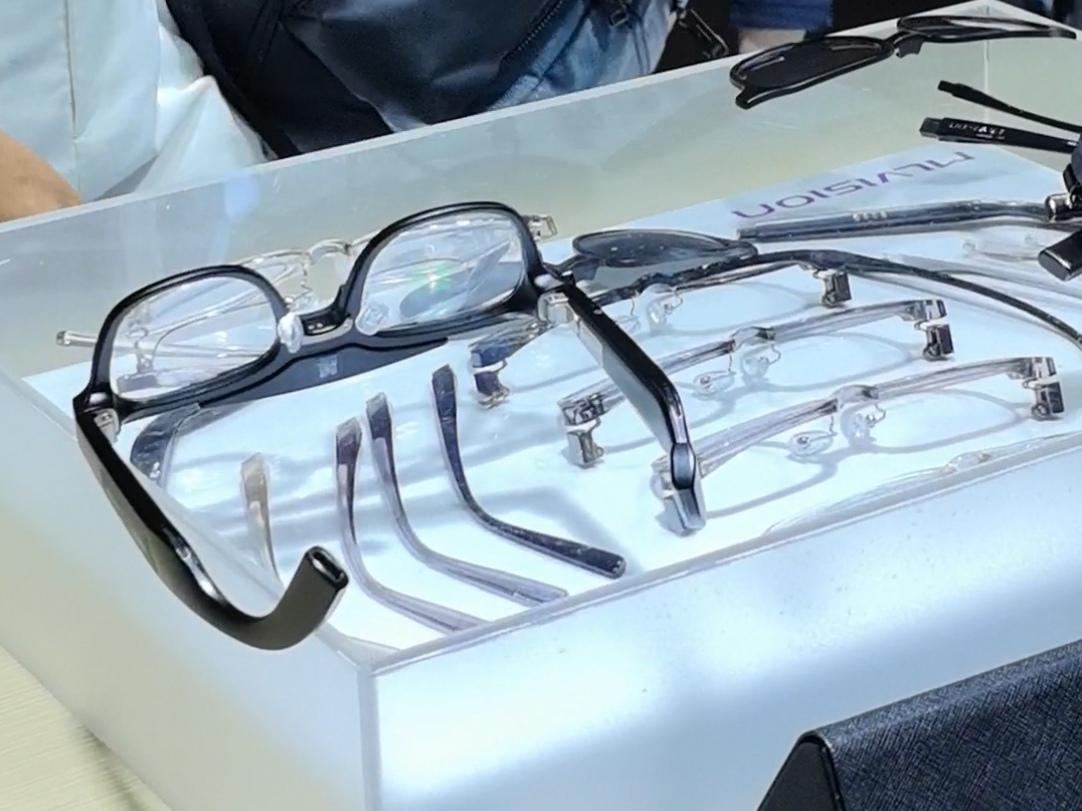
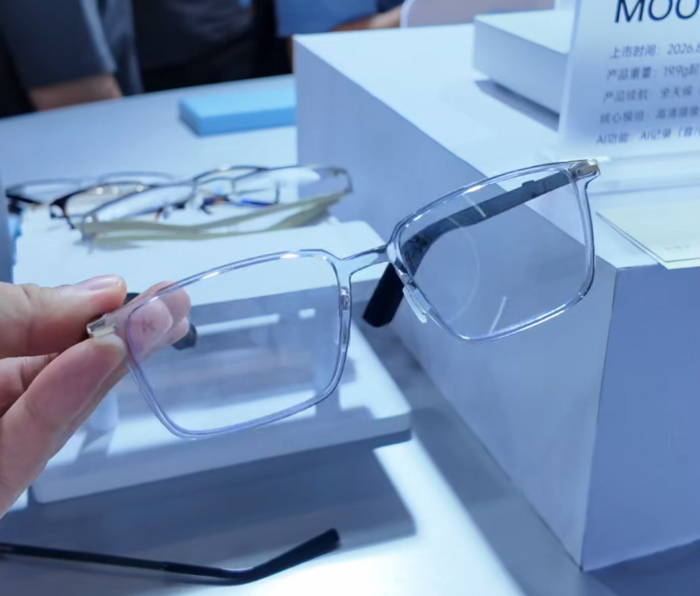
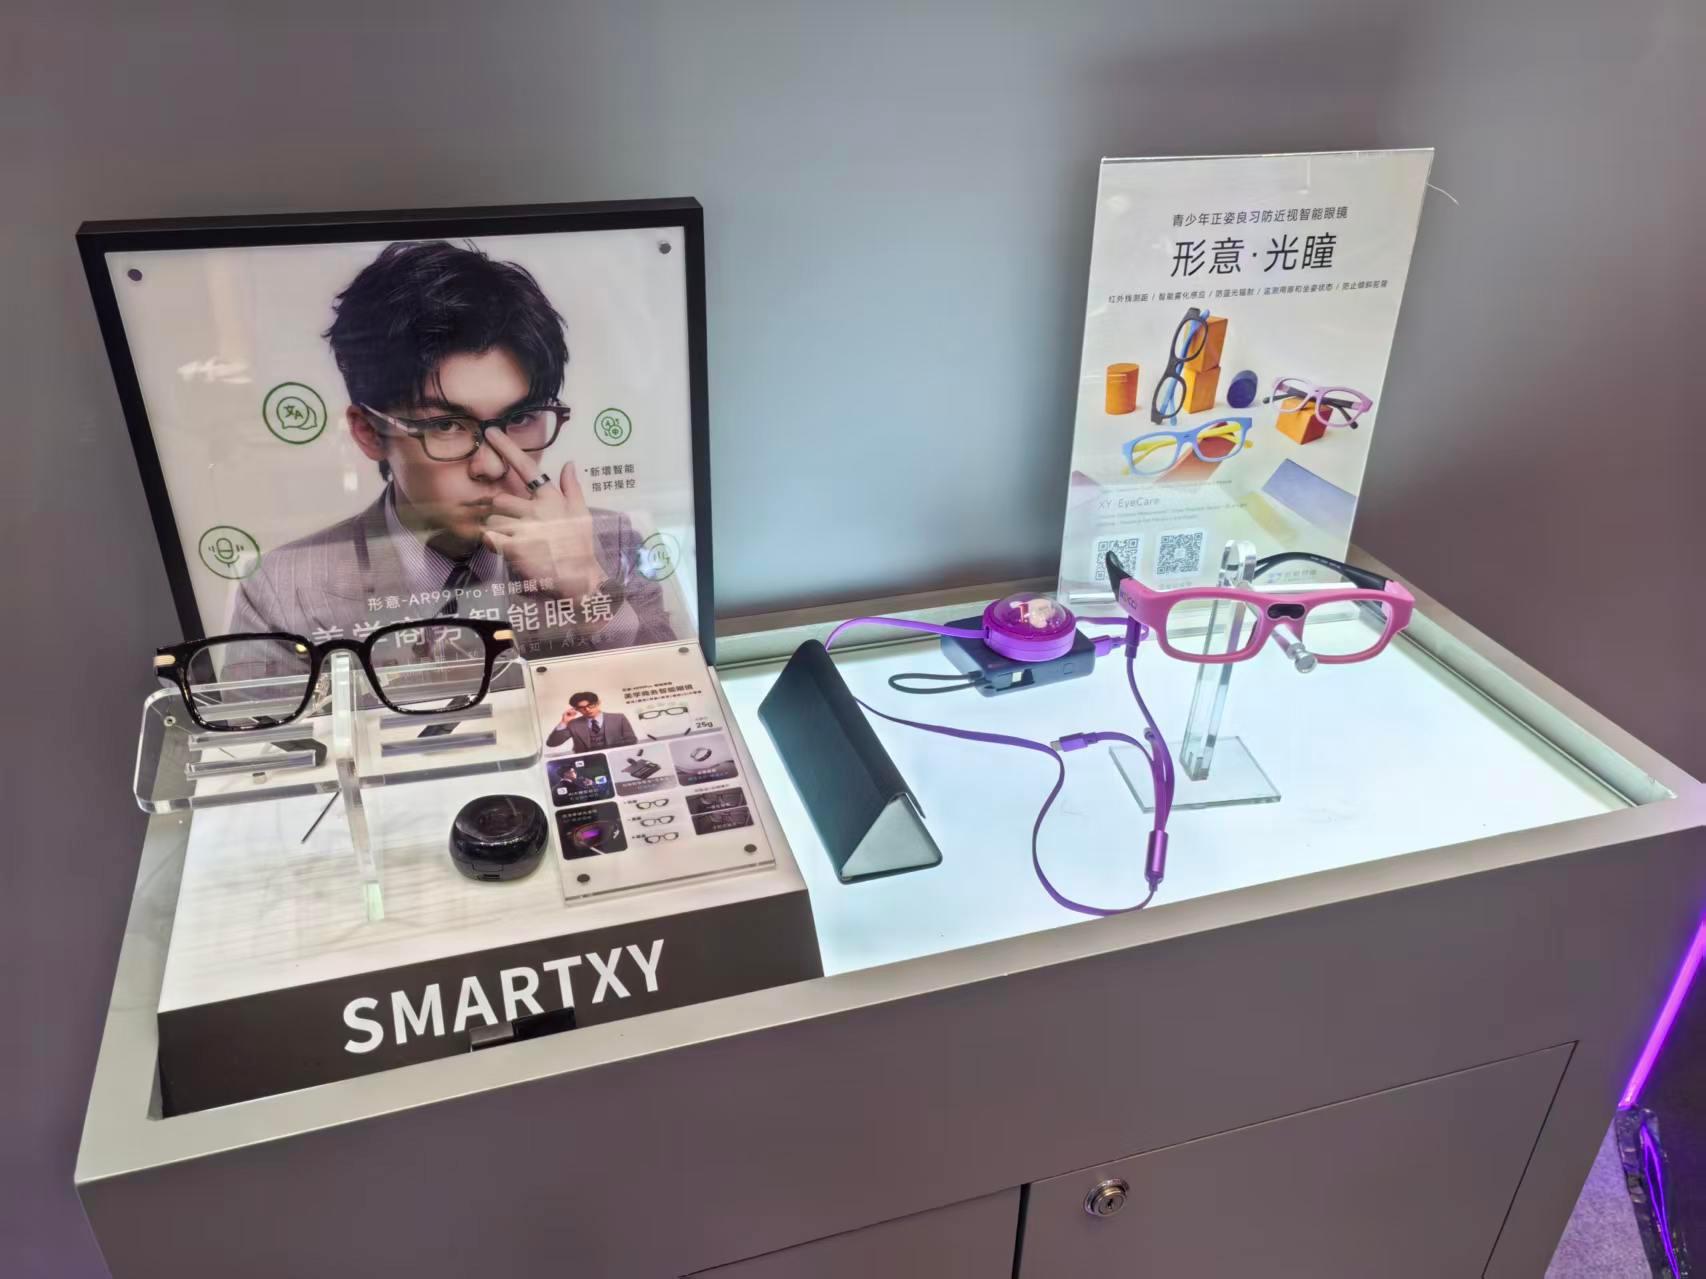
1. 产品形态走向模块化轻量化,多家品牌推出可拆换组合的产品,用户可以根据自己的需求选择功能,不需要为不常用的功能买单,还能适配近视用户的原有配镜习惯,重量普遍控制在20g左右,佩戴舒适度接近普通眼镜;
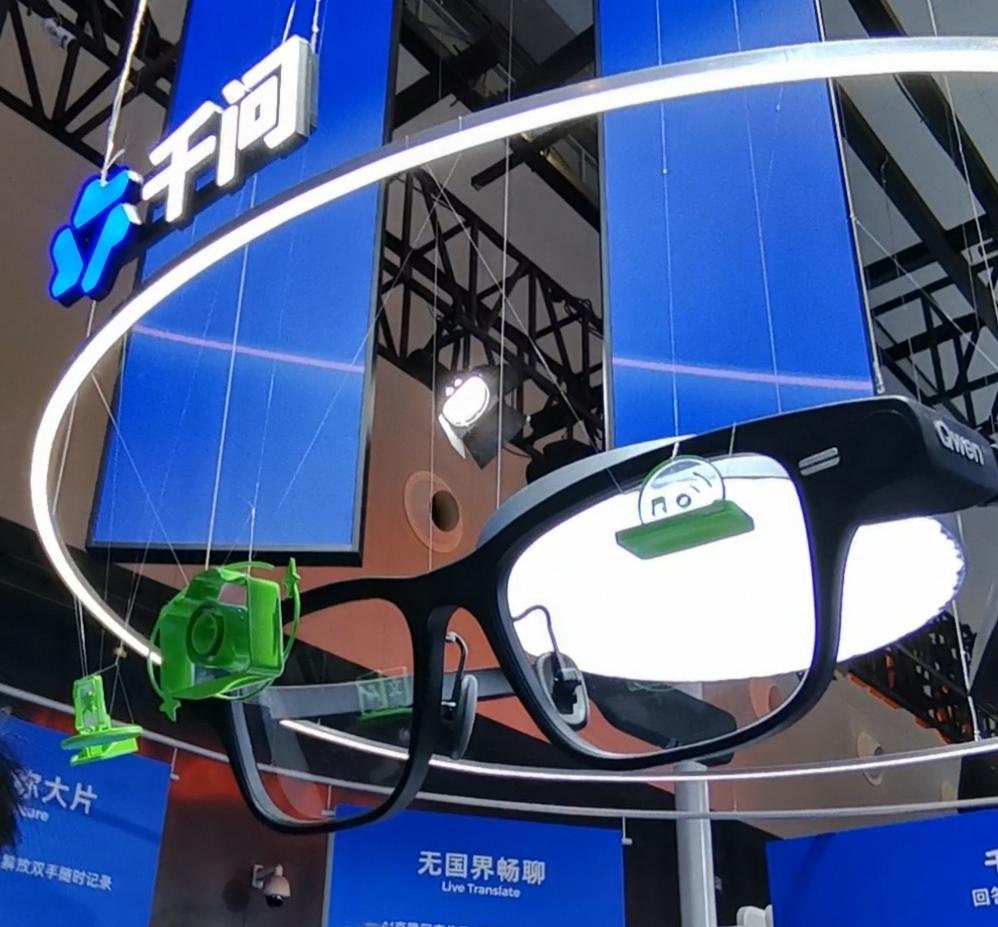
2. AI功能从工具型升级为智能体,不再只做翻译、转录这类单次任务,能长期记忆用户偏好,沉淀用户经历,多个智能体协同满足不同需求,使用体验更贴心;
3. 目前大众消费者对智能眼镜仍持观望态度,尝鲜的用户可以优先选择模块化产品,按需搭配功能,降低试错成本。
本次WAIC透露出智能眼镜行业的最新发展趋势,能为品牌的产品研发、市场布局提供明确的方向参考。
1. 产品研发方向:当前行业整体向轻量化、模块化、AI记忆化三个方向发展,品牌差异化核心是功能取舍,模块化设计不仅能满足不同用户的个性化需求,还能降低产品迭代成本,还可以兼容传统眼镜服务生态,降低用户尝试门槛,是值得布局的研发方向;
2. AI差异化路径:硬件已经很难构成竞争壁垒,品牌差异更多体现在AI定位,智能眼镜正在从单次响应的工具转向长期陪伴的智能体,通过记忆沉淀、多智能体协同提升用户粘性,这是未来AI功能的发展方向;
3. 市场布局方向:目前C端用户仍在观望,B端垂直场景落地确定性更高,品牌可以提前布局B端打开市场,积累技术和用户。
从2026 WAIC智能眼镜展会的信息,卖家可以找到行业新的增长机会,也能明确潜在风险,做好布局规划。
1. 增长机会方面:B端垂直场景已经进入快速落地阶段,涵盖工业巡检、远程协作、文旅导览、执法取证、无障碍服务、医疗辅助等多个细分领域,需求明确,用户对产品外观、重量的包容度更高,只要能解决具体问题提升工作效率就能获得认可,切入门槛更低;
2. C端选品机会:模块化设计适配了不同人群的细分需求,极客、白领、运动爱好者、近视用户都能找到对应的产品组合,卖家可以针对不同人群做细分选品,满足个性化需求;
3. 风险提示:C端用户接受度还未养成,受外观、价格、隐私、续航、使用习惯多重制约,切入C端不能盲目堆功能,要做好功能取舍,控制成本,避免库存积压。
本次WAIC展现的智能眼镜行业新趋势,给智能眼镜相关生产工厂带来了新的需求变化和商业机会,也指明了数字化转型方向。
1. 生产设计需求变化:产品往模块化、轻量化方向发展,要求工厂具备灵活的模块化零部件生产能力,适配用户可拆卸、自由组合的需求,同时对轻量化材质、生产精度的要求大幅提升,目前主流新品重量已经控制在20g以内,对生产工艺提出了更高要求;
2. 新商业机会:模块化设计带动了零部件更换的长期需求,而且智能眼镜开始兼容传统眼镜服务生态,工厂可以和传统眼镜门店合作,开发适配性零部件,拓展新的业务增量;
3. 数字化转型启示:AI智能体已经成为产品核心竞争力,工厂可以推进生产端数字化管理,同时对接AI大模型能力,配合品牌方优化生产方案,还可以切入B端垂直场景的定制化生产赛道,获取更多订单。
本次WAIC智能眼镜展会透露出行业最新发展动态,也暴露了当前行业的核心痛点,给各类相关服务商指明了业务方向。
1. 行业发展趋势:智能眼镜正处于快速增长期,C端市场还在培育,B端垂直场景加速落地,覆盖工业、文旅、执法、医疗、无障碍服务等多个领域,对配套软硬件服务的需求正在快速增长,市场空间大;
2. 核心客户痛点:品牌方当前面临多个待解决的问题,包括模块化产品的生态兼容问题、AI智能体的多场景协同能力不足、B端客户缺乏配套的云服务支持等;
3. 业务机会:服务商可以针对模块化产品开发配套零部件定制服务,对接传统配镜生态;针对AI智能体开发第三方Skill和Agent服务,拓展应用场景;针对B端客户开发配套的云服务订阅解决方案,对接不同行业的具体需求,比如工业巡检的数据存储、文旅导览的内容更新服务等。
本次WAIC智能眼镜展会的行业动态,为智能眼镜相关平台的招商、运营、布局提供了明确参考。
1. 行业对平台的核心需求:当前智能眼镜行业玩家众多,从互联网大厂到专业品牌再到新入局创业者,都有曝光对接资源的需求,同时模块化产品需要开放的合作生态,需要平台对接零部件供应商、传统眼镜服务商、B端行业客户等角色;
2. 平台招商布局方向:可以重点倾斜三类优质品牌,分别是布局模块化轻量化的C端创新品牌、深耕AI智能体技术的科技品牌、聚焦B端垂直场景的解决方案品牌,覆盖全赛道的发展需求;
3. 运营与风险规避:当前C端用户认知尚未成熟,平台可以先推进行业科普和B端资源对接,帮助行业积累数据和案例,同时要关注智能眼镜的拍摄隐私风险,提前出台合规管理规范,规避政策风险。
本次2026 WAIC展会展现了智能眼镜产业的最新发展动向,涌现出很多新的研究课题,可供相关研究者深入探索。
1. 产业新动向:产品端已经分化出轻量化、模块化、AI记忆化三个清晰发展方向,行业竞争已经从硬件参数竞争转向功能取舍和AI能力竞争,差异化越来越明显;市场端呈现B端优先落地的特征,C端用户仍处于观望阶段,目前行业已经形成大厂、专业智能眼镜厂商、新入局创业者共同参与的竞争格局;
2. 产业新问题:目前行业仍面临多个待解决的问题,C端用户接受度不足,受外观、隐私、续航、使用习惯多重制约,AI拍摄功能实用性不及手机,模块化设计的用户体验和成本平衡还需要优化;
3. 商业模式新探索:B端已经出现硬件加云服务订阅的创新商业模式,C端模块化设计衍生出后续配件盈利的新可能,AI智能体开放第三方技能也孕育着新的生态商业模式,都值得深入研究。
返回默认