广告
加载中

对话灵宇宙创始人顾嘉唯:人机交互的终局,是更自然的“在场”

马蹄社 2026-06-01 11:05
马蹄社 2026/06/01 11:05

邦小白快读

EN
全文速览

这是亿邦动力对灵宇宙创始人顾嘉唯的深度对话,整理了AI人机交互行业、产品落地与创业的核心干货,可帮助普通读者快速了解AI硬件前沿动态。

1. 核心行业规律:人机交互每一次革命都会催生巨头公司,技术成熟周期远比大众想象更长;交互演进的大方向始终是从人迁就机器转向机器适配人,终局是不可见的自然交互,未来行业研究重心会从有形界面转向人与产品的联结,人类学、社会学将成为新的底层支撑。

2. 落地产品经验:灵宇宙推出的随身AI终端小方机,借鉴科幻电影《Her》的交互形态,依托创始人此前做Luka卢卡沉淀的千万级销量的多模态优质数据,采用端侧预判+云端大模型的架构,响应速度接近真人对话,可实现看懂物理场景、多场景生成内容等功能。

3. 创业感悟:做AI硬件不要拼短期速度,要坚持长期主义,打磨底层可复用的操作系统,创业核心是稳扎稳打留在行业牌桌上。

这篇对话能给AI硬件品牌商提供行业方向、产品研发、全球化布局等多维度参考干货,核心内容如下。

1. 产品研发方向:要紧跟人机交互范式转变的趋势,当前图形界面主导地位松动,AI原生交互成为新方向,产品研发要围绕让机器更懂人、适配人做创新;不要狭隘将具身智能等同于人形机器人,要聚焦让数字交互接入物理感官和真实空间,同时要重视科幻对创新的启发,很多行业创新都是把科幻想象落地为产品。

2. 竞争与品牌策略:不要在硬件层面打贴身价格战,要聚焦打磨底层可复用的Agent操作系统,建立技术壁垒;大厂不愿意深耕量产供应链等重细节环节,创业品牌有充足的生存发展空间。

3. 全球化品牌建设:不要直接照搬本土模式,要深度融入当地文化,针对不同市场调整SKU和运营策略;提前积累区域合规经验,重视供应链能力,解决量产良率、降本、稳定供货问题,这是品牌全球化的核心底座。

本文对AI硬件赛道的趋势、机会、风险与可借鉴模式做了清晰梳理,核心干货如下。

1. 行业增长机会:当前人机交互正迎来AI原生交互的范式转变,是拥有巨大红利的新增长市场;消费者对自然交互AI产品的需求未被满足,随身AI终端、多模态交互产品有广阔增长空间,全球化市场也有大量机会,哪怕是欧洲这类合规要求极高的市场,提前积累合规经验即可顺利切入。

2. 风险提示:不要盲目追逐短期红利,all in某一种硬件形态风险极高,当前硬件形态还未收敛,过度押注容易失败;做实体硬件供应链是核心风险点,量产良率、材料成本波动、稳定供货都需要提前布局,没有供应链能力很容易被市场淘汰。

3. 可借鉴模式:坚持长期主义路线,不打硬件价格战,聚焦打磨可跨硬件复用的Agent操作系统,依托沉淀的场景数据建立技术壁垒,利用大厂不愿做重资产供应链的市场缝隙切入细分市场,先站稳脚跟再谋求发展。

本文能给AI硬件相关工厂提供产品需求、商业机会与数字化转型的多方面参考,核心干货如下。

1. 产品生产设计需求:当前AI硬件行业的硬件形态还未最终收敛,底层交互系统可跨硬件复用,工厂可根据不同品牌需求灵活调整硬件生产方案,不用局限于某一种固定产品形态;用户需要适配自然人机交互的产品,要求硬件支持多模态交互、端云协同架构,工厂设计生产时要匹配这一需求,预留适配不同系统的空间。

2. 商业机会:AI原生交互革命催生了大量随身AI终端、可穿戴设备等新品需求,创业品牌更倾向于将生产环节交给专业工厂,大厂做量产硬件也需要代工厂支持,拥有供应链管控能力、能把控良率与成本的工厂会获得更多订单。

3. 数字化转型启示:AI硬件行业越来越看重数据沉淀与交互体验,工厂可推进数字化生产优化产能调度,更好应对不同订单的需求波动,同时适配品牌方小批量多SKU的定制化生产需求,匹配全球化市场不同区域的SKU调整要求,提升自身核心竞争力。

本文梳理了人机交互行业的最新发展趋势,能为AI相关服务商提供行业方向、客户痛点与解决方案思路的参考,核心干货如下。

1. 行业发展趋势:人机交互正迎来AI原生交互的范式转变,图形界面主导的时代正在过去,多模态交互、具身交互、自然语言交互成为新的发展方向,底层Agent操作系统的需求快速增长,相关技术服务拥有很大的市场空间。

2. 核心客户痛点:AI硬件品牌的核心痛点一是缺乏高质量的多模态场景数据,二是没有成熟的端云协同交互架构,三是全球化布局面临不同区域的合规问题,四是实体硬件的供应链管控能力不足,这些痛点都是服务商的机会。

3. 可落地解决方案方向:可针对AI品牌需求,提供多模态数据处理、端侧轻量化推理模型优化等技术服务;针对出海品牌,输出不同区域的数据合规解决方案,帮助品牌解决GDPR等合规问题;针对中小AI品牌,提供供应链管控相关配套服务,帮助品牌解决量产良率、成本控制等实际问题。

本文对AI硬件行业的需求与风险做了清晰梳理,能给AI相关平台商提供招商、运营、风控等方面的参考干货,核心内容如下。

1. 商家对平台的核心需求:当前多数AI硬件创业品牌聚焦底层算法和系统研发,需要平台提供供应链配套支持、出海合规服务、流量渠道支持,中小创业品牌缺乏大厂资源,对平台配套服务的需求更高。

2. 平台招商与运营方向:可重点招商聚焦AI原生交互、拥有场景数据积累、坚持长期主义的AI硬件品牌,这类品牌发展更稳健,也符合行业发展趋势;针对出海品牌,可以推出不同区域的合规配套服务,帮助品牌解决本地化运营问题,吸引更多品牌入驻。

3. 风向规避要点:平台要警惕只追短期红利、没有底层技术积累、过度押注单一硬件形态的品牌,这类品牌抗风险能力弱,容易出现经营问题;要提示入驻品牌重视供应链风险,帮助品牌对接优质供应链资源,降低行业整体风险,也降低平台自身的运营风险。

这篇对话对人机交互领域的产业新动向和底层规律做了深度梳理,对相关研究者有很高的参考价值,核心干货如下。

1. 产业新动向:当前人机交互正迎来范式转变,大语言模型驱动的自然语言交互日趋成熟,图形用户界面的绝对主导地位松动,AI原生交互成为新的变革方向;具身智能的内涵被重新定义,不再局限于人形机器人,而是指向数字交互融入物理感官与真实空间,行业研究重心从有形界面转向人与产品的联结,人类学、社会学开始成为新的底层支撑。

2. 行业新问题:当前行业存在对具身智能的认知误区,很多企业盲目跟风做人形机器人,忽略了交互的本质需求;多数创业公司缺乏真实场景的高质量多模态数据,底层技术不扎实;行业普遍存在追逐短期红利的风气,真正深耕底层技术的企业较少。

3. 商业模式研究启示:AI硬件行业新的可行商业模式是不拼硬件价格,聚焦打磨可跨硬件复用的Agent底层操作系统,依托沉淀的场景数据建立技术壁垒,利用大厂不愿做重资产供应链的缝隙发展,这一模式对研究AI创业的商业模式有很高的参考价值。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This is a deep conversation between Ebang Power and Gu Jiawei, founder of Lingyu AI, covering key insights on the AI human-computer interaction (HCI) industry, product commercialization, and entrepreneurship. It helps general readers quickly get up to speed on cutting-edge developments in AI hardware.

1. Core industry rules: Every revolution in HCI has spawned giant companies, and technology maturation cycles are far longer than the public assumes. The overarching direction of HCI evolution has consistently moved from humans adapting to machines toward machines adapting to humans, with an end goal of invisible, natural interaction. Going forward, industry research will shift its focus from tangible user interfaces to the connection between humans and products, with anthropology and sociology emerging as new foundational disciplines.

2. Product commercialization lessons: Lingyu AI's portable AI terminal, the Square Machine, draws inspiration from the interaction design seen in the sci-fi film *Her*. Built on the high-quality multi-modal data amassed from Gu's previous venture Luka, which sold over 10 million units, the device uses a hybrid architecture of on-device prediction paired with cloud-based large models, delivering response speeds close to human conversation. It can interpret physical scenarios and generate contextually relevant content across different use cases.

3. Entrepreneurship takeaways: AI hardware ventures should prioritize long-term value over short-term speed, focus on refining reusable underlying operating systems, and the core of sustainable entrepreneurship is to stay steadily in the game.

This conversation provides multi-dimensional insights on industry direction, product R&D, and global expansion for AI hardware brands, with key takeaways below.

1. Product R&D direction: Brands should align with the paradigm shift in HCI. As the dominance of graphical user interfaces (GUI) weakens, AI-native interaction has emerged as the new frontier. Innovation should center on making machines more perceptive and adaptive to human needs. Brands should avoid narrowly equating embodied intelligence with humanoid robots; instead, the focus should be on integrating digital interaction with human physical senses and real-world spaces. Brands should also leverage inspiration from science fiction, as many industry innovations turn sci-fi concepts into tangible real-world products.

2. Competition and branding strategy: Avoid cutthroat price wars on hardware specifications, and instead focus on refining a reusable underlying agent operating system to build sustainable technical barriers. Large tech companies are often reluctant to invest deeply in labor-intensive, detail-heavy work like mass production supply chain management, leaving ample room for startup brands to grow and carve out their niches.

3. Global brand building: Avoid directly copying your domestic market model for international expansion. Instead, deeply integrate into local cultures, adjust your SKU portfolio and operational strategies for different markets, accumulate regional compliance experience early, and prioritize supply chain capabilities to address yield rate, cost reduction, and stable supply issues—the core foundation for successful global branding.

This article clearly outlines the trends, opportunities, risks, and replicable models in the AI hardware track, with key insights below.

1. Industry growth opportunities: HCI is currently undergoing a paradigm shift toward AI-native interaction, opening up a new growth market with huge dividend potential. Consumer demand for naturally interactive AI products remains largely unmet, creating broad growth space for portable AI terminals and multi-modal interactive products. There are also abundant opportunities in global markets; even highly regulated markets like Europe can be successfully entered with early preparation in compliance.

2. Risk warnings: Avoid blindly chasing short-term dividends. Going all-in on a single hardware form factor carries extremely high risk, as hardware categories have not yet converged, and overbetting often leads to failure. Supply chain management is the core risk area for physical hardware: issues around mass production yield, raw material cost volatility, and stable supply require advance planning. Brands without solid supply chain capabilities are very likely to be eliminated from the market.

3. Replicable strategy: Adopt a long-term approach, avoid hardware price wars, focus on building an agent operating system reusable across multiple hardware form factors, and build technical barriers based on accumulated scenario data. Leverage the market gap created by large tech companies' reluctance to engage in asset-heavy supply chain work to enter niche segments, and focus on establishing a stable foothold before pursuing expansion.

This article provides multiple references on product demand, business opportunities, and digital transformation for AI hardware-related factories, with key insights below.

1. Product design and manufacturing requirements: Hardware form factors in the AI hardware industry have not yet reached a final convergence, and underlying interaction systems can be reused across different hardware. Factories can flexibly adjust production plans to match different brand requirements, rather than being limited to a single fixed product form factor. Users now expect products adapted to natural HCI, which requires hardware to support multi-modal interaction and a hybrid end-cloud architecture. Factories should align with this demand in design and production, and reserve space to adapt to different systems.

2. Business opportunities: The AI-native interaction revolution has generated massive new demand for products like portable AI terminals and wearables. Startup brands prefer to outsource production to specialized factories, and large companies also rely on contract manufacturers for mass production. Factories with strong supply chain management capabilities and the ability to control yield and costs will win more orders.

3. Insights for digital transformation: The AI hardware industry increasingly values data accumulation and interactive experience. Factories can advance digital production to optimize capacity scheduling, better respond to demand fluctuations across different orders, accommodate the small-batch, multi-SKU customized production needs of brands, meet SKU adjustment requirements for different regions in global markets, and ultimately improve their core competitiveness.

This article outlines the latest development trends in the HCI industry, and provides references for AI-related service providers on industry direction, client pain points, and solution strategies, with key insights below.

1. Industry development trends: HCI is undergoing a paradigm shift toward AI-native interaction. The era of GUI dominance is fading, with multi-modal interaction, embodied interaction, and natural language interaction emerging as new growth directions. Demand for underlying agent operating systems is growing rapidly, creating huge market space for related technical services.

2. Core client pain points: AI hardware brands face four core pain points that represent opportunities for service providers: a lack of high-quality multi-modal scenario data, the absence of a mature hybrid end-cloud interaction architecture, compliance challenges across different regions for global expansion, and insufficient supply chain management capabilities for physical hardware.

3. Actionable solution directions: Service providers can offer technical services such as multi-modal data processing and on-device lightweight inference model optimization tailored to the needs of AI brands. For brands expanding overseas, they can develop region-specific data compliance solutions to help clients address requirements like GDPR. For small and medium-sized AI brands, they can provide supporting supply chain management services to help solve practical issues such as mass production yield and cost control.

This article clearly sorts out the demand and risks of the AI hardware industry, and provides insights on investment attraction, operation, and risk control for AI-related platform operators, with key content below.

1. Core merchant demands for platforms: Most AI hardware startup brands focus their resources on underlying algorithm and system R&D, so they need platforms to provide supporting services including supply chain support, cross-border compliance services, and traffic channel access. Small and medium-sized startups lack the resources of large tech companies, so their demand for platform supporting services is even stronger.

2. Platform merchant attraction and operation direction: Platforms should prioritize attracting AI hardware brands that focus on AI-native interaction, have accumulated scenario data, and adhere to long-term development. These brands are more stable and aligned with industry development trends. For brands expanding overseas, platforms can launch region-specific compliance supporting services to help brands solve localized operation challenges and attract more brands to settle on the platform.

3. Risk mitigation guidance: Platforms should be wary of brands that only chase short-term dividends, have no underlying technical accumulation, and overbet on a single hardware form factor. These brands have weak anti-risk capabilities and are prone to operational problems. Platforms should remind settled brands to pay attention to supply chain risks, help brands connect with high-quality supply chain resources, reduce overall industry risk, and lower the platform's own operational risk.

This conversation deeply sorts out new industrial trends and underlying rules in the HCI field, and offers high reference value for relevant researchers, with key insights below.

1. New industrial trends: HCI is currently undergoing a paradigm shift. Large language model-driven natural language interaction is maturing, the absolute dominance of graphical user interfaces is weakening, and AI-native interaction has become the new direction of change. The definition of embodied intelligence has been reframed: it is no longer limited to humanoid robots, but refers to the integration of digital interaction into physical senses and real-world spaces. Industry research focus has shifted from tangible interfaces to the connection between humans and products, with anthropology and sociology emerging as new foundational support.

2. New industry problems: The industry currently has widespread cognitive bias around embodied intelligence: many companies blindly follow the trend of developing humanoid robots, ignoring the core demand for interaction. Most startups lack high-quality multi-modal data from real-world scenarios, and their underlying technologies remain unpolished. There is also an industry-wide culture of chasing short-term dividends, with very few companies truly committing to deep cultivation of underlying technology.

3. Implications for business model research: A viable new business model for the AI hardware industry is to avoid competing on hardware prices, focus on refining an underlying agent operating system reusable across hardware, build technical barriers based on accumulated scenario data, and grow by leveraging the market gap left by large tech companies that avoid asset-heavy supply chain work. This model offers high reference value for research on AI entrepreneurship business models.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【马蹄社原创】

见证100位创始人的深度思考

淬炼下一个十年的全球商业洞察


顾嘉唯不是第一次站上 AI 硬件的风口。过去十年,他做出过销量千万台的 Luka卢卡,也经历过从顶峰跌落谷底。如今掌舵灵宇宙,他比很多人更清楚,AI 硬件不是一场只拼速度的游戏。


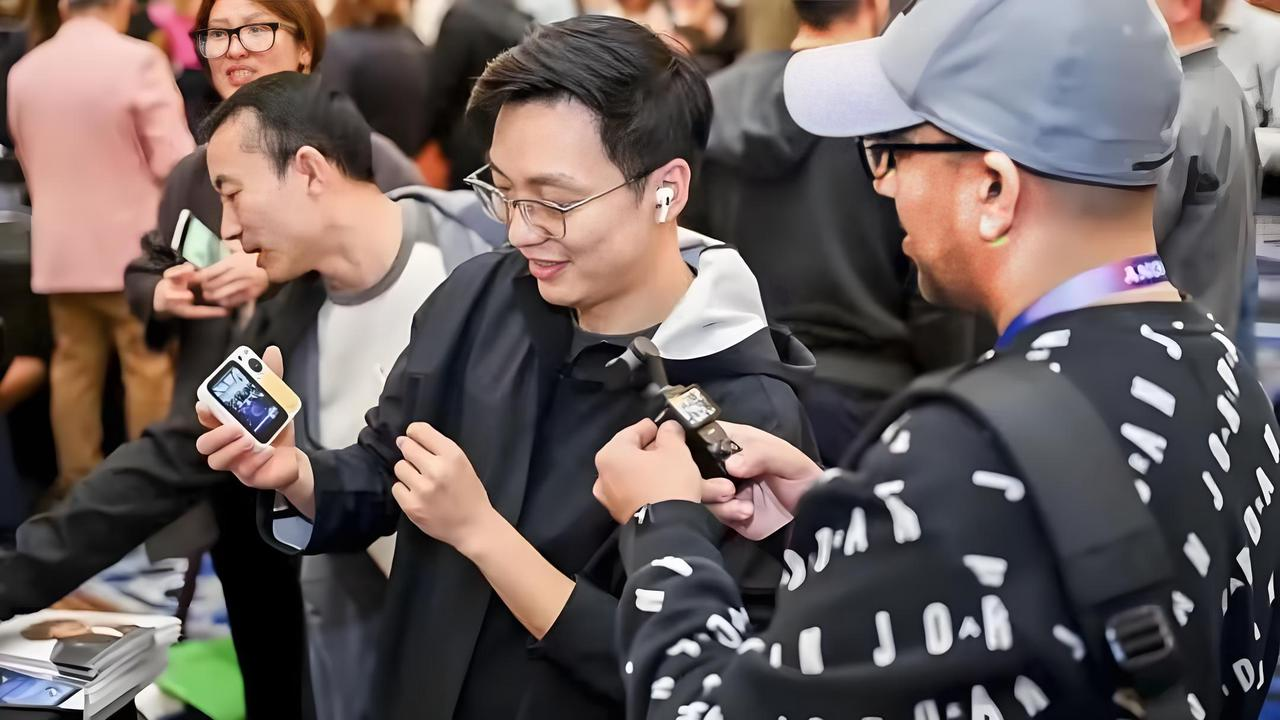
在与马蹄社CEO刘宸坐下交谈前,顾嘉唯刚从直播间匆匆赶回公司,他连饭都没顾上吃,就在刚刚,由他一手打造的灵宇宙“小方机”又斩获了超8000台的销量。而在这场对话结束之后,一场面向欧洲代理商的跨国会议还在等着他。


这场高密度的对谈,就夹在这两个小时的缝隙里,紧张地展开。


从人机交互的源头,一路谈到AI产品的终极方向,顾嘉唯把技术、商业和人性底层那些逻辑做了逐一拆解。他正通过小方机这样的随身AI终端,尝试找到一种全新的人与机器共生的方式。


“人机交互的每一次革命,都会催生出体量庞大的巨头公司。不管你有没有清晰感知到这一点,历史规律就是如此。”


在解释这段话时,顾嘉唯将视角切入到了一条漫长的历史时间线。最早是DOS时代,人得敲命令去迁就机器。后来施乐PARC搞出了图形界面,乔布斯大受启发,把办公室里的垃圾桶、文件夹,直接搬进了屏幕,造出了麦金塔。个人计算时代,就此到来。


再往后,谷歌发明了PageRank算法,把图书馆、整个互联网又一股脑装了进去。人和信息的关系,就这样被改写了。


行业红利伴随交互创新而来,赢到最后的,更多是敢于重新定义规则的后来者。苹果最厉害的地方,是从图形界面到多点触控,再到现在的AI,每一次关键节点都踩中了。


“交互革命必然带来产业洗牌,这个铁律从来没变过。”这是第一个不变,讲到这里他补了一个细节:他的导师 Bill Buxton(注:加拿大计算机科学家、交互设计师与人机交互 HCI 领域先驱,以多点触控技术开创性研究、《Sketching User Experiences》著作及推动“体验设计”理念闻名,现任微软研究院首席研究员) 参与的多点触控研究早在 1980 年代中期就已发表,到iPhone真正爆发,中间整整埋了二十年。这二十年里,卡西欧做过触控手表,日立和微软做过桌子那么大的触控屏,但探索者大多没活下来。技术成熟的周期远比人们想的要长,但方向一旦确立,谁也挡不住。


“第二个不变,是交互演进的大方向。”他说,从命令行敲代码,到直观的图形界面;从依靠键盘输入,再到如今普及的触控操作,继而演进到语音交互与多模态交互。这一路技术迭代,脉络非常清晰。早年,都是人主动去适配机器,得花时间学习指令、熟悉操作逻辑;而行业发展的最终走向是让机器主动贴近人,读懂人的表达、行为与想法,全方位适配人的使用习惯。不管技术怎么变,这个关系倒转的大趋势从没变过。


“所以到最后,你只需要研究人与人是怎么相处的就够了。从初识到相知,到互相麻烦,再到建立羁绊。在这个维度下,再去研究新一代的AI该怎么跟人交互。”顾嘉唯谈道,“这就是规律。从大型机、桌面电脑、平板、到更小型的随身设备、再到可穿戴设备,最后的终局是不可见的交互。这条路径早在二十世纪七十年代就被先驱们洞察清楚了。”


如今,人机交互正迎来范式转变。大语言模型驱动的自然语言交互(VUI)日趋成熟,图形用户界面交互(GUI)的绝对主导地位正在松动。新一轮以"AI原生交互"为核心的变革正在展开。


顾嘉唯本科毕业于同济大学,后保送至清华大学,毕业后先后进入微软亚洲研究院(MSRA)和百度深度学习研究院(IDL)。人机交互一直是他深耕的研究方向。但在交谈中,他抛出了一个让人意外的观点:“未来人机交互这个学科,可能会把人和机器的‘交互感’本身做没,以后只需要研究人与‘人’的新人类学和社会学。”


界面并没有退场,而是完成了蜕变。行业研究的重心,从有形的界面本身,转向了人与产品的联结关系。传统交互设计规范不再是唯一核心,人类学、社会学与心理学,正成为新的底层支撑。


过往的人机交互,是让人主动迁就机器,花精力去熟悉繁琐的操作规则。步入AI时代,这套逻辑被颠覆,如何让机器更懂人,成了行业新的命题。


顺着这个思路,他对比了AI和脑机接口两条路:AI的目标是让机器更自然地理解人的意图,人不用学机器的复杂操作;脑机接口反过来,是把人的神经信号直接接入机器系统,追求更高效直接的控制。一条往“拟人化”走,一条往“意念外化”走,看似背道而驰,但这几年在底层开始融合了。


顾嘉唯在微软的研究方向叫“Tangible and Embodied Interaction(实物与具身交互)”,核心命题就是尝试让交互从屏幕的禁锢中走出来,直接与真实的物理空间发生联结。现在行业里一听到“具身智能”,往往就狭隘地将其等同于有着双臂双腿的“人形机器人”。但在顾嘉唯看来,“具身”的本质并非局限于造一个机器人的躯壳,而是让数字世界的交互真正融入人的物理感官。“早在 2012 年,我们在微软就做出了一种带有触觉反馈的触摸屏,手指在屏幕上滑过,能模拟出不同材质比如丝绸、皮革带来的触觉差异。”他解释道,这就是一种打破了虚拟与现实边界的典型交互体验,“所以,具身交互不一定非得长着两条腿在地上跑,只要它能与物理世界和人的感官发生真实的联结,不止停留在比特,而是在原子侧,它就是具身。”


在人机交互的演进过程中,科幻作品扮演了特殊角色。这是顾嘉唯在微软、百度任职期间反复验证过的一个判断。他在百度工作时,百度曾启动“凡尔纳计划”,邀请刘慈欣、吴恩达、陈楸帆、刘宇昆等科学家和科幻作家加入,还特制了银色工牌,寓意就是“打通科技与科幻之间的壁垒”。“有时候你会发现,科幻创作者往往更敢于去想象。”顾嘉唯强调。


他还举了一个亲身经历的项目——微软的HoloPresence(全息临场)。该项目依托计算机科学技术,尝试回应一个百年来科幻作品不断探讨的经典命题,也就是远程临场的想象。“直到今天,依然没有哪项技术能在物理层面上真正实现原子的时空穿越。但计算机科学找到了一条捷径,即把你的形象、动态完整复刻到一个虚拟空间里,让另一个人感觉你就在他身边。”苹果Vision Pro上的Persona功能,也可以看做类似方向在消费级产品中的一种呈现。科幻片里早就演过的场景,正在被工程师们一帧一帧地变成现实。


“人机交互的很多创新,本质上都是在把科幻变成实践。”他说。


聊到产品,他突然问道:“你看过《Her》吗?”


这是2013年的电影,故事讲述了一个孤独的男性与由斯嘉丽·约翰逊配音的AI操作系统建立亲密关系。电影里面有个硬件,半个手机大,带有皮革质感,打开是墨水屏,合上可以别在胸前,摄像头朝外。


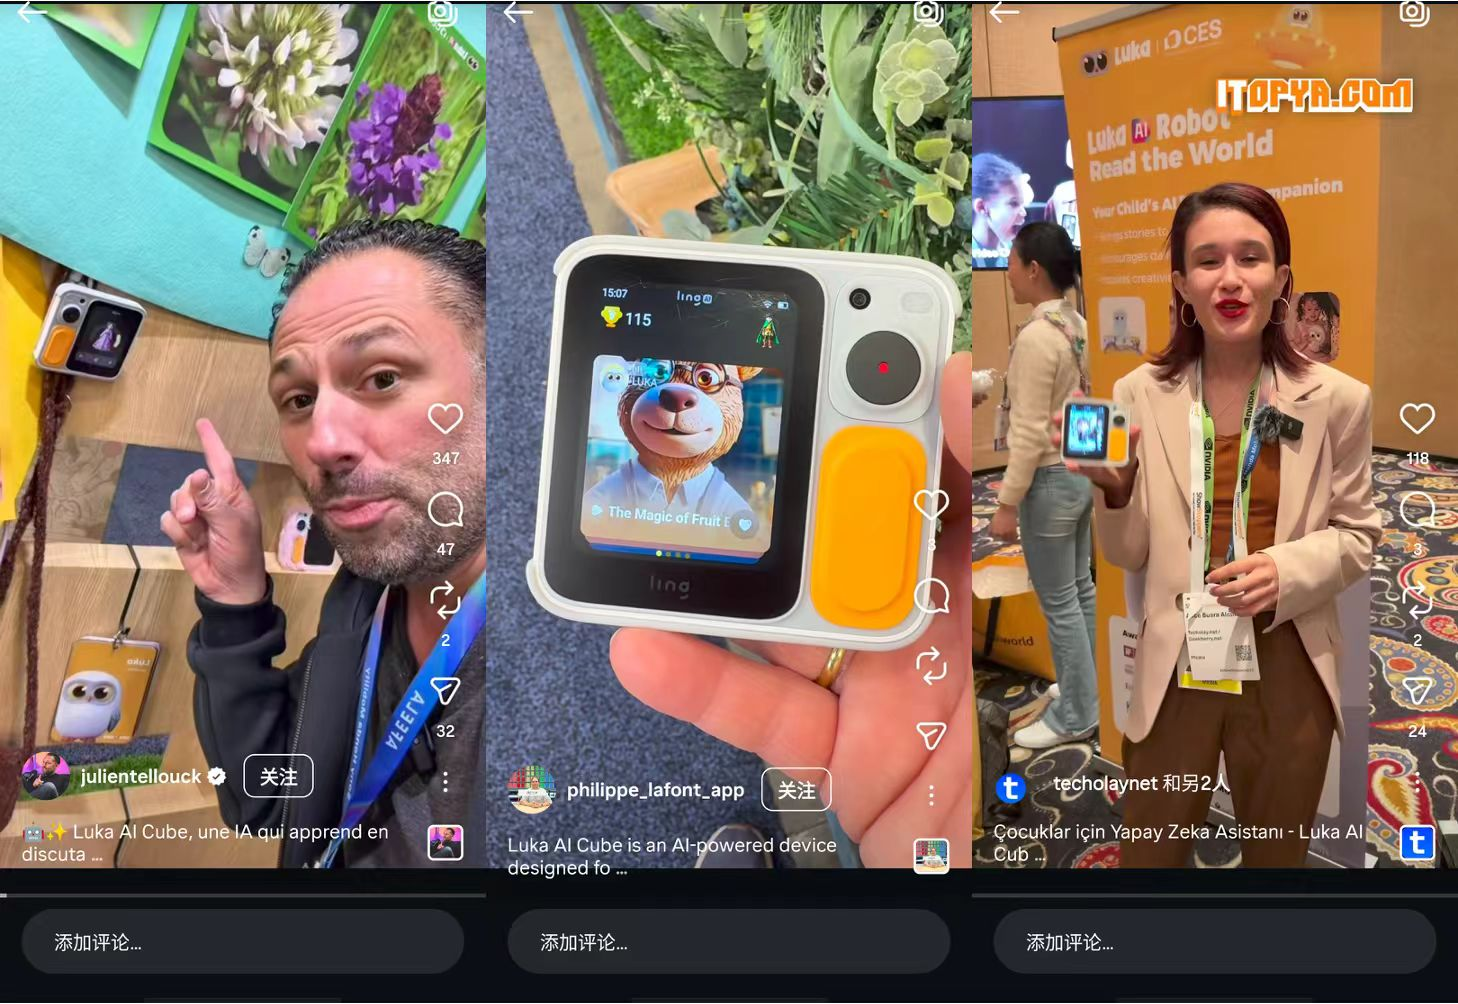
“你看,跟我们现在做的小方机是不是一模一样?”他把设备递给我们看,灵宇宙小方机是一款面向真实世界探索的随身AI终端,能拍照识万物并与不同AI角色对话,同时还支持亲子通话。机器背面有个快拆环,一拧就能固定在挂绳上。


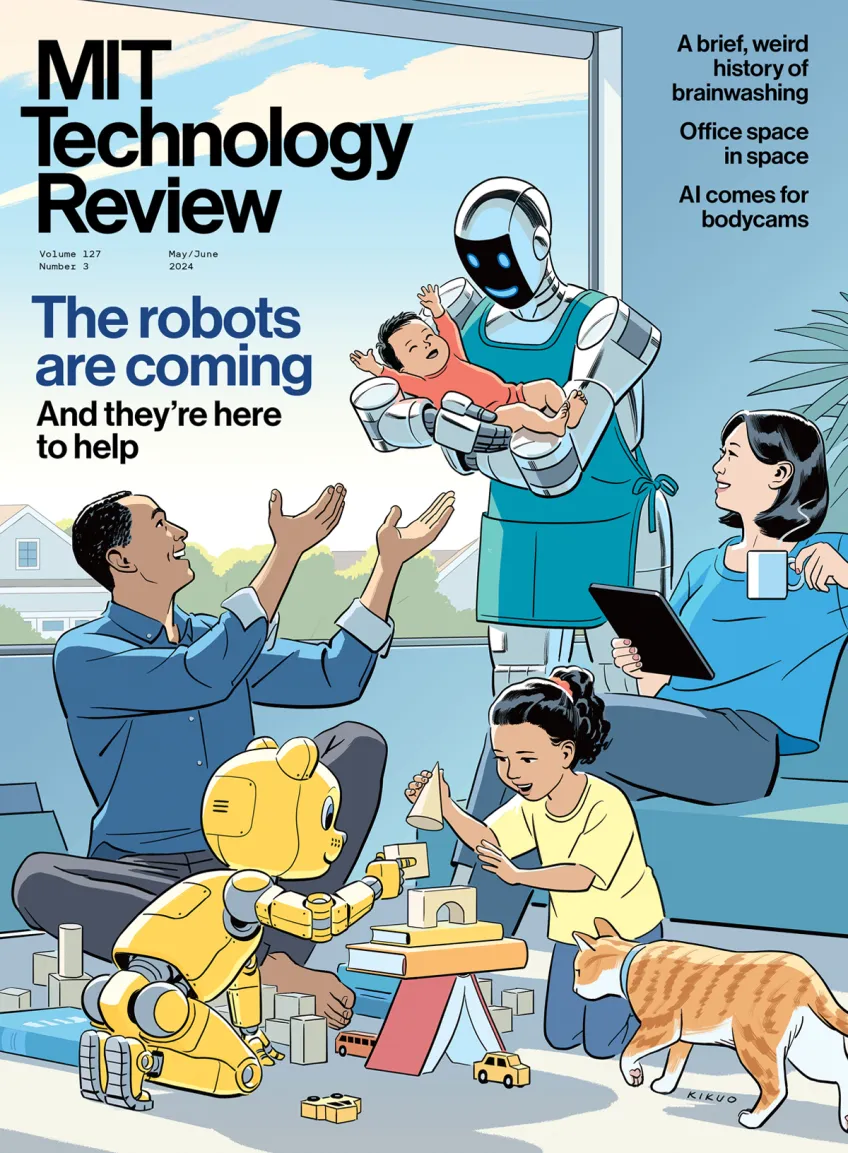
R. Kikuo Johnson|图片来源:MIT Technology Review Magazine


顾嘉唯借鉴的并不是电影中的情感关系,而是那种“AI通过随身终端理解现实世界”的交互形态。


现场,他用英文跟“小方机”演示了一段聊天,让它看屋子里的一张2024年麻省理工《MIT Technology Review》杂志封面海报,这是一位插画师描绘的未来家庭机器人在家中与人共处的场景。当顾嘉唯问“小方机”画面上有几个机器人时,其内置的AI角色之一曹文老师(曹文,北京外国语大学教授,英语阅读与国际教育专家,长期从事剑桥英语体系与家庭英语教育的研究和实践)用纯正的英语回答:“有两个,一个高个子的在帮忙抱孩子,看起来像是机器人保姆,还有一个黄色的小机器人在陪孩子玩耍搭积木。”


他切回中文,对“小方机”说:“(我旁边)有个一年级的孩子,讲简单点。”AI的语气马上变了,用词一下子浅了很多。


“这种实时看懂物理场景的能力,纯音频做不到。”他说,只跑语音的话,响应还能更快。


接着他演示了一段纯语音交互,没有画面输入。问从横滨到北京最快路线是什么,又让把一段中文翻成俄语。应答几乎是即时的,一点也不卡,就像跟身边人交流一样。


极致的响应速度,依托独特的底层架构。顾嘉唯解释,设备端部署了轻量化意图推理模型,用户话音未落,终端就可预判意图、提前联动云端大模型,彻底改变了传统设备等待用户说完再处理的滞后模式。

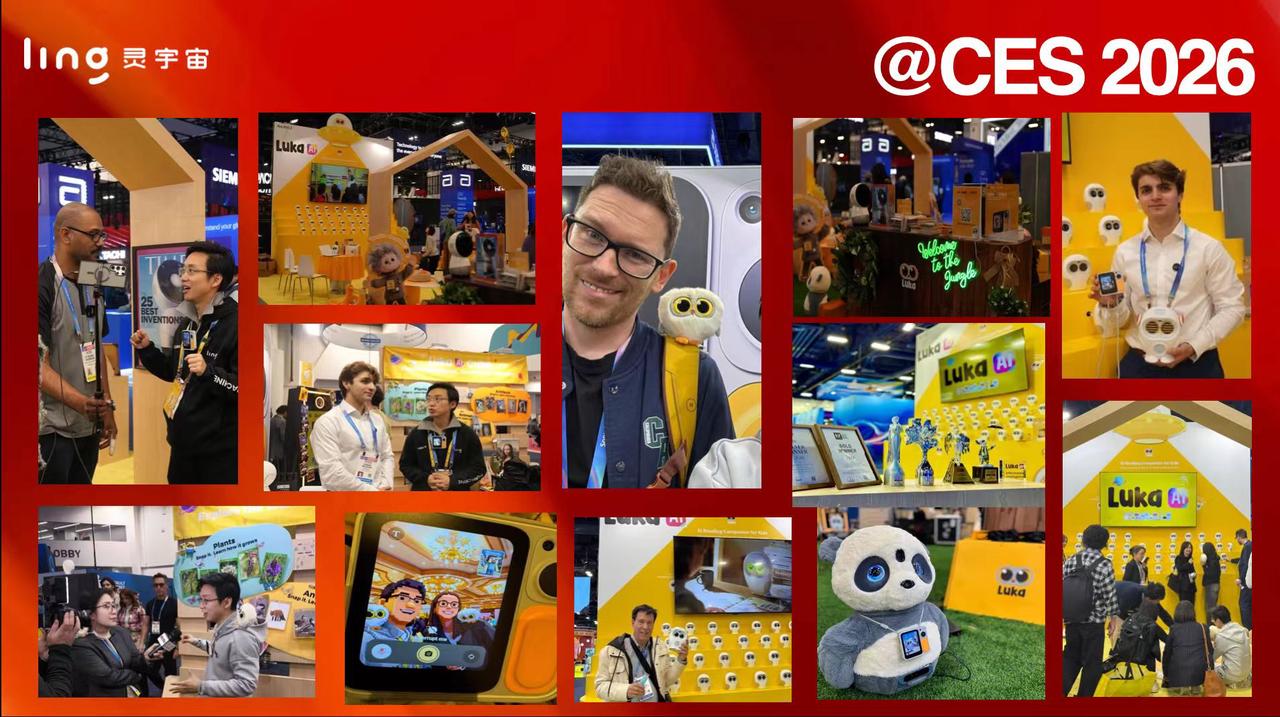
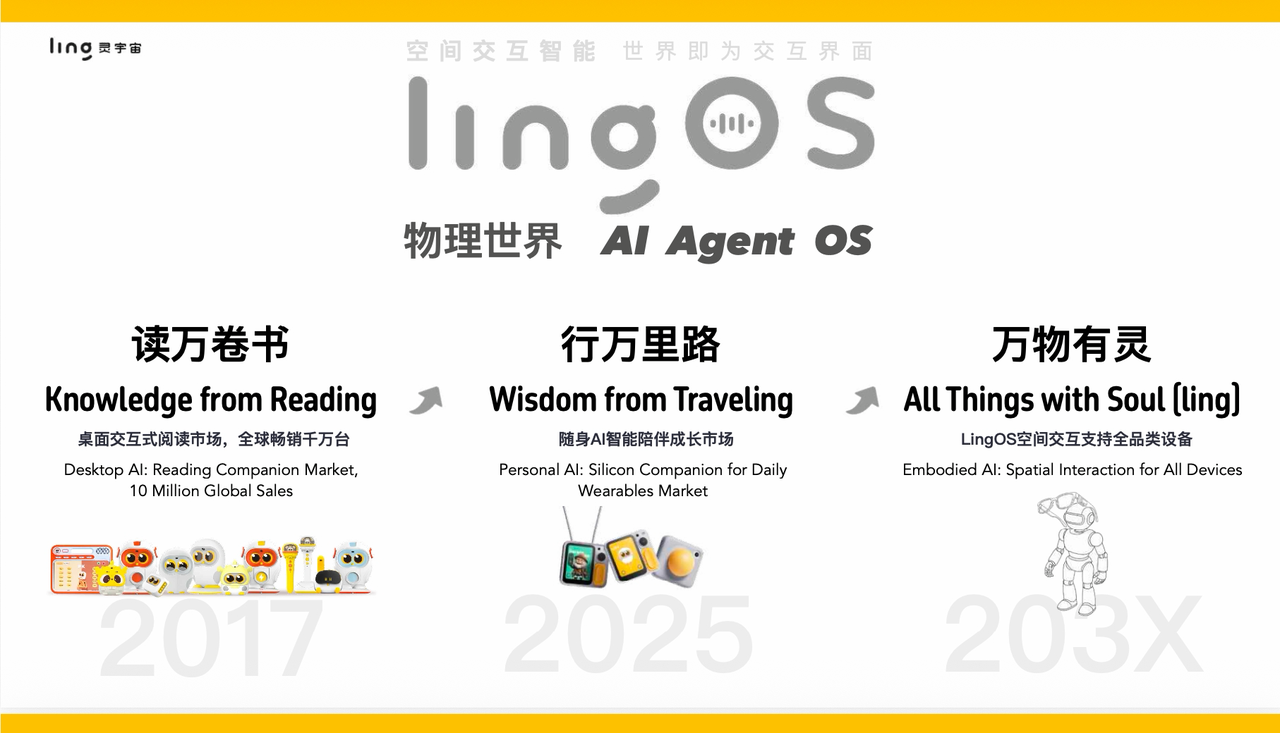
这种端侧预判能力,需要深厚的算法与数据积累。而这套架构的核心底气,正来自顾嘉唯早年打造的Luka卢卡绘本机器人。Luka系列累计销量突破千万台,进入全球数百万家庭,在合规授权、脱敏处理和安全边界下,沉淀出大量真实交互经验与场景数据,也构成了交互架构的坚实基座。

“在大模型和具身智能时代,一家AI公司如果没有属于自己的场景数据和交互闭环,故事讲得再好听,底层技术也很难真正扎实。”这是他十分坚信的观点。依托这一规模化场景,Luka卢卡从产品之初就标配麦克风阵列与高清摄像头,在陪伴儿童读绘本的场景中,持续沉淀了海量高价值的视听双模态数据。不同于互联网零散杂乱的文本信息,绘本是画面、文字、情节高度凝练的多模态人类世界知识载体,数据质量具有优势。在长期绘本讲读的交互过程中,系统也持续理解了语言、行为和视觉画面的对应关系。


这些优质结构化内容和真实场景经验,让团队在多模态理解和场景推理上形成了较强积累。现在随便拍一张静态照片,它就能理解空间里什么是水、什么是石头,并识别不同物体和材质的基本属性,然后生成一段符合常识的动态视频。上传泡泡玛特盲盒图片,静态玩偶瞬间变活;接入大疆无人机航拍画面,系统自动生成空间导览内容;随手拍下人物照片,也能瞬间变成一段创意视频,比如休闲地躺在一个草莓上,或瞬间变身成机甲战神,增强现实的视觉效果跃然眼前。


“这就是为什么我敢说,在物理世界的稳定控制和仿真效果上,我们有比较明显的积累。”顾嘉唯表示。


顾嘉唯 灵宇宙创始人


面对AI硬件赛道当前的激烈竞争,顾嘉唯的回答很直接。


“我骨子里是个竞争厌恶型的人。我很感恩凯哥在我的创业价值观上的启蒙。”他说。“可能对技术有信仰的人,多多少少都有一些执念吧。”


顾嘉唯口中的“凯哥”,是十多年前带他进入深度学习行业的前辈余凯博士。那段共事经历,在技术路线之外,也让他更早形成了一种看待底层技术演进的视角。后来,余凯创立地平线机器人。顾嘉唯说,这种影响更像是一种长期主义:不要只追逐短期红利,更要判断真正底层的技术收敛方向。


行业里有一派打法就是快——极致效率,快速起量,用规模和价格碾压。而他跨越了行业的短期红利,笃定选择了难度更大、壁垒更深厚的长期方向。“就像第一代iPhone出来之前,所有人都在Windows Mobile上拼触控笔怎么设计,卷得要死。乔布斯一出来,整个交互范式就变了。现在具身智能也一样,表面热闹,真正有技术收敛能力的产品还没出现。”


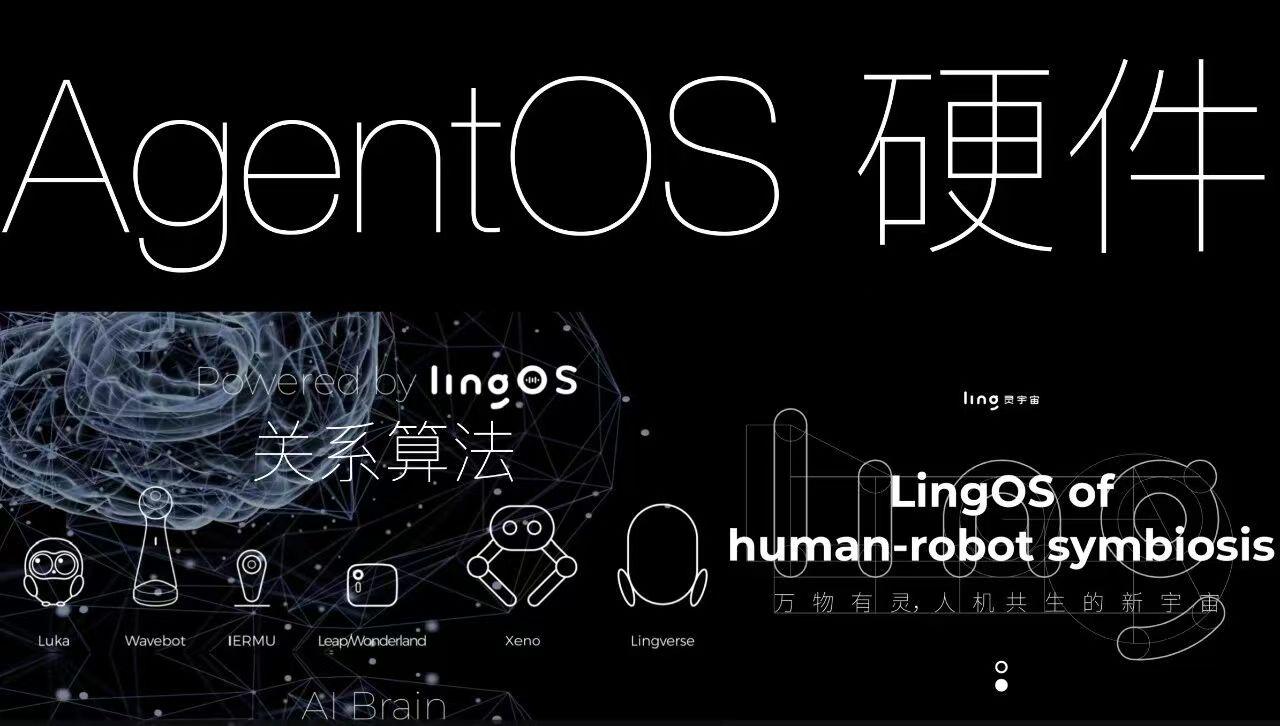
他的打法非常明确:不与同行在硬件层面贴身肉搏,而是全力打磨 Ling OS 底层能力。公司研发团队80%以上集中在软件和算法,硬件是“肉身”,Agent OS才是“灵魂”。“硬件形态还远没收敛。你把所有身家押在一款硬件上,风险太高了。但Agent OS能跨形态复用,未来不管是眼镜还是机器人,嵌进去就能用。”他谈道。


那大厂的威胁呢?


顾嘉唯在微软和百度都待过,知道大厂怎么运转。“他们想凭借品牌光环打造一个硬件 Demo,是非常容易的。但要把实验室里的 Demo 变成千万台量产有软硬件结合的终端产品,就必须亲自下场,死磕供应链良率、管控成本、保障持续供货,投入巨大的精力。这种又重又细的苦活,习惯了高毛利与轻资产的大厂是不愿意做的。”这个缝隙,就是创业公司的空间。


当然,创业公司也有自己的坎。交谈中,他轻描淡写地提了一句,自己曾在上一次创业的危机时刻背负巨大的个人压力,好在已经处理干净。那种语气不是刻意克制,是真的翻篇了。很多同行借着风口三五年就起来了,他经历了波折,现在还在打地基。“新征程才刚刚开始,我现在的核心策略,就是确保灵宇宙一直留在牌桌上。”


顾嘉唯观察到,像Anthropic这样的顶尖AI组织,正在引入更多人类学、物理学等不同背景的人才,试图借鉴二十世纪初物理学大爆发时期的思维方式,来推演AI的突破节点。在这些AI原生组织内部,人反而成了流程中效率最慢的一环。但他并不因此认为人类注定被淘汰,他相信,好奇心将是人类最无法被替代的禀赋。


他举了一个真实的例子:孩子们通常会赋予普通毯子或枕头生命,将其视作专属 “阿贝贝”,没了它就无法入睡。这种对万物投射情感的灵性,是生而为人很宝贵的东西,但成年后随着社会的规训,慢慢被磨掉了。在他看来,AI的重要意义之一在于帮人重新唤醒并找回这份感受力。“我们给AI一个新的叫法,叫Augmented Imagination(增强想象力)。灵宇宙这个名字,灵的第一层意思是点物赋灵,人机共生;第二层意思是身心灵性,帮人看清自己。同时带着不变的好奇心在AI的共生中探索宇宙未知的奥秘”他说。


这个信仰投射到全球化布局上,就是一种对不同文化的好奇。在交流中,双方多次触及这个话题,并认为“品牌全球化”这一概念更能体现这种内涵。早期很多出海企业容易带着“部落思维”,同乡扎堆,原封不动地将本土习惯照搬到海外,而真正的全球化品牌,需要与当地深度融合,讲好本土化的故事。


顾嘉唯指出,这不仅是差异化的商业取舍,更是一场思维层面的“好奇心测试”:是真的对当地人的生活感兴趣、愿意深入理解并融入其中?还是只想隔着玻璃窗把货卖掉?灵宇宙的做法是针对不同国家搭配不同的SKU和策略。即便在欧洲这种数据合规极度保守的市场,基于Luka卢卡时代积累的GDPR合规经验,他们也沉淀了一套端云协同的方案,技术上的底气能支撑文化上的探索欲。


面对全球市场,如果要对未知领域的“好奇心”持续下去,供应链就是关键底座。他强调:“任何一家做实体硬件的公司,供应链永远悬在头顶。不仅要解决从0到1做出来的问题,更要解决量产良率、核心材料持续降本、周期波动稳定供货。”什么时候交给代工厂、什么时候自己建厂、什么时候引入第二供应商,每一步都是战略考验。


这番话平淡却真实,是周期亲历者的深刻体会:好奇心让人仰望星空,但只有脚踩在供应链和真实销量上,才能不被绊倒,一直走下去。


这场对话持续了两个小时,顾嘉唯给人的印象不是那种高举高打的“梦想型”创业者,他对行业陷阱、供应链重量、竞争残酷性有着清醒的认知。十年前,他提“万物有灵,人机共生”,几乎没人听得懂;今天,大模型爆发,整个行业都在讲这个词。他说要一直留在牌桌上,不一定是跑得最快的,但要活到最后。对经历过高峰和低谷的他而言,这件事显然比什么都重要。(马蹄社原创/2026年6月)


Born To Be Global 100 是亿邦动力「马蹄社」发起的全球品牌CEO深度对话栏目。我们正在寻找下一个对话者。


如果你也是一位“Born To Be Global 生而全球”的品牌创始人,并对自己的商业哲学与实践有深度思考,欢迎与我们联系,分享你的故事,共同定义这个时代。



文章来源:马蹄社

广告
微信
朋友圈

FAQ回顾

人机交互未来的发展趋势是什么?

人机交互正从人迁就机器,转向机器主动理解人。未来交互将趋于“不可见”,核心是让AI更自然地融入物理世界和人的感官,而非局限于特定硬件形态。

灵宇宙小方机如何实现快速响应的AI交互?

小方机采用端侧轻量化意图推理模型,能在用户话音未落时预判意图并联动云端大模型,避免了传统设备需等待用户说完再处理的延迟,从而实现近乎即时的响应。

AI硬件创业公司如何应对大厂竞争?

创业公司应避免与大厂在硬件上直接竞争,转而聚焦打磨底层Agent OS等软件能力,并深入供应链管理、成本控制和量产良率等大厂不愿涉足的“重活”。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0