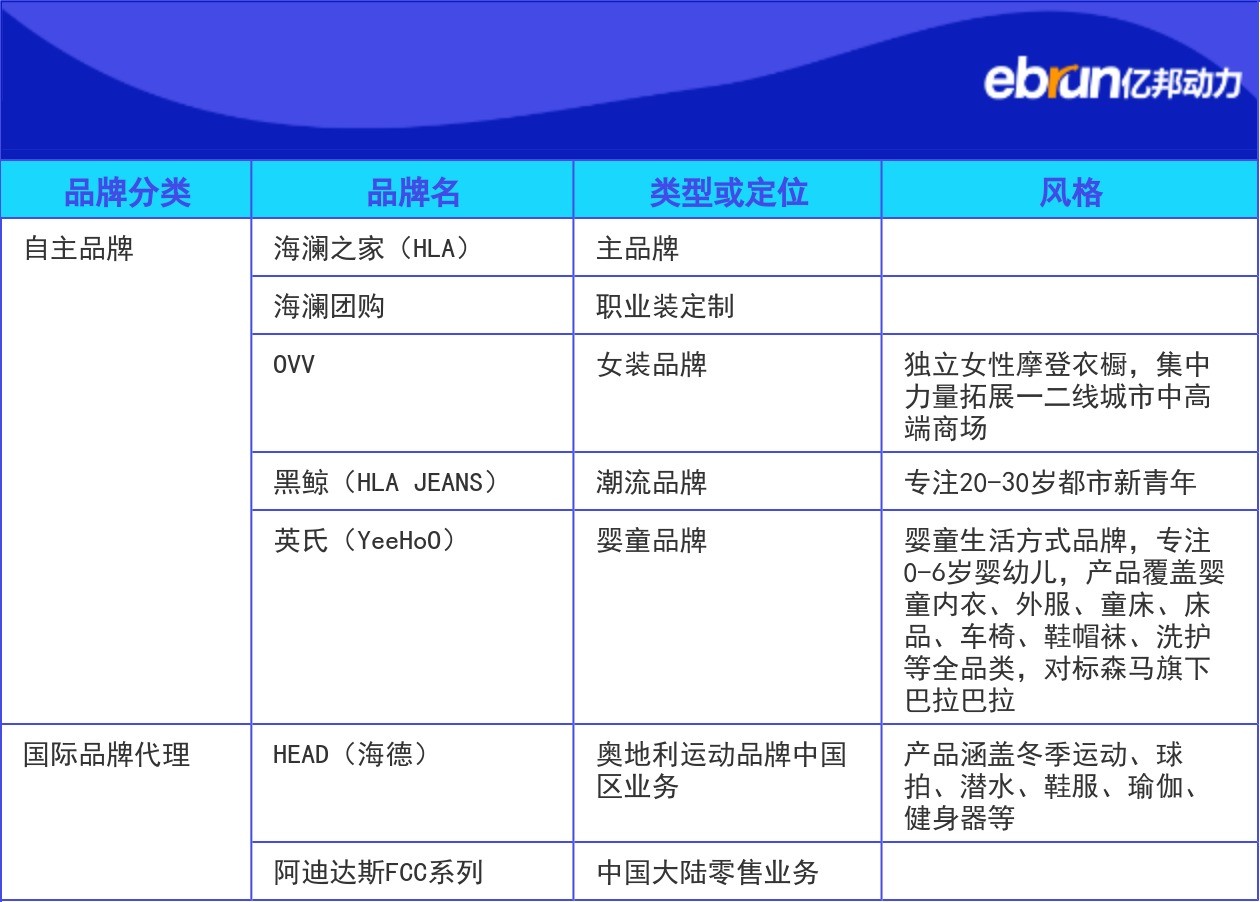
海澜之家主品牌持续下滑,代理Adidas和海外市场成为新增长点。
1.主品牌海澜之家2024年营收下降7.22%,一季度再降9.5%,传统品类如裤子、衬衫大幅下滑。
2.代理国际品牌斯搏兹并表后贡献显著,2024年5-12月营收9.9亿元,带动其他品牌营收增长32.38%。
3.海外市场2024年营收增长30.75%,东南亚布局101家门店,平均店效351万元,并拓展中东、中亚等新市场。
4.性价比策略发力:京东奥莱主打“大牌低价”,与Adidas合作FCC概念店成为独家清仓渠道,门店加速扩张至12家。
海澜之家通过代理国际品牌和渠道创新实现增长,消费趋势向性价比倾斜。
1.品牌营销:签约张颂文、周雨彤等明星代言,销售费用增长11.21%,但高端化转型效果有限。
2.渠道建设:主品牌5833家门店中直营占比25.17%,代理Adidas门店达433家,覆盖低线城市性价比产品线。
3.用户行为:消费意愿不足推动低价需求,国际品牌向下沉市场渗透,海澜之家通过京东奥莱整合供应链资源。
4.产品策略:鞋子、茄克衫增长超80%与代理品牌相关,东南亚专供款占比20%-30%,适应区域需求。
主品牌持续下滑背景下,代理业务和海外拓展成为新机会。
1.风险提示:主品牌营收占比70%且连续下滑,OVV、黑鲸等自主新品牌未达预期。
2.增长机会:斯搏兹代理Adidas业务月均1.4亿营收,京东奥莱门店年增12家,合作品牌涵盖耐克、雅诗兰黛等。
3.商业模式:FCC概念店作为Adidas独家清仓渠道,海外四种店型均盈利,东南亚单店最高效超千万元。
4.政策动向:华东市场微增2.99%,海外布局获成本优化支持,毛利率提升0.12个百分点。
产品结构调整和海外专供需求带来生产机遇。
1.品类变化:鞋子、茄克衫同比增82.46%和23.23%,与代理运动品牌强相关,传统西服、衬衫需求萎缩。
2.定制需求:海澜团购业务一季度营收增17.6%,但毛利率下滑8%,显示促销依赖。
3.出海适配:东南亚专供款占比20%-30%,需针对性设计;海外店型包含家居杂货品类,供应链需多元化。
4.合作生产:京东奥莱整合耐克、阿迪等品牌库存,可能带来代工或尾货处理需求。
行业整合与下沉市场机会凸显,全渠道解决方案需求增加。
1.客户痛点:主品牌老化导致营收下滑,高端女装OVV未能打开市场,需代理业务补位。
2.技术应用:直播电商成为斯搏兹核心渠道之一,线上占比21.92%,抖音等平台布局加速。
3.解决方案:京东奥莱“大牌低价”模式整合供应链,海澜之家借轻资产优势重启下沉渠道资源。
4.趋势洞察:消费分级下性价比成主流,Adidas FCC店定位清仓渠道,匹配库存处理需求。
渠道创新与多品牌运营成平台合作重点。
1.招商策略:代理Adidas门店已达433家,京东奥莱引入蔻驰、SK-II等品牌,需拓展多品类商家。
2.运营管理:海外四种店型中HLA concept店效超千万,需精细化选址;主品牌直营店占比25.17%,优化单店产出325.74万元。
3.风险规避:传统品类下滑明显,需引导商家转向运动户外、美妆等增长品类;华东以外区域普遍下滑,需区域政策倾斜。
4.合作模式:与京东共建奥莱业态,整合供应链;Adidas独家清仓渠道具备排他性价值。
多品牌战略成效分化,代理模式与出海成转型样本。
1.产业动向:服装内销增速放缓,国际品牌向下沉市场渗透,本土企业通过代理补位。
2.模式挑战:自主高端品牌孵化未达预期,OVV等未能复制主品牌成功,代理业务营收占比提升至12%。
3.出海启示:东南亚单店模型盈利但规模小,需3-5年培育;中亚、中东新市场拓展存在文化适配挑战。
4.政策建议:优化库存周转(主品牌毛利率下滑),加强代理业务合规性管控,平衡自主与代理品牌资源投入。
返回默认