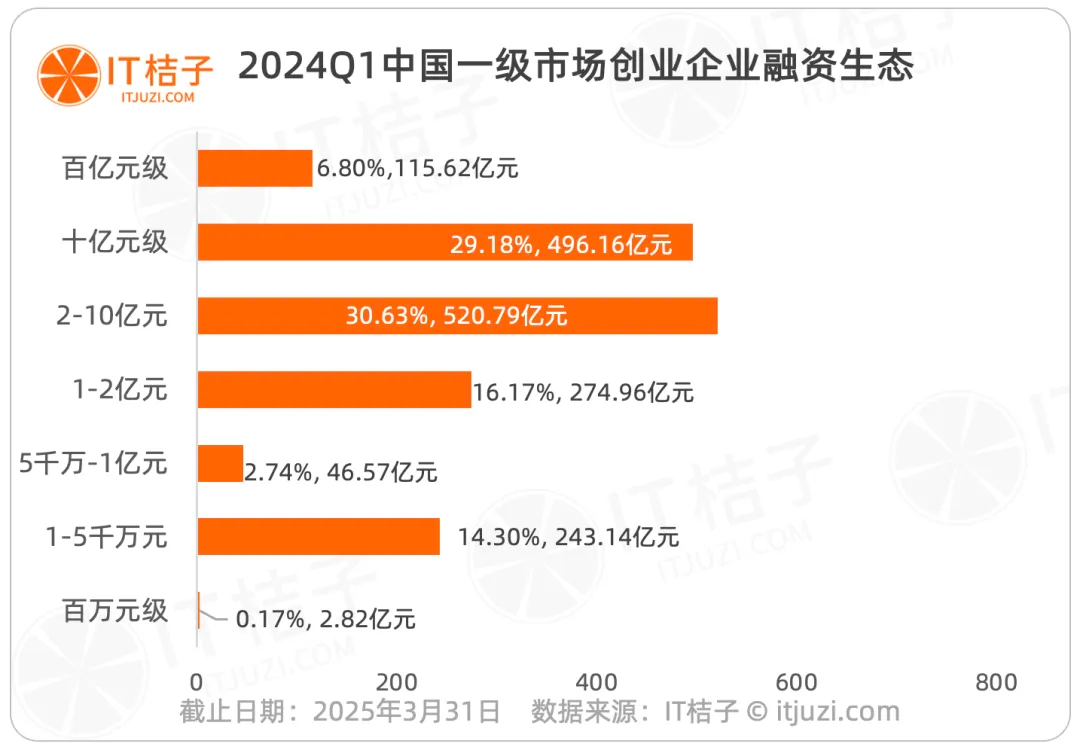
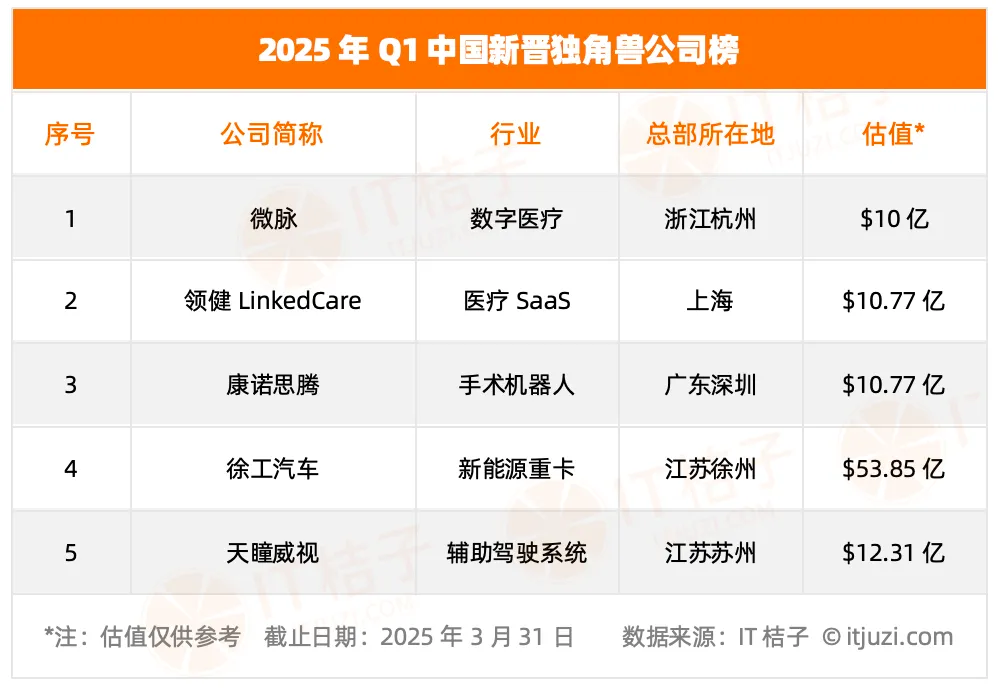
2025年一季度,中国一级市场融资呈现显著“二八分化”,20家“融资明星”以单笔超10亿元的规模占据总融资额的36%,头部效应突出。半导体显示龙头深圳华星光电以115.62亿元战略投资领跑,汽车制造(徐工汽车、赛力斯)、新材料(金川镍钴)、AIGC(智谱)及新能源领域成为吸金主力,同时5家医疗与智能驾驶企业跻身独角兽行列,显示硬科技与产业升级赛道持续受资本热捧。
【核心摘要】2025年Q1中国一级市场融资呈现显著“二八分化”:头部1.2%的10亿+融资企业(20家)贡献了36%的总融资金额,中小规模融资占比超75%但金额仅占17%。半导体、新能源汽车、新材料及AIGC赛道成资本聚集地,头部企业多背靠产业巨头或上市集团。重点案例包括:
1. **百亿级融资**
- 半导体龙头深圳华星光电获TCL科技115.6亿元战略投资,创季度最高纪录;
- 有色金属企业金川镍钴完成97亿元战略引资,并启动IPO辅导。
2. **50亿级融资**
- 徐工汽车引入30家战投募资64.4亿元,深能环保增资50亿元,赛力斯汽车获工银/交银系50亿元加持;
- 半导体企业盛合晶微交割50亿元融资,加速芯片集成技术研发。
3. **新兴赛道布局**
- AI公司智谱连续获杭州、珠海、成都国资超18亿元投资;
- 核聚变能源、无人驾驶(千里智驾)、碳化硅(瀚天天成)等前沿领域获10亿+资金注入。
4. **独角兽新势力**
- 医疗科技(微脉、康诺思腾)、汽车智能化(天瞳威视)等5家企业晋级独角兽。
**行业启示**:资本向硬科技、绿色能源及产业链核心环节高度集中,品牌商可重点关注头部企业技术升级与产业链协同机会,尤其在半导体、新能源及AI产业化落地领域。
**核心内容速览:2025年Q1融资头部企业及赛道风向**
2025年一季度中国一级市场融资呈现显著“二八效应”,头部1.2%的企业(20家)吸金超610亿元,贡献总融资金额的36%。**核心看点如下**:
1. **融资规模分布**:超亿元融资企业占比24%,但金额占比超82%;10亿+融资企业达20家,半导体、汽车制造、新材料、AIGC成主力赛道。
2. **明星企业案例**:
- **深圳华星光电**(TCL系)获115.6亿元战略投资,为最大单笔融资;
- **金川镍钴**(有色金属)完成97亿元战略引资并启动IPO;
- **徐工汽车**(重卡)获30家机构64.4亿元投资;
- **赛力斯汽车**、**智谱**(AIGC)、**蔚来能源**等获超10亿元融资。
3. **赛道趋势**:集成电路、新能源(锂电/聚变能源)、生物医药(缔脉生物、瑞桥鼎科)、智能驾驶(千里智驾)受资本热捧,近半数头部企业背靠上市集团。
4. **独角兽新贵**:微脉(医疗)、康诺思腾(手术机器人)、天瞳威视(智能驾驶)等5家企业新晋独角兽。
**行业启示**:资金高度集中于技术门槛高、产业协同强的硬科技领域,半导体、新能源产业链及智能汽车生态仍是资本押注核心。
【核心摘要】
2025年一季度中国一级市场融资呈现显著“二八分化”:仅1.2%的头部企业(20家)贡献了36%的融资金额(611.78亿元),中小规模融资(1亿元以下)虽占比超75%,但总金额仅占17.2%。**以下为关键要点**:
1. **头部融资聚焦领域**:
- **半导体/集成电路**:深圳华星光电(TCL战略投资115.6亿)、盛合晶微(50亿)、瀚天天成(Pre-IPO融资)等;
- **新能源与汽车产业链**:蔚来能源(宁德时代注资25亿)、徐工汽车(64.4亿)、赛力斯汽车(50亿)、千里智驾(15亿);
- **新材料与环保**:金川镍钴(97亿创行业纪录)、深能环保(50亿)、纳力新材料(10亿);
- **生物医药/AIGC**:智谱(多轮超15亿)、瑞桥鼎科(超10亿)、缔脉生物(1.65亿美元)。
2. **融资特点**:
- 大额融资多依托产业资本(如TCL、宁德时代)或政府基金(地方城投、产业母基金);
- 近半数企业背靠上市集团资源,凸显产业链整合趋势。
3. **独角兽新势力**:
微脉(健康医疗)、领健LinkedCare(口腔信息化)、康诺思腾(手术机器人)、徐工汽车(重卡)、天瞳威视(智能驾驶)晋升独角兽。
**数据结论**:市场资源加速向头部集中,硬科技(半导体、新能源)、智能制造及医疗健康赛道成资本押注核心方向。
【核心内容提炼】
2025年一季度中国一级市场融资呈现显著"头部效应",少数明星企业瓜分超三成资金。关键数据与亮点如下:
1. **融资分布两极分化**
- 75.8%的中小企业仅获17.2%资金(292.53亿元),而1.2%的头部企业(20家)贡献36%融资金额(611.78亿元)。
- 最大单笔融资为TCL集团注资深圳华星光电115.62亿元。
2. **十亿级融资主力赛道**
半导体/集成电路(华星光电、盛合晶微)、新能源汽车(赛力斯、徐工汽车)、新材料(金川镍钴、纳力)、AIGC(智谱)、生物医药(缔脉生物)成吸金重点领域,近半数企业背靠上市公司体系。
3. **代表性融资事件**
- **智谱AI**:连获杭州、珠海、成都三地政府超18亿元战略投资
- **金川镍钴**:97亿元战略引资创行业纪录,已启动IPO辅导
- **徐工汽车**:混改引入30家战投,融资64.44亿元
- **新石器无人车**:完成物流巨头领投的10亿元C+轮融资
4. **新晋独角兽阵营**
微脉(医疗平台)、康诺思腾(手术机器人)、天瞳威视(自动驾驶)等5家企业估值突破10亿美元门槛。
*数据来源:IT桔子统计,反映头部资本向硬科技、新能源及产业巨头关联企业高度集中的趋势。*
【核心摘要】
2025年一季度一级市场融资呈现显著“二八分化”,头部20家公司以1.2%的数量占比贡献了36%的融资总额(611.78亿元)。半导体、汽车制造、新材料、生物科技及AIGC赛道成为吸金主力,近半数企业背靠上市集团资源。关键亮点包括:
1. **头部效应**:20家融资超10亿元企业中,深圳华星光电(TCL战略投资115.62亿元)、金川镍钴(97亿元)、徐工汽车(64.44亿元)等领跑,覆盖集成电路、新能源金属、智能驾驶等领域。
2. **产业集中度**:大额融资多围绕产业链整合,如宁德时代注资蔚来能源(25亿元)、工银/交银投资赛力斯汽车(50亿元),体现资本向头部技术企业倾斜。
3. **新兴赛道崛起**:AIGC企业智谱(累计18亿元)、半导体企业盛合晶微(50亿元)、新材料企业纳力(10亿元)等获资本密集加码,显示硬科技投资热度。
4. **IPO布局加速**:金川镍钴、瀚天天成等企业启动上市辅导,Pre-IPO轮融资活跃,资本退出路径清晰化。
(数据来源:IT桔子;文/吴梅梅)
**核心内容概述:**
2025年一季度中国一级市场融资呈现显著的“二八分化”格局,头部企业吸金能力远超中小公司。数据显示,单笔融资超10亿元的20家明星企业仅占1.2%,却贡献了36%的融资总额(611.78亿元),而75.8%的中小企业仅分得17.2%的资金。
**关键亮点:**
1. **最大单笔融资**:半导体显示企业深圳华星光电获TCL集团115.62亿元战略投资,成为唯一超百亿融资案例。
2. **行业分布**:头部公司集中在集成电路(如盛合晶微、瀚天天成)、新能源汽车(蔚来能源、赛力斯汽车、徐工汽车)、新材料(金川镍钴、纳力新材料)及AIGC(智谱)等领域,近半数背靠大型集团或上市公司。
3. **重点融资案例**:
- 金川镍钴获97亿元战略投资,创有色金属行业私募融资纪录;
- 徐工汽车、深能环保分别融资64.44亿、50亿元;
- 智谱连续获多地政府基金投资,累计超18亿元。
4. **独角兽新贵**:徐工汽车、天瞳威视等5家企业新晋独角兽,覆盖医疗健康、重卡制造及自动驾驶赛道。
**趋势总结**:资金进一步向技术门槛高、产业协同强的头部企业集中,半导体、新能源、新材料等硬科技领域持续受资本青睐,地方政府及产业资本在关键赛道布局加速。
返回默认