总1:E-bike出海已从红利期进入洗牌期,最值得抓的是市场分化、库存价格压力、线下渠道和细分机会。
1. 撤退与加注并存:Accell Group启动破产程序,Rad Power Bikes申请破产保护,Riese&Müller退出美国市场;九号旗下Segway、坦途科技NAVEE、大鱼智行、Velotric仍在推新品或融资。
2. 库存和价格是核心风险:欧盟抽样生产商期末库存从2020年约3.7万辆升至复审期末约19.9万辆,经销商报价曾降到原零售价一半,Ride1Up清库存最低约六五折。
3. 实操关键在线下:德国64%、比利时68%消费者在线下门店购买,法国线上购买比例为43%,试骑和专业建议重要,纯电商难成立。
总2:资金和售后门槛高,机会在细分场景。
1. 国内备货到欧洲可能三个月以上,春夏旺季明显,企业需提前垫付货款,订单不及预期会积压资金。
2. 线下要储备维修配件、提供技术培训、组装和维修指南,经销商看重长期供货和售后能力。
3. 折叠通勤之外,宽胎车、非道路骑行、户外休闲等品类存在差异化空间。
总1:品牌渠道建设和用户行为表明,线下是E-bike品牌长期经营的基础。
1. 2025年GfK调查显示,德国64%、比利时68%消费者在线下门店购买E-bike,法国线上比例为43%;即使线下售价更高,消费者仍看重试骑体验和专业建议。
2. 市场地域性强,不同国家、城市有各自品牌和经销商体系,汉诺威本地品牌出了本地几乎无人认识,单一地区渠道优势难以快速复制。
3. Urtopia将德国业务交当地合作伙伴运营,把重心转向美国;大鱼智行进入Costco、山姆会员店、Best Buy等大型零售渠道,并拓展欧洲商超。
总2:定价、产品研发和品牌整合决定竞争位置。
1. 库存折价带来持续价格压力,Ride1Up部分车型清库存最低约原上市价六五折,跟进降价会压缩利润,不跟进可能丢订单。
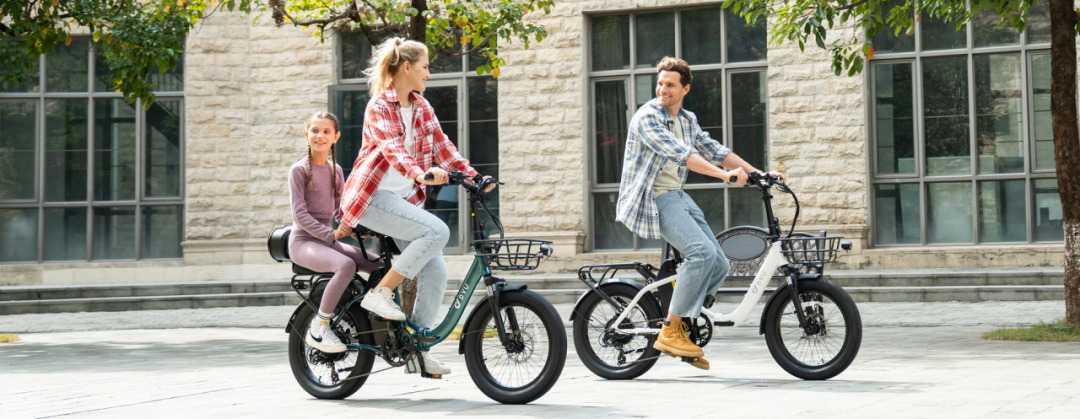
2. 产品研发可围绕差异化场景展开,大鱼智行从折叠E-bike扩展到宽胎车、非道路骑行产品,摩兽出行以电动摩托车切入城市骑行和户外越野。
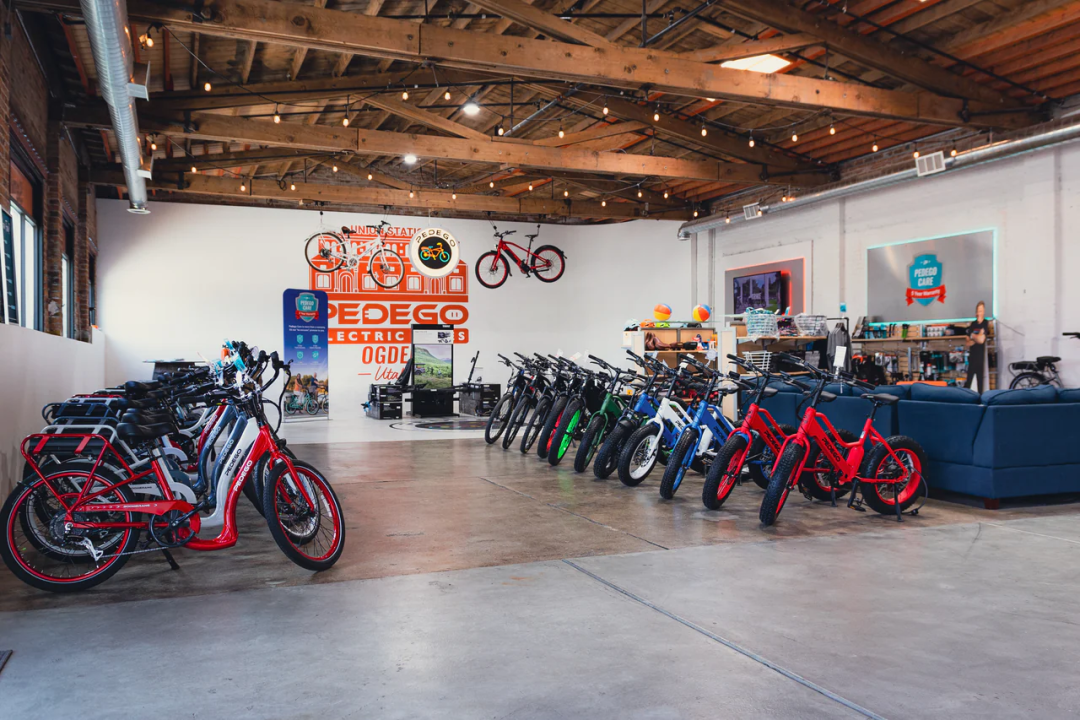
3. 品牌资产整合成为新做法,Urtopia投资方收购Pedego,TENWAYS收购Accell旗下Sparta商标、知识产权及部分车型生产文件,计划恢复经销商网络和产品供应。
总1:E-bike卖家的政策、市场和风险信号都很明确。
1. 市场增速放缓,关税政策收紧、合规要求提高,叠加持续价格竞争、渠道和售后投入、较长资金周转期,部分中国E-bike企业选择退出。
2. 库存风险突出:欧盟抽样生产商期末库存从2020年约3.7万辆增至复审期末约19.9万辆,退出企业低价处理库存还会冲击其他卖家。
3. 机会仍在:九号Segway、坦途NAVEE、大鱼智行、Velotric等加注或融资,说明洗牌中仍有增长市场和新品类空间。
总2:可学习点和合作方式集中在渠道、售后与品牌资产。
1. 纯电商打法难成立,线下渠道需要经销商利润空间、门店拓展和售后服务,经销商更看重按时交货、维修支持和长期经营能力。
2. 大鱼智行约七成销量来自线下,通过大型零售渠道扩大覆盖,同时与第三方服务商合作建立维修网络并承担备件储备和管理成本。
3. 卖家可关注收购海外品牌资产的模式,借助标的品牌和渠道资源结合自身研发、供应链能力,但需面对合规、交付和售后门槛。
总1:产品生产和设计需求正从单一通勤向多场景扩展。
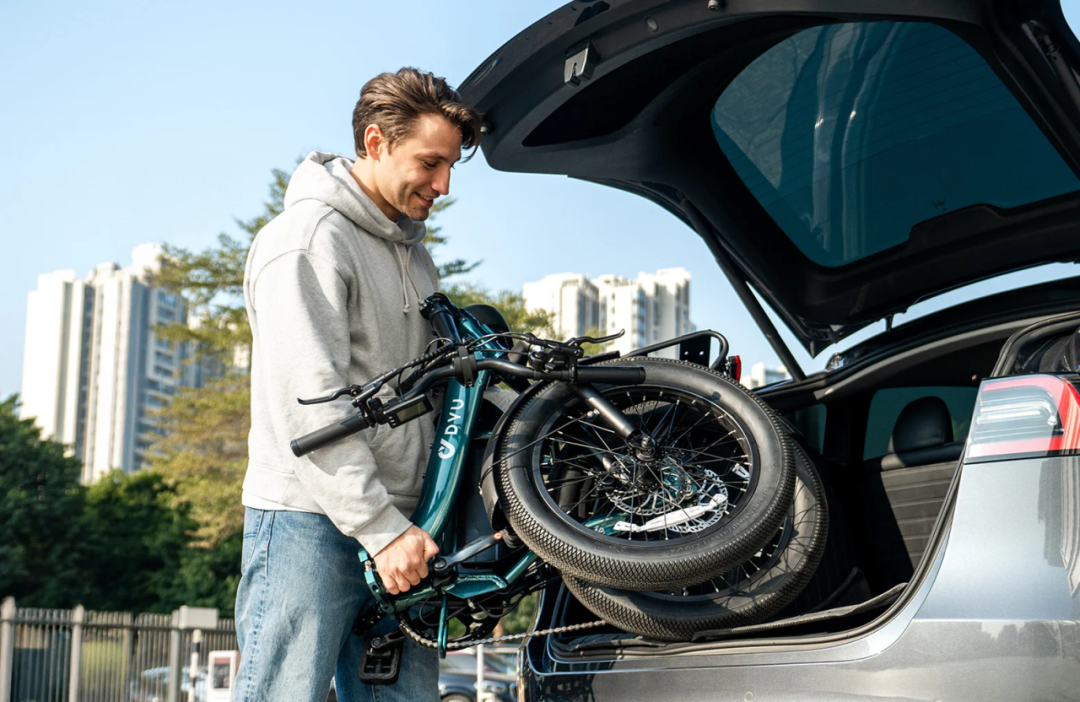
1. 大鱼智行过去主营折叠E-bike,面向城市通勤、公共交通接驳和汽车搭载,近两年增加宽胎车、非道路骑行产品,进入户外休闲和娱乐骑行场景。
2. 不同国家消费者在骑行习惯、产品偏好和使用场景上存在差异,工厂可围绕差异化需求开发产品。
3. 摩兽出行推出MC10电动摩托车,面向城市骑行、户外越野,围绕电机、控制器和整车智能控制系统投入,说明电动两轮制造能力可延伸到更多细分产品。
总2:生产组织要匹配库存、交付和售后要求。
1. 疫情期间供给增长过快导致库存积压,欧盟抽样生产商期末库存升至复审期末约19.9万辆,工厂需警惕备货与真实需求错配。
2. E-bike销售有季节性,春夏是旺季,品牌需提前组织生产和备货,交付不稳定会让经销商错过销售旺季。
3. 制造成本优势只是基础,工厂还需支撑研发、生产、库存管理和售后服务组织;进入线下渠道要提供零部件供应、技术培训、组装和维修指南。
总1:行业趋势显示,E-bike竞争正从线上低价转向线下渠道和售后能力。
1. 欧洲消费者购买E-bike高度依赖线下门店,德国64%、比利时68%在线下购买,试骑和专业建议是关键,纯电商难以建立稳定利润空间。
2. 品牌地域性强、经销商体系分散,渠道建设需要长期投入,中小品牌短期难形成销售规模。
3. 大型零售渠道和第三方维修网络成为新合作方向,大鱼智行进入Costco、山姆会员店、Best Buy等渠道,并在欧洲与第三方服务商合作建立维修网络。
总2:客户痛点和解决方案集中在库存、资金、维修与信任。
1. 客户痛点包括库存折价、价格竞争、进口税费、合规认证、当地经营成本、三个月以上跨境供应链和春夏旺季资金积压。
2. 解决方案包括本地储备维修配件、提供技术培训、组装和维修指南、建立第三方维修服务网络,并承担备件储备和管理成本。
3. 新技术方向包括智能化升级、电机电控、整车智能控制系统;服务商可围绕渠道信任、交付稳定和售后支持提供长期服务。
总1:平台和零售渠道的需求在于品牌具备长期供货与售后能力。
1. 文章虽以E-bike品牌为主,但大鱼智行进入Costco、山姆会员店、Best Buy等大型零售渠道,并拓展欧洲商超,说明大型零售渠道是品牌扩大覆盖的重要平台。
2. 零售商门店网络能帮助品牌扩大销售,但售后服务仍需品牌在当地建设,平台需要品牌提供维修配件、技术培训和支持。
3. 纯电商打法难成立,线上平台容易陷入低价竞争,平台招商时应关注品牌的合规、交付、库存管理和售后组织能力。
总2:平台运营管理和风向规避要重视库存、价格与渠道信任。
1. 库存积压和折价清货持续数年,平台需防范品牌低价库存冲击正常价格体系。
2. E-bike销售有季节性,平台运营需关注品牌能否按旺季提前备货、稳定交付,避免缺货或库存滞压。
3. 经销商和渠道最看重品牌能否按时交货、及时处理维修问题,平台招商和运营应把长期经营能力作为筛选与管理重点。
总1:E-bike产业出现明显分化、整合和商业模式调整。
1. Accell Group启动破产程序,Rad Power Bikes申请破产保护,Riese&Müller退出美国市场;同时九号Segway、坦途NAVEE、大鱼智行、Velotric加注或融资,Urtopia投资方收购Pedego,TENWAYS收购Sparta商标及部分生产文件。
2. 库存数据反映供需错配:欧盟抽样生产商期末库存从2020年约3.7万辆增至2022年约7.8万辆,复审期末约19.9万辆。
3. 市场地域性和渠道分散显著,德国、比利时消费者以线下购买为主,法国线上比例为43%,线下渠道和售后成为长期经营基础。
总2:新问题和新商业模式值得研究。
1. 商业模式从低成本线上快速进入,转向线下经销商网络、大型零售渠道、第三方维修网络和细分场景产品开发。
2. 中国企业的制造能力可外溢到电动摩托车等轻型电动出行产品,但需面对不同产品标准、使用场景、合规要求和渠道建设问题。
3. 政策法规与贸易环境方面,关税收紧、合规要求提高、贸易救济复审库存数据都影响企业退出与加注决策,渠道信任、交付稳定和售后支持成为竞争门槛。
返回默认