




周大生发布2026年三季报,报告期内国际金价高位震荡抑制终端珠宝消费,公司主动调整加盟渠道供货结构,整体营业收入同比下滑17.54%,自营与电商渠道增长对冲部分加盟业务缺口,整体毛利率同比提升4.18个百分点,单三季度营收降幅较二季度收窄。
| 2026三季报 | 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | ||||
| 营业收入 | 55.84亿 | 36.41亿 | 19.54亿 | 88.15亿 | 67.72亿 | |||
| 营业收入同比增长 | -17.54% | -20.79% | -26.90% | -36.54% | -37.35% | |||
| 净利润 | 6.51亿 | 4.50亿 | 2.93亿 | 11.03亿 | 8.82亿 | |||
| 净利润同比增长 | -26.15% | -24.24% | 16.38% | 9.22% | 3.13% | |||
| 扣非净利润 | 6.41亿 | 4.36亿 | 2.81亿 | 10.62亿 | 8.53亿 | |||
| 扣非净利润同比增长 | -24.87% | -24.95% | 16.14% | 7.52% | 1.85% | |||
| 经营活动产生的现金流量净额 | 5.92亿 | 2.04亿 | -1.77亿 | 4.64亿 | 5.80亿 | |||
| 归属于母公司股东权益合计 | 62.48亿 | 62.22亿 | 67.75亿 | 64.82亿 | 62.61亿 | |||
| 资产合计 | 80.16亿 | 84.16亿 | 85.19亿 | 83.12亿 | 81.92亿 | |||
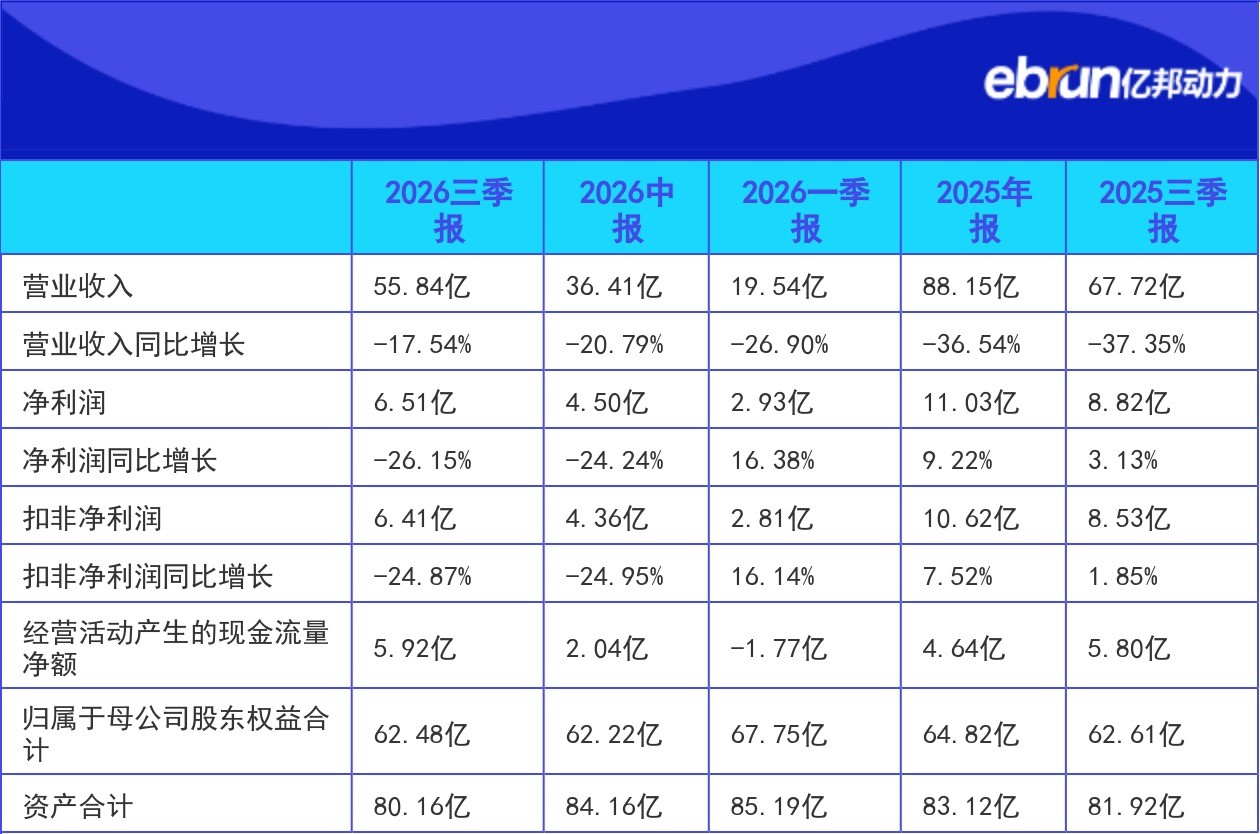
2026年三季报财报明细(财报币种:人民币)
加盟批发类收入下滑超八成
2026年前三季度公司加盟业务实现营业收入10.76亿元,同比下降67.84%。其中黄金产品批发销售收入3.62亿元,同比下降84.32%,镶嵌产品批发销售收入4046.01万元,同比下降87.97%;品牌使用费收入5.42亿元,同比下滑1.96%,第三季度单季加盟品牌使用费收入同比增长9.08%。公司披露加盟收入大幅下滑系主动调整供货结构,降低批发类收入占比所致,对应行业层面高金价抑制终端消费,加盟商普遍采取去库存策略、补货意愿低迷的背景。截至报告期末,公司拥有加盟门店3424家、自营门店385家,总门店数3809家。
自营电商贡献近八成营收
自营线下与电商渠道的增长对冲了加盟业务的部分缺口。前三季度自营线下业务收入17.64亿元,同比增长31.46%,其中黄金类产品收入15.85亿元,同比增长32.18%,镶嵌类产品收入1.33亿元,同比增长24.46%。电商业务实现收入25.95亿元,同比增长33.42%,公司在主流电商平台加大轻量化黄金产品供给,带动电商渠道黄金类产品收入20.79亿元,同比增长52.75%;电商镶嵌类、时尚银饰类产品收入分别同比下降8.01%、13.33%。两个渠道合计收入43.59亿元,占总营收比重为78%。单三季度公司实现营业收入19.43亿元,同比下降10.66%,降幅较二季度收窄。
整体毛利率提升4.18个百分点
前三季度公司整体毛利率为33.92%,较上年同期提升4.18个百分点,主要源于产品结构优化、高毛利的自营及品牌使用费收入占比提升,叠加金价上行红利释放。同期公司营业毛利额18.94亿元,同比下降5.94%,降幅低于营收降幅。费用端,前三季度期间费用总额8.42亿元,同比微增0.97%;其中销售费用7.16亿元,同比下降3.06%;财务费用0.20亿元,同比增长216.72%,主要系汇兑损失扩大及利息收入减少;管理费用0.98亿元,同比增长20.38%,财报未披露该项费用增长的具体原因。利润端,前三季度归母净利润6.51亿元,同比下降26.15%,扣非净利润6.41亿元,同比下降24.87%;其中单三季度归母净利润2.01亿元,同比下降30.10%,受上年同期高基数及本期毛利结构变化影响。公司提示,受金价高位震荡抑制终端消费影响,全年业绩存在不及年初设定的营收、净利润同比增长5-15%预算目标的可能性。
以下附财报原文,可下载参考。
本文首发于 亿邦动力 官方网站
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




