总1:行业变化
1.九号2021年推出全球首批商业化无边界割草机器人,不到5年量产破百万台;2025年全球割草机器人出货199.2万台,同比增63.8%,无边界131.8万台,同比增182.4%,占66.2%。
2.无边界无需预埋线,靠导航、雷达、视觉自主识别和规划,开箱即用、零排放、省人工、效率高。
总2:选购关注
1.激光雷达从万美元降到百元级,RTK模组几十美元,整机价格下探,不到一千欧元可体验头部产品。
2.欧洲占全球出货45%-52%,以埋线机替换为主;北美草坪大,偏好大覆盖、强越野、长续航,渗透率低、处于培育期。
总3:避坑提醒
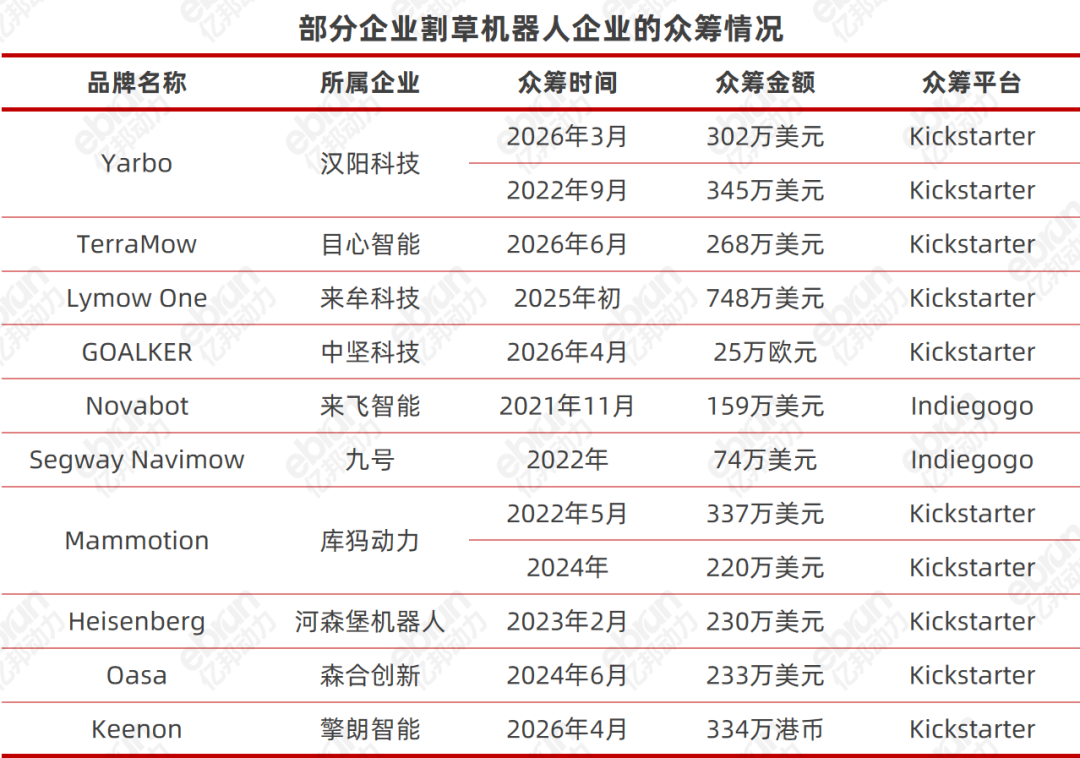
1.头部有现货时,后来者众筹要有真正值得等待的理由,不能只靠参数或稍便宜。
2.消费者担心品牌存续和零件供应,交付与服务要提前准备好。
总1:消费与市场
1.全球2.5亿私人花园,欧美占72%,草坪养护一年可上千美元,环保政策推动电动化;华西证券预计相关技术带动约3倍销量空间。
2.欧洲占出货45%-52%,以存量替换为主,更愿为体验付费;北美草坪大,偏好大覆盖、强越野、长续航,处于培育期。
总2:产品与定价
1.技术从RTK到视觉融合,再到RTK+激光雷达+AI双目视觉多传感器融合;边缘修剪成新赛点,九号、追觅计划机械臂,安克探索内置修边。
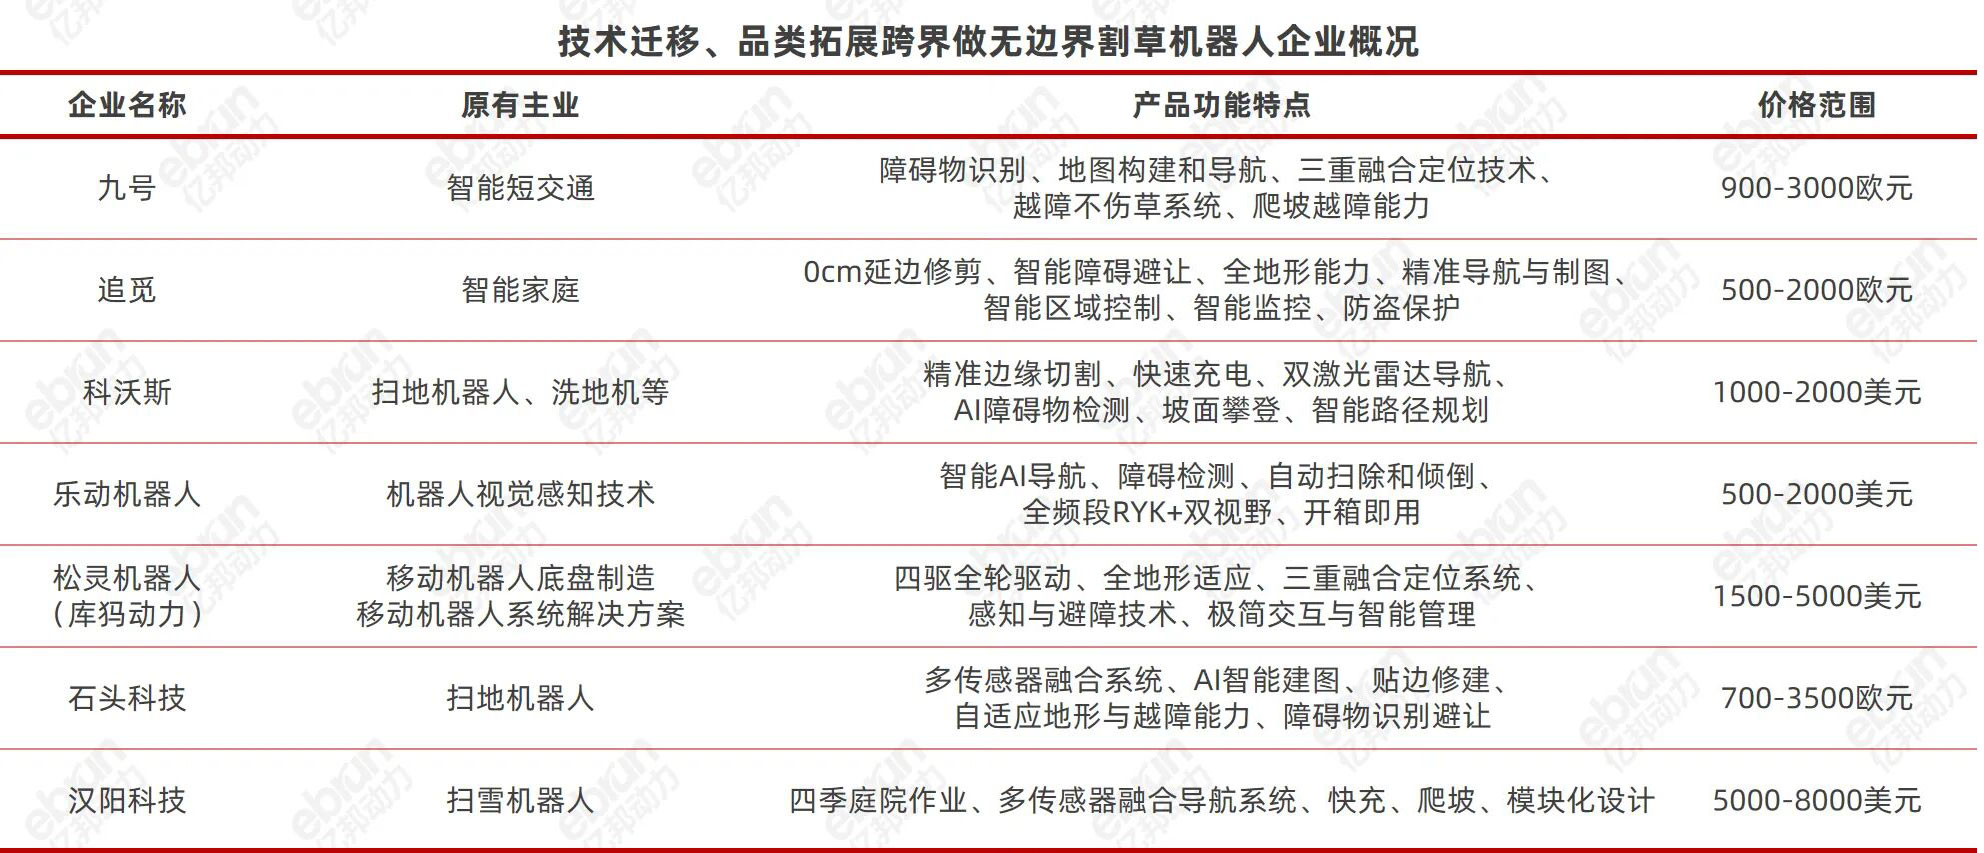
2.零部件降本带动整机下探,价格带全覆盖;追觅坚持价值优先定价,利润反哺技术迭代和本地化服务。
总3:渠道与品牌信任
1.线上亚马逊、独立站做渗透和口碑,线下入驻核心连锁零售覆盖经销商;赢得传统经销商靠品质和技术创新。
2.朗翰强调把技术竞争力转为内容信任,准备好交付服务,并到用户院子看影响购买和口碑的细节。
总1:增长与机会
1.2025全球割草机器人出货199.2万台,同比增63.8%,无边界131.8万台,同比增182.4%,占66.2%。
2.欧洲占45%-52%,以埋线机存量替换为主;北美渗透率低、处于培育期;全球2.5亿花园欧美占72%,养护费高,环保政策推动电动化。
总2:风险与应对
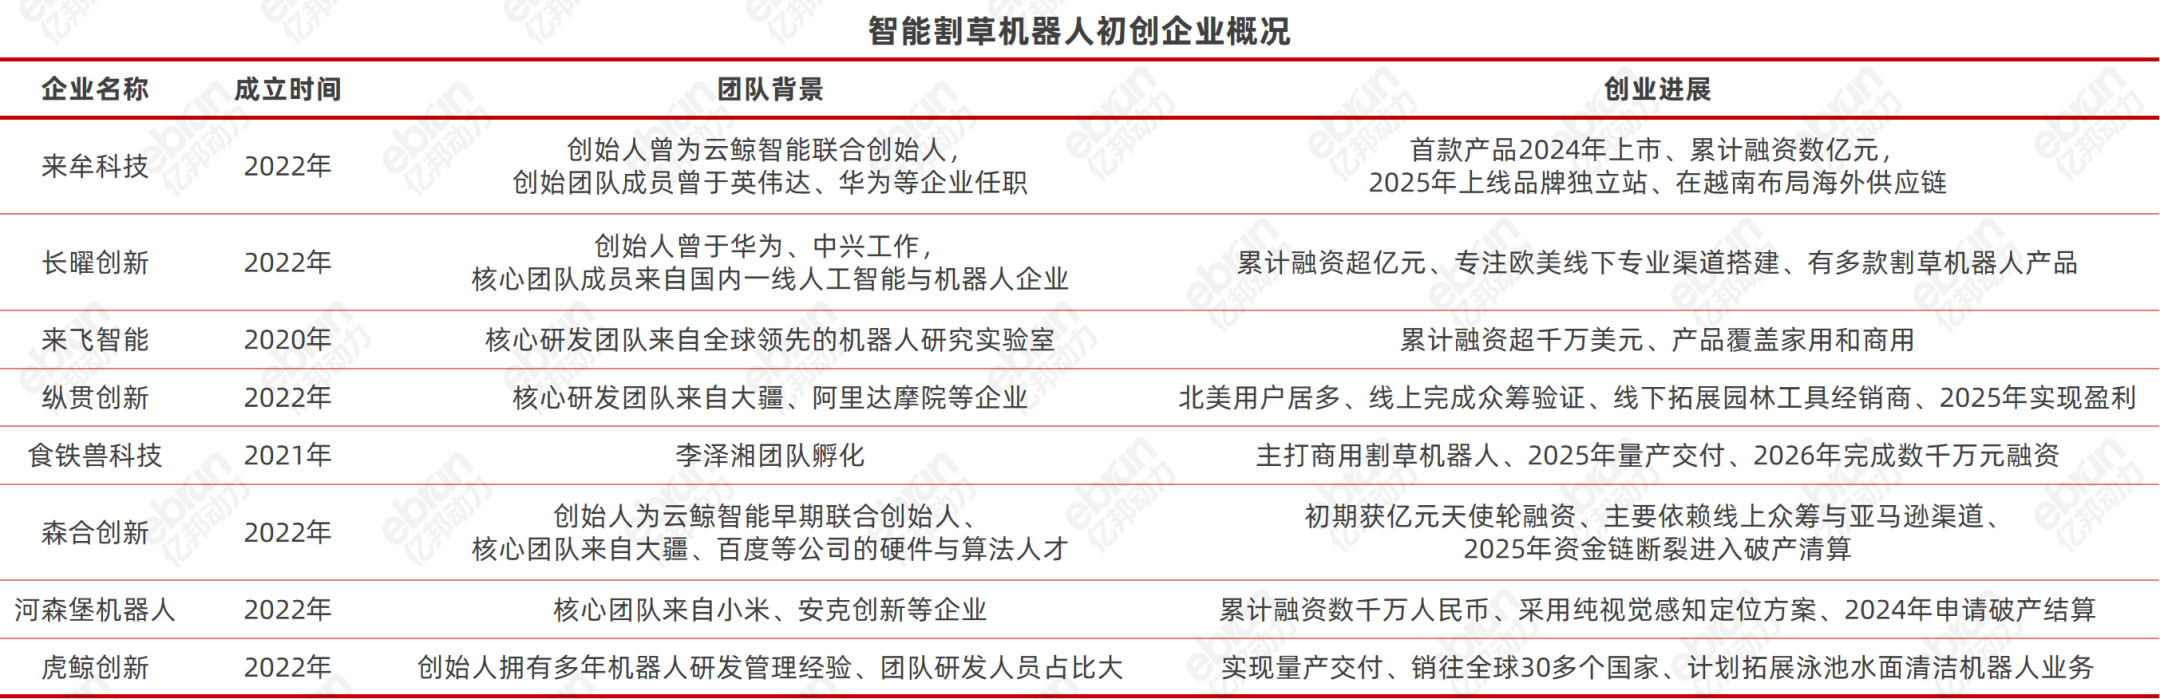
1.欧盟到美国外部政策几经风波,需建立难替代优势;初创依赖融资,虎鲸创新缺连续融资面临量产渠道压力,森合创新成本失控、订单无法交付并破产清算。
2.众筹需谨慎,头部有现货时后来者必须给出值得等待理由;交付服务、品牌存续和零件供应影响口碑。
总3:可学习点与合作
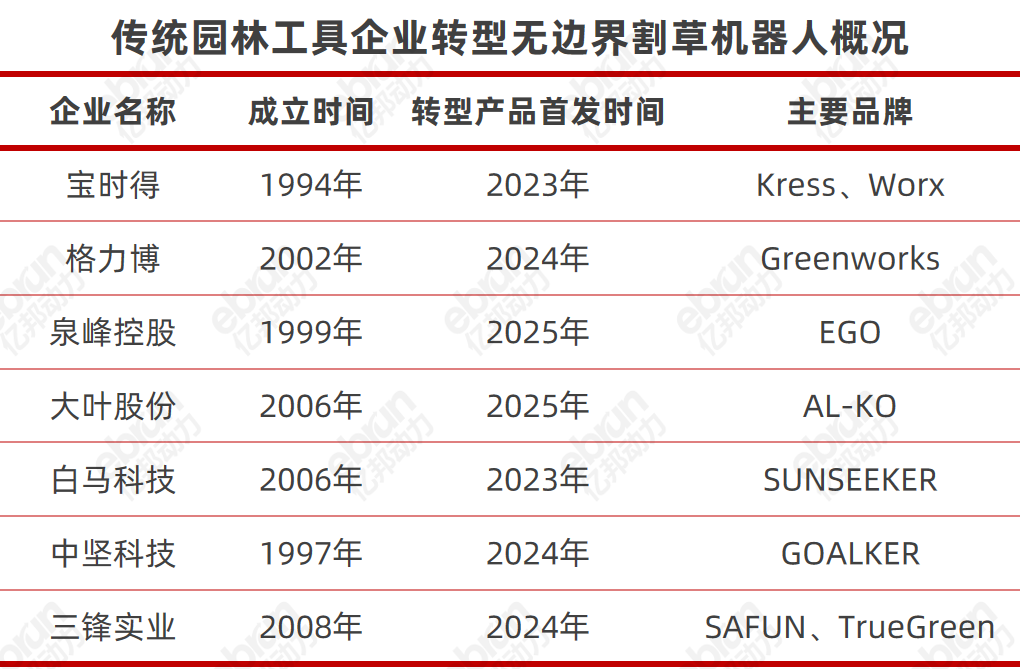
1.传统企业可收购、新建机器人公司或依托三电渐进转型;跨界复用技术和渠道;初创以纯视觉、四轮独立驱动等差异化并通过独立站、亚马逊、众筹冷启动。
2.渠道可线上线下双向驱动,线下覆盖核心连锁零售和本地经销商。
总1:设计与生产需求
1.无边界替代埋线式,技术从RTK到视觉融合,再到RTK+激光雷达+AI双目视觉多传感器融合,定位避障提升。
2.边缘修剪成新赛点,九号、追觅计划机械臂,安克探索内置修边配件;欧洲工况复杂,要求稳定性和算法;北美偏好大覆盖、强越野、长续航。
总2:商业机会
1.2025全球出货199.2万台,同比增63.8%,无边界131.8万台,同比增182.4%,占66.2%,是增长最快赛道。
2.激光雷达从万美元降到百元级,RTK模组几十美元,整机价格下探,有利于扩大配套和生产机会。
3.传统园林企业通过收购接管海外工厂、新建机器人公司或依托三电转型,带来研发、制造和供应链合作空间。
总3:数字化电商启示
1.线上可用亚马逊、独立站和众筹冷启动,库犸包揽亚马逊美法德类目榜首,来牟独立站上线一个月销售额超1亿元。
2.线下仍需核心连锁零售和本地经销商;众筹不能只靠参数或低价,要准备交付、售后和零件供应。
总1:趋势与新技术
1.无边界成主流,2025年出货131.8万台,同比增182.4%,占全球割草机器人66.2%。
2.技术从RTK、视觉融合走向RTK+激光雷达+AI双目视觉多传感器融合;边缘修剪成新赛点,机械臂和内置修边在探索。
3.激光雷达降到百元级、RTK模组几十美元,整机下探,服务商要适应成本与利润平衡。
总2:客户痛点
1.初创依赖融资,量产交付和渠道压力大;虎鲸创新缺连续融资,森合创新成本失控、订单无法交付并破产清算。
2.品牌众筹变难:头部有现货时,后来者要回答消费者为何提前付款等新品牌,不能只靠参数或稍便宜。
3.消费者担心品牌存续、零件供应和售后;传统经销商要求品质与技术创新;欧洲工况对稳定性和算法要求高。
总3:解决方案
1.朗翰建议先把一种典型场景做透再扩,把技术竞争力转为内容信任,准备交付服务,并到用户院子看细节。
2.追觅线上线下双向驱动,线上做渗透和口碑,线下覆盖核心连锁零售和经销商,并用利润反哺本地化服务。
总1:平台需求与问题
1.割草机器人是众筹热门品类,但头部持续出货后,后来者必须回答消费者有现货为何还提前付款等新品牌。
2.只靠几个参数或稍便宜不够,项目要有真正值得等待的东西;成熟品类新品要准备好交付服务,消费者担心品牌存续和零件供应。
总2:平台做法与招商运营
1.亚马逊、独立站用于渗透和口碑,众筹适合初创冷启动,门槛更低、速度更快。
2.库犸包揽亚马逊美法德类目榜首,来牟独立站上线一个月销售额超1亿元,说明高增长品类有运营价值。
3.线下核心连锁零售和本地经销商仍是入口,招商可关注能覆盖线上线下的品牌。
总3:风向规避
1.欧盟到美国外部政策风波需关注,企业要建立难替代优势。
2.初创融资断裂带来量产、交付和渠道风险,虎鲸创新、森合创新是警示;平台需甄别交付服务、售后零件和本地化能力。
3.价格竞争加剧时看企业能否平衡成本和利润。
总1:产业新动向
1.割草机器人进入无边界智能化阶段,2025年全球出货199.2万台,同比增63.8%,无边界131.8万台,同比增182.4%,占66.2%。
2.行业呈传统园林企业、跨界玩家、初创企业三分天下;技术从RTK到视觉融合,再到多传感器融合,边缘修剪、机械臂、内置修边成新方向。
3.激光雷达从万美元到百元级、RTK模组几十美元,上游降本推动整机下探。
总2:新问题
1.初创高度依赖融资,量产交付是生死考验,虎鲸创新缺融资、森合创新成本失控并破产清算。
2.众筹在头部持续出货后难度上升,后来者需提供真正值得等待的价值;欧盟到美国存在政策风波。
3.欧洲是存量替换市场,北美处于培育期,企业需处理市场阶段、工况差异和价格竞争。
总3:商业模式与启示
1.传统企业收购、新建机器人公司或渐进转型;跨界复用技术渠道并覆盖全价格带;初创以差异化技术和线上众筹切入。
2.九号服务机器人板块营收增速104.26%、毛利率52.35%,显示第二增长曲线潜力;出海是技术、产品、服务和品牌的系统性落地,本地化服务和经销商渠道关键。
返回默认