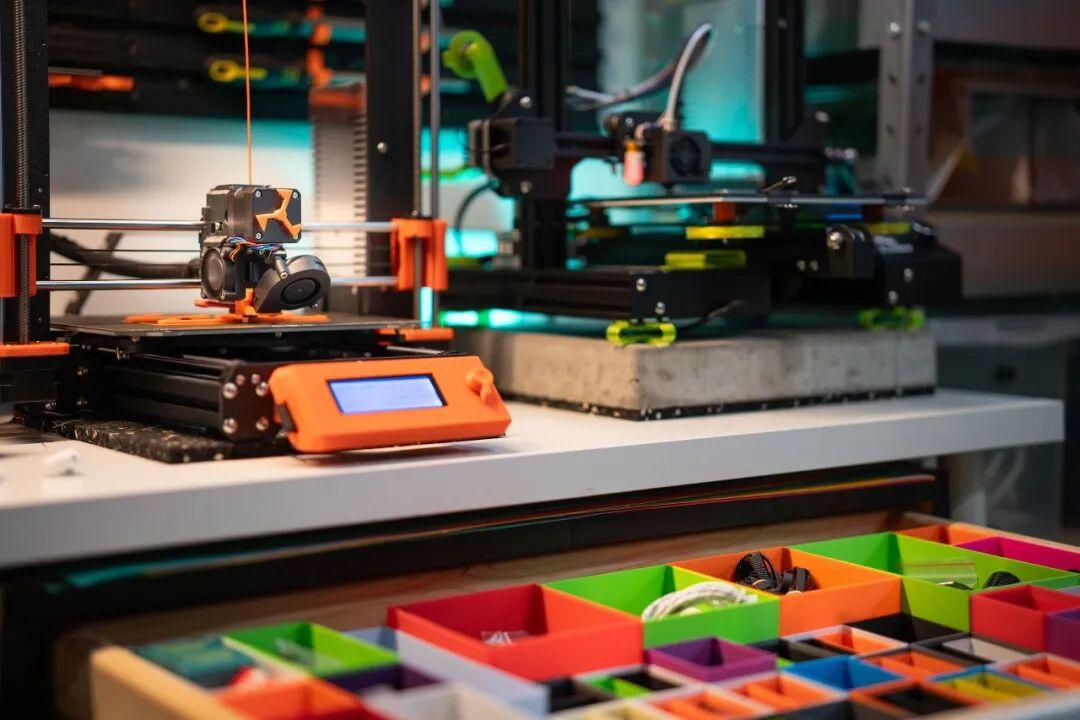
总1:儿童3D打印正在成为家庭消费新热点。
1.京东618期间,儿童3D打印机销量同比增长超8倍;37.5%购买首台3D打印机的家庭是为了孩子科技启蒙与STEAM教育。
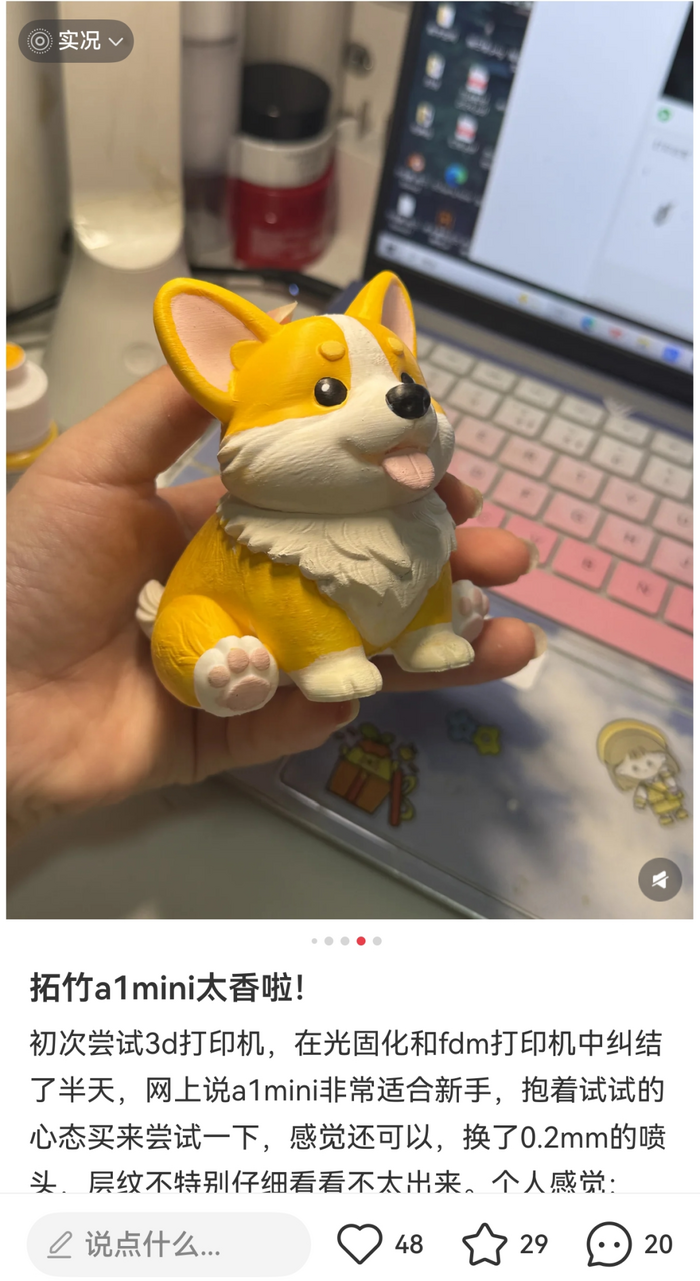
2.消费级3D打印机价格较三年前下降约60%,主流品牌聚焦2000至3000元价位,儿童或入门级产品一般在千元左右,热门机型如拓竹A1mini约1200元,ENTINA普通配置八九百元。
总2:选购儿童3D打印机要重点看安全和耗材。
1.开放式结构容易让孩子碰到高温喷头和热床,宜优先选择封闭或半封闭机型。
2.儿童产品多用PLA环保耗材,与吸管同材质;每千克耗材价格低于30元可能存在掺料风险,不建议购买。
3.若只想低成本体验立体创作,可先选3D打印笔,几十到200元即可入门,无需建模。
总1:儿童3D打印细分市场成为品牌营销和渠道争夺的新焦点。
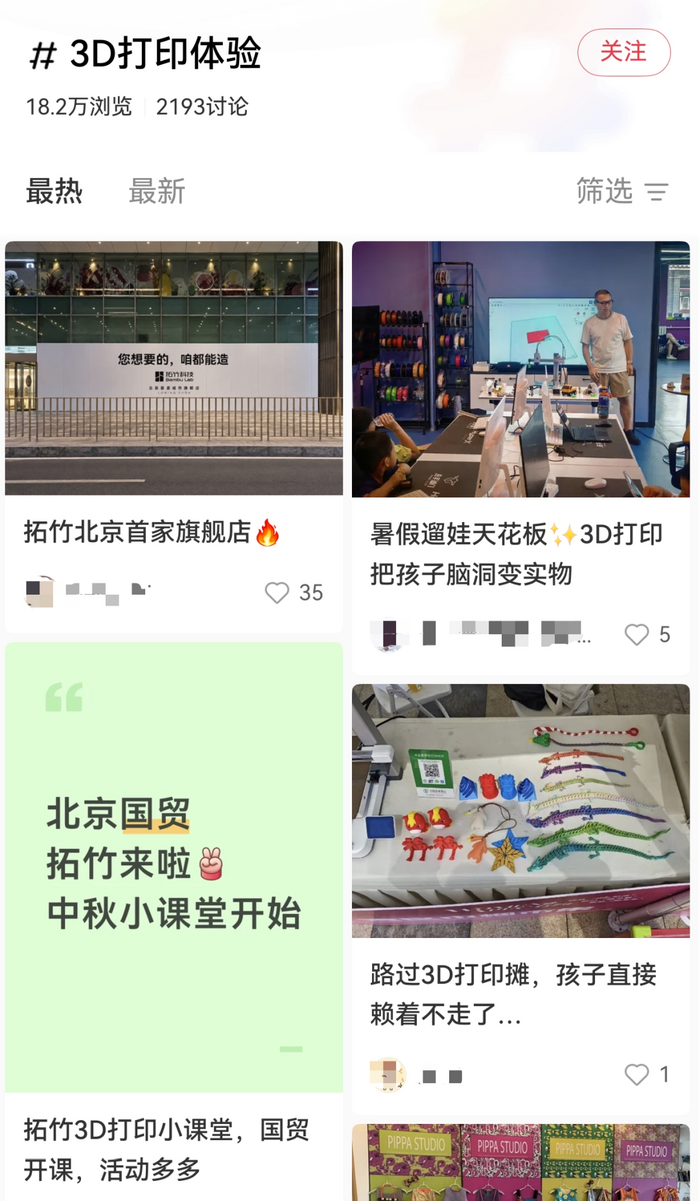
1.创想三维计划推出4至15岁儿童专用打印机;纵维立方在奈尔宝和盘小宝设品牌专区;拓竹开体验课、与学而思合作课程、与meland合作线下空间,推动亲子用户市场教育。
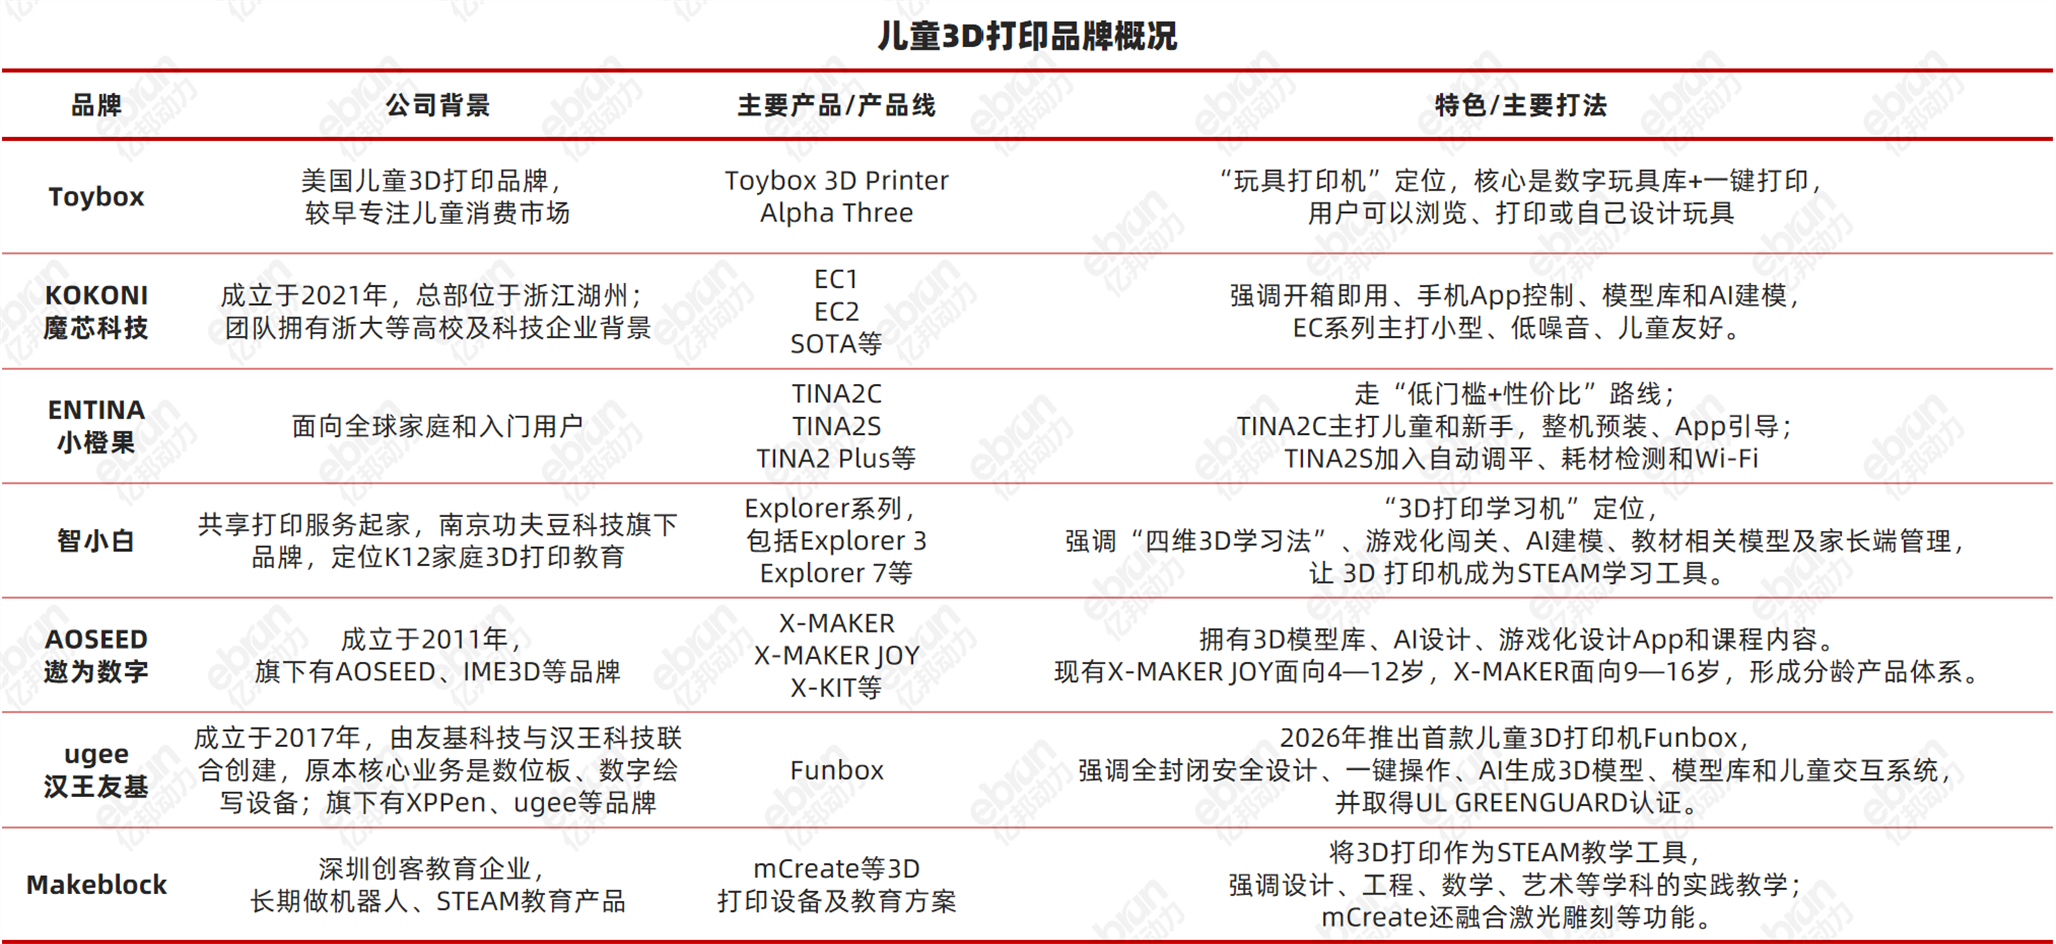
2.文具巨头得力从儿童3D打印笔切入,被期待开发儿童3D打印机;汉王友基旗下ugee推出Funbox儿童3D打印机,搭配儿童绘图平板并使用AI生成模型。
总2:产品研发和定价需贴合儿童家庭场景。
1.儿童机应做到开箱即用、自动调平、智能校准、预设耗材参数、简化切片软件;ENTINA采用半封闭设计,放弃高速卖点,强调易用安全,定价压到八九百元。
2.耗材品牌线条波点推出250g小卷装套组,一套4卷定价128元,针对儿童力气小、用量少的特点设计;低价耗材存在安全风险,定价时需兼顾品质。
总3:用户行为观察显示消费人群正在扩大。
1.海外家庭用户多为女性、妈妈和老年人,喜欢自制日用品、厨房用品;国内则围绕儿童教育娱乐展开,学校曾是主要买家,但采购热点正转向AI和机器人。
2.家长愿意为创造性快乐付费,孩子使用3D打印机可建模并尝试售卖作品,品牌可围绕亲子创作和STEAM教育拓展场景。
总1:儿童3D打印处于高增长阶段,是值得关注的市场。
1.京东618儿童3D打印机销量同比增长超8倍,3D打印机及配件耗材销量同比增长超100%,37.5%家庭为给孩子做科技启蒙而购买首台设备。
2.行业仍处早期,对标扫地机器人渗透曲线只相当于2015-2016年,渗透率低,提前布局有机会。
总2:市场机会与应对措施。
1.儿童/入门级产品价格集中在千元左右,ENTINA以八九百元在618登顶天猫2000元内销量第一;耗材是持续收入来源,但每千克低于30元的产品可能掺料,要规避低价劣质货源。
2.国内教育市场订单减少,采购热点转向AI和机器人;卖家可把儿童3D打印与STEAM课程、AI生成内容结合,避免只依赖学校采购。
3.海外家用市场更成熟,ENTINA用户的女性、老年人比例高;其布局亚马逊、沃尔玛、Temu、TikTok等平台,国内入驻京东天猫拼多多小红书抖音,可借鉴多平台打法。
总3:成功案例有参考价值。
1.3D打印笔价格低、无需建模,头部单品累计销量超10万件,证明儿童付费意愿。
2.美国Stickerbox的AI语音打印机售价约100美元,9个月售罄13次,说明AI能力配儿童安全过滤层能形成强卖点。
总1:儿童3D打印给生产制造提出新需求。
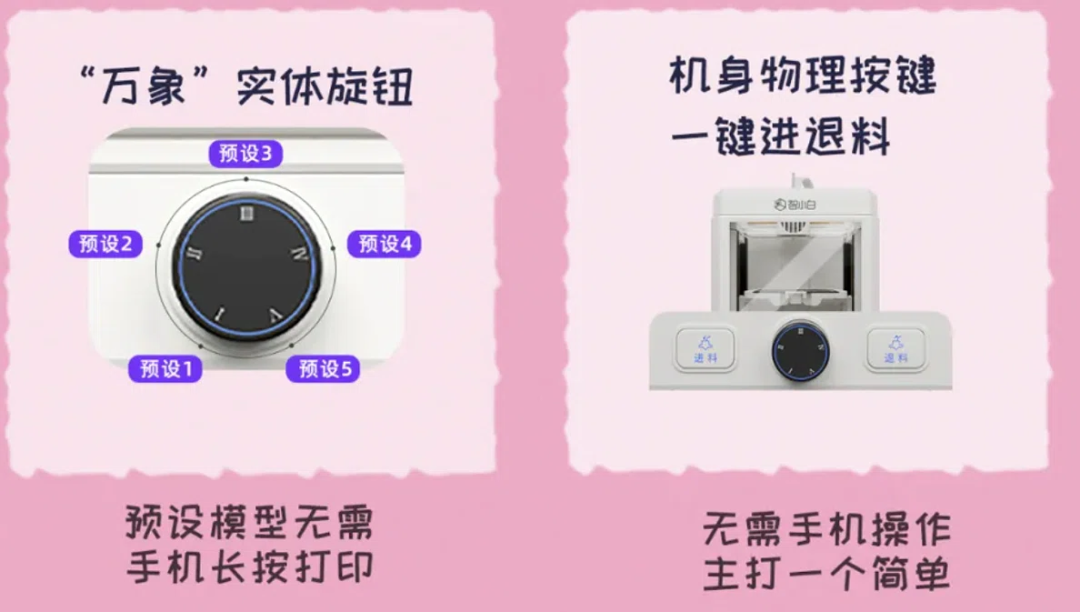
1.产品要解决安全和易用双重痛点:采用PLA环保耗材、半封闭结构、自动校准、预设参数、简化切片软件,甚至用物理按键完成进退料,后台技术比专业设备要求更高。
2.材料厂可以单独设立儿童产品产线,盛嘉伦为线条波点品牌建多条自动化产线,严格人流物流隔离,避免与工业材料交叉污染。
总2:商业机会存在于细分产品和电商渠道。
1.儿童机价格下探到千元以内,制造端需平衡成本与安全;耗材可做小包装、多颜色套装,线条波点250g×4卷定价128元是差异化思路。
2.国内家用市场刚起步,学校采购转向AI机器人;海外家庭使用场景更多,ENTINA通过亚马逊、沃尔玛、Temu、TikTok等跨境电商平台出货,高性价比产品在Temu销量不错。
3.电商是品牌起势的重要渠道,创想三维靠电商快速做起来,国内可入驻京东自营、天猫等,平台对3D打印品类的重视在增强。
总1:行业发展趋势明确:3D打印正从极客工具转向家庭和儿童教育。
1.消费级价格三年降约60%,主流在2000至3000元,儿童入门级千元左右,行业仍处渗透早期。
2.B端学校采购降温,C端家用市场兴起;海外家庭用户多为女性和老人,国内围绕儿童教育,市场教育需要长期投入。
总2:新技术正在降低儿童使用门槛。
1.自动调平、智能校准、预设材料参数、简化切片软件、AI语音或手绘生成3D模型、儿童安全过滤层等,是儿童3D打印产品的核心技术。
2.Toybox提供7000余个数字玩具模型、累计打印超1000万件玩具,模型库和AI创作工具成为构建生态的关键。
总3:客户痛点和解决方案清晰。
1.家长担忧安全:封闭或半封闭机身、PLA环保耗材、小卷独立产线是主要解法。
2.孩子不会建模:快捷打印预设、丰富模型库、AI辅助建模可降低门槛。
3.市场教育成本高:线下体验课、与教培机构及亲子游乐品牌合作,如拓竹与学而思、meland合作,是有效触达方式。
总1:平台数据和最新做法。
1.京东618儿童3D打印机销量同比增长超8倍,京东官方重视3D打印品类,今年将ENTINA从POP店铺纳入自营;ENTINA在天猫出货量最高,其单品登顶天猫2000元内3D打印机销量第一。
2.品牌多平台布局明显:海外亚马逊、沃尔玛、Temu、TikTok,国内京东、天猫、拼多多、小红书、抖音,平台可据此针对性招商。
总2:平台要回应商家的需求和问题。
1.学校采购方式从专项经费经销商采购转向电商直接购买,平台有机会成为教育采购入口。
2.儿童3D打印涉及健康和内容安全:耗材质量、机器防烫伤、AI生成内容过滤都可能成为治理重点,平台可引导商家加入儿童安全过滤层。
总3:招商和运营建议。
1.儿童/入门3D打印机需求爆发,可设立儿童3D打印专区,吸引创想三维、拓竹、ENTINA、智小白等品牌。
2.性价比市场有空间,Temu上高性价比3D打印机销量不错;平台可结合学校采购、暑期营、STEAM教育等场景做活动,降低家庭教育门槛。
总1:产业新动向:3D打印进入细分儿童市场。
1.行业从专业极客工具延伸至儿童玩具和家庭教育场景,创想三维、拓竹、ENTINA、智小白、得力、汉王友基等纷纷布局,市场仍处早期,出货量对标扫地机器人2015-2016年阶段。
2.销售重心从B端学校采购转向C端家用,海外市场领先国内约5年,海外家庭以自制日用品为主,国内以儿童教育和娱乐为主。
总2:新问题值得关注。
1.安全争议:韩国曾有3名教师使用3D打印机后诊断肉瘤的病例报告,虽无直接因果,但引发对家庭使用健康的担忧。
2.儿童耗材缺乏统一安全标准,低价耗材可能掺料;开放式机器有烫伤夹伤风险;AI生成模型需防止不适合儿童的内容。
总3:商业模式和政策启示。
1.商业模式上,价格下降与AI工具降低使用门槛,企业通过自动校准、模型库、内容过滤构建生态,电商平台成为主要销售渠道。
2.政策法规应及时制定儿童3D打印设备与耗材的安全标准、环保标准和AI内容过滤规范;教育采购预算转向人工智能和机器人领域,可引导学校将3D打印融入STEAM教育进行合理配置。
返回默认