广告
加载中

重磅:亿邦智库联合连连数字发布《全球跨境企业支付服务竞争力报告》

亿邦智库 2026-09-23 16:27
亿邦智库 2026/09/23 16:27

邦小白快读

EN
全文速览

总1:报告核心数据

1.全球电商支付规模预计2025年7.6万亿美元增至2030年11万亿美元,年复合增长率7.5%。

2.受访企业中,平台收款和多币种管理需求分别为87.6%和84.7%;汇率波动、合规成本、资金效率是三大痛点,占比84.7%、79.1%、78.3%。

总2:实操干货

1.不同市场支付习惯差异明显,北美银行卡为主,欧洲和亚太数字钱包更普及,新兴市场数字钱包与账户对账户支付并行,进入新市场要适配本地支付方式。

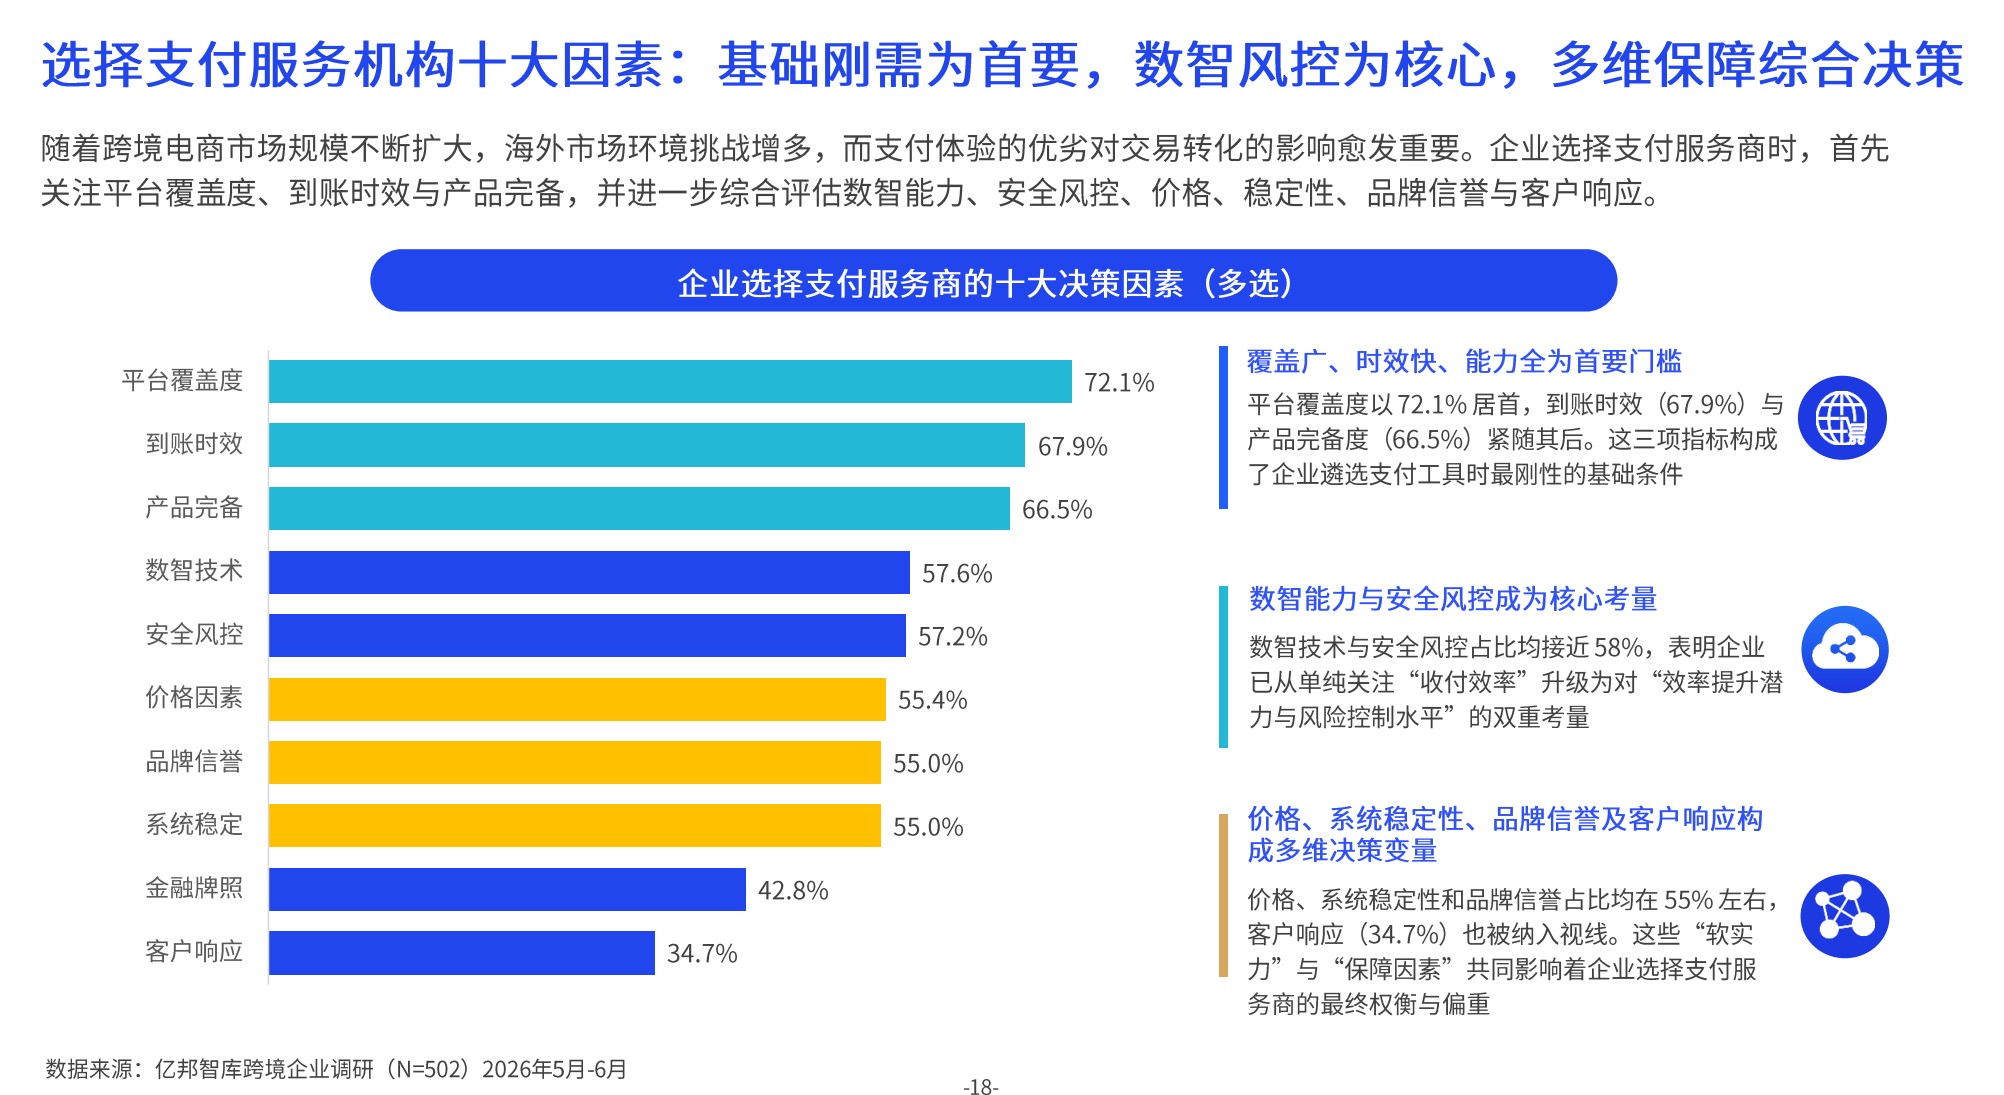
2.选择跨境支付服务商不能只看费率和到账速度,要看全球牌照覆盖、产品完备度、数智风控、品牌信誉和生态协同。

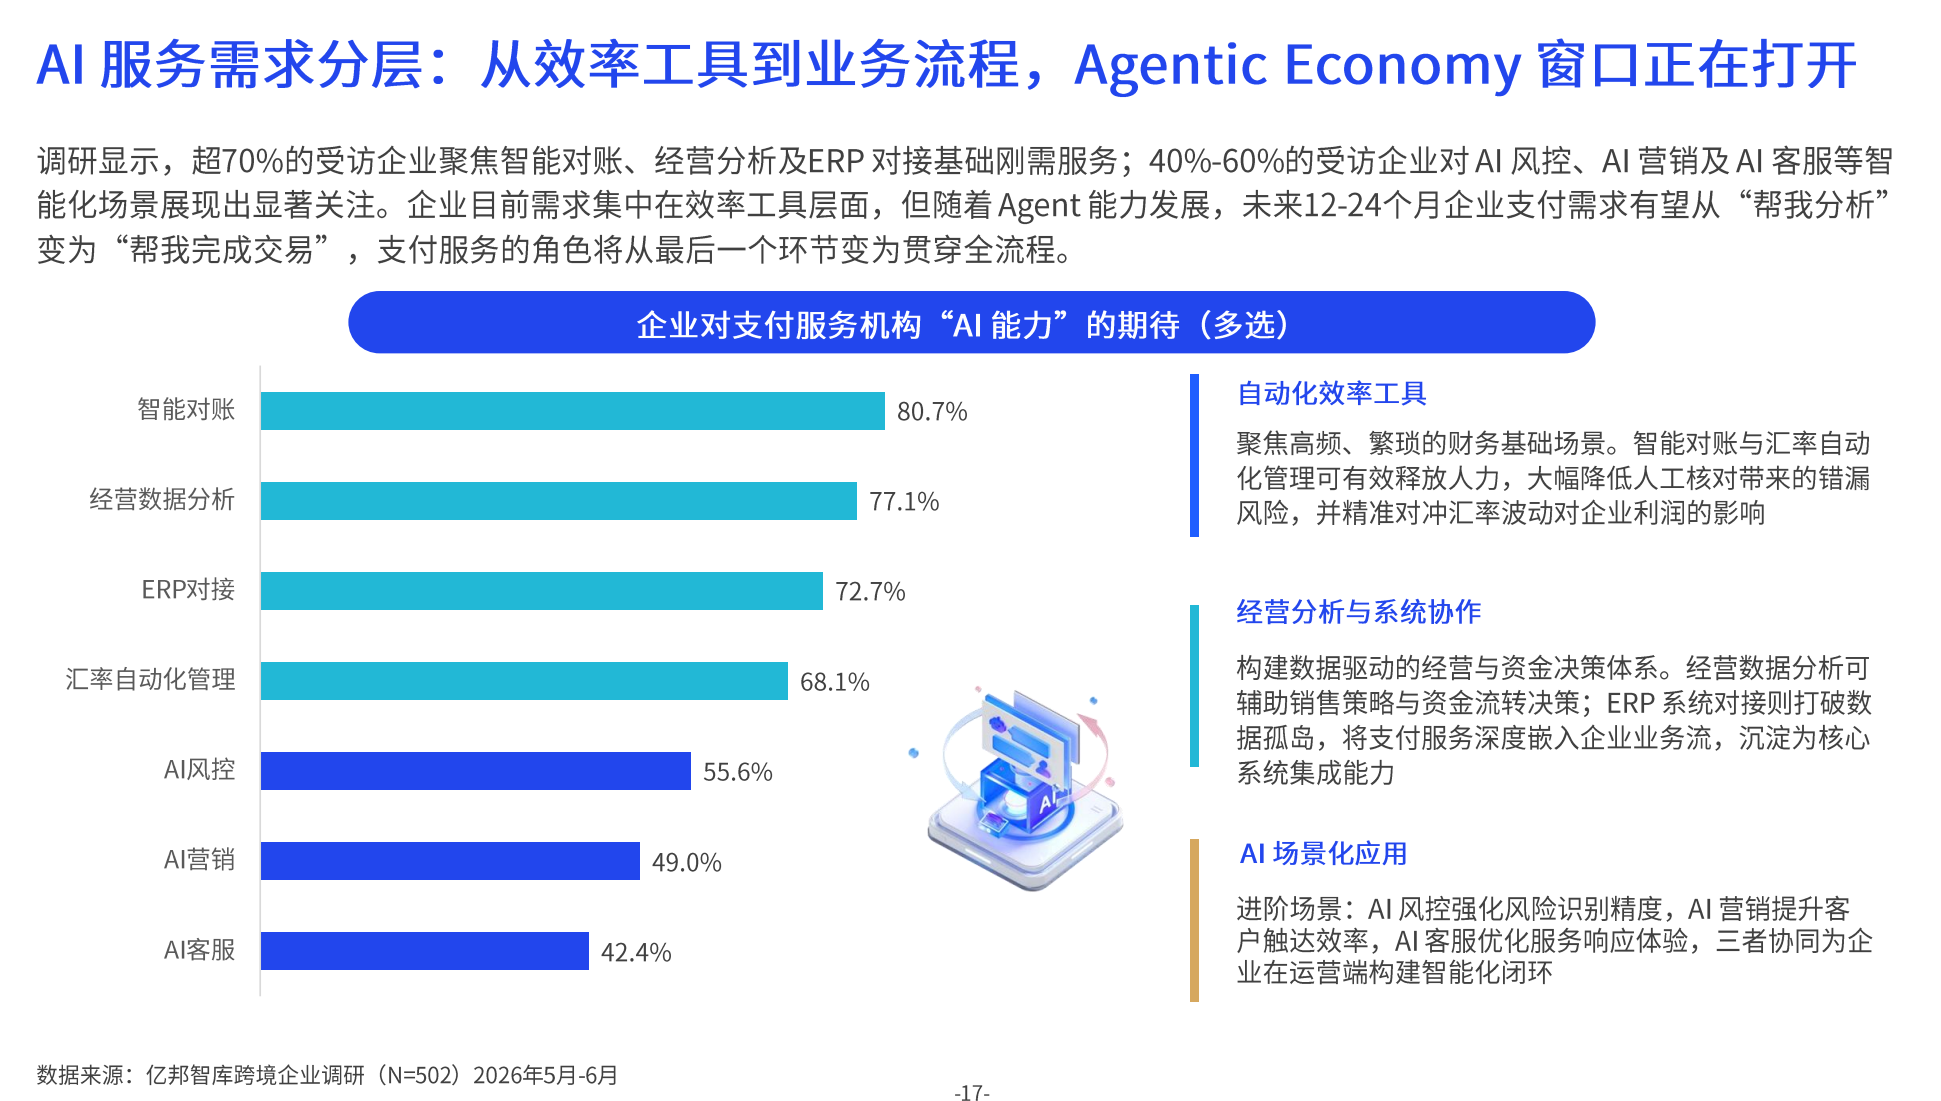
3.未来支付将走向智能体支付,超七成企业期待智能对账、经营数据分析与ERP对接,可关注从帮我分析到帮我完成交易的自动化服务。

总1:品牌出海渠道与用户支付习惯

1.平台卖家和独立站卖家占比分别为65.7%和15.7%,平台与自主渠道并行,品牌化趋势明显;美国、欧洲、东南亚、日本和中东是主要布局区域。

2.各区域支付习惯不同,品牌商要适配本地支付方式,减少用户转化阻碍。

总2:利润与成本管理

1.汇率波动被84.7%企业列为痛点,直接影响定价与利润;79.1%面临合规成本压力,78.3%存在资金效率问题。

2.跨境人民币结算向物流、营销、税费等支出端延伸,可降低或对冲汇率风险、节省汇兑成本。

总3:支付选型启示

1.选择支付伙伴应综合评估五维竞争力,包括产品覆盖、合规支撑、数智能力、服务响应和生态协同。

2.综合能力会沉淀为客户、数据与信任资产,支撑品牌长期增长。

总1:市场与增长机会

1.美国、欧洲为主要市场,东南亚以19.9%位居第三,日本和中东均超10%,可关注新增长区域。

2.年销售额1000万美元以上企业中62.9%实现高速及中高速增长;101万-500万美元企业负增长比例最高,为18.8%,需要警惕增长分化。

总2:需求变化与成本效率

1.平台收款和多币种管理是最普遍需求,占比87.6%和84.7%;支付需求向渠道经营、供应链采购与资金风控延伸,形成交易-渠道-风控三位一体。

2.汇率波动、合规成本、资金效率是三大痛点,要算综合成本,不只盯费率。

总3:新机会与合作方向

1.跨境人民币结算从收款端延伸到供应商付款、物流、营销、税费等支出端,可降低汇兑风险。

2.超七成卖家期待智能对账、经营数据分析、ERP对接;未来12-24个月支付将从帮我分析走向帮我完成交易,可关注连连数字与Visa、银联国际在B2B智能体商务、全球采购智能体支付的合作。

总1:B2B供应链支付机会

1.跨境人民币结算从出口收款延伸到供应商付款,并扩展到物流、营销、税费等经营支出,工厂可借此降低汇率风险和汇兑成本。

2.支付需求覆盖供应链采购,选择支持多币种管理和全球资金协调的支付服务,有助于保障采购与备货节奏。

总2:数字化与智能采购启示

1.超七成受访企业期待智能对账、经营数据分析与ERP系统对接,工厂可优先推进财务和ERP系统打通,减少人工核验和数据分散问题。

2.报告提出智能体经济趋势,连连数字已与Visa、银联国际围绕B2B智能体商务和全球采购智能体支付开展合作,未来全球采购和供应商结算可能更自动化。

总3:合规与风险提示

1.全球监管收紧,合规成本上升,工厂跨境拓展时应关注支付机构的全球持牌布局和本地合规响应能力。

2.多区域布局带来资金协调、合规响应和运营效率压力,需要同步建设支付基础设施。

总1:趋势与需求

1.全球电商支付规模预计2030年达11万亿美元;企业多市场、多渠道、多币种经营,支付向智能商业基础设施演进。

2.平台收款和多币种管理需求占87.6%和84.7%,需求呈交易-渠道-风控三位一体。

总2:客户痛点与解法

1.汇率波动、合规成本、资金效率是三大痛点,占比84.7%、79.1%、78.3%,服务商需提供汇兑优化、合规持牌和资金回笼方案。

2.企业重点考察平台覆盖、到账时效、产品完备度、数智能力、安全风控、价格与稳定性等,五维竞争力模型提供框架。

总3:新赛道与样本

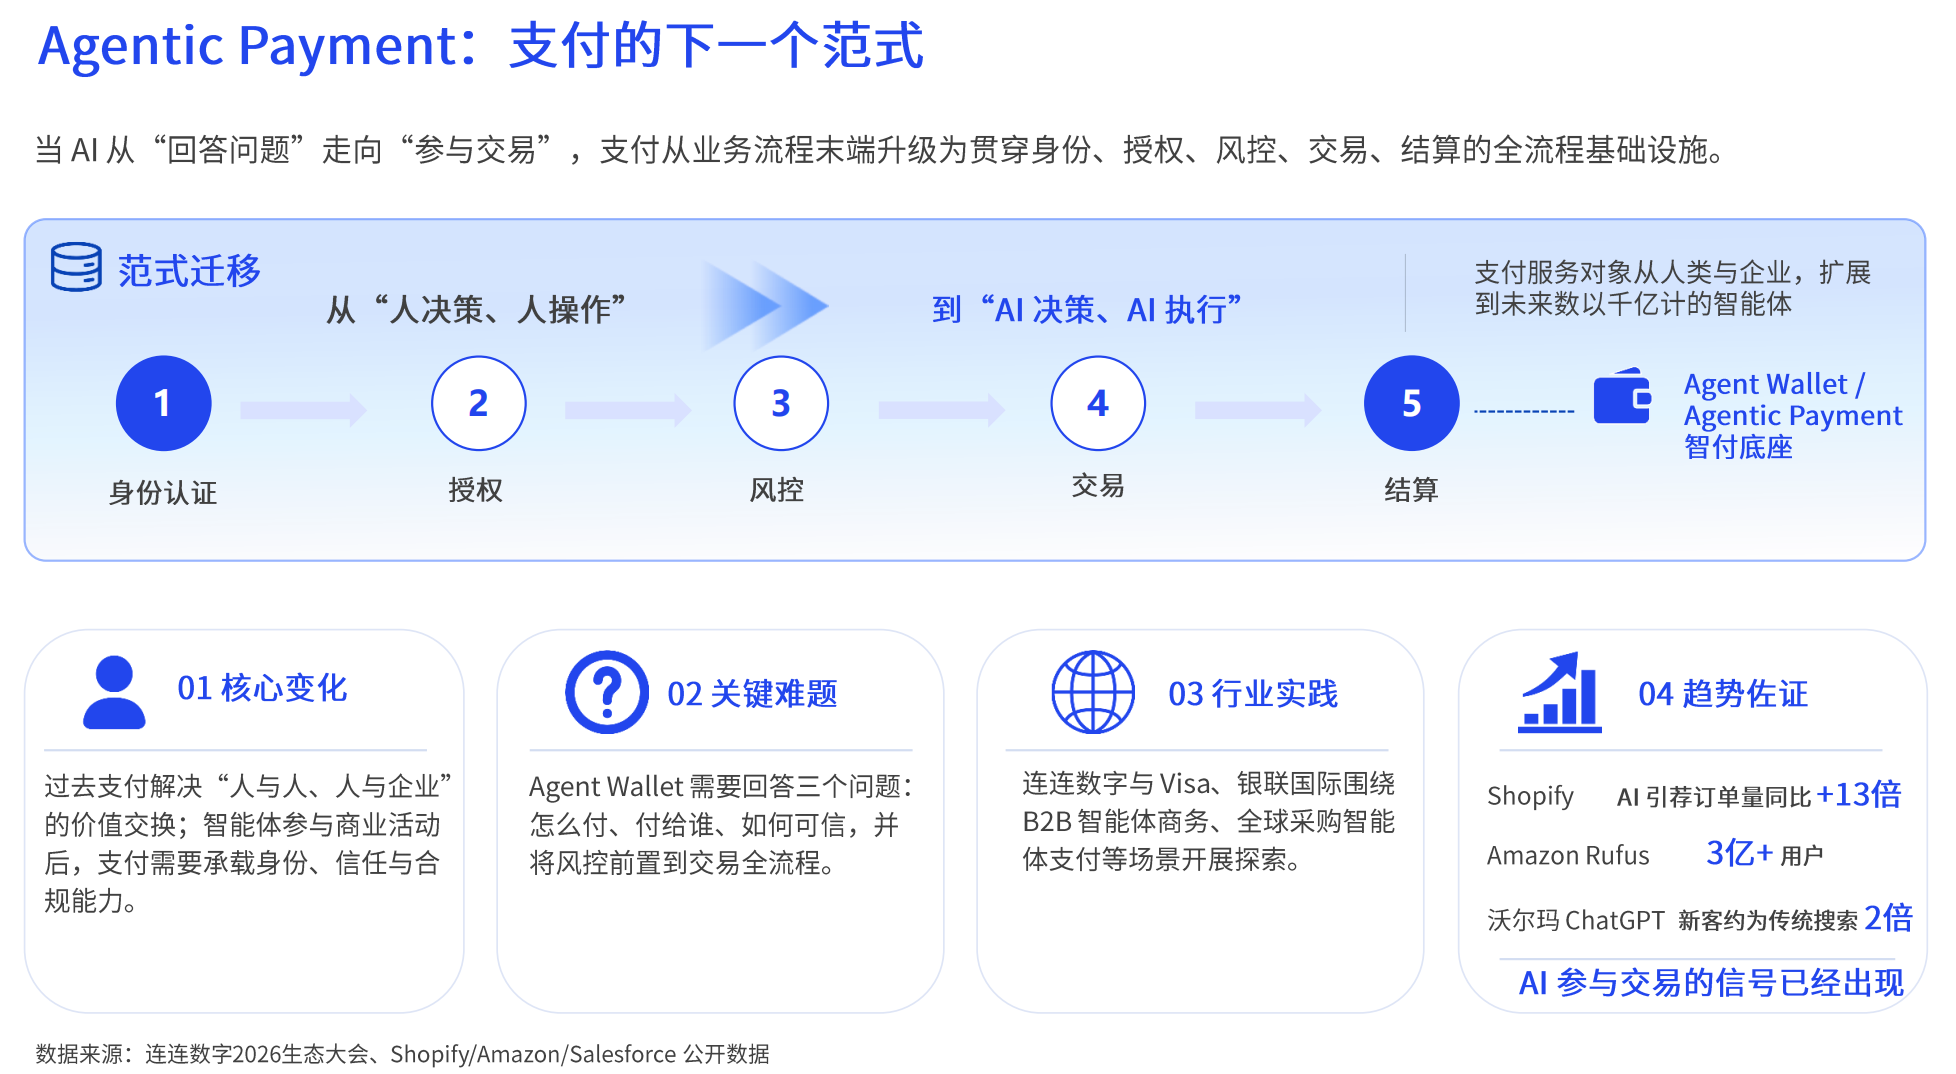
1.超七成企业期待智能对账、经营数据分析、ERP对接;支付需求将从帮我分析走向帮我完成交易,智能体支付需重构身份、授权、信任与风控。

2.连连数字以68项牌照、140余种货币、200多国覆盖、连连智枢调度300+模型,并与Visa、银联国际合作B2B智能体商务,是典型样本;头部集中,五大机构占超九成。

总1:平台用户需求特征

1.平台卖家和独立站卖家合计为重要经营场景,平台收款是最普遍支付需求,占87.6%。

2.多币种管理需求84.7%,企业在美欧东南亚等区域多线布局,平台要支持多渠道、多币种结算。

总2:运营管理与生态协同

1.企业选择支付服务商首先关注平台覆盖、到账时效与产品完备度,平台商应把基础产品闭环和稳定性做扎实。

2.生态协同力强调联动电商平台、银行及企业服务伙伴,通过开放接口与系统对接减少协作障碍,平台应向开放生态演进。

总3:风险合规与最新做法

1.合规成本被79.1%企业视为痛点,税收、数据隐私与反洗钱监管趋严,平台需关注全球持牌和本地合规响应,以规避跨市场风险。

2.连连数字拥有68项支付牌照和香港VATP牌照,并与Visa、银联国际围绕B2B智能体商务、全球采购智能体支付合作,显示平台可布局智能体支付和可信交易能力。

总1:产业新动向

1.全球电商支付规模预计2030年达11万亿美元,年复合增长率7.5%;支付从交易终点演进为涵盖身份认证、授权、风控、交易与结算的智能商业基础设施。

2.报告提出五维竞争力模型,强调产品、合规、数智、品牌服务、生态协同相互支撑,跨境支付进入综合能力竞争阶段。

总2:新问题与企业分化

1.汇率波动、合规成本、资金效率是三大痛点,占比84.7%、79.1%、78.3%,反映企业利润保障和资金周转压力。

2.中腰部企业撑起大盘,年营收51万-500万美元企业占53.8%,但101万-500万美元企业负增长比例最高达18.8%,增长分化明显。

总3:政策与商业模式启示

1.合规是全球化经营准入门票,全球持牌与本地合规响应成为关键能力;跨境人民币结算正从收款端向物流、营销、税费等支出端延伸,有助于降低汇率风险和汇兑成本。

2.Agentic Economy打开窗口,超七成企业期待智能对账、经营数据分析、ERP对接;Agentic Payment是下一代范式,需要重构身份认证、授权、信任与风控机制。

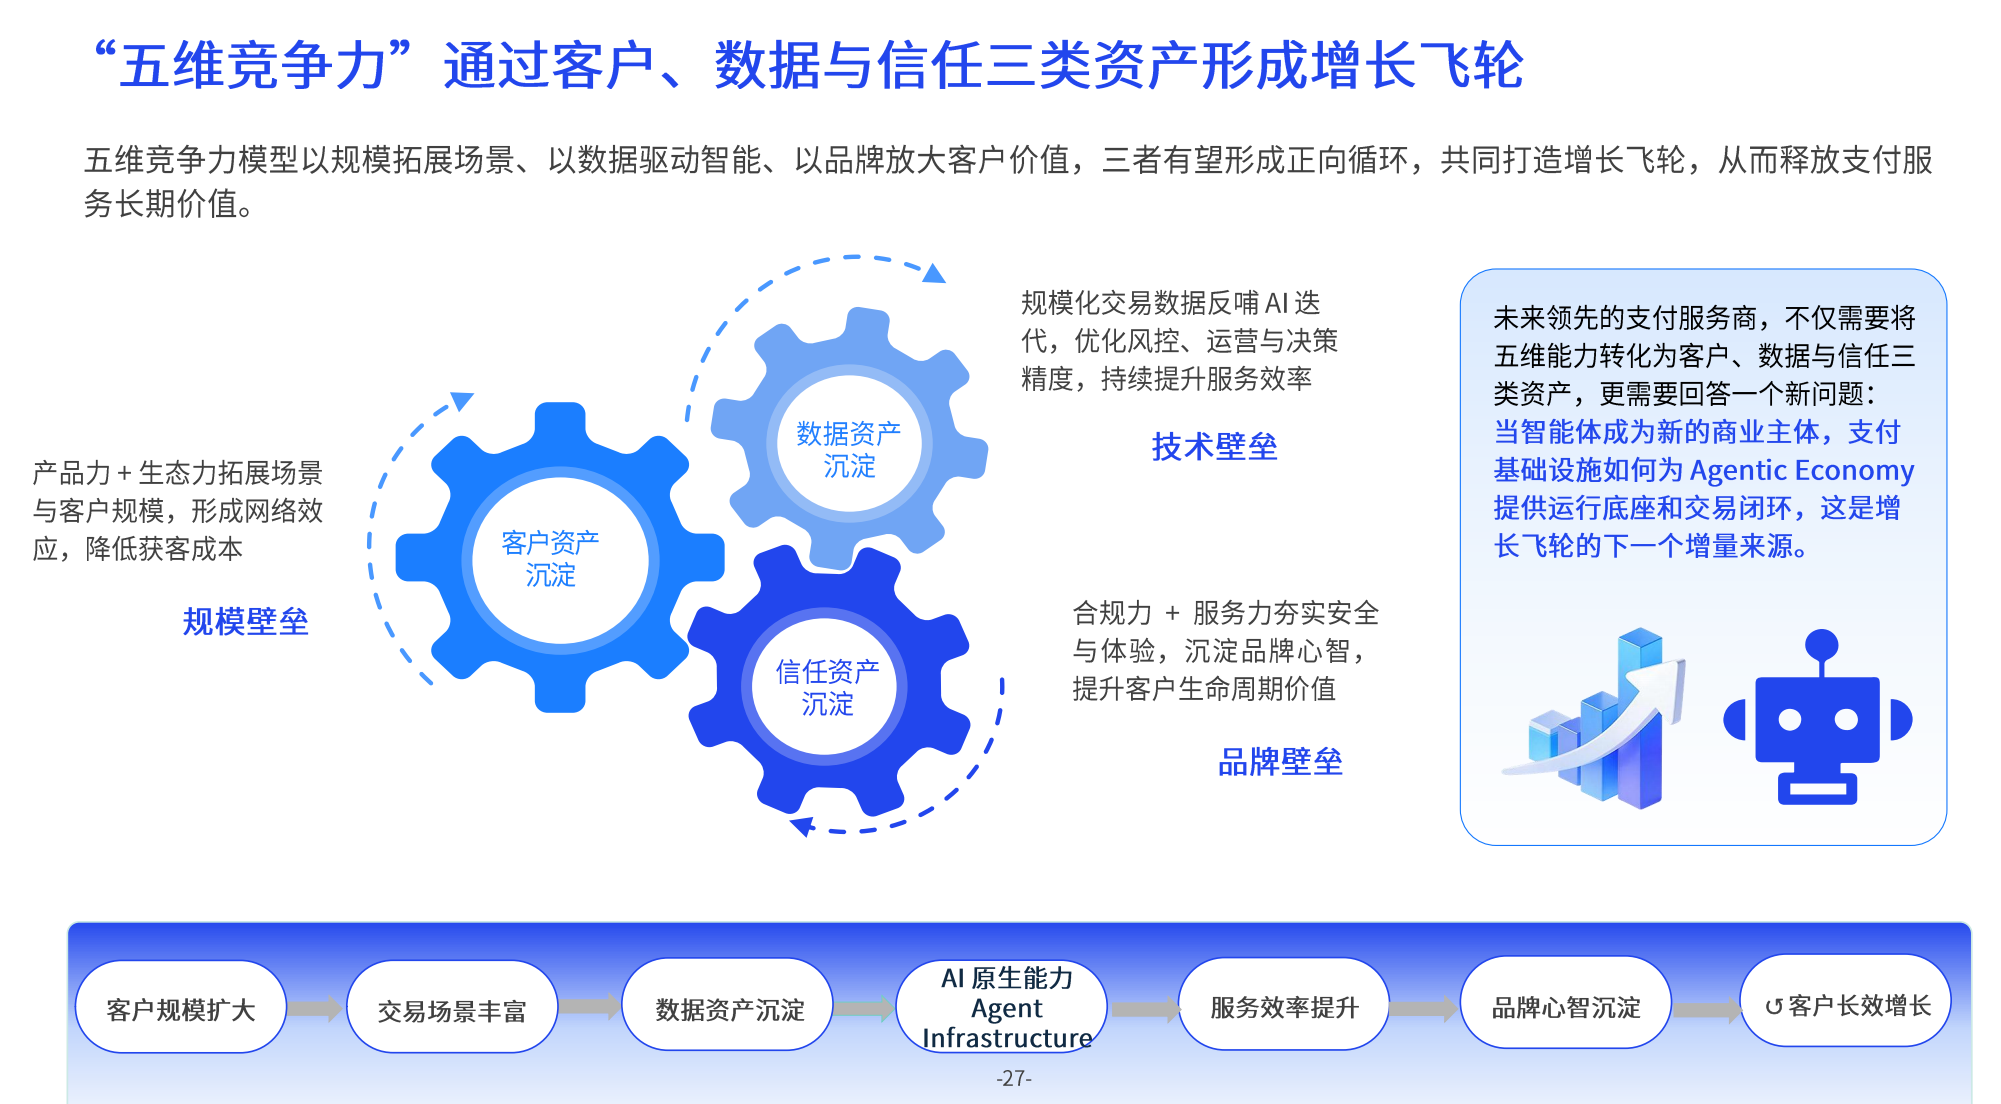
3.支付机构可通过产品与生态积累客户和数据,再利用风控、运营和合规沉淀信任,形成客户、数据与信任相互强化的增长飞轮。

返回默认
声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Summary 1: Core data

1. Global e-commerce payment volume is projected to grow from $7.6 trillion in 2025 to $11 trillion by 2030, a CAGR of 7.5%.

2. Among surveyed companies, platform collection and multi-currency management are the top needs, at 87.6% and 84.7% respectively. Exchange-rate volatility, compliance costs, and capital efficiency are the three biggest pain points, cited by 84.7%, 79.1%, and 78.3% of respondents.

Summary 2: Practical insights

1. Payment habits vary by market. North America is mainly card-based, Europe and Asia-Pacific have higher digital wallet adoption, and emerging markets use both digital wallets and account-to-account payments. Entering a new market requires adapting to local payment preferences.

2. Choosing a cross-border payment provider should not depend on fees and settlement speed alone. Assess global license coverage, product completeness, digital risk control, brand reputation, and ecosystem synergy.

3. Payments are moving toward agentic payments. Over 70% of companies expect intelligent reconciliation, business data analysis, and ERP integration. Watch for automated services that evolve from 'analyze for me' to 'complete the transaction for me.'

Summary 1: Brand globalization and local payment behavior

1. Platform sellers and independent-site sellers account for 65.7% and 15.7% of the surveyed mix respectively. Running platform and owned channels in parallel signals a clear brand-building trend, with the U.S., Europe, Southeast Asia, Japan, and the Middle East as the main target markets.

2. Payment behavior differs by region, so brands should adapt to local payment methods to reduce conversion friction.

Summary 2: Profit and cost management

1. Exchange-rate volatility is a pain point for 84.7% of companies and directly affects pricing and profit. 79.1% face compliance cost pressure, and 78.3% report capital efficiency problems.

2. Cross-border RMB settlement is expanding to cover logistics, marketing, tax, and other expense items, which can reduce or hedge exchange-rate risk and save conversion costs.

Summary 3: Implications for payment selection

1. When choosing a payment partner, brands should evaluate five competitive dimensions: product coverage, compliance support, data-intelligence capabilities, service responsiveness, and ecosystem synergy.

2. These comprehensive capabilities become accumulated customer, data, and trust assets that support long-term brand growth.

Summary 1: Markets and growth opportunities

1. The U.S. and Europe are the primary markets. Southeast Asia ranks third at 19.9%, while Japan and the Middle East each exceed 10%, signaling additional growth regions.

2. Among companies with annual sales above $10 million, 62.9% achieved high or medium-high growth. Companies in the $1.01M–$5M range have the highest negative-growth rate at 18.8%, highlighting a clear growth divergence.

Summary 2: Demand shifts and cost efficiency

1. Platform collection and multi-currency management are the most common payment needs, at 87.6% and 84.7%. Payment demand now extends to channel operations, supply chain procurement, and fund risk control, forming a transaction-channel-risk trinity.

2. Exchange-rate volatility, compliance costs, and capital efficiency are the top pain points. Sellers should assess total cost, not just transaction fees.

Summary 3: New opportunities and partnership directions

1. Cross-border RMB settlement is expanding beyond export receivables to supplier payments, logistics, marketing, and tax expenses, helping reduce currency-conversion risk.

2. More than 70% of sellers expect intelligent reconciliation, business data analysis, and ERP integration. In the next 12–24 months, payments will move from 'analyze for me' to 'complete transactions for me.' Watch LianLian DigiTech's collaborations with Visa and UnionPay International on B2B agentic commerce and global procurement agentic payments.

Summary 1: B2B supply chain payment opportunities

1. Cross-border RMB settlement has expanded from export receivables to supplier payments and further into logistics, marketing, tax, and other operating expenses. Factories can use this to reduce exchange-rate risk and conversion costs.

2. Payment needs now cover supply chain procurement. Choosing a payment service that supports multi-currency management and global fund coordination helps factories maintain procurement and stocking cadence.

Summary 2: Digitalization and intelligent procurement insights

1. Over 70% of surveyed companies expect intelligent reconciliation, business data analysis, and ERP integration. Factories should prioritize connecting finance and ERP systems to reduce manual verification and data fragmentation.

2. The report identifies the agentic economy trend. LianLian DigiTech has launched collaborations with Visa and UnionPay International around B2B agentic commerce and global procurement agentic payments, suggesting that global procurement and supplier settlement may become more automated.

Summary 3: Compliance and risk notes

1. Global regulation is tightening and compliance costs are rising. Cross-border factories should evaluate payment institutions' global licensing footprint and local compliance responsiveness.

2. Multi-region expansion creates pressure on fund coordination, compliance response, and operational efficiency, so payment infrastructure must be built up in parallel.

Summary 1: Trends and demand

1. Global e-commerce payment volume is expected to reach $11 trillion by 2030. As businesses operate across markets, channels, and currencies, payments are evolving into intelligent commerce infrastructure.

2. Platform collection and multi-currency management account for 87.6% and 84.7% of demand respectively. The demand structure forms a transaction-channel-risk trinity.

Summary 2: Client pain points and solutions

1. Exchange-rate volatility, compliance costs, and capital efficiency are the top three pain points, at 84.7%, 79.1%, and 78.3%. Service providers need to offer conversion optimization, licensed compliance, and capital-recycling solutions.

2. Enterprises evaluate platform coverage, settlement speed, product completeness, data-intelligence capabilities, security and risk control, price, and stability. The five-dimensional competitiveness model provides a useful framework.

Summary 3: New tracks and a representative case

1. Over 70% of companies expect intelligent reconciliation, business data analysis, and ERP integration. Payment demand will shift from 'analyze for me' to 'complete transactions for me.' Agentic payment will require rebuilding identity, authorization, trust, and risk-control mechanisms.

2. LianLian DigiTech is a typical example: 68 licenses, 140+ currencies, coverage in 200+ countries and regions, and a LianLian Zhishu platform that orchestrates 300+ models. It also partners with Visa and UnionPay International on B2B agentic commerce. The market is concentrated, with the top five institutions accounting for over 90%.

Summary 1: Platform user demand characteristics

1. Platform sellers and independent-site sellers are key business scenarios. Platform collection is the most common payment need, at 87.6%.

2. Multi-currency management demand stands at 84.7%. Companies are operating across the U.S., Europe, Southeast Asia, and other regions, so platforms must support multi-channel and multi-currency settlement.

Summary 2: Operations and ecosystem synergy

1. Enterprises prioritize platform coverage, settlement speed, and product completeness when choosing a payment provider. Platform operators should build a solid closed loop of core products and stability.

2. Ecosystem synergy means connecting e-commerce platforms, banks, and business service partners. Open APIs and system integration reduce collaboration friction, so platforms should evolve toward open ecosystems.

Summary 3: Risk compliance and latest practices

1. Compliance costs are a pain point for 79.1% of companies. With stricter tax, data privacy, and anti-money laundering regulation, platforms need global licensing and local compliance responsiveness to mitigate cross-market risk.

2. LianLian DigiTech holds 68 payment licenses and a Hong Kong VATP license, and works with Visa and UnionPay International on B2B agentic commerce and global procurement agentic payments. This shows platforms can build agentic payment and trusted-transaction capabilities.

Summary 1: New industry trends

1. Global e-commerce payment volume is expected to reach $11 trillion by 2030, a 7.5% CAGR. Payments are evolving from transaction endpoints into intelligent commerce infrastructure that covers identity authentication, authorization, risk control, transactions, and settlement.

2. The report proposes a five-dimensional competitiveness model, emphasizing that products, compliance, data-intelligence capabilities, brand service, and ecosystem synergy reinforce one another. Cross-border payment has entered an era of comprehensive capability competition.

Summary 2: New problems and enterprise divergence

1. Exchange-rate volatility, compliance costs, and capital efficiency are the top three pain points, at 84.7%, 79.1%, and 78.3%, reflecting pressure on profit protection and capital turnover.

2. Mid-tier companies underpin the market: those with annual revenue of $0.51M–$5M account for 53.8%. However, companies in the $1.01M–$5M band have the highest negative-growth rate, at 18.8%, showing clear divergence.

Summary 3: Policy and business model implications

1. Compliance is the entry ticket to global operations. Global licensing and local compliance responsiveness are becoming key capabilities. Cross-border RMB settlement is expanding from the receivables side to logistics, marketing, tax, and other expenses, helping reduce exchange-rate risk and conversion costs.

2. The agentic economy is opening a window. Over 70% of companies expect intelligent reconciliation, business data analysis, and ERP integration. Agentic payment is the next-generation paradigm, requiring a redesign of identity authentication, authorization, trust, and risk-control mechanisms.

3. Payment institutions can accumulate customers and data through products and ecosystems, then build trust through risk control, operations, and compliance, forming a growth flywheel in which customer base, data, and trust reinforce each other.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【亿邦原创】长期以来,跨境支付通过收款、付款、汇兑与结算,连接不同市场的交易与资金,是企业开展跨境贸易的重要支撑。如今,支付的角色正在被重新定义:全球电商支付市场持续增长,跨境企业加速走向多市场、多渠道、多币种经营;监管收紧带来合规成本上升,汇率波动与资金周转压力叠加;当AI开始参与采购与交易,支付也从交易终点向贯穿身份认证、授权、风控、交易与结算的智能商业基础设施演进。面对这些变化,支付服务如何跟上业务扩张?哪些痛点最让企业困扰?支付机构又需要具备怎样的服务能力?

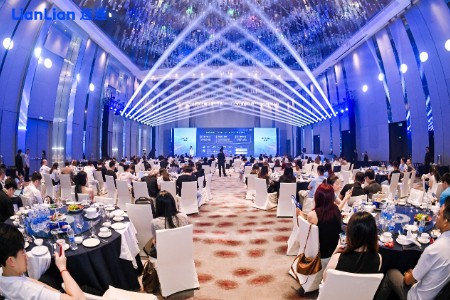
2026年9月23日,第五届全球数字贸易博览会连连数字展台现场,亿邦智库与连连数字(Lianlian DigiTech)联合发布《全球跨境企业支付服务竞争力报告》(以下简称《报告》)。《报告》基于502份有效问卷,结合企业访谈及公开资料,分析跨境企业经营特征与支付需求,构建涵盖核心产品力、合规支撑力、数智驱动力、品牌服务力和生态协同力的“五维竞争力”模型,并前瞻探讨智能体经济(Agentic Economy)与智能体支付(Agentic Payment)趋势下的行业发展方向。调研结果主要反映受访样本的特征与观点,为跨境企业选择支付服务、支付机构提升服务能力提供参考。

点击链接下载完整报告

01

价值重构:全球市场差异与技术演进,推动支付服务边界拓展

全球电商持续增长为支付服务带来增量空间。根据Worldpay数据显示,全球电商支付规模预计由2025年的7.6万亿美元增至2030年的11万亿美元,年复合增长率达7.5%。

各区域支付格局差异明显。北美银行卡基础稳固,欧洲数字钱包渗透率提升,亚太数字钱包普及程度领先,拉美以及中东和非洲的数字钱包与账户对账户支付(A2A)持续发展。企业进入不同市场,需要同步适配当地支付习惯、币种体系与监管要求。

合规是全球化经营的准入门票。随着税收、数据隐私与反洗钱监管持续细化,支付机构的持牌布局与本地合规响应能力成为企业跨市场经营的重要支撑。

技术创新拓展服务能力。实时支付有助于缩短资金在途时间,区块链提升清算与对账的透明度,AI则从辅助分析走向业务执行。支付由此进一步涉及身份认证、授权与风控,向支撑全球经营的基础设施演进。

02

经营画像:中腰部企业撑大盘,增长分化与多区域布局并存

平台类卖家基本盘稳固,品牌化趋势明显,中腰部企业撑起大盘。从受访样本看,跨境电商B2C与B2B卖家合计占65.7%,独立站卖家占15.7%,平台业务与自主渠道共同构成企业经营的重要场景。年营收51万—500万美元的企业合计占53.8%,中腰部企业在样本中占据较大比重。

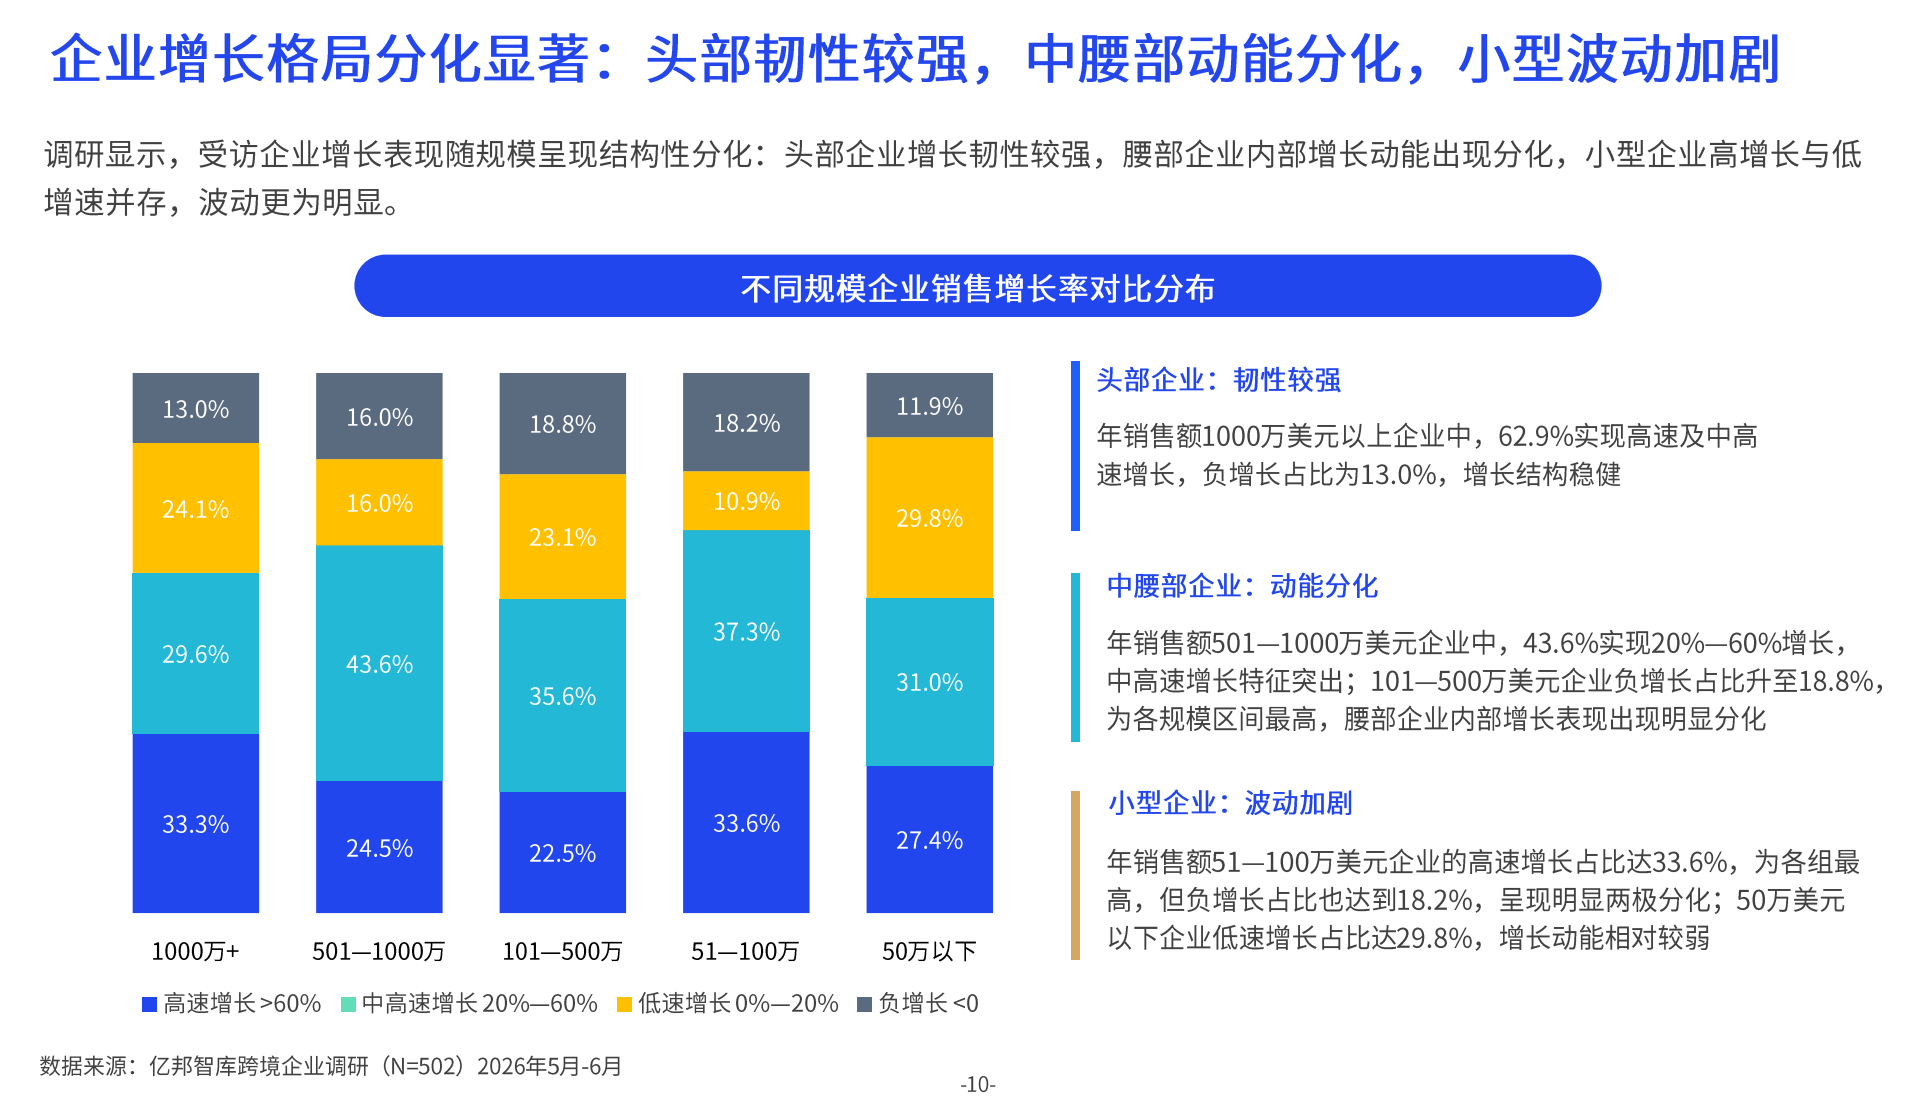
不同规模企业的增长表现存在分化。年销售额1000万美元以上企业中,62.9%实现高速及中高速增长;101万—500万美元企业的负增长比例为18.8%,在各规模区间中最高;51万—100万美元企业则呈现高增长与负增长并存的特征。

多区域布局不是简单加法,而是资金协调、合规响应与运营效率的乘法。在市场布局上,美国、欧洲的选择比例分别为38.6%和24.7%,东南亚以19.9%位居第三,日本和中东均超过10%。多区域布局增加了增长机会,也带来跨市场资金协调需求,要求支付服务同时支持市场拓展与日常运营。

03

核心需求:从基础收付到经营协同,资金效率与利润保障更受关注

平台收款及多币种管理列为受访企业最普遍的两项支付需求。调研显示,分别有87.6%及84.7%的受访企业将平台收款与多币种管理列为最普遍的两项诉求。支付需求正全面向渠道经营、供应链采购及资金风控延伸,呈现“交易-渠道-风控”三位一体的新格局。

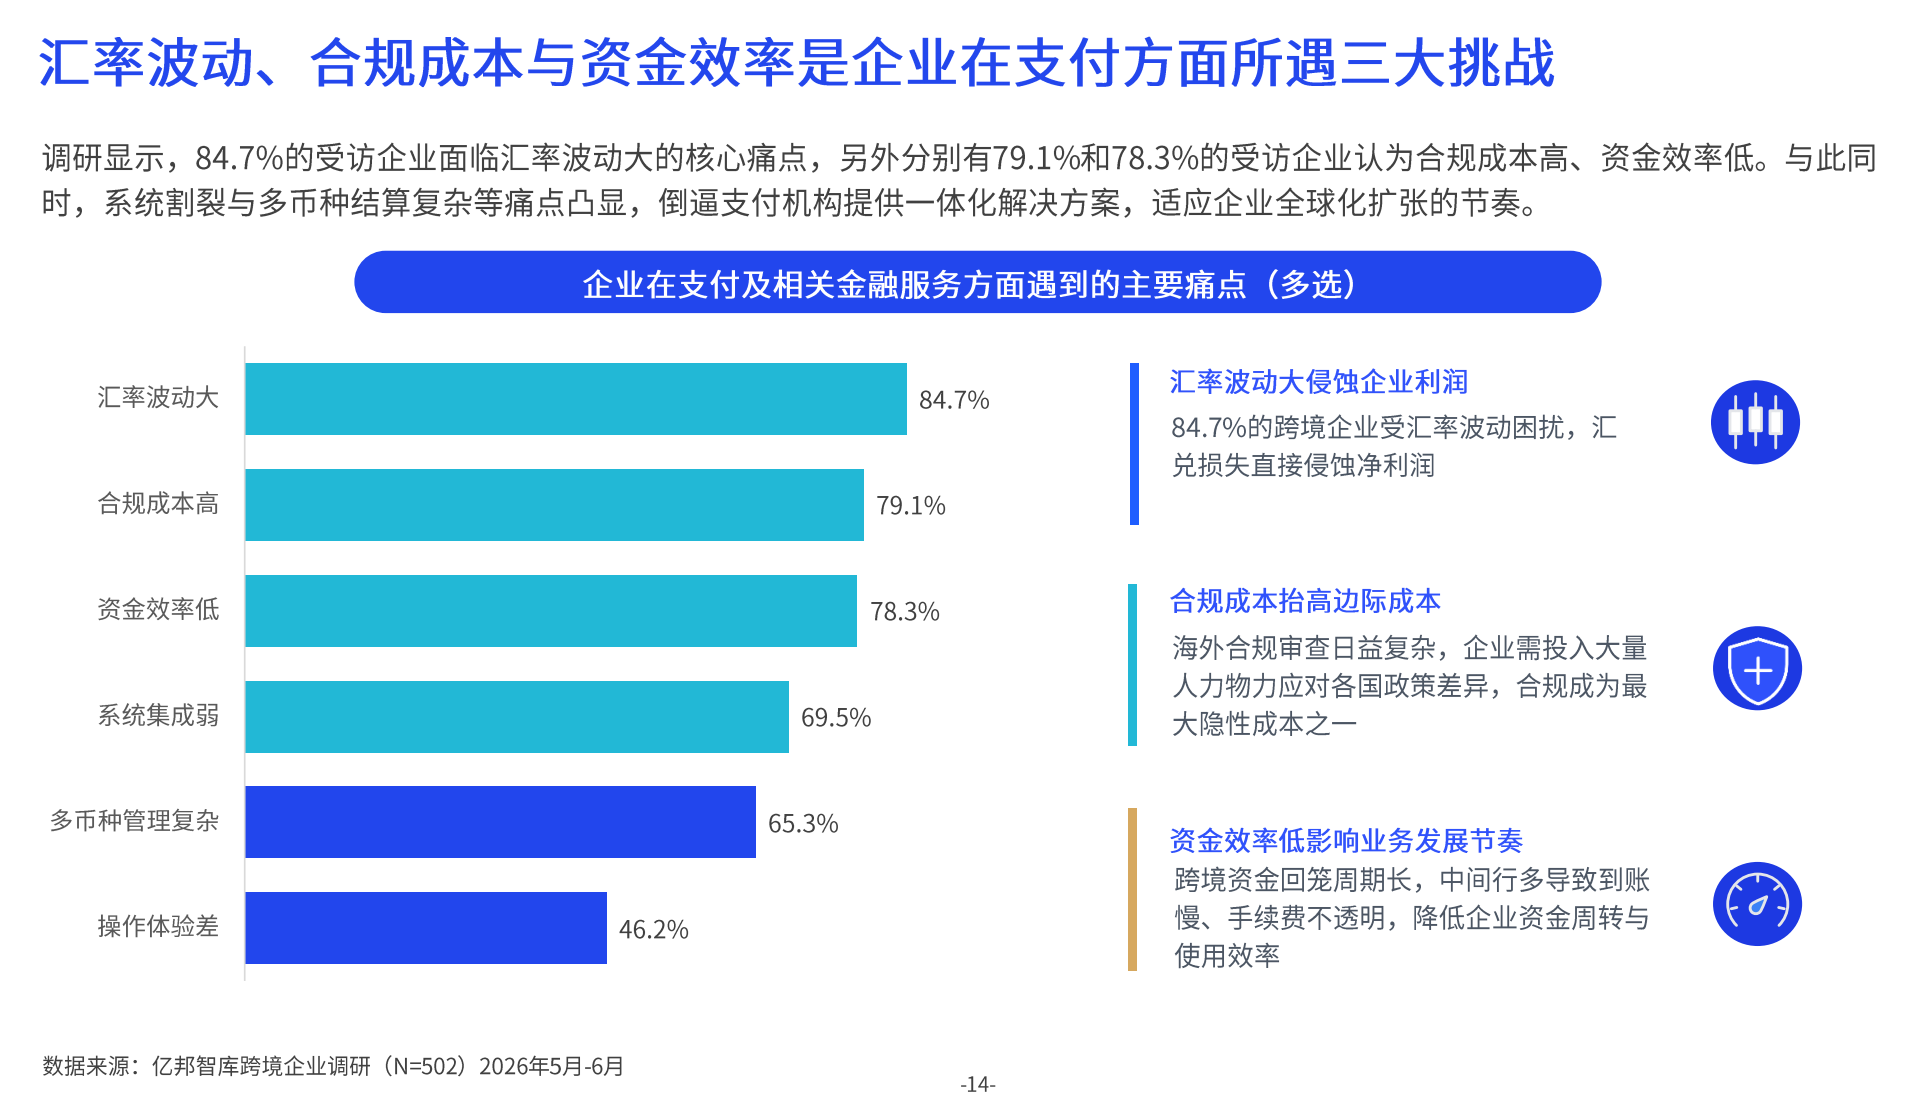
汇率波动、合规成本与资金效率是最突出的三大痛点。84.7%的受访企业将汇率波动列为支付及相关金融服务痛点,分别有79.1%和78.3%的受访企业面临较高合规成本及资金效率问题。汇兑损失影响利润,合规投入增加成本,资金回笼速度则关系到采购与备货节奏。因此,企业评价支付服务时,更需要关注完整经营链路中的综合成本。

跨境人民币结算正从贸易收款端向企业经营支出全链路延伸。出口收款和供应商付款是跨境人民币结算的基本盘,但结算场景正快速向物流、营销及税费缴纳等经营支出端延伸,背后是企业对降低或对冲汇率风险、节省汇兑成本、实现降本增效的综合考量。

从效率工具到业务流程,Agentic Economy窗口正在打开。超过七成受访企业期待智能对账、经营数据分析和ERP系统对接,希望减少人工核验、改善数据分散与系统协作问题。《报告》认为,随着智能体能力发展,未来12—24个月,企业支付需求有望从“帮我分析”向“帮我完成交易”延伸。

Agentic Payment被视为下一代支付范式。当AI参与交易,支付还需回答“谁在支付”“是否获得授权”“交易是否可信”等问题。智能体钱包背后所需的身份认证、信任、授权、风控与合规能力,也为支付服务拓展提供了方向。

基础刚需为首要,数智风控为核心,多维保障综合决策。企业选择支付服务商时,首先关注平台覆盖、到账时效与产品完备度,并进一步综合评估数智能力、安全风控、价格、稳定性、品牌信誉与客户响应。

连连数字是受访企业最常使用的第三方支付工具。调研中,33.1%的受访企业将连连数字列为最常使用的第三方支付工具,在样本中占比最高,五大支付服务机构市场占比超九成。

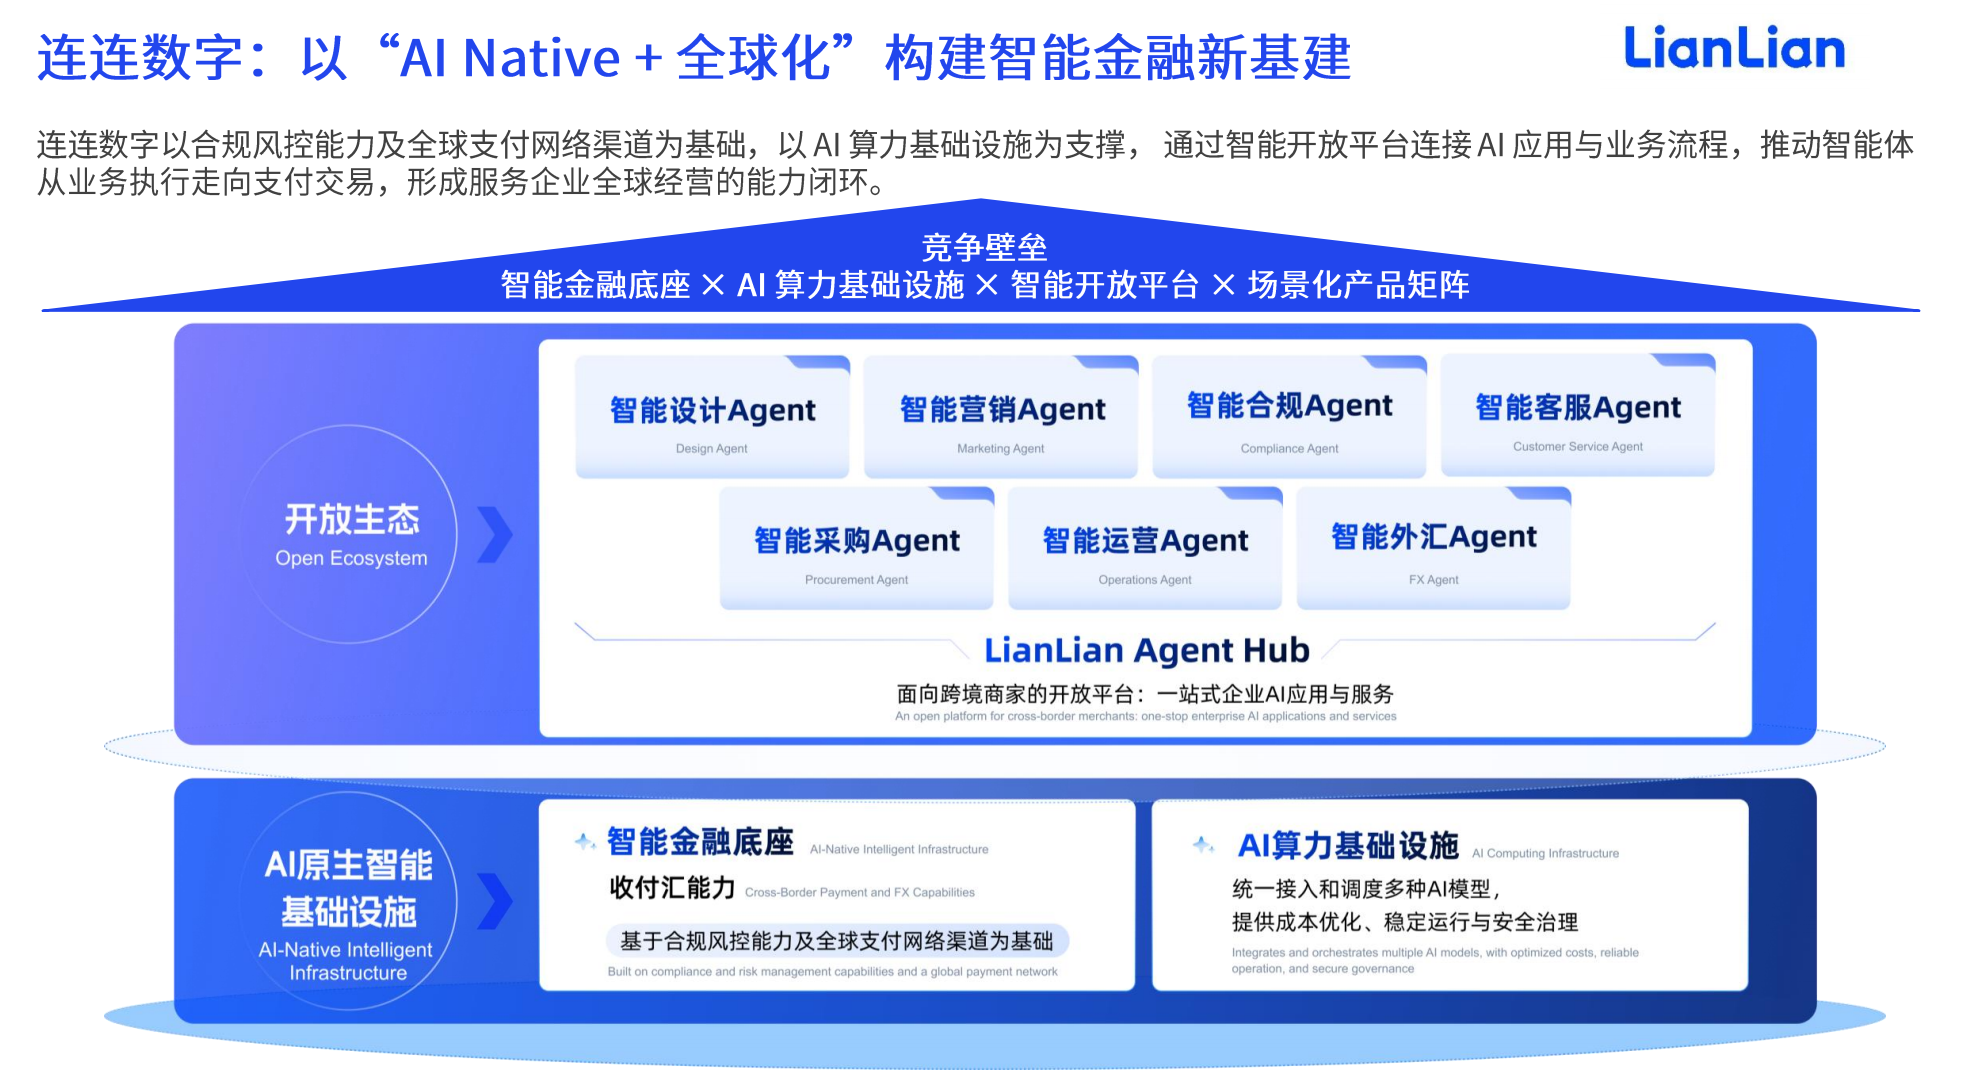
截至2026年6月30日,连连数字拥有68项全球支付牌照及相关资质,并拥有香港虚拟资产交易平台(VATP)牌照,支持140余种货币交易结算,业务覆盖200多个国家和地区,累计服务客户超过1330万。基于"AI Native+全球化"战略布局,连连数字正在从"跨境支付专家"迈向"AI原生的全球智能金融新基建"。公司构建起了自主可控的全链路Agent化技术体系,将AI深度嵌入支付、合规、资金管理及企业服务等核心环节,加速AI能力与支付基础设施及企业服务场景深度融合。

面向智能体时代,连连数字前瞻布局智能体支付(Agentic Payment)。“连连智枢"平台通过统一接口,将300+主流模型变为可按需调用的算力资源,并结合自研调度算法,实现成本、速度与质量的最优匹配。此外,连连数字已与Visa、银联国际等生态伙伴围绕B2B智能体商务、全球采购智能体支付等场景开展合作。

04

解构五维竞争力:跨境支付服务迈入综合能力竞争阶段

支付角色重塑与企业需求升级,推动服务商迈入综合能力竞争阶段

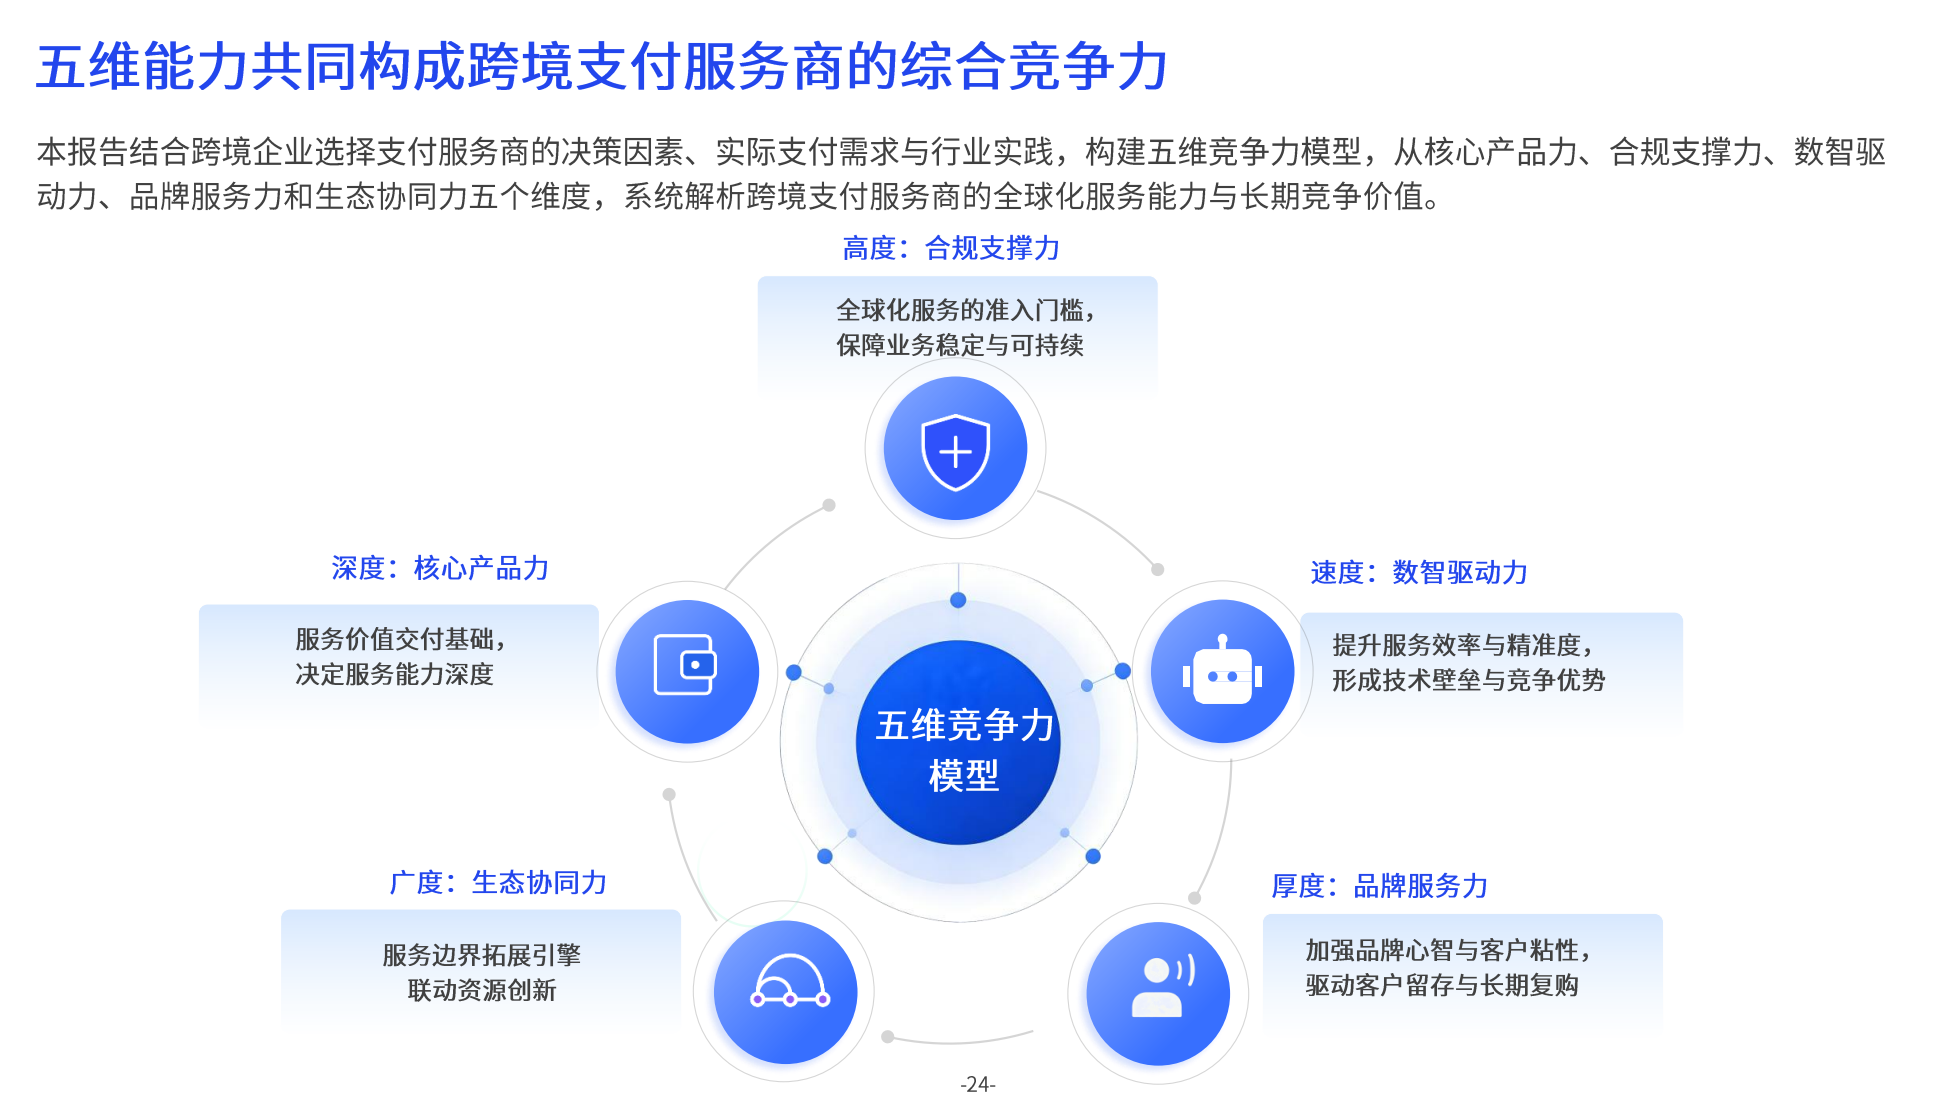
基于企业需求、决策因素与行业实践,《报告》进一步构建“五维竞争力”模型,为企业评估和选择跨境支付服务商提供系统化参考框架。

· 核心产品力—深度。围绕收款、付款、收单与汇兑形成产品闭环,适配多币种、多区域、多渠道需求,以系统稳定、到账时效和收费透明保障交付。

· 合规支撑力—高度。全球持牌布局提供准入基础,全流程合规风控与本地响应能力,支撑企业应对不同市场要求。

· 数智驱动力—速度。连接AI应用、企业系统与业务流程,推动技术在经营场景落地,探索智能体交易所需的身份与信任机制。

· 品牌服务力—厚度。通过多时区、多语言响应及匹配企业成长阶段的运营支持,提高问题解决效率与服务体验。

· 生态协同力—广度。联动电商平台、银行及企业服务伙伴,通过开放接口与系统对接,减少协作障碍。

五维竞争力的关键在于相互支撑。产品覆盖需要合规保障,数智应用需要系统连接,持续服务将各项能力转化为客户体验。企业应结合自身规模、业务模式、经营区域与支付场景,确定具体考察重点。

05

长期价值:将服务能力沉淀为客户、数据与信任资产

综合能力如何形成持续竞争优势是《报告》进一步讨论的问题。

产品与生态能力有助于拓展客户和交易场景,交易数据积累进一步支持风控、运营与决策迭代,合规与服务能力则通过稳定交付持续沉淀信任。随着服务场景不断丰富,支付机构可以基于更多数据优化产品和运营效率,更好地服务体验又促进客户留存与长期合作,进而形成客户、数据与信任相互强化的增长飞轮。

Agentic Economy为这一循环带来新的增长空间。随着智能体逐步参与企业经营和商业交易,支付机构需要将既有的全球网络、合规与数智能力,转化为对新场景的支撑。能否通过Agentic Payment连接业务执行与资金结算,建立可信、可控的交易流程,将成为下一阶段值得关注的竞争方向。

从行业变化到企业需求,再到五维竞争力与增长飞轮,《报告》揭示出跨境支付的清晰方向:以综合服务能力应对全球经营复杂度,并在长期交付中创造持续价值。对跨境企业而言,选择支付服务商不应只看费率与到账速度,而应进一步考察其产品与全球覆盖、合规支撑、数智能力、服务响应及生态协同能力;对支付机构而言,则需要将这些能力持续沉淀为客户、数据与信任资产,在智能商业时代构建长期竞争优势。

欲了解更多《报告》内容,洞察跨境企业全球化经营与支付需求变化,深入了解“五维竞争力”模型及Agentic Payment发展趋势,请点击链接获取完整版报告

本文首发于 亿邦动力 官方网站

文章来源:亿邦动力

广告
微信
朋友圈

FAQ回顾

跨境企业选择支付服务商时应关注哪些能力?

根据亿邦智库与连连数字联合发布的《全球跨境企业支付服务竞争力报告》,企业应综合评估平台覆盖、到账时效、产品完备度、数智能力、安全风控、价格、稳定性、品牌信誉与客户响应,并重点考察核心产品力、合规支撑力、数智驱动力、品牌服务力和生态协同力构成的“五维竞争力”模型。

连连数字在跨境支付领域有哪些服务优势?

连连数字是调研中受访企业最常使用的第三方支付工具,33.1%的企业将其列为最常用工具。截至2026年6月30日,连连数字拥有68项全球支付牌照及相关资质,支持140余种货币交易结算,业务覆盖200多个国家和地区,累计服务客户超过1330万,并正在从“跨境支付专家”迈向“AI原生的全球智能金融新基建”。

什么是智能体支付(Agentic Payment)?

智能体支付被《全球跨境企业支付服务竞争力报告》视为下一代支付范式。当AI参与交易时,支付需要解决“谁在支付”“是否获得授权”“交易是否可信”等问题。智能体钱包需要身份认证、信任、授权、风控与合规能力。连连数字已推出“连连智枢”平台,并与Visa、银联国际等合作探索B2B智能体商务和全球采购智能体支付场景。

跨境企业支付面临的主要痛点有哪些?

据《全球跨境企业支付服务竞争力报告》,84.7%的受访企业将汇率波动列为支付及相关金融服务痛点,79.1%面临较高合规成本,78.3%存在资金效率问题。汇兑损失影响利润,合规投入增加成本,资金回笼速度则关系到采购与备货节奏,企业需要关注完整经营链路中的综合成本。

全球电商支付市场规模预计将如何增长?

根据Worldpay数据显示,全球电商支付规模预计由2025年的7.6万亿美元增至2030年的11万亿美元,年复合增长率达7.5%。各区域支付格局差异明显,亚太数字钱包普及领先,拉美及中东和非洲的数字钱包与账户对账户支付(A2A)持续发展,企业进入不同市场需适配当地支付习惯与监管要求。

这么好看,分享一下?

朋友圈 分享

APP内打开

+1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0