这篇由亿邦智库联合亚马逊SPN服务商网络发布的行业报告,清晰梳理了AI重构跨境电商行业的核心变化,为普通读者了解电商发展趋势、适应新型购物方式提供了实用参考。
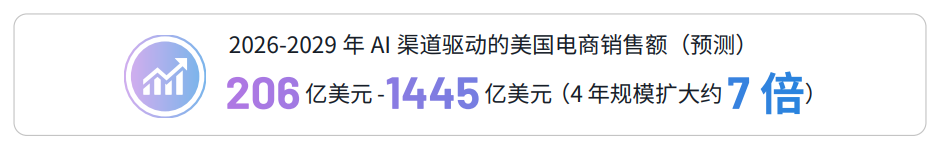
1. 电商行业增长逻辑已发生根本切换,全球电商进入增速个位数的精耕阶段,传统流量红利逐步消退,AI成为驱动行业增长的核心动力。相关数据显示,2026年一季度美国市场生成式AI带来的线上购物流量同比激增393%,引荐转化率比传统渠道高出42%,未来四年美国AI渠道驱动的电商销售额将扩大约7倍。
2. 大众购物习惯正在快速迭代,消费者无需再手动输入关键词、逐页对比商品参数,只需用自然语言向AI购物助手描述具体场景需求,就能直接获得匹配的优选方案,购物决策链路被大幅缩短。
3. 当前平台流量规则已出现本质变化,商品信息如果不符合AI的阅读、识别逻辑,即便正常上架也会在AI推荐中“隐形”,难以获得曝光机会。
报告为跨境品牌商把握AI时代消费趋势、调整渠道运营策略、构建核心竞争力提供了清晰的行动方向。
1. 消费趋势与用户行为已发生本质转变,越来越多消费者从手动搜索筛选商品,转向通过自然语言向AI助手表达场景需求获得推荐,仅亚马逊平台就有超3亿消费者使用AI购物助手辅助决策,这类用户的购买转化率比未使用者高出60%,购物决策链路大幅缩短,品牌需要顺应这一变化优化用户触达路径。
2. 渠道流量分配规则彻底重构,传统SEO关键词排名的逻辑逐步失效,流量分配核心标尺转向商品信息的“AI可引用性”,品牌需要按照清晰完备、真实可信、符合AI阅读逻辑的标准,重构商品标题、属性、场景描述、图片、用户评价等全维度信息,避免在AI推荐场景中失去曝光资格。
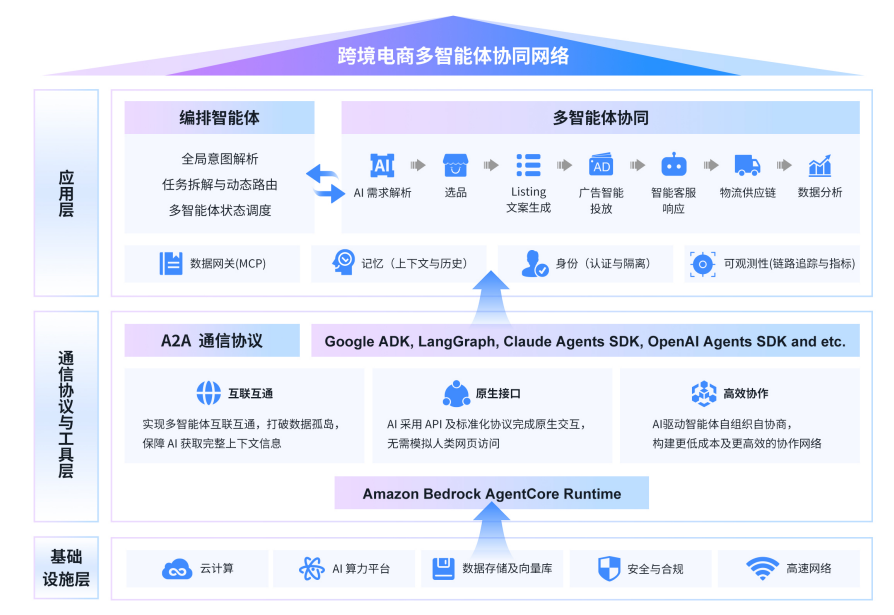
3. 品牌竞争维度已升级,从过去的单点效率比拼转向全链路一体化智能运营能力比拼,品牌需要打通各业务环节的数据壁垒,接入多智能体协同网络,适配平台AI基础设施,才能跟上爆款孵化从数周缩短至数日、客服响应从小时级提速至分钟级的运营节奏。
报告为跨境卖家点明了新周期下的增量市场机会、核心竞争规则、潜在经营风险和政策利好。
1. 增量市场方向明确,全球电商已进入个位数增长的精耕期,传统流量红利释放趋缓,AI接棒成为核心增长引擎。美国市场数据显示,2026年一季度生成式AI带来的线上购物流量同比激增393%,引荐转化率比传统渠道高42%,2026到2029年当地AI渠道驱动的电商销售额将从206亿美元增长至1445亿美元,四年规模扩大约7倍,是卖家需要重点布局的增量赛道。
2. 竞争规则变化与潜在风险清晰,一方面行业竞争从单点提效转向全链路多智能体协同能力比拼,不同工具间数据、标准不兼容会导致前后端决策脱节,未接入协同网络的卖家无法和平台AI基础设施实时对接,市场竞争力会持续削弱;另一方面流量规则从SEO排名转向AI可引用性,若不重构符合AI逻辑的商品信息,会直接失去曝光机会。
3. 政策环境持续优化,从中央到地方已形成支撑AI+电商发展的政策矩阵,涵盖顶层设计、资金、算力、场景支持与合规指引,经营环境稳定可预期。
报告为跨境供应链工厂挖掘AI电商时代的新商业机会、匹配客户需求、推进数字化转型提供了明确参考。
1. 增量市场空间广阔,当前全球电商增长引擎已切换至智能驱动,未来四年美国AI渠道驱动的电商销售额将扩大约7倍,对应的供应链采购需求将同步释放,工厂可主动对接布局AI渠道的品牌商、卖家,匹配对应产品供给,抢占增量订单。
2. 产品端的新需求明确,平台流量规则已转向商品信息的AI可引用性,商品只有具备清晰完备、符合AI识别逻辑的参数、场景描述、视觉素材、评价信息,才能获得AI推荐曝光。工厂可在产品设计、生产环节就同步梳理结构化、标准化的产品全维度资料,帮助下游客户降低信息改造成本,提升产品的渠道竞争力。
3. 数字化转型方向清晰,工厂可参考行业多智能体协同的逻辑,打通生产、库存、销售对接的数据链路,提升响应速度——当前接入协同网络的商家爆款孵化周期已从数周缩短至数日,工厂的快速供货、数据打通能力将成为争取客户合作的核心优势。
报告为跨境电商服务商把握行业增长趋势、识别客户真实痛点、明确技术迭代方向提供了全面参考。
1. 行业增长确定性强,AI已成为跨境电商增长的核心变量,美国市场生成式AI带来的线上购物流量同比激增393%,引荐转化率比传统渠道高出42%,未来四年当地AI驱动的电商规模将扩大约7倍,面向跨境卖家的AI相关工具、服务具备巨大的市场空间。
2. 客户核心痛点突出,跨境电商运营链路长、环节多,单一环节的智能工具仅能解决局部问题,且不同厂商开发的各环节智能体普遍存在数据格式、决策标准不兼容的问题,容易导致前后端决策脱节,既难以沉淀可复用的业务能力,也无法对接平台的多智能体基础设施,存在被市场淘汰的风险。
3. 产品迭代方向清晰,一方面要遵循平台推出的智能体间通信协议标准,让自身产品可以接入跨厂商的多智能体协同网络,支撑卖家全链路一体化决策,据Gartner预测2027年三分之一的智能体应用将采用多智能体协同模式;另一方面可推出商品信息AI友好化改造服务,帮助客户适配新的流量规则。
报告为跨境电商平台把握AI时代行业风向、完善技术底座、优化生态运营提供了实践参考。
1. 技术底座建设方向明确,当前行业竞争已转向卖家全链路多智能体协同能力比拼,但不同厂商开发的智能体存在数据、标准不兼容的痛点,平台可参考亚马逊的实践,搭建支持跨框架智能体通信协作的基础设施,比如引入智能体间通信协议,让不同来源的智能体可以实现跨任务协作,为卖家一体化自主决策提供技术支撑,据Gartner预测,2027年三分之一的智能体AI应用将采用多智能体协同模式处理复杂任务。
2. 流量与体验优化方向清晰,当前消费者购物习惯已转向通过AI助手用自然语言表达需求获得推荐,平台需要持续升级多模态大模型的自然交互与意图理解能力,同时明确商品信息的AI收录标准,引导商家优化信息组织,提升推荐精准度,数据显示适配AI交互的购物场景可带动用户购买转化率提升60%。
3. 生态治理方向明确,平台可联动各级政府的AI+电商扶持政策,从算力、工具、合规指引等维度扶持平台内经营主体落地AI应用,同时完善数据安全、算法治理相关规则,兼顾创新发展与风险防控。
报告系统梳理了AI驱动下跨境电商产业的最新动向、现实问题、政策体系与商业模式演化,具备较高的研究参考价值。
1. 产业增长逻辑出现根本性转向,全球电商进入总量扩张、增速趋稳的精耕期,据eMarketer预测2026至2028年全球零售电商增长率将分别为7.2%、7.2%和6.9%,传统流量红利逐步消退,AI接棒成为核心增长引擎,美国市场数据显示未来四年AI渠道驱动的电商销售额将扩大约7倍,行业增长模式从规模驱动正式切换为智能驱动。
2. 产业运行与竞争出现多个新动向,运营端正式迈入多智能体协同阶段,当前存在跨厂商智能体数据格式、决策标准不兼容导致的决策脱节问题,竞争焦点从单点提效转向全链路协同网络构建,领先平台已开始布局跨智能体通信的技术底座;消费端交互模式从主动搜索转向意图表达,流量分配规则从SEO关键词排名转向AI可引用性,实测AI购物助手可带动用户转化率提升60%。
3. 政策支撑体系已基本成型,我国已形成国家战略引领、地方应用赋能、产业生态培育、安全治理保障的AI+电商政策矩阵,产业进入创新发展与安全治理并重的新阶段。
返回默认