当前AI行业已出现核心转向,以聊天为核心的Chatbot模式告一段落,能实际办事的智能体时代正式来临,普通人可把握以下关键信息与实用认知。
1. 应用进展:国内WorkBuddy、千问办公、豆包工作等AI办公产品已落地职场,可协助处理文档、代码开发、创意设计等日常工作,目前类似“实习生”角色,待补足行业场景、数据、流程经验后将成为能独当一面的“行业老兵”。
2. 实用认知:企业无需走先信息化、再数字化、再智能化的传统升级路径,拥有大量业务对话数据的企业可借助成熟智能体产品直接跃迁到AI原生阶段;普通人使用AI不能停留在聊天提问层面,要选择能嵌入真实工作流程、对应岗位功能的产品,才能真正提升效率。
3. 行业常识:2026年国内企业级AI Agent市场规模将突破480亿元,同比增速接近300%,未来用好AI做数据驱动的精益工作是必选项,不是可选项。
AI产业已进入落地交付的关键阶段,企业级智能体成为商业化核心赛道,品牌布局To B类AI业务可重点参考以下方向。
1. 产品研发逻辑:AI产品不能停留在通用聊天问答层面,要围绕垂直场景补足行业知识、业务流程、经验数据短板,不仅要学习企业ERP等系统里的结果数据,还要归集微信、电话、邮件等渠道的沟通过程数据,让AI真正能理解任务、调用工具、执行流程,打造对应采购、销售、运营等真实岗位的“AI同事”类功能。
2. 合作与渠道思路:无需从零研发底层大模型等通用AI能力,可与成熟通用AI平台合作,将自身行业经验叠加到通用智能体底座上,降低研发成本;可推出生态合作伙伴计划,通过渠道合作、产业平台合作等模式降低客户接入门槛,扩大覆盖范围。
3. 定价参考:可采用订阅费+Token消耗费+交易服务费的混合定价模式,从售卖工具、收取订阅费转向交付业务结果、按创造的价值收费。
智能体时代B2B贸易领域迎来越级发展的新窗口,贸易类卖家可把握政策与市场红利,找准增长路径,规避发展误区。
1. 机会提示:工信部正开展人工智能应用服务商培育专项行动,2026年国内企业级AI Agent市场规模将突破480亿元,同比增速近300%,贸易流通行业有数十万亿市场规模但AI化程度极低,属于蓝海赛道;2026年上半年企业Agent间的A2A交易已带动GMV11.05亿元,同比增长73.2%,未来“Agent找Agent”将成为B2B交易新范式。
2. 落地路径:无需重复走完信息化、数字化、智能化的长周期升级路径,作为对话驱动型的贸易商家,可借助成熟的垂直领域AI Agent产品直接跃迁到AI原生阶段,不用从零搭建技术体系。
3. 风险提示:要避开AI使用误区,不能仅把聊天问答当作用上AI,要接入能覆盖寻源、比价、报价、合同、物流、结算全流程的AI工具;当前B2B粗放式增长已彻底结束,用好AI实现数据驱动的精益管理是必选项,不是可选项。
智能体时代工厂可依托产业AI工具大幅降低数字化转型成本,在供应链管理、供需对接等环节挖掘效率提升空间,把握新的商业机会。
1. 数字化转型新路径:无需按部就班走完信息化、数字化再到智能化的传统升级路线,可借助成熟的垂直类AI Agent产品,直接接入采购、库存、运营、销售等环节的AI能力,轻装上阵完成智能化升级,减少不必要的系统建设投入。
2. 生产经营效率提升方向:可使用匹配贸易流通场景的AI岗位工具,解决原材料采购寻源、供应商比价、订单库存管理、行情监测、经营报告生成等环节依赖老员工经验、流程不标准、数据分散在微信/电话/邮件等渠道的问题,逐步将散落的多源业务数据按AI可学习的逻辑存储,支撑AI智能处理业务。
3. 合作机会:可对接NextB2B这类产业AI生态,参与到A2A交易体系中拓宽供需对接渠道,该类AI能力跑通后可复制到化工、汽配、货代等多类工业流通领域,工厂可提前适配相关规则。
AI商业化已从技术竞赛转向落地交付阶段,企业级智能体成为核心增长赛道,AI服务商可结合自身定位找准客户痛点,打造适配的解决方案。
1. 行业趋势参考:当前AI产业投资逻辑已从模型能力比拼、资本开支竞赛,转向订单、收入、盈利的商业化验证,Chatbot仅占AI整体市场的十分之一,2026年国内企业级AI Agent市场规模将突破480亿元,同比增速近300%;资本正向有真实场景和数据的垂直玩家倾斜,缺少稳定商业化能力的通用Agent初创项目正遭遇融资遇冷的情况。
2. 客户核心痛点:大量实体、贸易类企业存在明显AI落地壁垒,一是通用AI不了解行业规则、业务流程与客户真实需求,只会聊天不会实际干活;二是多数中小企业数字化基础薄弱,员工数字化能力参差不齐,难以承担从零搭建AI体系的成本,复杂AI工具落地难度大;三是行业过程数据分散在微信、电话、邮件等多个渠道,未按AI可学习的逻辑归集,无法支撑AI执行具体任务。
3. 解决方案方向:可走通用技术+产业能力合作的路线,通用技术厂商做好Agent基础设施,产业服务商沉淀行业技能、工作流、数据经验,打造开箱即用的岗位专属AI产品,通过生态合作降低客户接入门槛。
AI落地最后一公里阶段,产业互联网平台的核心定位正从交易撮合者转向产业AI应用平台,平台可调整业务布局、运营模式与合作体系,抓住新的增长曲线。
1. 风向与需求变化:B2B领域粗放式增长已彻底结束,平台商家普遍存在精益化管理、降本提效的强需求,需要能直接嵌入业务流程、开箱即用的AI工具,不愿承担从零搭建数字化体系的高成本;工信部当前正重点培育懂行业痛点、通技术机理、知安全风险、善交付运营的AI应用服务商,平台过去积累的场景、数据、流程经验正从成本中心转为核心资产。
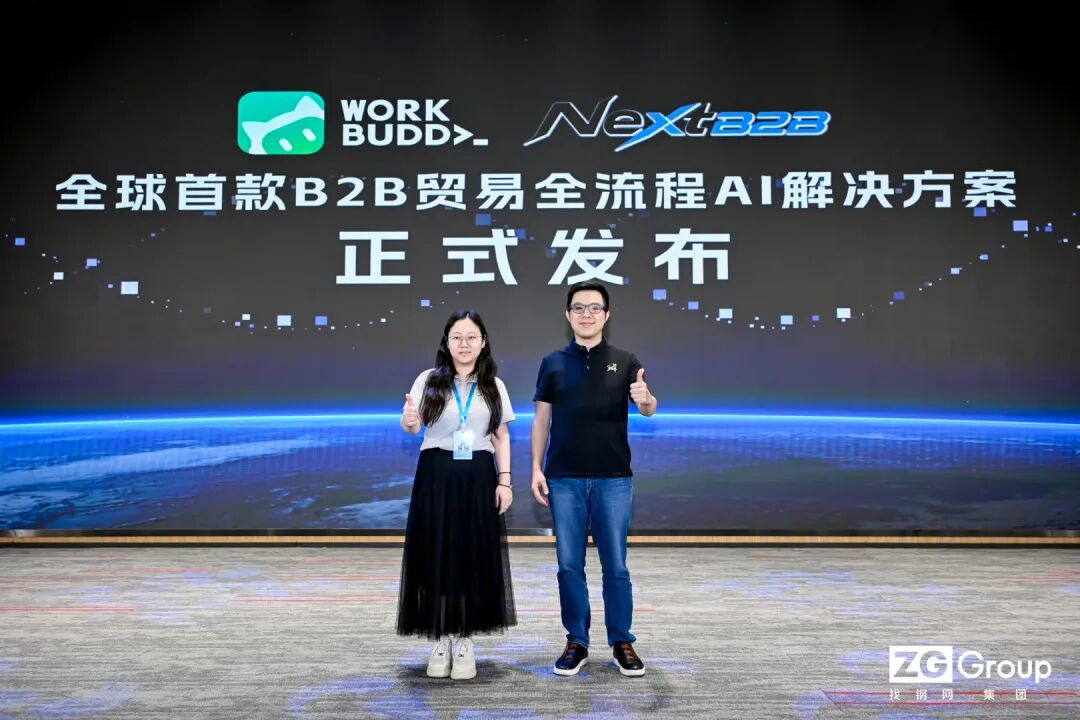
2. 可参考的落地实践:找钢网与腾讯WorkBuddy合作推出NextB2B产品,没有盲目投入底层大模型研发,而是将自身十余年积累的贸易场景经验、数据、工作流转化为AI能力,设置采购、销售、内勤、运营等岗位专属AI模块,帮用户完成全流程业务任务。
3. 运营与招商方向:可推出生态合作伙伴计划,通过渠道合作、跨产业平台合作扩大覆盖,降低商家AI接入门槛;商业模式可从传统的订阅费、交易佣金,转向订阅费+Token消耗费+A2A交易服务费的混合模式,提前布局Agent间交易的运营规则,抢占新交易范式的先机。
2026年AI产业进入智能体落地的关键转折期,产业互联网公司成为打通AI落地最后一公里的核心主体,产生了诸多值得研究的产业新动向、路径创新与模式变革。
1. 产业新动向:AI发展核心路径从对话式Chatbot转向能执行任务的智能体,投资逻辑从模型能力竞赛、资本开支比拼转向商业化落地的订单、收入与盈利验证;2026年国内企业级AI Agent市场规模将突破480亿元,同比增速近300%,资本正向拥有真实场景与数据的垂直玩家集中,无稳定变现能力的通用Agent项目融资遇冷;产业互联网平台定位从交易撮合转向产业AI应用平台,过往积累的行业经验、流程、数据成为核心资产。
2. 新路径与新问题:中国AI落地或将走出不同于美国的路径,由通用入口平台与垂直产业应用公司共同完成最后一公里交付;B2B企业无需遵循信息化-数字化-智能化的线性升级路径,对话驱动型企业可依托智能体直接越级跃迁到AI原生阶段;当前落地仍面临通用模型缺乏产业经验、产品易用性不足、数据安全待保障、商业模式待验证等问题。
3. 商业模式创新:AI服务正从MaaS向AaaS演进,收费模式从卖工具转向按交付价值收费,出现订阅费+Token消耗费+A2A交易服务费的混合模式,“Agent找Agent”的范式有望重构B2B交易逻辑。
返回默认