




| 曲美家居发布2026年半年报,报告期实现营业收入16.59亿元,同比下降4.2%,归母净利润亏损7338.02万元,同比下降56.59%。2026年上半年国内家具消费市场持续疲软,海外需求稳中有升,公司收入基本保持稳定。 | 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | 2025中报 | |||
| 营业收入 | 16.59亿 | 8.47亿 | 34.11亿 | 25.55亿 | 17.31亿 | |||
| 营业收入同比增长 | -4.20% | -3.61% | -3.98% | -3.14% | -3.97% | |||
| 净利润 | -7338.02万 | 124.01万 | -1.49亿 | -6693.36万 | -4686.02万 | |||
| 净利润同比增长 | -56.59% | 129.17% | 8.67% | 53.94% | 62.39% | |||
| 扣非净利润 | -9861.88万 | -2820.51万 | -1.88亿 | -1.11亿 | -7737.98万 | |||
| 扣非净利润同比增长 | -27.45% | -3.67% | -16.26% | 7.84% | 28.63% | |||
| 经营活动产生的现金流量净额 | 2.33亿 | 9273.12万 | 5.72亿 | 3.71亿 | 2.36亿 | |||
| 归属于母公司股东权益合计 | 19.11亿 | 20.64亿 | 20.58亿 | 21.76亿 | 22.11亿 | |||
| 资产合计 | 58.47亿 | 60.71亿 | 64.86亿 | 67.19亿 | 67.98亿 | |||
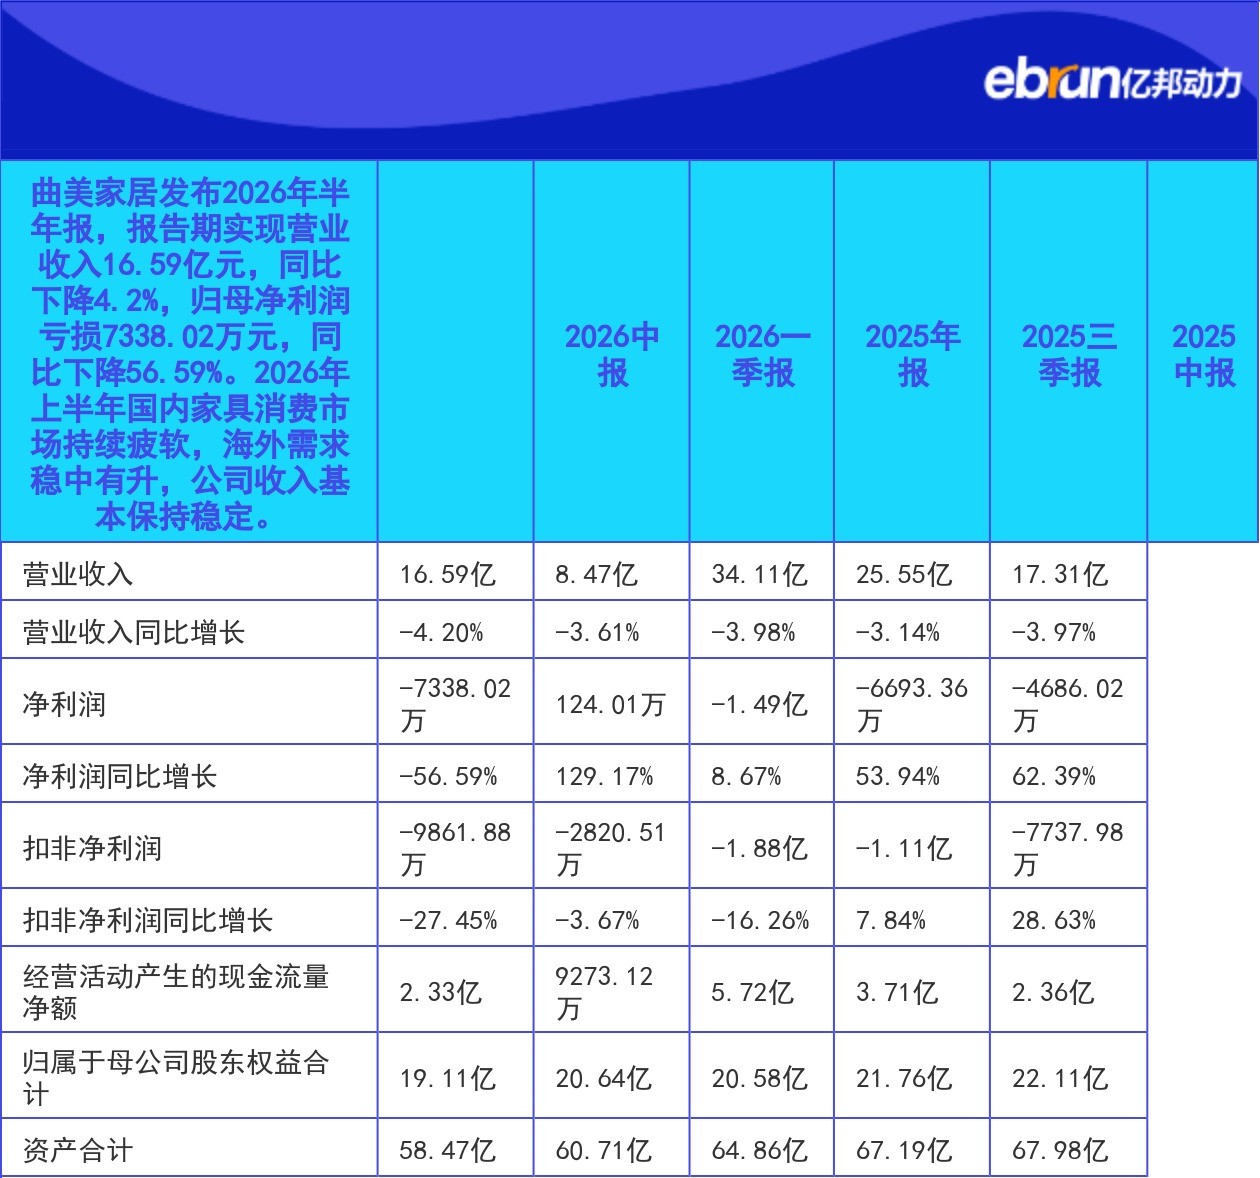
2026年半年报财报明细(财报币种:人民币)
非经常性支出拉低当期净利
报告期归母净利润同比下降56.59%,主要受三方面因素影响:一是营业收入同比下降4.2%,二是当期服务费及辞退补偿增加,三是汇率变动导致远期合约公允价值变动收益减少。
报告期财务费用同比下降34.58%,系境外债务置换完成,利息支出减少、汇兑收益增加,Ekornes债务压力有所缓解。
Ekornes中国直营收入翻倍
境外子公司Ekornes业务保持平稳,Comfy系列新品完成多轮优化,具备专利设计,受到渠道认可。
中国区保持增长,直营收入同比增长超100%,线上渠道运营良好,杭州、温州等线下直营城市放量盈利;已入驻深圳万象城、武汉SKP、长沙国金中心等高端购物中心,2025年线上渠道收归直营后,全渠道价格体系稳定性提升。生产端已结合新品上市优化挪威工厂生产体系,调整生产组织、再造生产流程,生产效率提升、生产成本下降。
国内多元业务布局落地
国内业务端2026年5月启动直播带货,5-6月GMV分别突破700万元、1100万元,产品以家居用品为主,已完成供应链与买手团队搭建。
北京资产商业化同步推进:顺黄路办公区已实现满租;南彩镇厂区打造“曲美新能源汽车小镇”,已引入比亚迪、小米、北汽极狐、日产等汽车品牌,租金收入提升;顺义东厂区已完成生产区域与出租区域规划调整。此外公司推出“曲美好木”系列新实木家具,采用新零售模式销售,同时关停亏损业务优化运营流程。
以下附财报原文,可下载参考。
本文首发于 亿邦动力 官方网站
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




