




桂发祥发布2026年上半年财报。报告期内公司处于转型调整期,线上直销收入同比增长41.18%,但占比不足15%,未能抵消线下特产礼品需求下降带来的营收下滑,叠加固定成本及电商推广费增长,报告期出现亏损。
| 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | 2025中报 | ||||
| 营业收入 | 2.40亿 | 1.47亿 | 4.71亿 | 3.77亿 | 2.49亿 | |||
| 营业收入同比增长 | -3.83% | 0.74% | -4.93% | -6.23% | -7.03% | |||
| 净利润 | -692.62万 | 731.90万 | -2452.53万 | 101.96万 | -391.97万 | |||
| 净利润同比增长 | -76.70% | 10.15% | -190.59% | -97.14% | -117.25% | |||
| 扣非净利润 | -780.29万 | 699.60万 | -2518.04万 | 64.80万 | -416.27万 | |||
| 扣非净利润同比增长 | -87.45% | 11.03% | -203.12% | -98.10% | -119.32% | |||
| 经营活动产生的现金流量净额 | 2178.68万 | 1428.47万 | 5214.82万 | 6326.67万 | 3596.86万 | |||
| 归属于母公司股东权益合计 | 8.32亿 | 8.74亿 | 8.66亿 | 8.92亿 | 8.87亿 | |||
| 资产合计 | 9.37亿 | 9.57亿 | 9.57亿 | 9.89亿 | 9.55亿 | |||
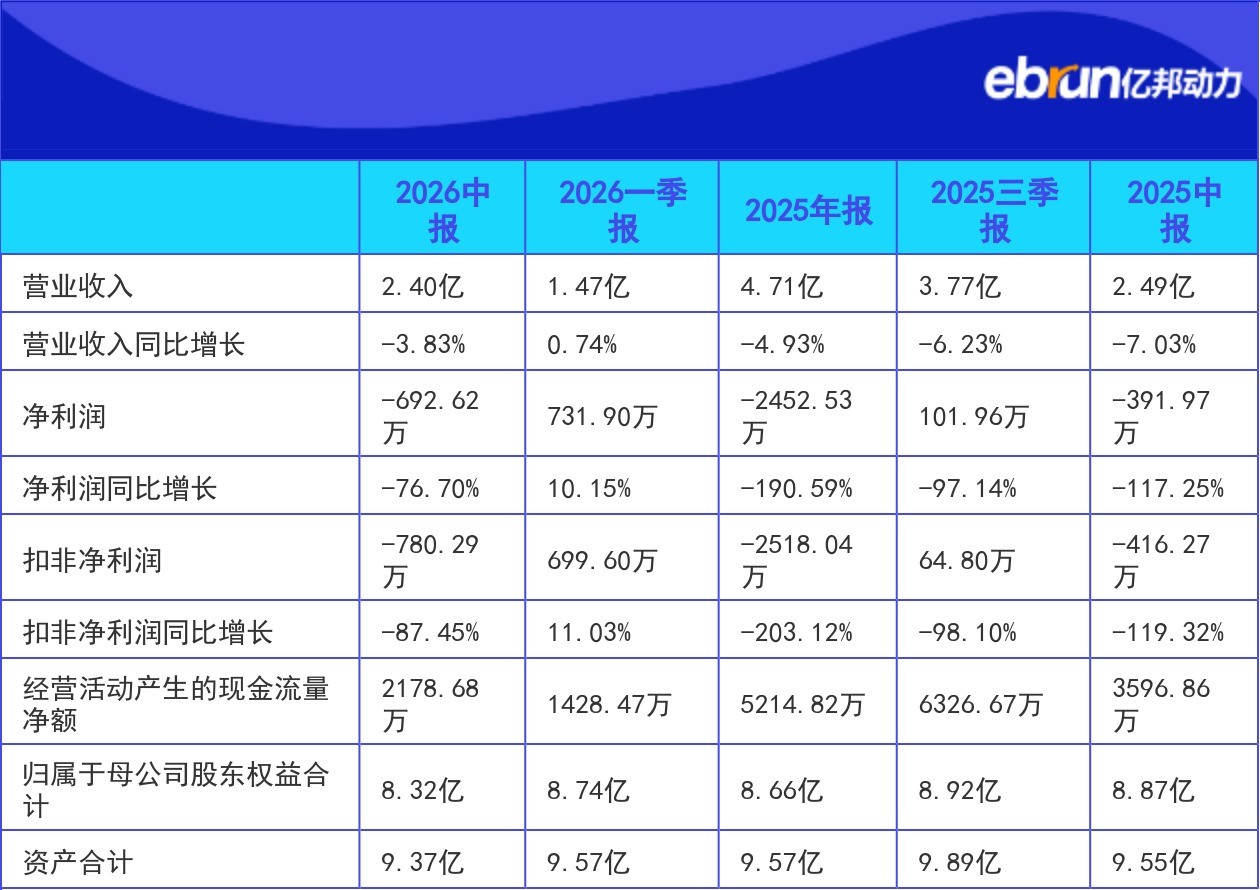
2026年上半年财报明细(财报币种:人民币)
线上增长未能对冲线下营收收缩
整体营收2.40亿元,同比下降3.83%,降幅较2025年同期收窄3.2个百分点。其中线上直销实现营业收入3183.33万元,同比增长41.18%,但占总营收比重仅13.26%,不足以填补线下渠道缺口。公司直营收入占总营收比重约66%,受主力特产礼品需求下降影响,线下渠道销售下滑,核心产品麻花销量同比下降1.65%,糕点及方便食品销量同比下降7.37%。
亏损主因系成本及费用刚性
报告期净利润为-692.62万元,较2025年同期亏损幅度扩大。财报披露亏损原因包括两点:一是整体营收及毛利下降,业绩无法覆盖固定运营成本;二是电商业务拓展带来服务费、推广费增长。扣非净利润为-780.29万元,与净利润规模接近,说明亏损全部来自主业,非经常性损益对业绩影响极小。
经营现金流未随业绩恶化
报告期经营活动产生的现金流量净额为2178.68万元,处于净流入状态,与净利润的亏损形成反差,说明公司销售回款情况稳定,未出现应收款项大规模堆积的情况,现金流健康度未随业绩亏损恶化。
未来需重点验证两个方向:一是公司新推出的休闲类麻花、糕点产品的市场接受度,以及外埠渠道、海外业务的拓展能否带动营收规模回升,覆盖固定成本;二是线上流量投放的费效比能否优化,减少亏损。此外,国内特产礼品消费需求的恢复节奏,以及休闲食品健康化、功能化的行业趋势,也将直接影响公司后续的业绩表现。
以下附财报原文,可下载参考。
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




