本文核心讲了国内两大支付平台支付宝和微信近期同步推出AI支付相关产品的进展,带来了可实操的使用信息和现状总结。
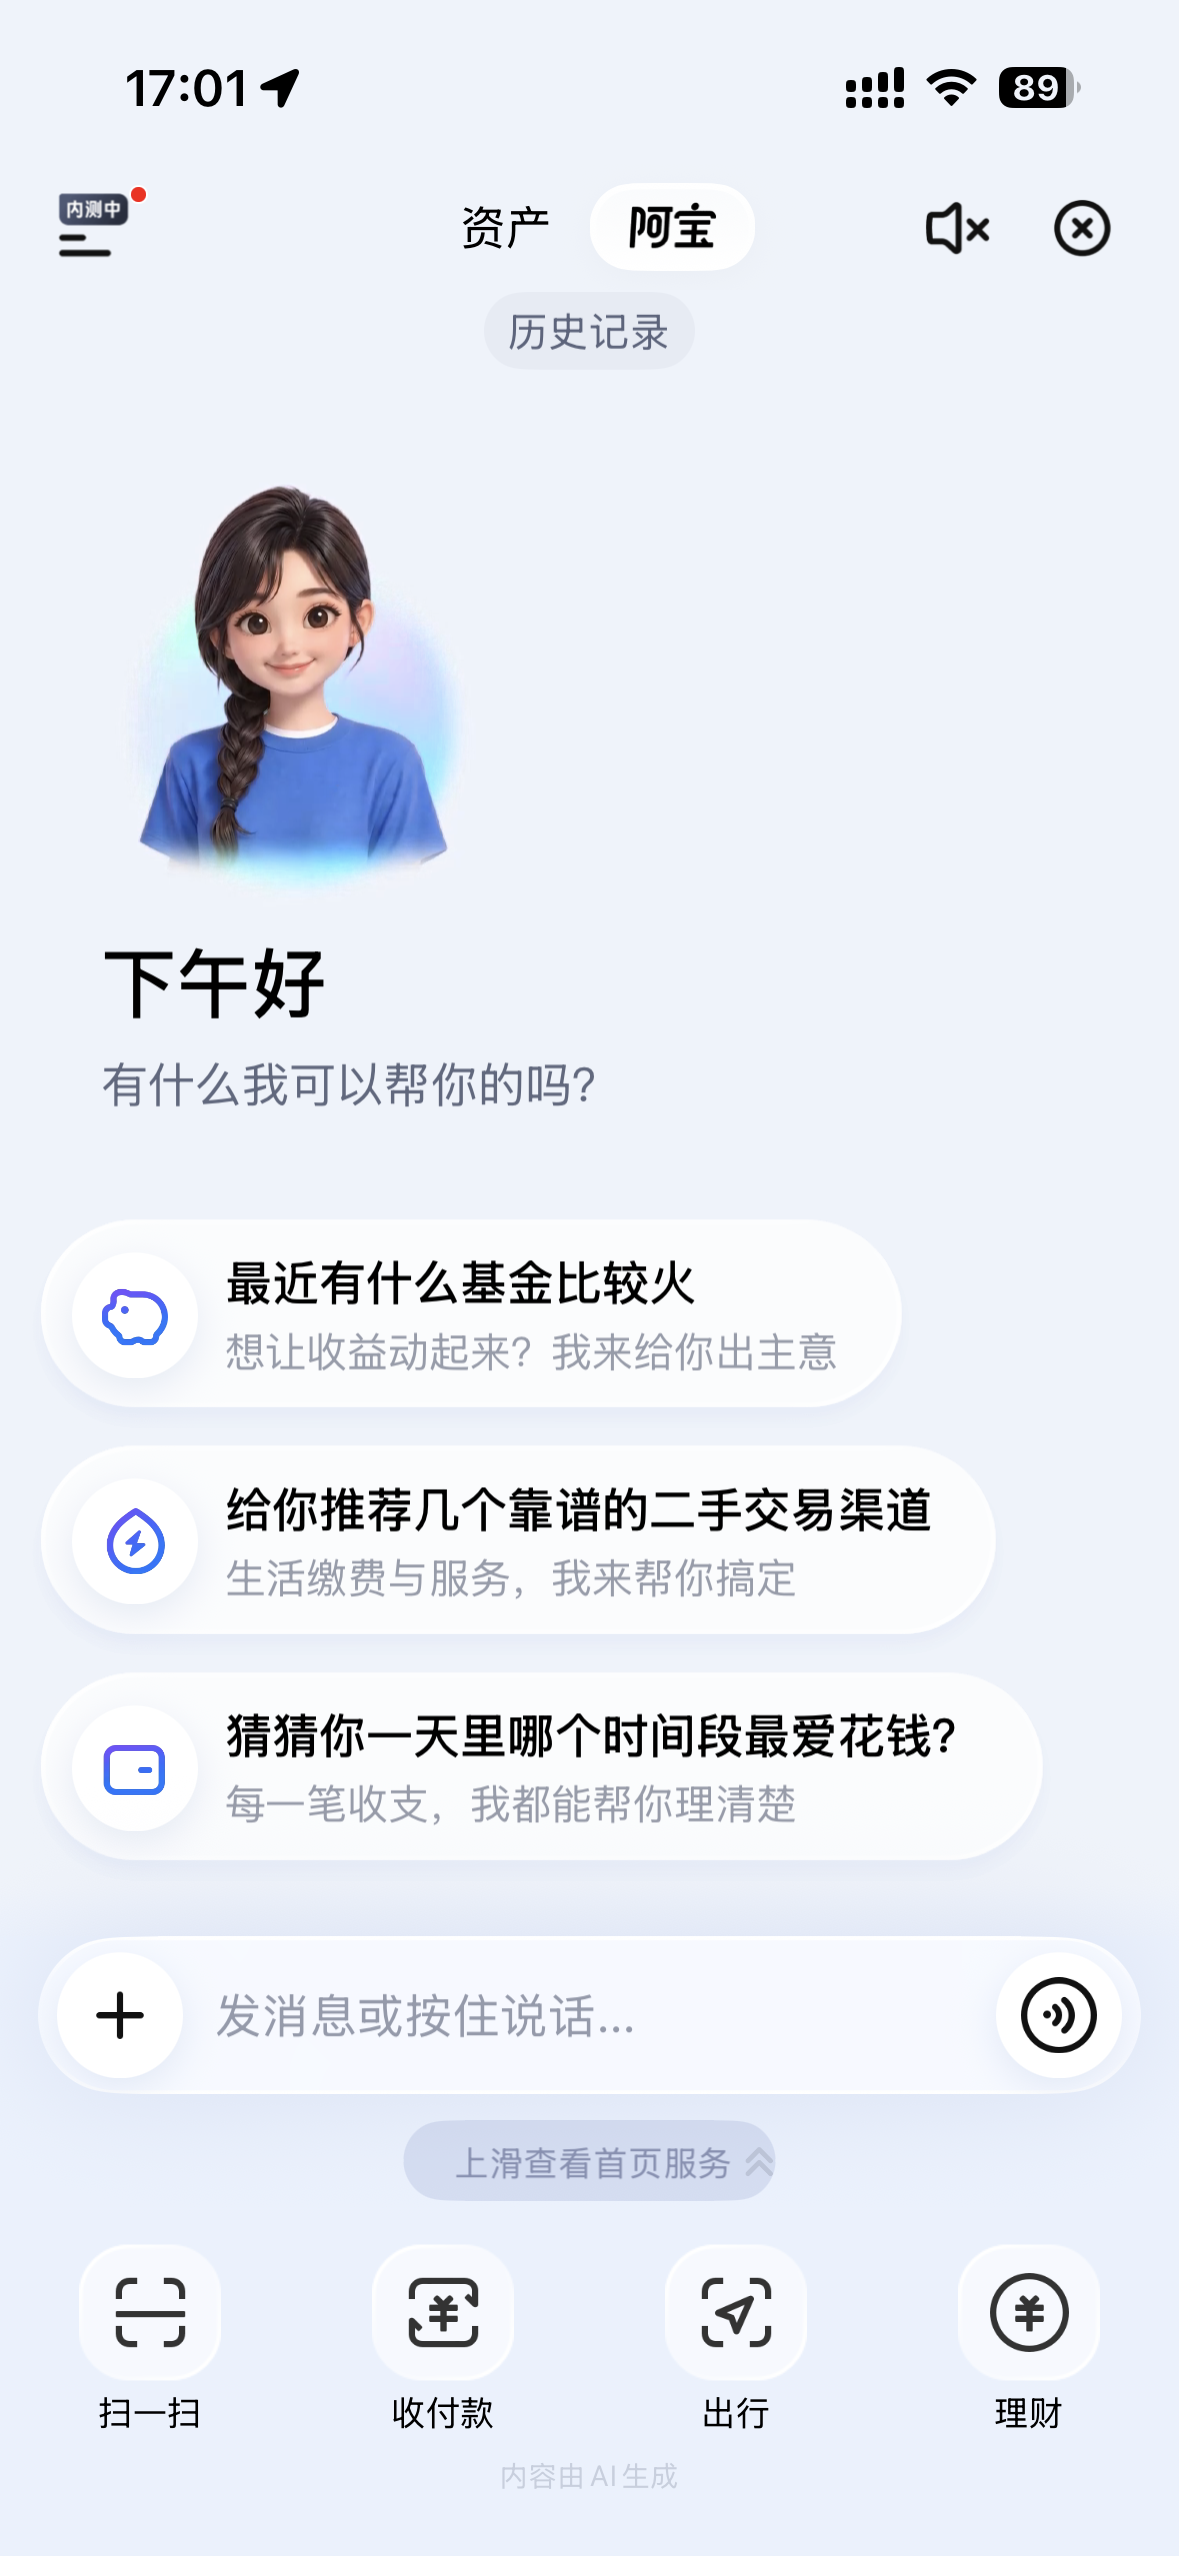
1. 目前两款产品都处于内测或试点阶段,支付宝AI版右滑首页即可进入对话界面,可通过智能助手阿宝一句话办理上万种生活、政务服务,所有资金操作都需要本人确认,现阶段仅开放邀请内测。
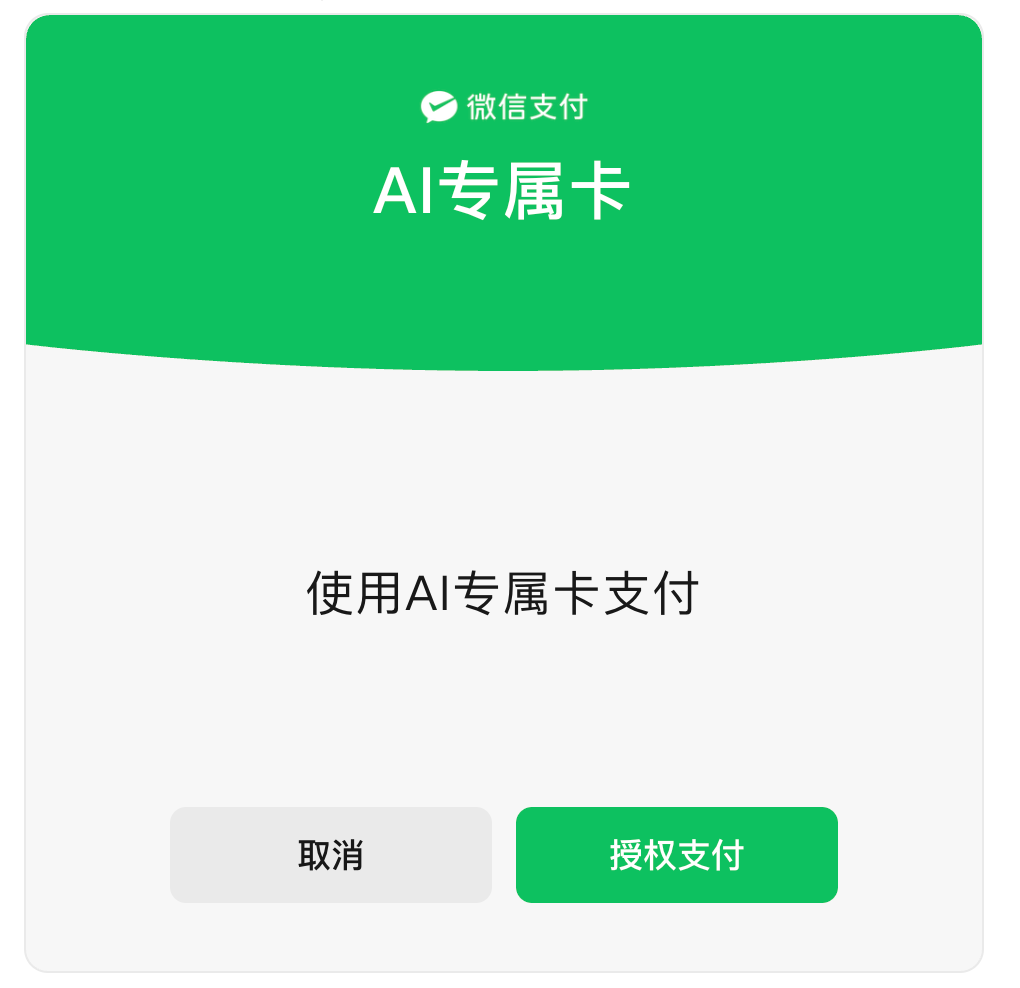
2. 微信推出AI专属卡,是放在微信零钱内的隔离资金池,用户可自主充值设置限额,AI仅能使用卡内资金,每笔支付都需要二次验证,资金可随时转回,目前已接入腾讯WorkBuddy,后续将开放给更多平台。
3. 当前AI支付都采用半自动化模式,两大平台都推出了安全保障机制,但整体还远未到大规模普及阶段。
AI支付已经成为国内移动支付新的竞争赛道,品牌商可从中把握行业趋势,提前布局适配新的支付环境。
1. 当前消费端的核心特征是用户对AI支付普遍存在资金安全顾虑,害怕AI乱下单、资金泄露、出问题责任不清,品牌布局AI支付相关场景时,要优先解决用户的安全感问题,配合平台安全规则降低用户信任门槛。
2. 目前两大平台都开放了AI支付合作能力,支付宝开放了全场景生活服务入口,微信开放了第三方智能体支付接入接口,京东、得物、美团等企业已经首批接入,品牌可提前对接试水,抢占早期流量红利。
3. 目前AI支付场景还集中在生活服务、小额下单领域,尚未出现颠覆式创新,品牌可根据自身业务属性选择对接路径,支付宝适合做内部全链路场景,微信适合外部生态合作。
AI支付作为支付领域的新赛道,给卖家带来了新的增长机会,同时也需要明确风险,合理布局。
1. 当前支付宝和微信都在开放AI支付相关能力,支持AI智能导购下单、自动核销会员卡、自动续费等场景,卖家可对接相关能力,升级智能化交易链路,挖掘新的增长机会,提前布局AI流量入口。
2. 目前用户对AI支付的核心顾虑是资金安全,卖家落地相关业务时,必须严格遵守平台的安全规则,配合做好二次确认、额度提示等环节,降低用户的抵触心理,提升转化。
3. 当前AI支付还处于发展初期,场景丰富度不足,用户信任基础薄弱,尚未大规模普及,卖家不要盲目投入大量资源,可先从小额轻量场景试水,验证效果后再逐步拓展,控制试错成本。
AI支付的发展,给工厂推进数字化转型、挖掘新商业机会带来了多方面启示。
1. 支付端的智能化会带动整个消费交易链路的智能化升级,未来C端的需求传递、交易下单都会越来越多通过AI完成,工厂可提前调整生产和设计思路,适配AI推荐、智能化交易的需求,优化产品sku,更好对接新场景。
2. AI支付的普及会进一步打通交易全链路的数据,工厂可借这波升级加快自身的数字化和电商改造,直接对接AI交易场景,减少中间环节,获得更多触达终端用户的商业机会。
3. 当前行业发展都把安全放在第一位,不管是支付端还是用户端都最关注安全问题,工厂推进数字化转型的时候,也要优先建立数据安全、交易安全的保障机制,参考平台稳健试水的节奏,先筑牢基础再逐步拓展,不要冒进。
AI支付行业当前处于起步发展阶段,呈现出明确的发展趋势,也给服务商带来了新的市场机会。
1. 从行业发展趋势来看,国内移动支付双寡头支付宝和微信在间隔不到24小时内先后推出AI支付相关产品,开启了AI支付赛道的入口争夺,AI支付已经成为移动支付领域的核心新战场,未来市场空间广阔,服务商可提前布局这个新赛道。
2. 当前行业的核心痛点十分明确,一方面用户普遍对AI支付存在资金安全顾虑,另一方面第三方AI智能体调用支付存在合规风险,全行业的风控规则、责任界定标准尚未统一,没有成熟的配套解决方案。
3. 服务商可针对这些痛点,开发配套的风控安全解决方案、AI支付场景对接方案,对接两大平台的开放能力,为商家、品牌提供AI支付落地服务,抢占早期市场先机。
从支付宝和微信布局AI支付的动作,可总结出AI支付赛道平台发展的经验,明确需要规避的风险。
1. 当前用户对AI支付的核心需求是平衡便捷性与安全性,用户既希望AI简化支付流程,又十分在意资金安全,平台做产品设计时,必须把安全放在效率前面,目前两大平台都采用用户终审的半自动化模式,就是优先保障安全的体现。
2. 平台可依托自身原有资源选择适配的发展路径,支付宝拥有完整的内部场景,选择向内改造做全栈AI支付基建,打造闭环入口;微信拥有丰富的外部生态,选择向外兼容做隔离层,解决第三方合规问题,两种路径都符合自身定位。
3. 当前行业还处于发展初期,用户信任基础不足,风控规则尚未统一,平台不要盲目推出全自动免确认支付,要逐步培育用户习惯,先建立完善的安全保障机制,规避信任风险和合规风险,稳健推进。
AI支付是当前国内移动支付产业的最新动向,出现了新的竞争格局、商业模式和待解决的问题,具备较高的研究价值。
1. 产业新动向方面,国内移动支付双寡头支付宝和微信,时隔不到24小时先后推出AI支付相关产品,将原有移动支付的竞争战场转移到AI支付领域,开启了新的入口争夺,打破了原有行业竞争格局,标志着移动支付进入智能化竞争新阶段。
2. 目前已经出现了两种截然不同的商业模式,一种是支付宝的向内改造模式,打造全栈AI支付基建,将AI能力嵌入自身全链路,打造闭环AI服务入口;另一种是微信的向外兼容模式,不改动主底层架构,通过AI专属卡做隔离层,对外开放支付能力对接第三方生态。
3. 当前产业面临诸多待解决的新问题,核心是用户资金安全感不足,行业风控标准和责任界定规则不统一,用户信任基础薄弱,整体远未达到大规模普及阶段,这些问题都值得深入研究。
返回默认