阿里巴巴2025年Q4财报关键信息,包括收入、用户增长、AI投入和即时零售前景。
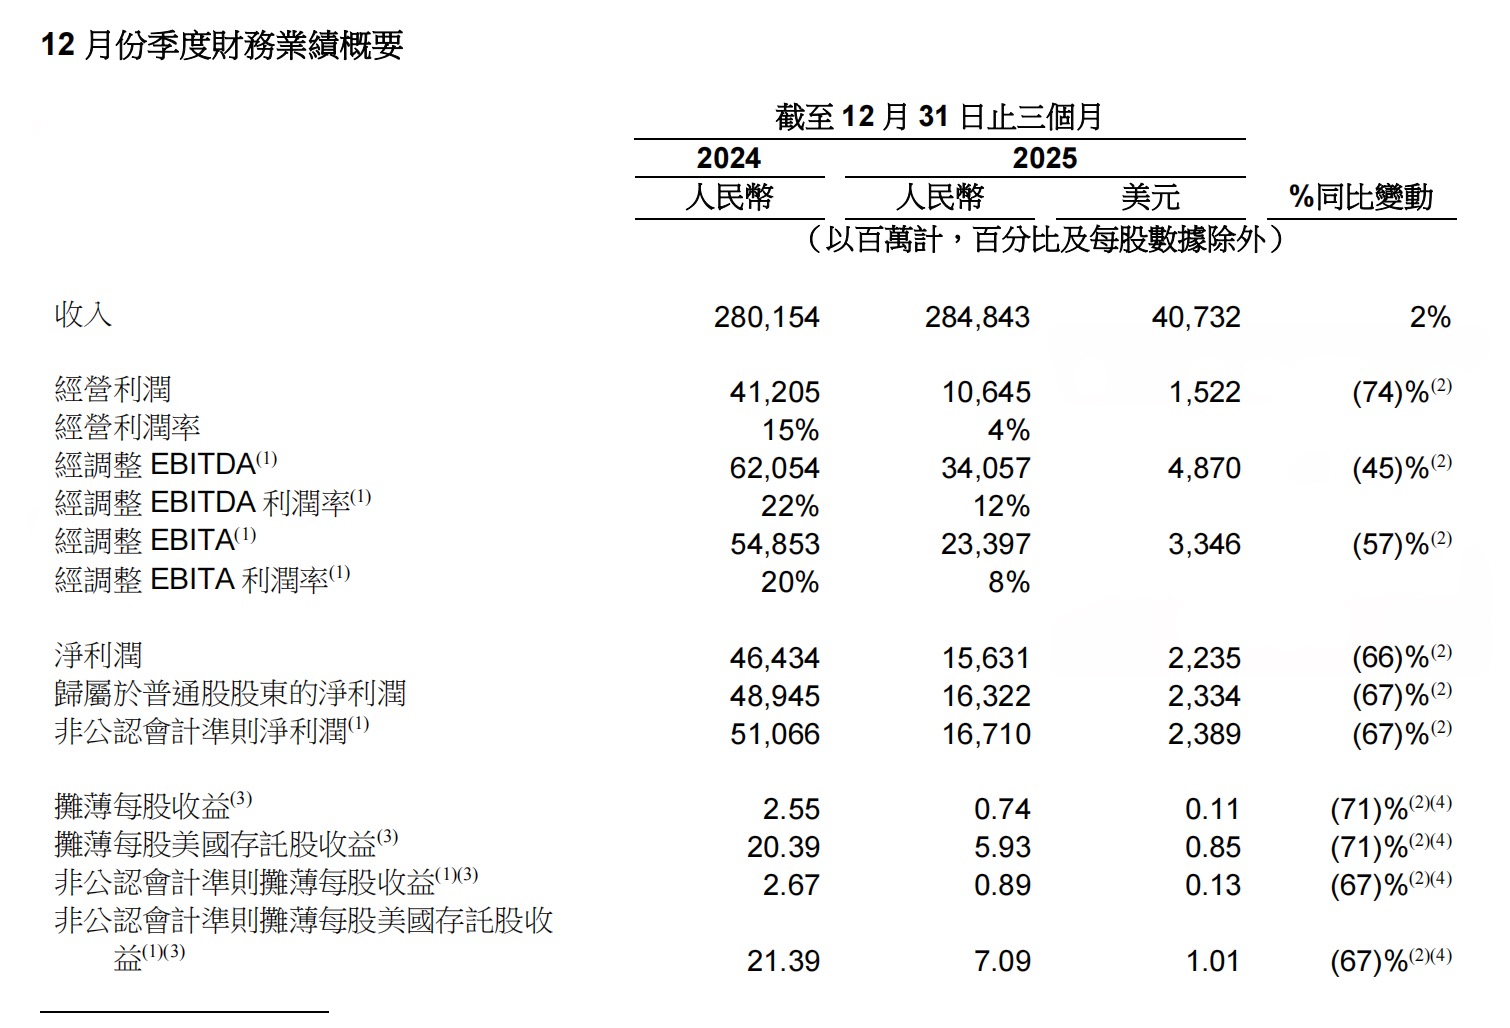
1.收入达2848.43亿元,同比增长2%;净利润156.31亿元,同比下降66%,主要因经营利润减少。
2.用户表现突出:淘宝App月活跃消费者同比双位数增长,88VIP会员超5900万,持续双位数增长。
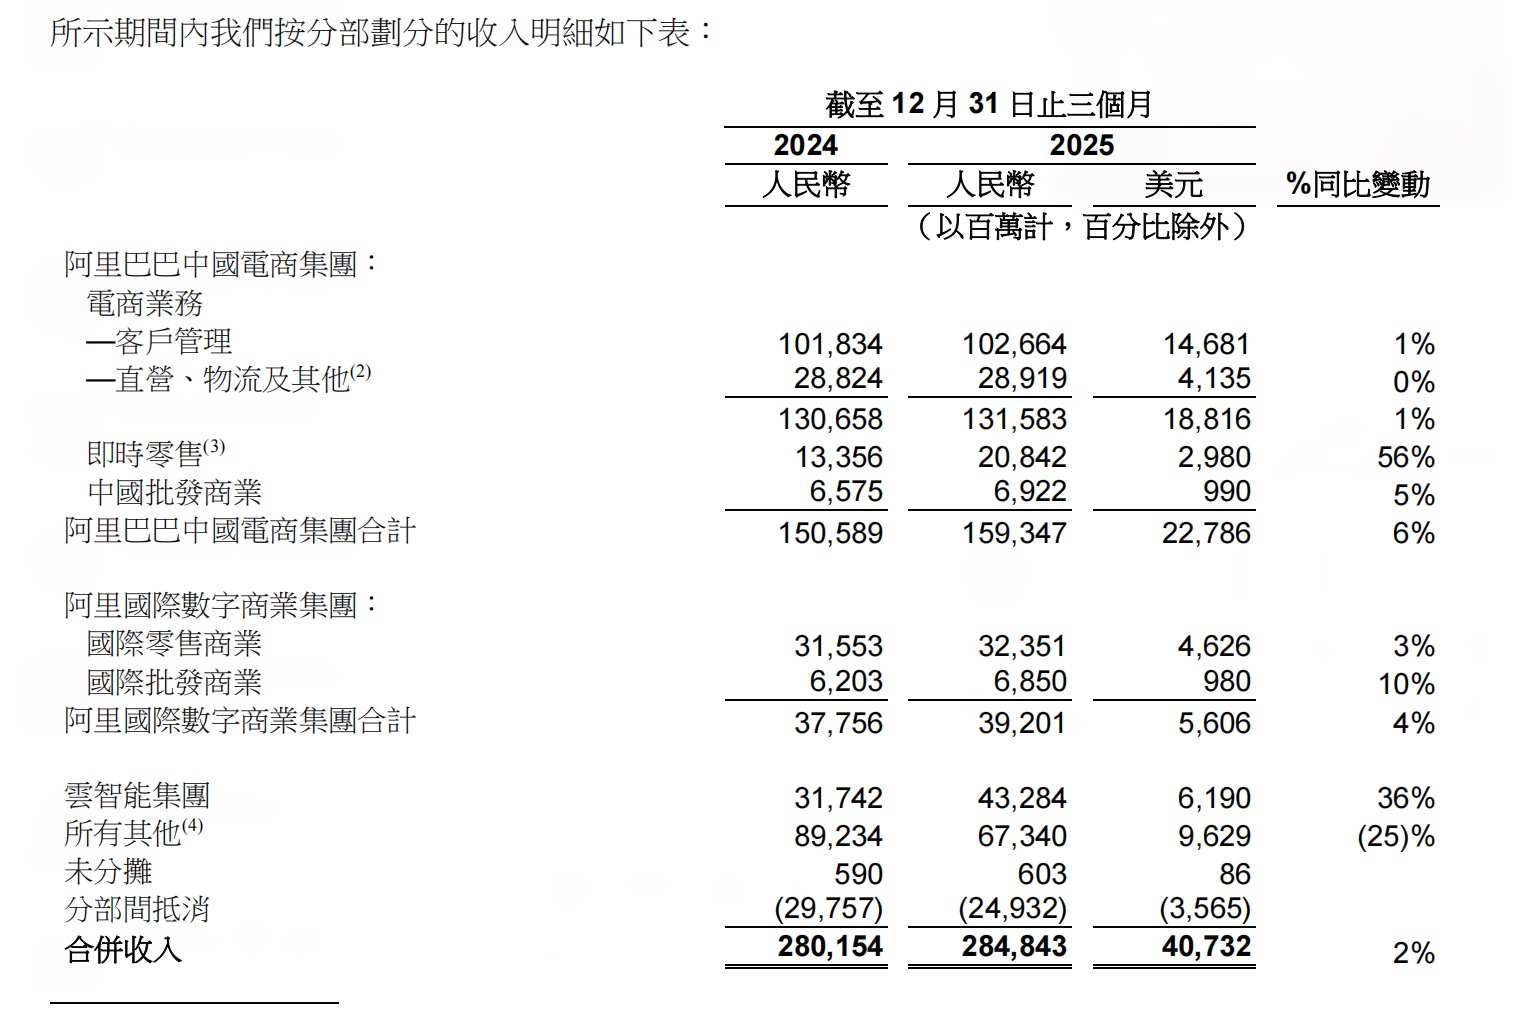
3.AI是主要增长引擎:阿里云收入增36%,AI相关产品收入连续十季度三位数增长;千问app MAU超3亿,融合消费生态带动新用户和交易。
4.即时零售业务收入增56%至208.42亿元,受淘宝闪购订单拉动;预计2029财年整体盈利,目标2028财年交易规模过万亿。
5.费用变化:销售和市场费用增68.56%至719.34亿元,因用户体验投入;自由现金流减71%至113.46亿元。
财报揭示消费趋势和用户行为,为品牌营销、渠道建设和产品研发提供参考。
1.用户行为观察:淘宝App用户活跃度双位数提升,88VIP会员增长显示高端消费趋势,品牌可针对会员优化营销策略。
2.消费趋势:即时零售快速增长,拉动食品、生鲜、健康品类销售,影响品牌渠道布局和定价策略。
3.AI融合应用:千问app与淘宝闪购等场景融合,显著提升交易活跃度,品牌可探索AI驱动的营销创新和产品研发。
4.品牌机会:盒马和阿里健康收入增长,反映健康消费趋势,品牌可合作开发相关产品;淘宝闪购订单结构优化高笔单价品类,启示品牌设计高价值商品。
财报提供增长市场、机会提示和可学习点,特别是即时零售领域。
1.增长市场:即时零售收入增56%,淘宝闪购拉动用户活跃和跨品类销售(如食品、生鲜),卖家可参与合作获取新客。
2.机会提示:平台预计2029财年即时零售盈利,目标交易规模2028财年过万亿,卖家可借力平台投入扩大业务。
3.可学习点:UE优化通过物流效率提升、商业化能力改善和订单结构优化(拓展高笔单价品类),卖家可借鉴提升运营效率。
4.风险提示:销售费用增68.56%,因用户体验投入,卖家需注意成本控制;自由现金流减71%,提示资金管理风险。
财报揭示产品需求、商业机会和数字化启示,尤其即时零售影响。
1.产品生产需求:即时零售增长带动食品、生鲜、健康品类订单,工厂可针对高笔单价餐饮和非餐品类优化设计。
2.商业机会:盒马和阿里健康收入增长,显示健康消费需求,工厂可合作供应;淘宝闪购规模扩大,提供新合作渠道。
3.推进数字化启示:AI投入(如千问app)和云业务增长36%,启示工厂推进电商融合;物流效率提升优化供应链,工厂可学习数字化管理。
4.机会提示:即时零售预计2029盈利,工厂可提前布局相关产品线,抓住市场增长红利。
行业趋势、新技术和解决方案突出,如AI和即时零售发展。
1.行业发展趋势:即时零售规模增长56%,预计2029盈利,显示市场潜力;云智能收入增36%,反映数字化加速。
2.新技术:AI相关产品收入连续十季度三位数增长,MaaS平台高速增长,服务商可开发AI驱动解决方案。
3.客户痛点:用户体验投入导致销售费用增68.56%,服务商可提供优化方案如物流效率提升工具。
4.解决方案:AI融合消费生态(千问app接入淘宝闪购)解决用户活跃问题,服务商可借鉴构建智能服务模型。
平台最新做法、运营管理和风险规避,聚焦即时零售投入。
1.平台最新做法:推出淘宝闪购服务,接入千问app扩大用户规模;UE优化通过物流效率、商业化改善和订单结构优化。
2.平台招商:即时零售增长吸引商家入驻,淘宝闪购拉动跨品类销售,平台可加强招商策略。
3.运营管理:用户活跃度提升(月活跃消费者双位数增长),平台需管理销售费用增68.56%的风险。
4.风险规避:自由现金流减71%因即时零售投入,平台应监控资金流;目标2029盈利,需平衡投入与回报。
产业新动向、商业模式和经济模型,如AI融合和即时零售优化。
1.产业新动向:AI成为增长引擎,云业务增36%,即时零售增56%,显示技术驱动消费转型。
2.新问题:利润下降66%因即时零售投入,研究UE优化策略如物流效率提升和订单结构调整。
3.商业模式:AI to B and C融合(千问app与消费生态),即时零售从新客获取到基石业务,研究其规模化路径。
4.经济模型启示:平台单位经济模型(UE)持续优化,研究其对交易规模目标(2028过万亿)和2029盈利的影响。
返回默认