这篇文章聚焦美丽田园大额收购思妍丽的交易及其业绩表现,涵盖重点数据和趋势变化。
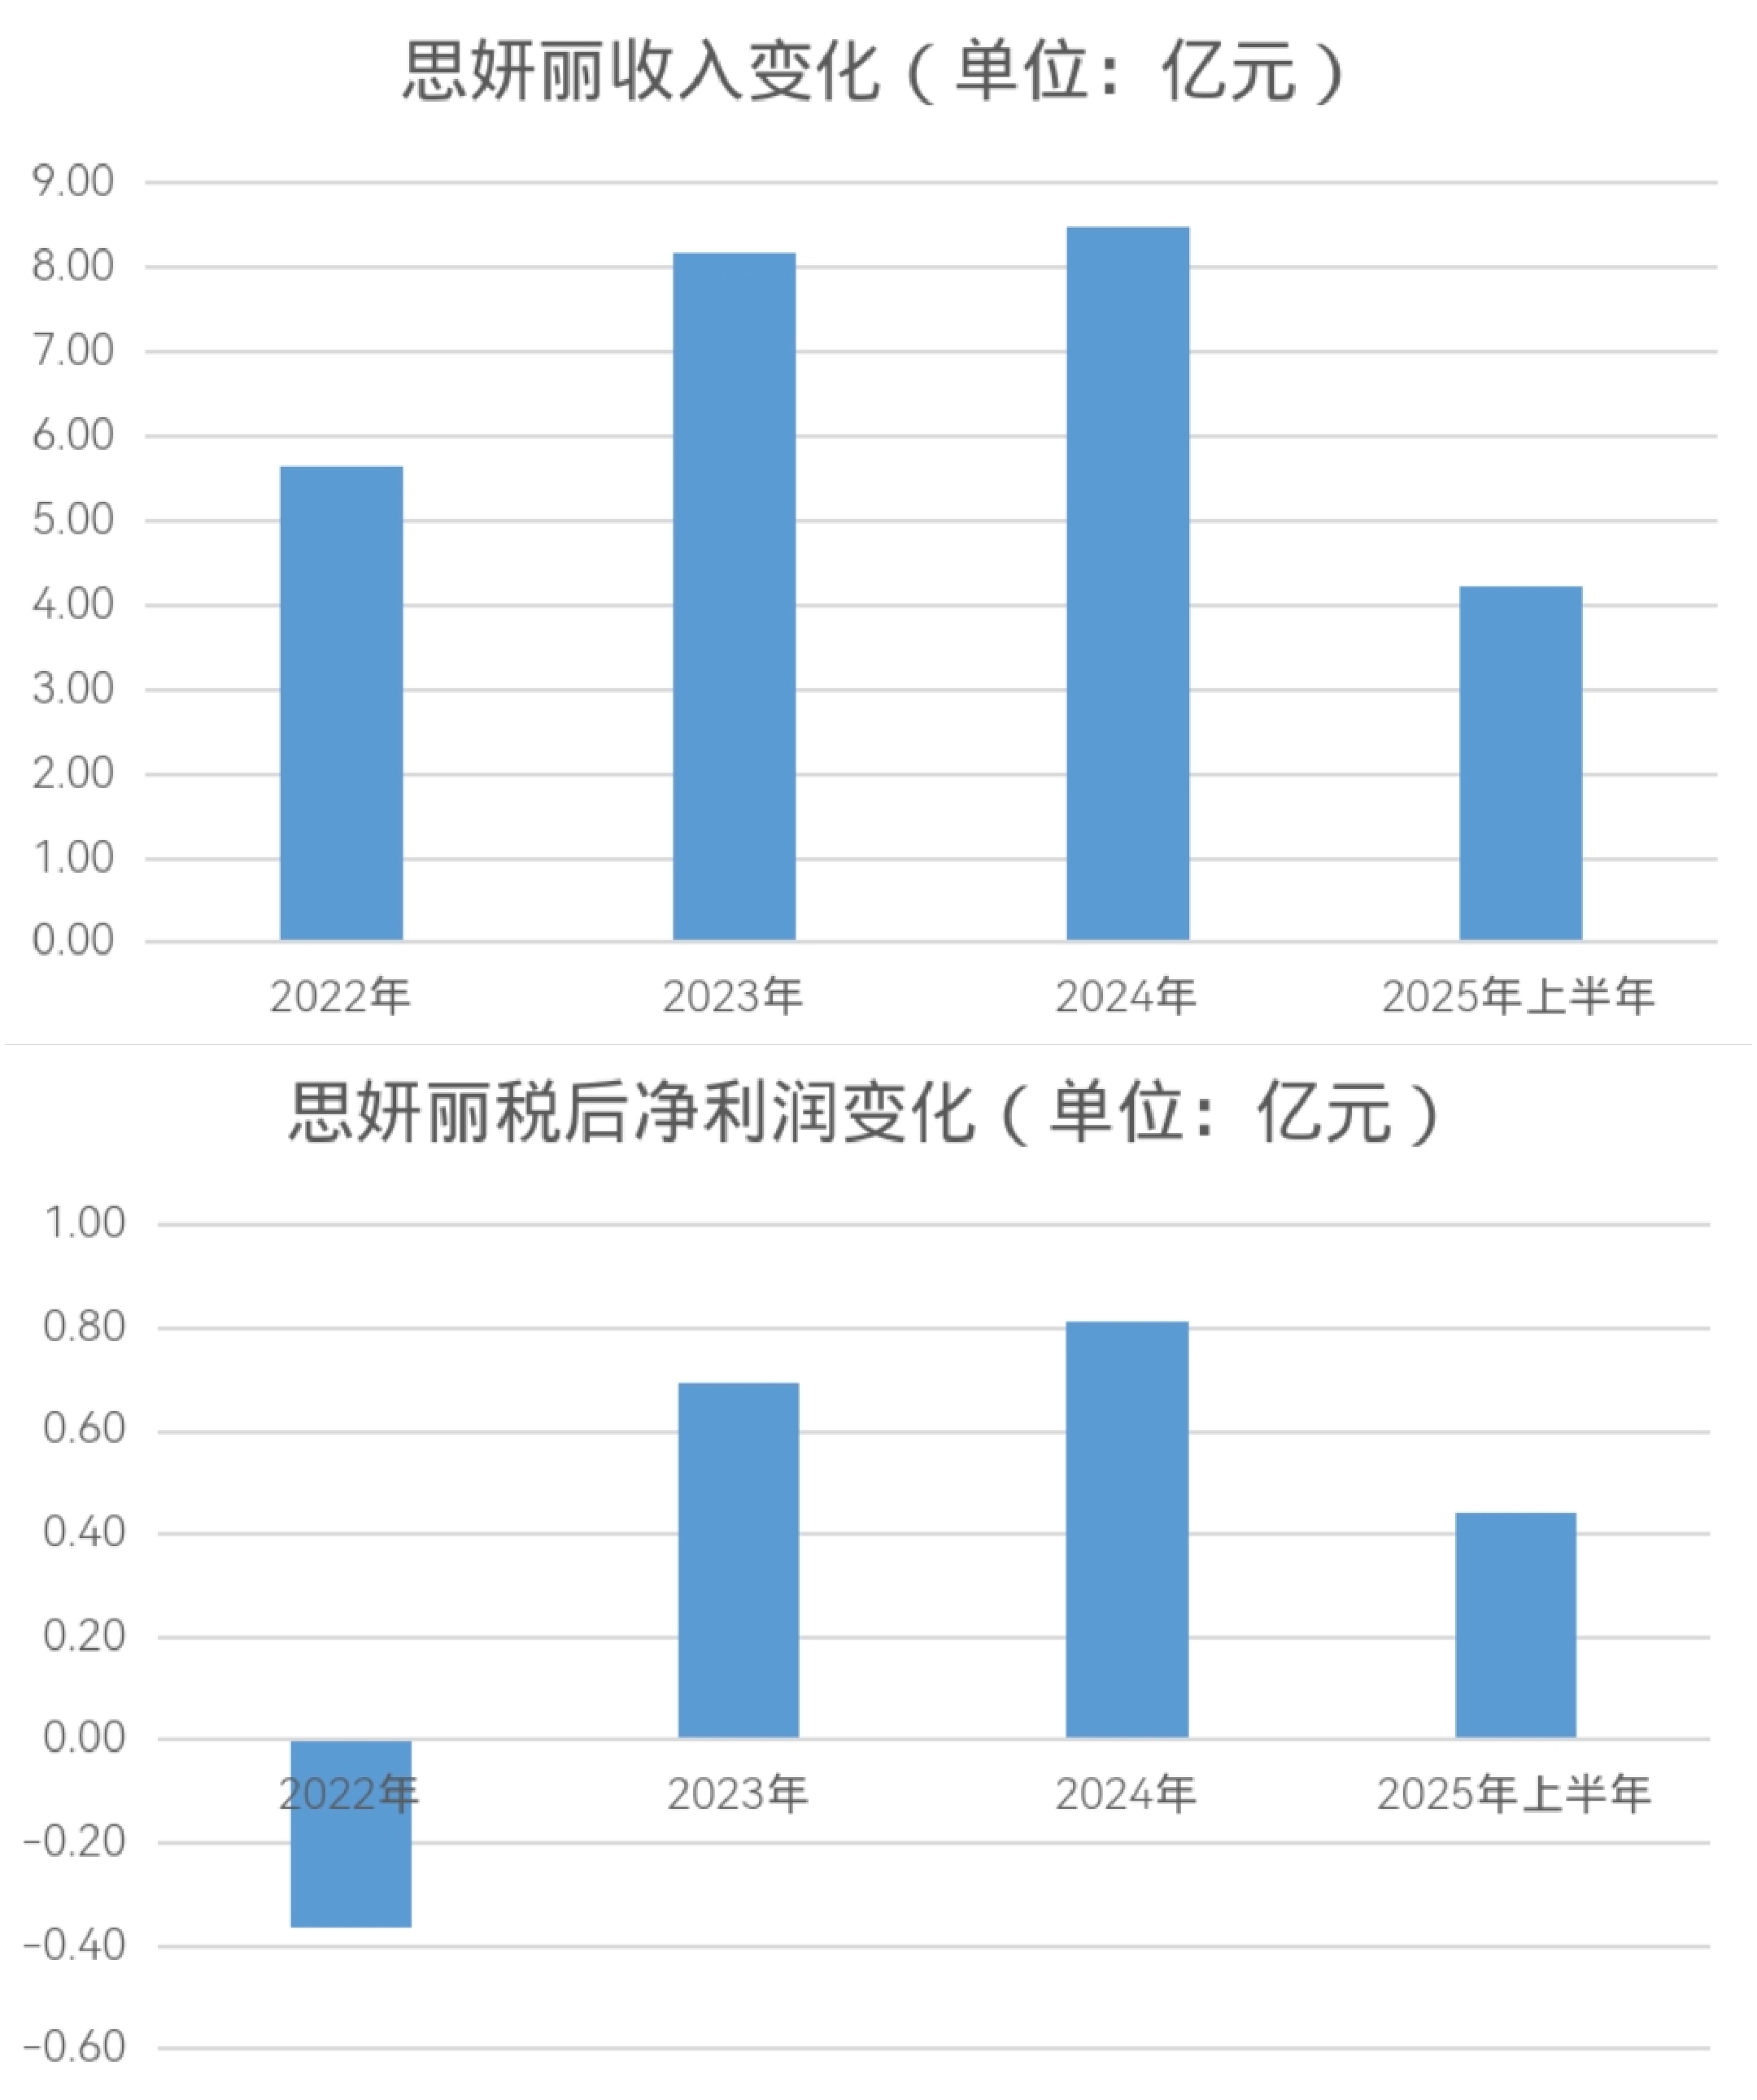
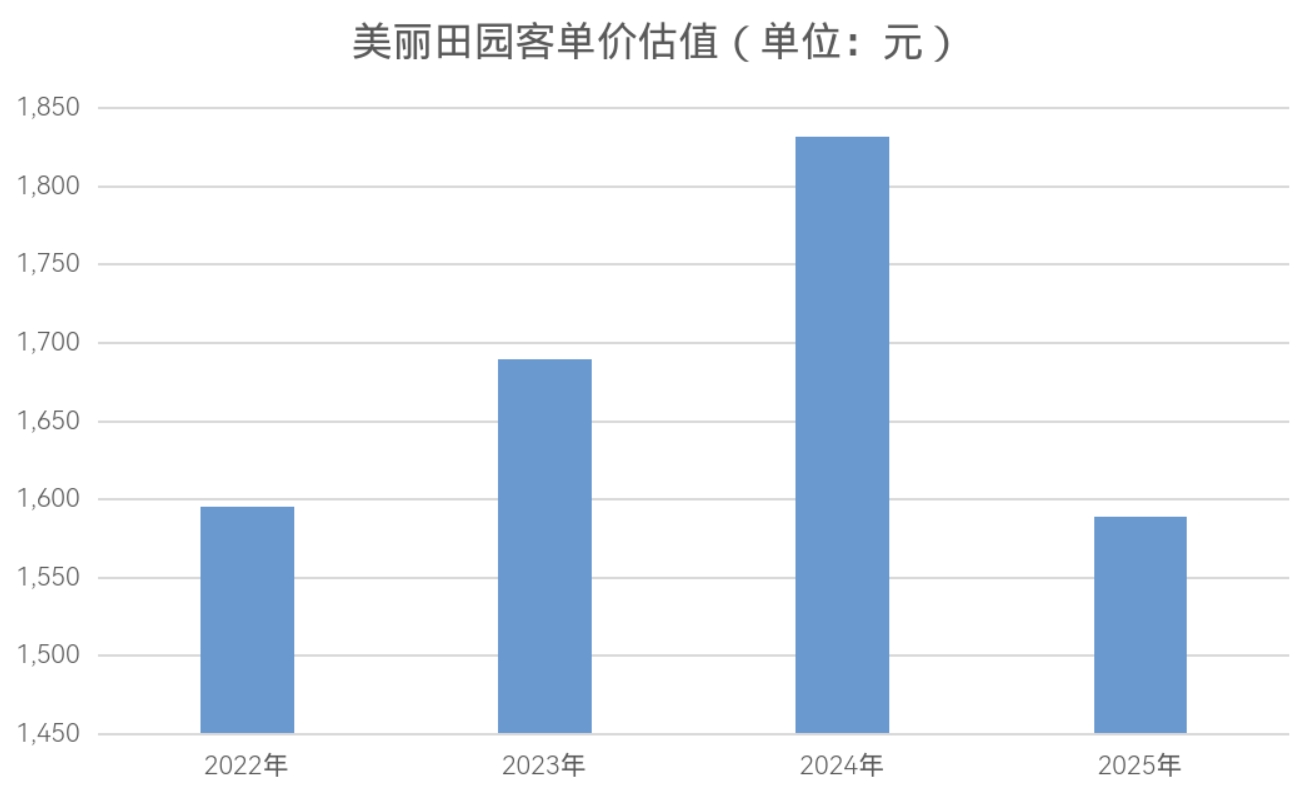
1. 交易细节:美丽田园以12.5亿元全资收购思妍丽,包括现金3.25亿元及发行1579.8万股股份,交易后思妍丽控股母公司持股美丽田园约6.28%。2. 财务数据:2025年上半年美丽田园收入14.59亿元同比增长28.24%,净利润1.71亿元增长35.46%,毛利率49.3%创新高;思妍丽2024年收入8.49亿元净利0.81亿元,2025年H1收入4.23亿元净利0.44亿元。3. 运营亮点:直营门店客流量暴增47.8%达91.8万人次,活跃会员数首次突破10万增至11.9万人。4. 风险与机会:整体客单价1589元同比下降13.23%,但业务如亚健康服务收入猛增107.77%;公司计划复制奈瑞儿整合经验持续整合行业。
文章揭示品牌通过收购整合实现增长的市场策略,涉及定价竞争和用户行为洞察。
1. 品牌渠道建设:美丽田园通过收购思妍丽和奈瑞儿(持股90%)扩展生美和医美渠道,思妍丽运营163家生美门店和19家医美门诊,有助于增强品牌市场覆盖。2. 品牌定价和价格竞争:客单价下降趋势明显,如美容和保健直营店客单价约870元同比下降11.87%,医美服务客单价10052元降11.72%,显示市场竞争激烈影响定价策略。3. 消费趋势和用户行为:亚健康医疗服务收入1.54亿元同比大增107.77%,客单价8143元上升18.42%,反映新兴健康消费快速增长;客流增长47.8%和会员数增长46.49%显示用户忠诚度提升。4. 产品研发启示:奈瑞儿整合后经调整净利率从6.5%提升至10.4%,提供通过收购优化产品线效率的参考。
文章展现美业市场机会与风险,包括增长需求变化和整合策略。
1. 增长市场和消费需求变化:亚健康医疗服务需求旺盛,收入同比猛增107.77%;美容和保健服务收入8.07亿元增长29.62%,反映消费者健康美容需求上升空间大。2. 机会提示和可学习点:美丽田园收购奈瑞儿后净利率提升至10.4%,提供收购整合的“成功经验”,建议通过类似模式捕捉行业整合机会;增持股权显示合作潜力。3. 风险提示和事件应对:客单价整体下降13.23%为近四年最低,如医疗美容服务客单价降11.72%,警示需优化服务定价和控制成本。4. 最新商业模式:复制奈瑞儿模式持续整合市场,提供“积极探索行业整合机遇”的扩张战略参考。
文章提供美业生产相关商业机会和数字化运营启示。
1. 商业机会:思妍丽和奈瑞儿的门店扩展(如163家生美门店)及业务增长(亚健康服务收入猛增107.77%),显示市场对美容和健康服务的强劲需求,可能转化为生产订单增量。2. 产品生产和设计需求启示:客单价下降如美容和保健客单价降11.87%,提示需开发成本效益更高的产品设计以满足竞争需求;亚健康服务客单价升18.42%,建议关注高附加值产品研发。3. 推进数字化和电商启示:美丽田园直营客流大增47.8%和会员管理效率(活跃会员11.9万人),提供数据驱动生产的参考,结合电商模式优化供应链响应。
文章剖析行业整合趋势和客户痛点解决方案。
1. 行业发展趋势:美业加速整合,美丽田园收购思妍丽复制奈瑞儿“成功经验”,推进“行业整合机遇”的战略方向。2. 客户痛点:客单价持续下滑如整体下降13.23%,部分业务客单价降幅超11%,反映服务价值被低估或竞争加剧问题。3. 解决方案参考:奈瑞儿整合后净利率提升至10.4%,提供通过收购优化运营效率的案例;直营店客流增长47.8%和会员管理成功,暗示数字化工具在提升服务粘性中的应用。4. 新技术启示:数据驱动的运营指标(如客单价和毛利率分析)提供利用技术监控和调整服务方案的思路。
文章聚焦平台化运营的管理需求和风险提示。
1. 平台的最新做法:美丽田园通过收购整合品牌(如持股思妍丽和增持奈瑞儿),作为“平台”复制成功模式持续扩张,提供招商策略参考。2. 运营管理:直营门店客流量增长47.8%至91.8万人次和活跃会员数46.49%增长,展示高效客流管理和会员激励机制;毛利率49.3%提升2.3个百分点提供运营优化案例。3. 风险规避:整体客单价1589元同比下降13.23%为“近四年最低水平”,提示需强化服务定价策略和控制平台运营成本。4. 平台需求启示:高增长业务如亚健康服务收入大增107.77%,反映平台需覆盖多元化服务满足消费需求。
文章揭示美业整合动向和商业模式研究启示。
1. 产业新动向:美丽田园持续整合(如思妍丽和奈瑞儿收购),计划“复制奈瑞儿项目收购整合的成功经验”,显示美业横向扩张趋势。2. 新问题:客单价普遍下滑如整体降13.23%、医美服务客单价降11.72%,引发消费降级或竞争加剧研究议题。3. 商业模式:并购驱动增长模式有效,奈瑞儿整合后净利率从6.5%升10.4%,提供“积极探索行业整合机遇”的企业战略框架。4. 政策法规启示:无直接政策,但业绩如收入增长28.24%和毛利率提升,建议研究监管对整合效率的长期影响。
返回默认