文丨陈如 编辑丨董金鹏
【亿邦原创】热浪与蝉鸣中的上海武夷路,在盛夏迎来难得的静谧时刻。去年12月,美特斯邦威在此开出001号生活馆。半年过去,客流看上去不如人意。八月的一天,上午11点,店内仅有零星顾客,整个上午一单未成交。
创始人回归,拯救品牌的努力正在走向失败。2025年上半年,美特斯邦威营收仅有2.26亿元同比下降45.23%,扣非净利润66.64万元下降91.79%。要知道,巅峰时期,美特斯邦威年营收近百亿,净利润10多亿元。
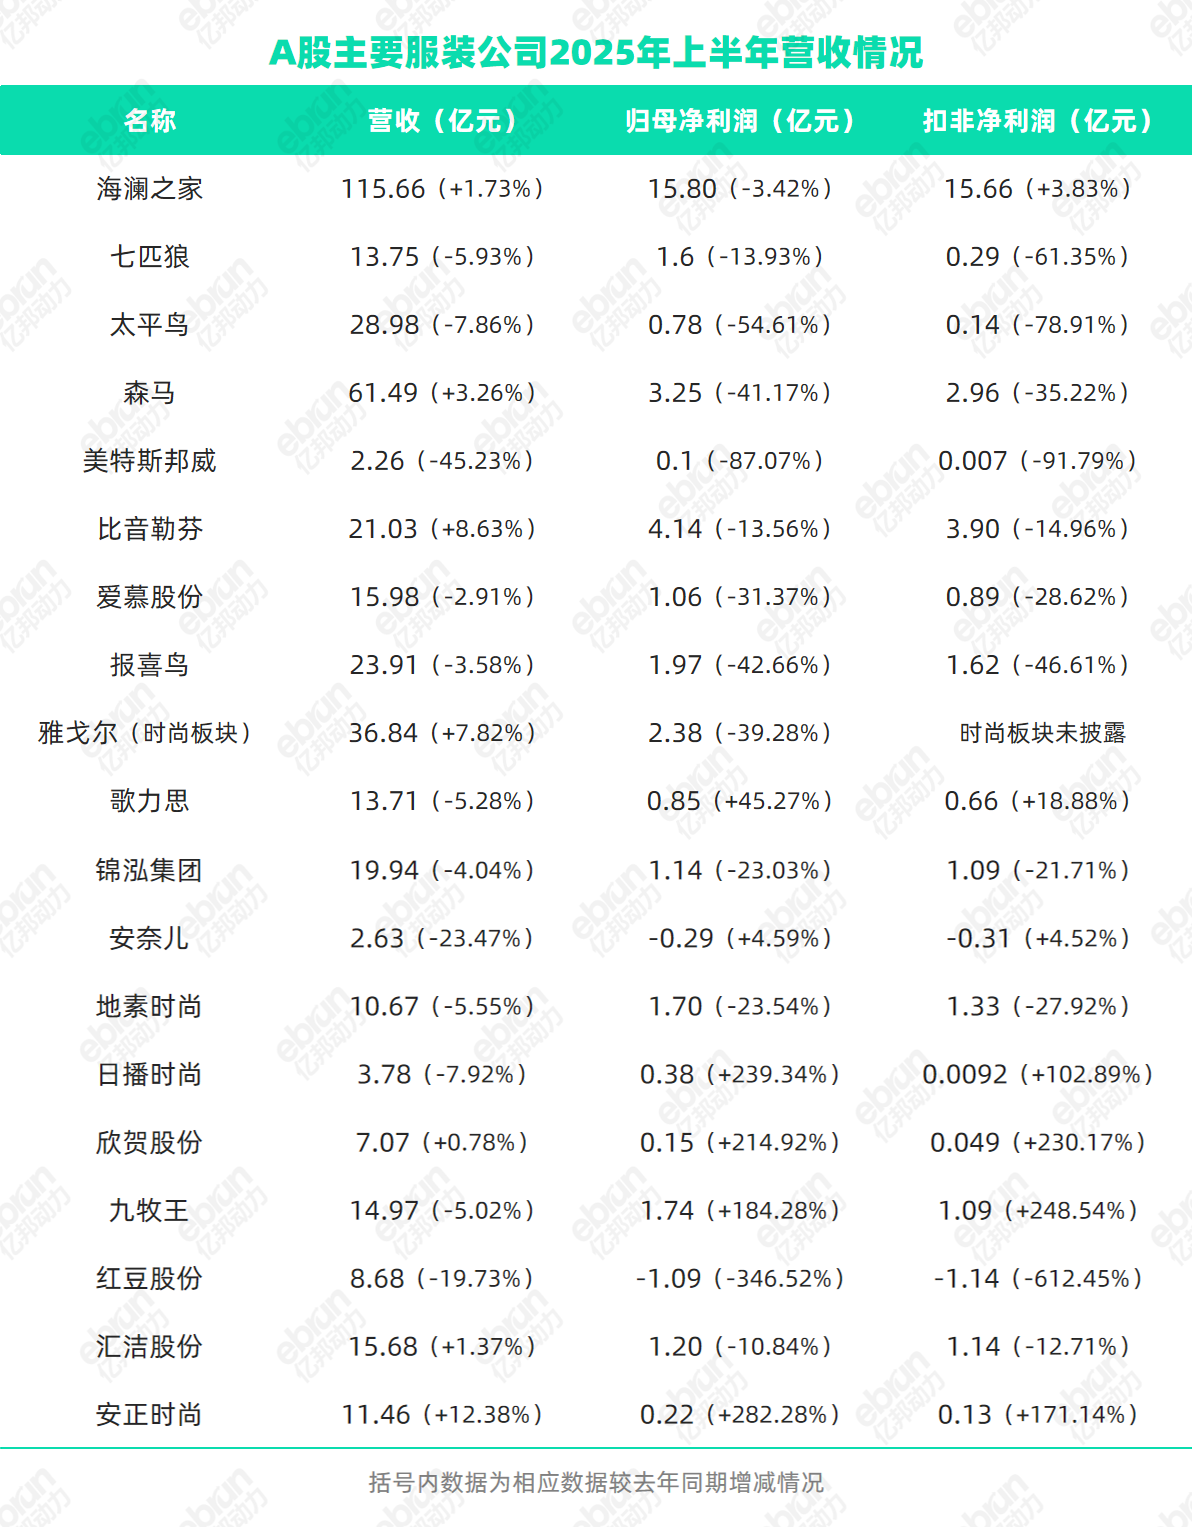
这既是品牌起伏波动的缩影,也折射出服饰行业的普遍困境。今年上半年,中国社会消费品零售总额同比增长5.0%,服饰类零售额同比增长为3.1%,弱于社零大盘。亿邦动力梳理19家A股服饰品牌半年报发现,总营收428.49亿元下降1.37%,归母净利润37.08亿元下降19.11%(去年同期45.84亿元,减少8.76亿元)。
服饰行业延续着几个季度以来的下滑趋势,挽救增长的努力一直未停,比如加码线上渠道、调整升级门店和调整产品组合等。我们的疑问是,今年上半年,各大品牌为此付出了多少代价?又取得了哪些效果?面向未来,谁将是“下一个美特斯邦威”?
01
九成品牌坪效下滑,大众服饰转向DTC有风险
今年上半年,19家A股服饰企业交出一份略显惨淡的成绩,营收和利润下滑成基本趋势,净利润降幅显著大于营收。
具体来看,近七成企业营收下滑。其中,报喜鸟、歌力思和九牧王营收由增转降,太平鸟、爱慕股份、地素时尚和日播时尚营收降幅放缓,而美特斯邦威、锦泓集团、安奈儿和红豆股份降幅扩大。
特别值得关注的是,三家营收下滑超过两位数,分别是美特斯邦威下滑45.23%、安奈儿下滑23.47%和红豆股份下滑19.73%。
营收还在增长的,只有7家。其中,森马、比音勒芬和汇洁股份尽管营收还在增长,但增速均下滑;雅戈尔、欣贺股份和安正时尚(营收增长12.38%,业绩涨幅最大),营收由降转增;营收增速上涨的,仅海澜之家一家,较去年同期增加1.73个百分点。
从扣非净利润来看,超六成企业下滑。净利润下跌的11家企业中,七匹狼、森马、比音勒芬、锦泓集团和美特斯邦威由增转降,太平鸟、爱慕、报喜鸟、雅戈尔等净利润降幅扩大。其中,红豆股份净暴跌612.45%,亏损1.14亿元,毛利率同比下降7.56%。
净利润上涨的7家企业,均由去年同期的下降转为增长,海澜之家、歌力思的增长主要得益于其多品牌矩阵布局;日播时尚净利润大幅提升,扭亏为盈;九牧王和欣贺股份增幅超200%,主要得益于其线上和加盟渠道的成本管控。
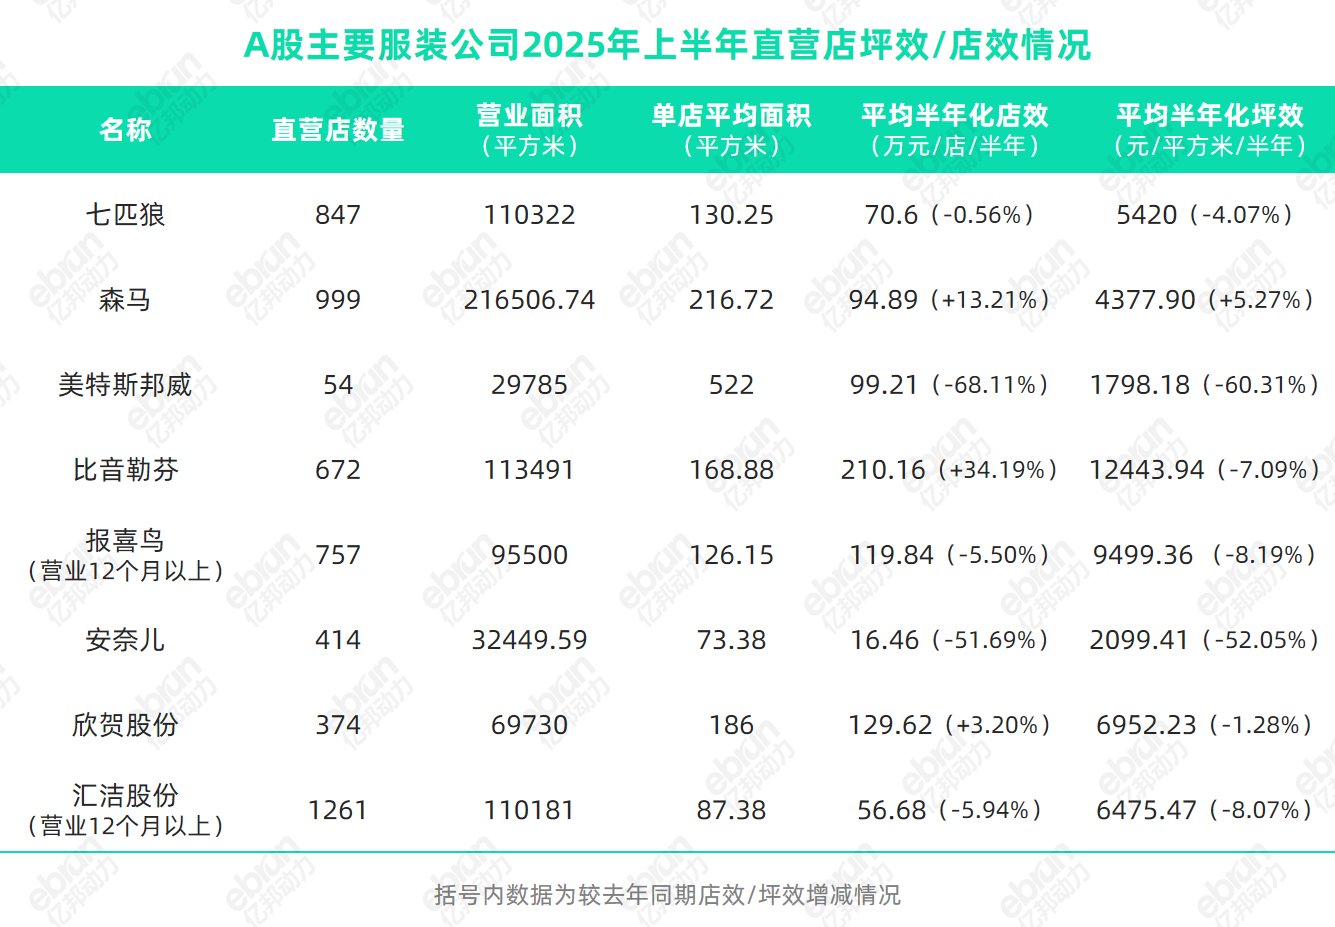
服饰品牌营收下滑,其中一个原因是单店模型恶化关店所致。亿邦动力统计8家服饰(其余未披露数据)品牌上半年单店营收与坪效,超半数品牌单店营收下滑,近九成品牌坪效下滑。
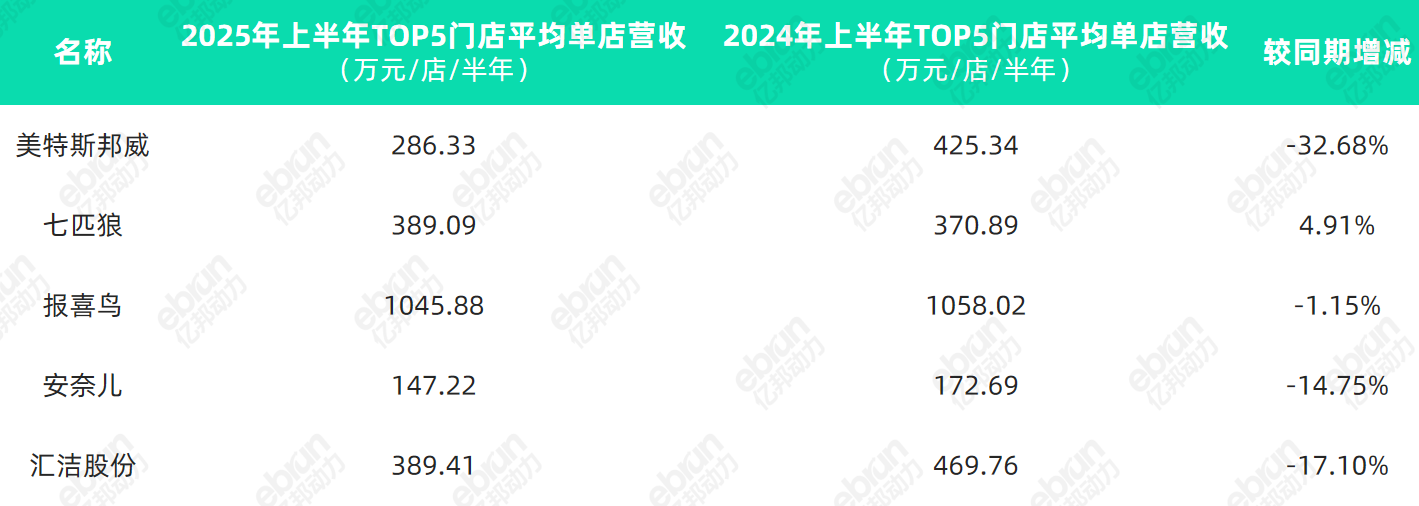
先来看单店营收。增长的仅有3家,分别为比音勒芬增长34.19%、森马增长13.21%和欣贺股份增长3.20%。下滑的有5家,其中美特斯邦威下滑68.11%,安奈儿下滑51.69%。我们计算了这5家TOP5收入门店平均营收,发现除七匹狼同比增长4.91%,其余四家均有不同程度的下滑。比如,美特斯邦威上半年TOP5门店平均下降32.68%;安奈儿TOP5平均降幅14.75%。
再来看坪效,同样是上述8家品牌服饰,仅森马一家半年化坪效较同期增长5.27%,其余均下滑。由此可见,单店模型恶化,引发服饰品牌集体关店,这并不是个别情况,而是行业普遍面临的困境。
根据亿邦动力统计,2024年,一场波及整个服饰行业的关店潮袭来,服饰品牌关店比率普遍超过10%(参考阅读《户外救市、大店狂奔、下沉出海 中国服饰巨头绝地求生丨财报观察》)。进入2025年,关店潮也并未停止 。
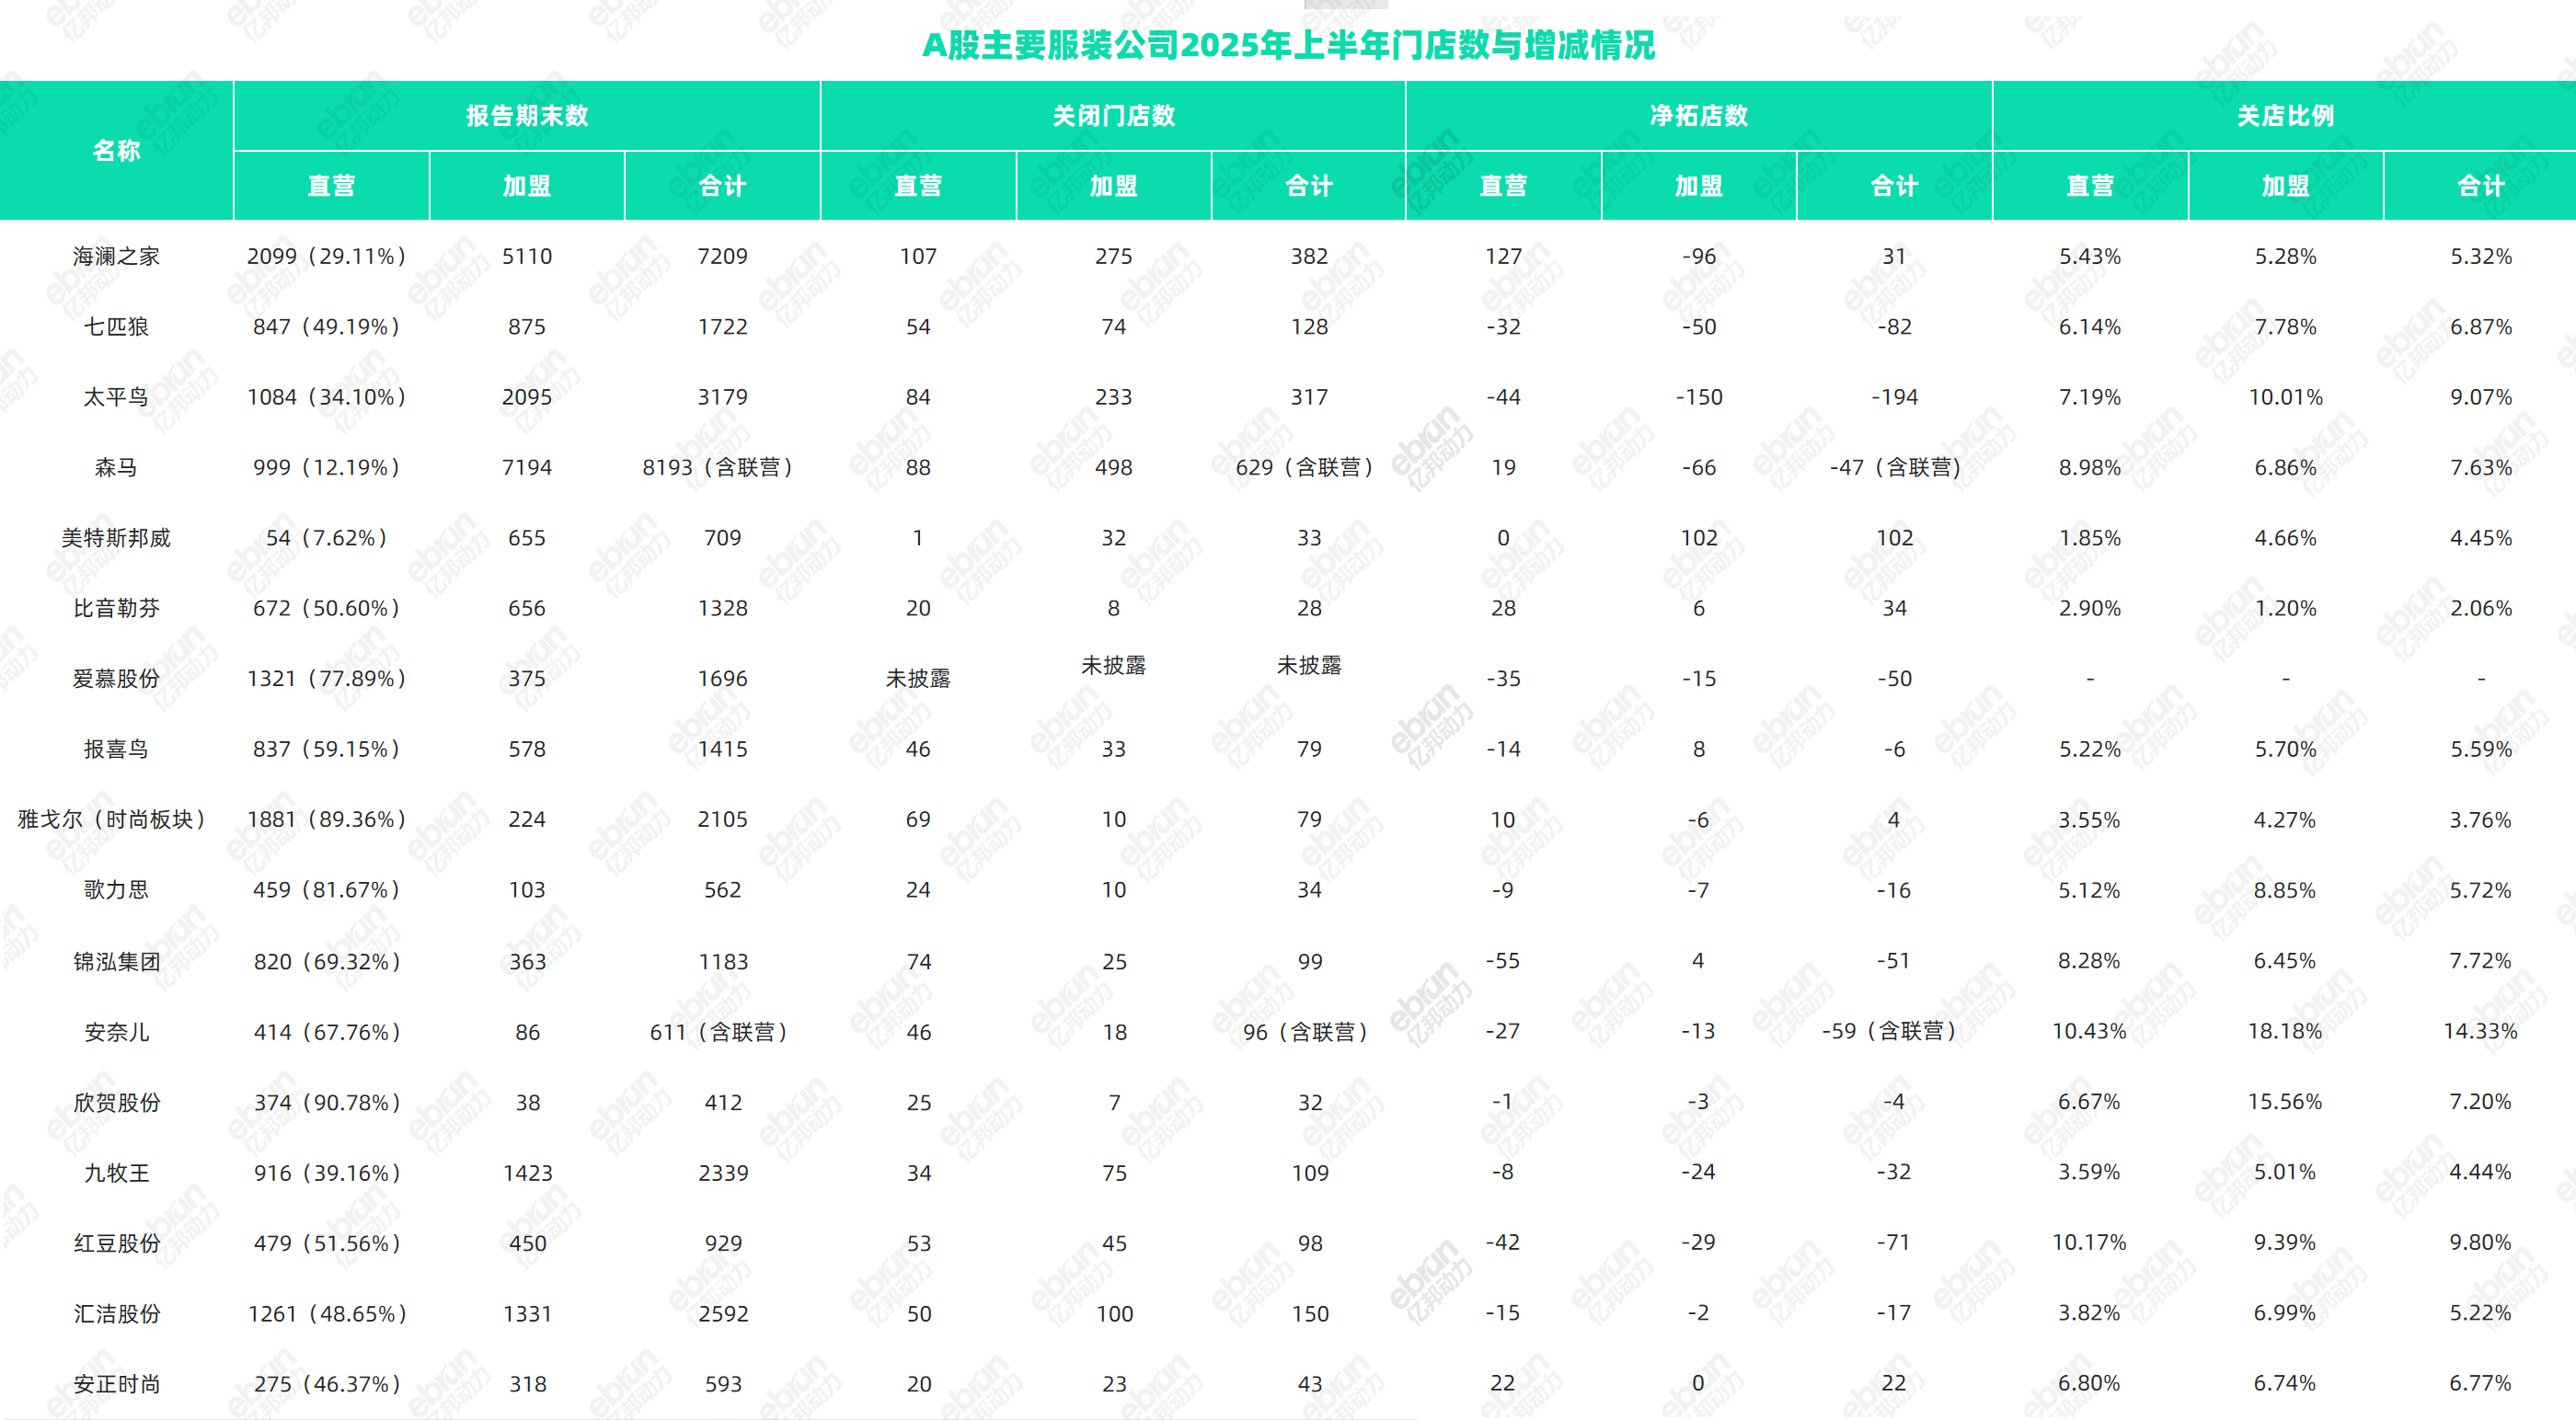
亿邦动力统计了17家服饰品牌今年上半年门店数情况,关店比率普遍超过5%,其中,安奈儿闭店率14.33%最高,森马关闭629家关店总量最多。此外,歌力思海外市场净闭店5家,报告称加速优化低效门店后,上半年归母净利润大幅增长45.3%。
点击查看清晰内容
单店业绩下滑,加盟店持续亏损,品牌只能将加盟店转为直营店,推动DTC(Direct to Consumer,直接触达消费者,可获取打通门店和消费者数据,方便通过运营提高复购率)模式变革。上半年,安正时尚、红豆股份、九牧王和利郎明确提出向DTC转型,红豆、九牧王推动加盟联营转直营,上半年分别转直营25家、28家。
DTC转型,短期内冲击品牌成本结构。削减中间环节有助于提升毛利率,比如,海澜之家上半年净拓127家直营店,直营收入增长17.15%,毛利率增加1.20%至63.89%。
DTC也带来费用拉升。2024年12月,利郎收回东北地区和江苏省的分销及代销权。今年上半年,又收回了山东和重庆的一级分销商经营权。上半年,利郎经营利润同比下降17.1%,主要由DTC渠道改革和线上渠道费用增加所致——两项共花费2.33亿元。另一家森马,销售费用增长17.67%至18.23亿元,其中直营销售成本上涨33%。
大众服饰门店,数量多,分布散(从北上广深一路开到县城和乡镇),过去主要靠经销商攻城略地,现在即使收回自己手中,转型却更加艰难。森马就表示,加盟商仍将是开店主力,上半年,加盟店共7194家,新开店432家。
押注DTC,利润下跌和库存恶化等转型阵痛无法避免,各品牌转型成果如何,或将在三四季度的利润结构上有所体现。
02
过半品牌线上还在增长,警惕“大店低效”困境
服饰品牌渠道优化,必然伴随门店业态变革。“关店潮”后,除了转向DTC,随之而来的是加码“超级大店”和折扣业态。
跟传统服饰门店相比,超级大店不仅面积更大,还容纳了更多SKU,而且是消费者聚集和互动的重要场所。特别是有了DTC和数字化的加持,品牌可以围绕会员用户,实现“人货场”的重构。
超级大店曾是奢侈品的主力,如今正在快速向大众服饰领域渗透。超级大店,分为品牌集合店/旗舰店、生活体验馆、品牌概念店等。
去年以来,森马、雅戈尔、歌力思、锦泓集团、美特斯邦威、太平鸟等都在加码大店业态,有些甚至将此视为重要战略投入。比如,太平鸟希望通过超级大店重塑线下价值,将此看作电商与快时尚双重挤压下的战略突围;雅戈尔更是累计投入超30亿元,全面转向大店模式。
从财报来看,这些“超级大店”还加入了沉浸式体验和社群互动,摸索出许多新玩法。随着融入品牌IP、拍照打卡场景和咖啡轻食,服饰门店升级成了生活方式空间。锦泓集团旗下TEENIE WEENIE,以IP和打卡为卖点,苏州中心旗舰店月销200万元。
从外观和门店设计来看,横向平层已无法满足品牌野心,多层立体空间和独栋建筑越发常见。比音勒芬全球先锋旗舰店便为三层独栋,一层以咖啡吧为主,二层聚焦PREMIUM系列体验空间,三层为VIP尊享区,强调体验感和社群性质。
然而,大店需要更高的运营成本,对品牌产品和营销都是一次不小的考验。若单店增长未跑赢面积增幅,可能使品牌面临“大店低效”的困境。
去年,美特斯邦威创始人周成建喊出“千天万店”的激进口号。今年8月,美邦召开新品评审订货会,称已有170家新合伙人门店签约落地;部分已开业生活馆3个月可回本,大多数门店则在6-12个月。然而,2025年上半年,美特斯邦威直营店54家,年化坪效为3793.85元/平方米/年,下降58.13%。
还有一个危险的信号。上半年,由于太平鸟旗舰店和集合店净拓店21家,销售费用为13.04亿元,同比增长3.93%,占营收45%。太平鸟的“新中产”策略还未奏效,就要被超级大店拖垮了吗?
除了超级大店,快闪店凭借其灵活性、创意性和低试错成本,也成为品牌引流试水新阵地。今年上半年,歌力思旗下Laurèl品牌联名潮玩IP WAKUKU推出限定快闪活动,打造“不刻板西装” 概念,强化品牌西服DNA。
性价比渠道,也成了各大品牌业务多元化转型的新瞄点。上半年,海澜之家京东奥莱门店数达23家,红豆股份、雅戈尔、爱慕股份、森马等也在加速开设奥莱店。森马代理的ASICS Kids门店数突破90家,奥莱渠道贡献30%的业绩。
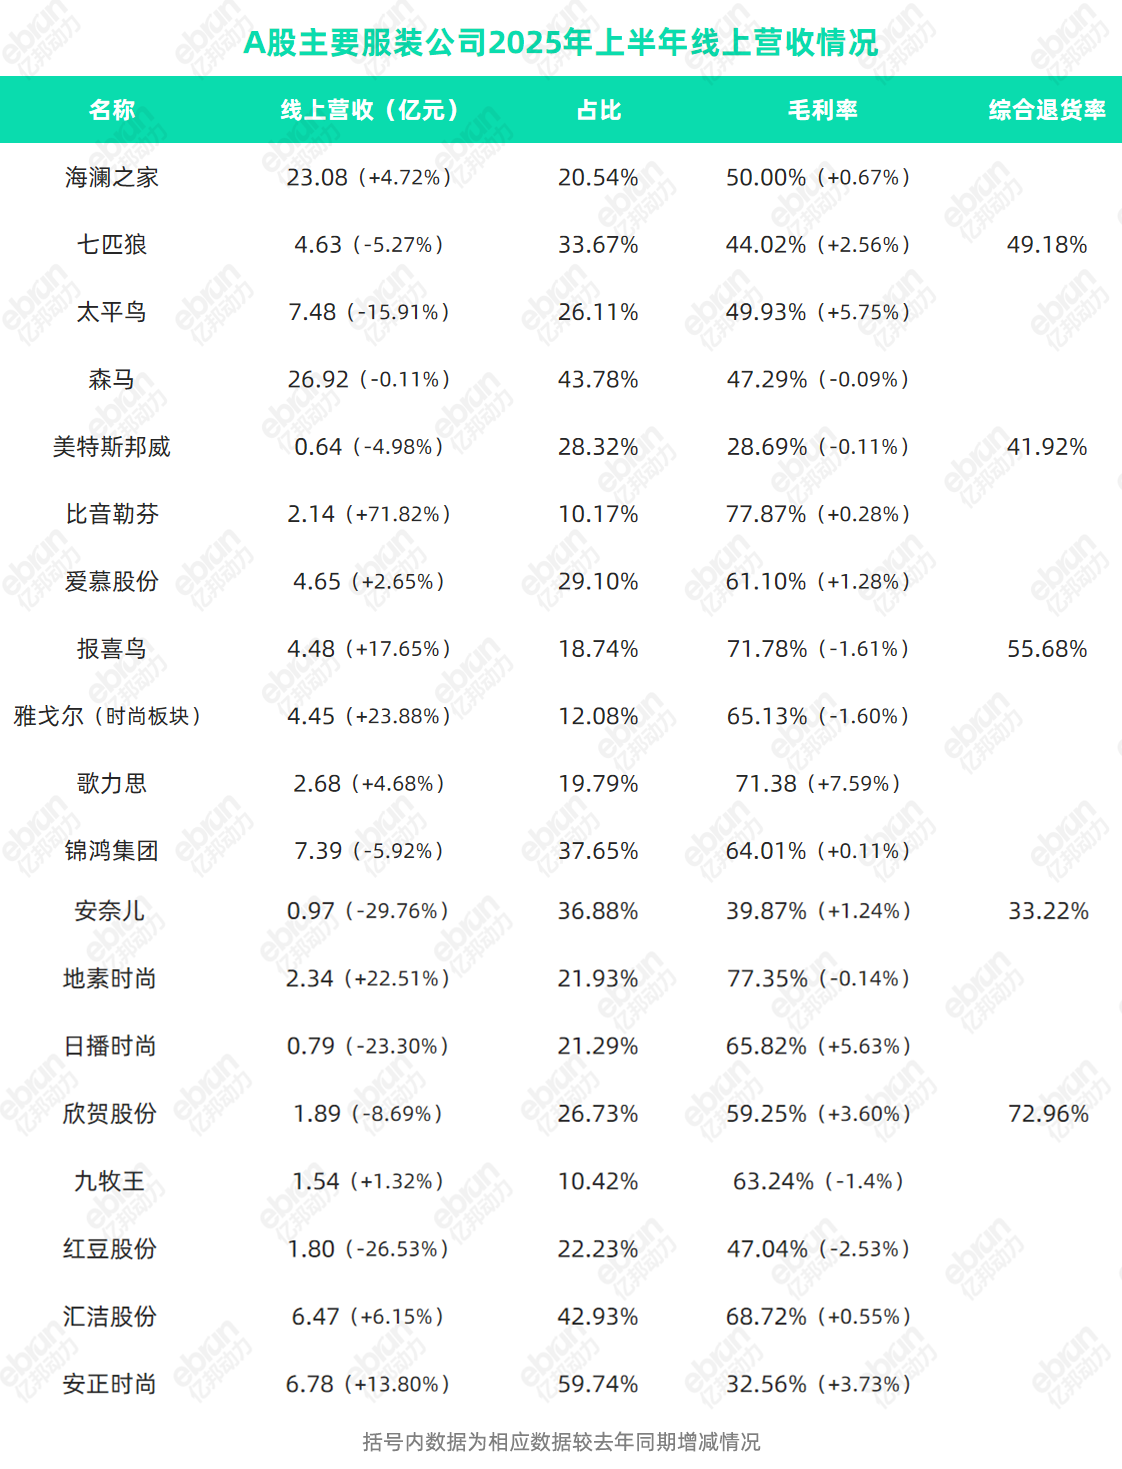
相较于线下渠道的萎缩,服饰品牌在线上渠道仍有增量。19家企业中,超半数品牌线上营收增长。这些品牌都有着共同策略,一是大力布局新兴渠道,二是布局社群营销。
如报喜鸟、海澜之家、比音勒芬等均入驻得物。其中,比音勒芬线上营收2.14亿元,大涨71.82%,规模接近2024全年水平,毛利率高达77.87%,与线下基本持平。比音勒芬、报喜鸟在抖音、天猫、小红书、京东、拼多多、微信小程序等渠道开设10个新门店,报喜鸟和爱慕等布局线上社群营销。
03
拓展细分市场矩阵,休闲服饰也在学安踏
消费市场正在经历K型分化趋势,高端消费和头部品牌量价齐涨,而在大众和平价市场,消费正在回归到刚需、低频和价格更便宜的地方。这意味着,大众和平价占据市场主流,一部分中间地带的消费向上下溢出。
在微观层面,消费者涌向折扣渠道和中高端品牌,市场被细分为无数个基于生活方式构成的“微型社区”,如户外、瑜伽等。一个在社媒炙手可热的新品牌,比如ubras,其影响力可能远超年营收数十亿的上市企业。
在此背景下,头部服饰品牌正在通过孵化、并购和合资等方式,拓展产品线,实现增长突围。而此前已经完成收购的,今年也在加速拓展,近年上半年有一些亮眼案例。
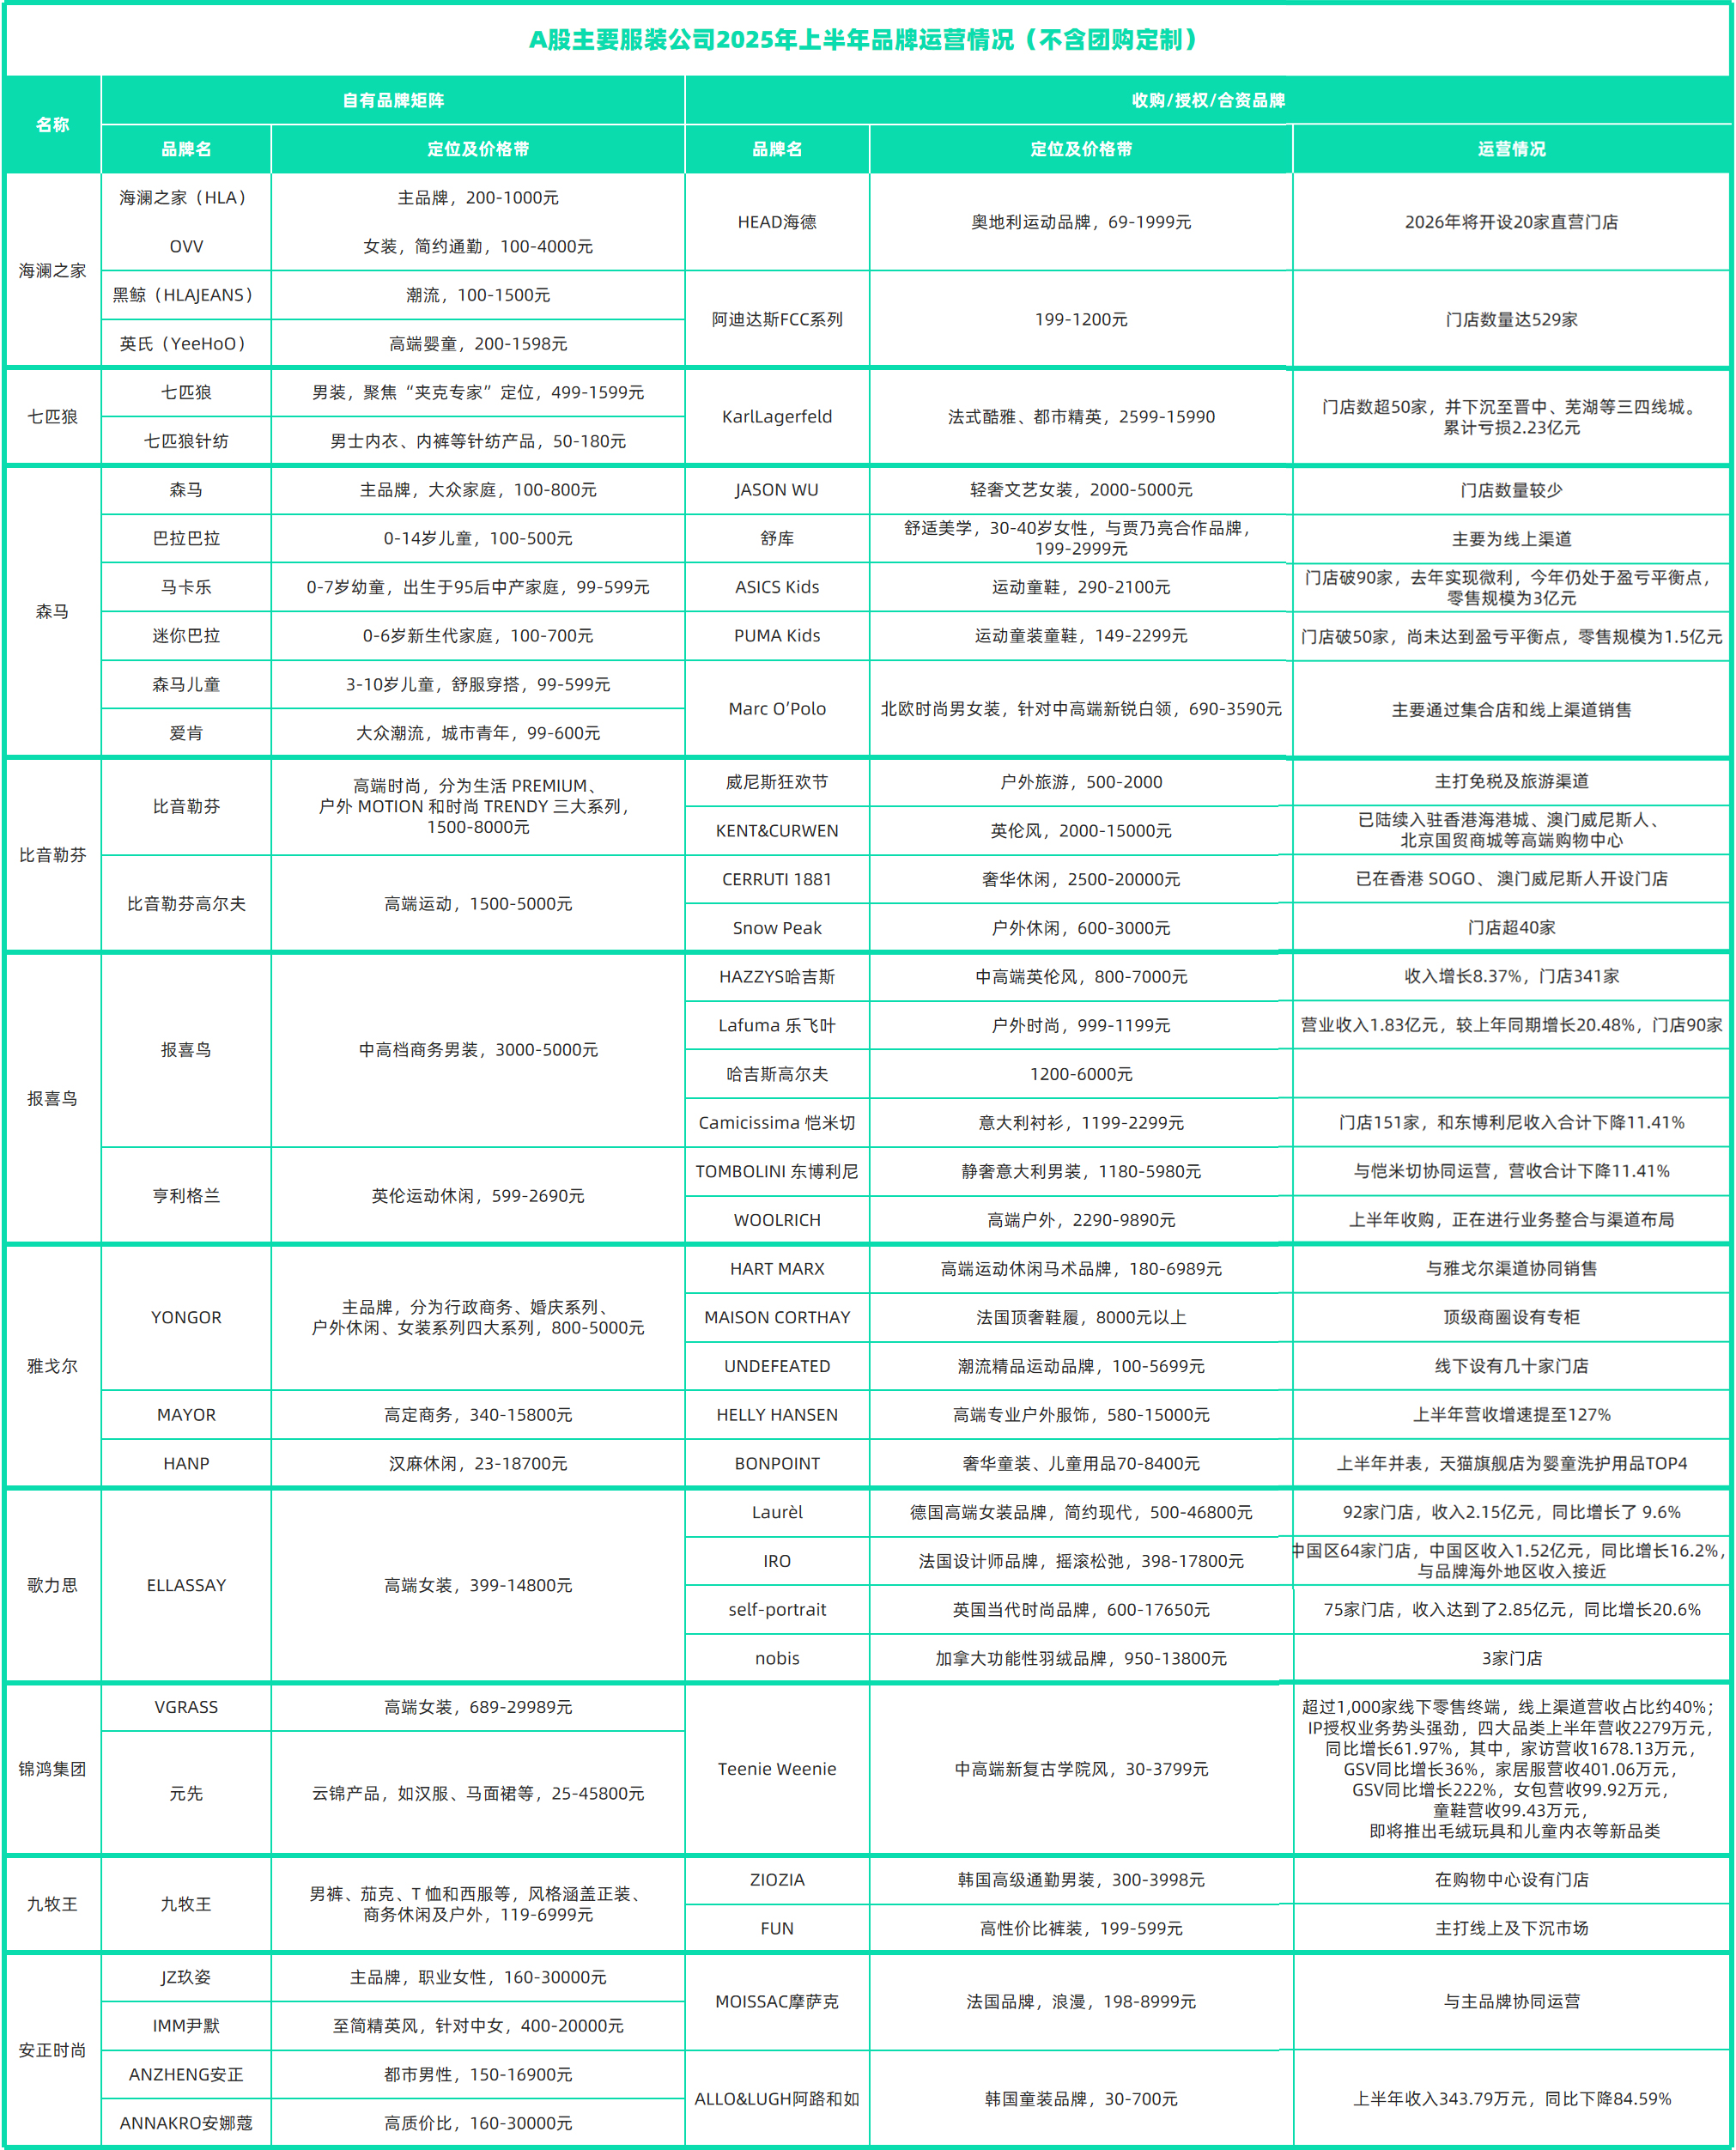
比如雅戈尔,从商务休闲男装起家,如今已覆盖休闲、商务、户外和童装等。其品牌矩阵,包括主品牌YONGOR和高端男装MAYOR,以及高端运动休闲品牌HART MARX、潮牌UNDEFEATED和自然环保品牌HANP等收购或合资品牌。
今年上半年,雅戈尔又豪掷15.3亿元,收购法国奢侈童装品牌BONPOINT(全球约130家门店,年营收约1.5亿欧元,约合11.5亿元)。
在业务表现中,上述品牌合计营收暴涨233.89%,占比提升至25.24%。其中,合资品牌HELLY HANSEN借力户外赛道,营收增速提至127%。
再比如报喜鸟,收购了国际品牌WOOLRICH知识产权(欧洲除外),主营美式复古休闲、户外、童装、家纺等。此前,报喜鸟已获独家授权代理哈吉斯、乐飞叶、哈吉斯高尔夫等品牌,其中户外品牌乐飞叶上半年收入较同期增长20.48%。
点击查看清晰内容
户外和童装,可以说是服饰行业颓势之中的零星亮点。不过,收购若无法做好细分和差异化,可能会导致同质化竞争。中国头部服饰公司多为家族企业,在主品牌业绩下滑的大背景下,收购整合可能面临管理挑战和资金压力。
七匹狼2017年收购来奢侈品品牌Karl Lagerfeld(覆盖男装女装、包包、潮鞋等)大中华区业务,交由二代打理,客单价从500元提升至2599-15990元。几年过去,七匹狼营收占大头还是男士内衣、内裤、袜子和外套等,Karl Lagerfeld反响平平,累计亏损2.23亿元。不过财报称,Karl Lagerfeld可收回金额3亿元,预计2031年进入稳定期。
多品牌矩阵不仅实现对市场和人群的分层,还在于打通全域数字中台,即数字化转型,实时捕捉消费趋势、优化库存分配、指导营销投放。此背景下,线上线下融合的全渠道模式成为多品牌布局的主流选择。
歌力思线上表现亮眼,收入增幅达到21.2%,很大程度上来自收购品牌驱动(歌力思持有德国高端女装品牌Laurèl、 法国设计师品牌IRO、英国当代时尚品牌self-portrait和加拿大功能性羽绒品牌nobis)。上半年,IRO中国区线上渠道增速超60%,self-potrait线上销售同比增幅超40%,Laurèl线上增长13.5%。
但从利润结构来看,由于多品牌培育及运营时间较长,且新业务尚处于扩张期,通常会造成成本激增。比如海澜之家其他品牌成本上升103.92%,毛利率下降9.58%;雅戈尔其他品牌成本增加272.75%,毛利率减少3.26%;报喜鸟管理费用增长26.87%,主要由于品牌收购等所致。
服饰品牌加速并购和合资,很大程度上受到安踏的刺激。但到底成为安踏,还是成为下一个美特斯邦威?还有许多急需面对的挑战。
收购后,如何整合渠道资源实现协同管理,同时保留各品牌差异化,也是一个大问题。人群策略的制定、渠道资源的拓展与团队搭建,都需要集团亲自操盘,在主业营收持续下滑的局面下,他们将如何应对收购后的一系列问题?我们将持续关注。