有人破产,有人上市。
5月初,智能割草机初创公司森合创新宣布解散;5月底,提供视觉感知技术和智能机器人产品的乐动机器人递表港交所,并披露其割草机器人2025年以来销量已超15000台。
主要瞄准海外市场的庭院机器人是智能硬件赛道的热点品类。不少人判断2025年将是行业爆发之年,但残酷的淘汰赛也正在进行。
亿级庭院,头部玩家开始领跑
庭院机器人包括泳池清洁、割草、除雪等类型,主要服务欧美家庭的庭院需求。以割草机器人为例,据CIC灼识咨询估算,2024年全球约有2.5亿块庭院,家庭平均每月需要修剪草坪2-3次,高昂的人力成本推动更多用户转向高效、自动化的替代方案。
根据灼识咨询数据,2024年全球智能割草机器人的销量约为38.35万台,市场规模达到61亿元人民币,在全球草坪修剪机械市场的渗透率不到2%;若智能割草机器人完全替代传统草坪修剪机械和传统割草机器人,渗透率有望提升至17%,潜在市场总规模有望超过3000亿元人民币。
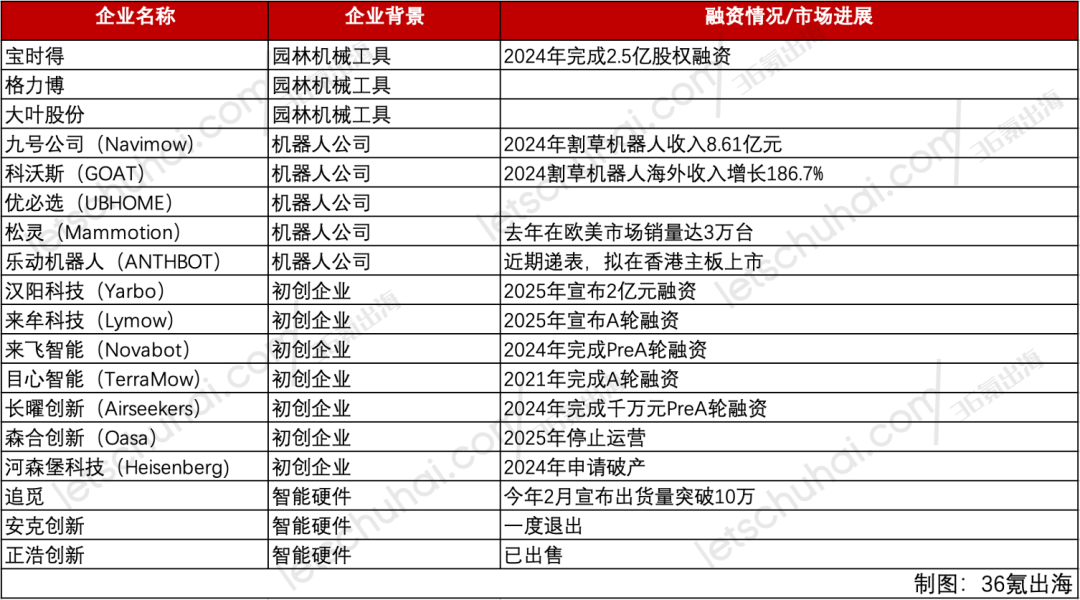
2022-2023,企业批量进入智能割草机器人赛道。国产电动工具巨头宝时得在2024年完成超2.5亿美元的首轮股权融资,继续加码智能割草机器人和新能源商用园林工具等业务;科沃斯、九号、追觅、松灵机器人等头部厂商积极投入,寻找第二增长曲线;汉阳科技、长曜创新、来牟科技、纵贯创新等众多初创企业获得融资。
经历几年的研发后,智能割草机器人产品陆续量产,销量逐步攀升。
目前市面上突破万台销量的,主要是在技术、渠道和品牌都有积累的智能硬件厂商:追觅在今年2月宣布智能割草机器人出货量突破10万;九号公司2024年财报中披露割草机器人收入8.61亿元,旗下Navimow割草机器人在全球拥有10万家庭用户;科沃斯2024财报显示割草机器人海外收入和销量同比分别增长186.7%和271.7%,有消息称其去年出货量在4万台左右;松灵机器人子品牌Mammotion去年在欧美市场销量达3万台。

部分智能割草机器人厂商
众筹火热,量产不易
目前谈到的智能割草机器人,普遍指的是“无边界”产品,即不需要埋线就能自主定位、自动割草的智能化产品;主要通过RTK(实时动态差分技术)卫星定位、视觉、激光雷达以及融合方案等方式实现环境感知和作业。
与扫地机器人的发展历程相似,从有线到无线、从人工到智能的“室内清洁革命”也正在户外上演。相比传统园林工具厂商,中国智能硬件厂商无疑是新一代产品的主力军。
但这条路比想象中更曲折。连安克创新、正浩创新等有硬件背景的厂商进入,也不得不中途“撤退”。不过今年安克创新旗下品牌eufy在今年2月正式宣布推出两款割草机器人,再次进军该市场。
众筹是智能硬件产品常用的上市渠道,割草机器人也不例外。在Kickstarter上搜索关键词,已成功完成众筹的智能割草机器人项目就有16个,其中8个众筹金额超百万美元,市场需求强烈。
但从产品概念到量产交付,仍是一场漫长的考验。在众筹项目中,河森堡、森和创新两家已中止运营,其余部分项目的留言也有不少关于未完成交付、产品不能稳定使用的评论。
割草机器人研发和技术成本不低:室外环境复杂,对技术能力要求更高;核心部件如电机电池、导航定位系统、传感器等占据成本大头,尤其在定位方案上还存在成本和精度的平衡问题。
对于入局企业来说,资金、技术和团队能力,不能有短板。此前长曜创新创始人胡岳曾表示:“要想实现完整出货并形成一定规模,至少需要1亿人民币的资金”。
目前在海外科技媒体的测评中,智能割草机器人的性价比、智能化程度、环境适应性仍然是普遍问题。但另一方面,“价格战”也已经在这个新赛道开启,部分无边界智能割草机器人的价格已经下探到数百美元,接近传统割草机器。技术和用户体验尚未完全成熟,行业却已显露“内卷”苗头。
决赛季和生存持久战
量产之后,割草机器人仍然面临渠道和售后能力上的长期挑战。
园林工具的传统销售渠道在线下,例如大型卖场或本地商店,对品类、品牌、上架标准和售后服务要求严格,货架资源有限且竞争激烈,而老牌园林工具巨头深耕多年,渠道关系稳固、品牌黏性高;线上渠道,又必须长期在电商平台烧广告、做品牌运营,同样有不小的资金压力。此外,一款创新产品要能实现稳定易用、留住用户并获得长期口碑,在本土搭建完善的退换货和售后维修网络也是必备动作。
尽管庭院机器人整体增量空间可观,但整个行业显然已步入优胜劣汰的淘汰赛阶段:头部厂商出货量逐渐抬升,没有足够资金资源、技术壁垒和量产经验的小厂面临不小压力。
接下来的这个夏天,可能是智能割草机器人的决定性时刻。和草坪生长规律一致,割草机器人的销售也具备很强的季节性,销售旺季一般从每年的3月份开始,7月份夏季叠加亚马逊会员日带来一波高峰,9月后基本进入淡季。
在短期生存战和长期持久战中,真正能站稳脚跟的玩家,必须在技术创新、品牌建设、服务能力、供应链效率以及海外本土化运营之间找到最佳平衡点,唯有如此,才能在接下来的洗牌期里活得更久、活得更好。
注:文/施忆,文章来源:36氪出海(公众号ID:wow36krchuhai),本文为作者独立观点,不代表亿邦动力立场。