广告
加载中

政府出资翻倍 投资总额腰斩 2025Q1中国私募股权投资市场洞察

郭虹妘 2025-04-30 13:57
郭虹妘 2025/04/30 13:57

邦小白快读

EN
全文速览

2025年一季度中国私募股权市场呈现"政府主导、产业回暖、外资收缩"的显著特征:政府类LP出资同比翻倍至4,188亿元(占比73.8%),其中国家级基金重点投向半导体、人工智能等战略产业;但全市场投资总额同比腰斩53%至1,149亿元,投资阶段明显前移至早期项目。区域分化加剧,北京、江浙凭借政策红利和产业集聚效应占据超六成出资额,江苏新能源、广东数字经济成为吸金主力。退出端港股迎消费品牌上市潮,并购市场在政策支持下交易规模逆势增长23.4%,反映市场在政策引导下加速结构调整与产业整合。

【核心要点速览】

2025年Q1中国私募股权市场呈现“政府主导、产业回暖、区域分化”特征:

1. **政府资本强势引领**:政府类LP出资额同比激增112.6%至4,188亿元,占比全国LP总出资73.8%,国家级基金(如集成电路产业基金)重点投向半导体、AI等硬科技领域,北京单区域吸金占比超52%。

2. **产业与金融机构分化**:产业资本出资703亿元(+41%),非上市企业主导战略布局;金融机构收缩39%,但AMC逆势增长(如东方AMC单季出资229亿)。

3. **投资阶段前移与地域集聚**:政策推动“投早投小”,天使/A/B轮占比80%;江苏(新能源汽车)、广东(数字经济)、甘肃(有色金属)成吸金高地。

4. **退出与并购新动态**:港股IPO迎小高峰(14家),消费品牌领跑;并购交易额同比增23.4%,政策驱动汽车/金融等领域大额并购;上海、深圳加速设立国资并购基金。

5. **政策深度绑定产业**:国家级引导基金强化区域经济带动效应,地方基金考核指标与产业规划深度协同,市场化GP网络成政策落地关键。

(数据源自执中ZERONE、清科研究,钛媒体独立分析)

**核心内容总结:**

2025年第一季度中国私募股权投资市场呈现政府资本主导、区域分化加剧、投资阶段前移与退出渠道多元化的特征。政府类LP出资翻倍,占总投资73.8%,其中国家级基金重点投向半导体、人工智能等硬科技领域;北京、江苏、浙江因政策与产业优势成为资金聚集地。投资端受政策引导“投早投小”,天使轮至B轮占比80%,江苏、广东因新能源汽车与数字经济吸金显著。退出方面,A股政策松绑释放利好,港股迎消费企业上市小高潮,并购市场交易额增长23.4%,政策推动并购基金活跃。整体市场战略导向凸显,政策逻辑与区域产业禀赋成为关键竞争要素,建议关注政府引导领域及区域协同机会。

【核心摘要】

2025年一季度中国私募股权投资市场呈现“政府主导、产业回暖、投资收缩”的鲜明特征:

1. **政府资本主导出资**:政府类LP出资额同比激增112.6%至4,188亿元,占全国总出资的73.8%,国家级引导基金重点投向半导体、人工智能等战略产业,北京因“国字头”基金集聚贡献全国52%出资。

2. **投资规模锐减但阶段前移**:投融资总额同比腰斩53%至1,149亿元,投资阶段向天使轮、A轮等早期转移(占比80%),政策引导“投早投小”效果显著。

3. **区域与行业分化加剧**:

- **地域集中**:江苏(新能源汽车)、广东(数字经济)、甘肃(有色金属)成投资热点;北京、江浙为LP出资核心区域。

- **赛道聚焦**:硬科技(半导体、AI)、高端制造(新能源装备)、绿色经济占政府引导基金87%的投向。

4. **退出与并购新动态**:港股迎消费企业上市小高峰(如蜜雪冰城),A股政策松绑未盈利科技企业;并购市场交易额同比增23.4%,国资并购基金加速布局(如上海500亿基金)。

5. **政策驱动战略转型**:国家级资本通过市场化GP实现产业精准扶持,私募股权从“周期驱动”转向“战略驱动”,区域产业协同与专业化能力成竞争关键。

(注:数据及案例源自钛媒体分析,反映2025Q1市场趋势与政策导向。)

【核心摘要】

2025年一季度中国私募股权市场呈现政府资本主导、产业与政策深度协同的特征。政府类LP出资同比激增112.6%,占比超七成,其中国家级引导基金聚焦半导体、AI等硬科技领域,北京因"国字头"基金集聚贡献全国52.4%的出资额。产业资本回暖,非上市企业战略投资增长41%,而金融机构受监管收紧影响出资下降39%。

投资端受"投早投小"政策驱动,天使轮至B轮占比达80%,江苏、广东因新能源与数字经济产业集聚领跑地域分布。退出渠道中,港股迎消费品牌上市小高潮,A股政策松绑释放科技企业IPO潜力。并购市场交易规模逆势增长23.4%,政策助力下多地设立百亿级产业并购基金,标志市场从周期驱动转向战略驱动,政策逻辑与区域禀赋成为投资决策核心要素。

【核心要点速览】

2025年Q1中国私募股权市场呈现“政府主导、产业回暖、区域分化”特征:

1. **政府资金强势引领**:政府类LP认缴出资同比激增112.6%,占全国LP总出资73.8%,其中国家级引导基金(如集成电路基金三期)投向半导体、AI等战略产业,单季出资2,253亿元,贡献北京75%出资额。

2. **投资总额腰斩**:私募股权市场投融资金额同比下滑53%至1,149亿元,投资阶段显著前移(天使/A轮占比提升至35%),受“投早投小”政策驱动,江苏、广东领跑地域分布。

3. **产业与金融机构分化**:产业资本出资回暖(+41%),聚焦大健康、新材料;金融机构出资收缩(-39%),AMC逆势增长(东方AMC单季出资229亿)。

4. **退出渠道调整**:A股IPO低迷但政策松绑(支持未盈利科技企业上市),港股迎消费品牌上市小高潮;并购交易额同比增23.4%,政策驱动VC/PE加速布局并购基金。

5. **区域与赛道集中**:北京(52.4%)、江苏、浙江为出资核心区;硬科技(半导体/AI)、高端制造(新能源/生物医药)、绿色经济成政策引导焦点,地方基金密集布局低空经济等前沿领域。

*数据亮点:政府资本主导地位强化,市场呈现“战略驱动”转型,政策与产业协同效应凸显。*

**核心内容概述:**

本文基于2025年第一季度中国私募股权投资市场数据,揭示了政府资本主导下的结构性调整与行业趋势。核心发现如下:

1. **政府资本主导,产业资本回暖,金融机构收缩**

- 政府类LP(有限合伙人)出资额同比激增112.6%,达4,188亿元,占全国机构LP总出资的73.8%;若含国有控股机构,占比高达93.1%。国家级引导基金(如国家集成电路产业投资基金三期)重点投向半导体、人工智能等战略产业,单季度出资2,240亿元,强化“自主可控”战略。

- 产业资本回暖:非上市企业主导的产业LP出资同比增长41%,云南白药、浙江建龙等企业通过专项基金布局大健康、新材料等实体产业链。

- 金融机构LP出资额同比下降39%,银行系AIC(金融资产投资公司)受监管收紧影响显著,但AMC(资产管理公司)逆势增长,中国东方AMC单季出资占比45%。

2. **投资总额腰斩,阶段前移与区域分化显著**

- 投融资总金额同比下滑53%至1,149亿元,投资阶段明显前移:天使轮、A轮、B轮占比达80%(2024年同期B轮占55%),反映“国九条”政策引导“投早投小”效果。

- 地域集中:江苏(新能源汽车产业链)、广东(数字经济)、上海、北京及甘肃(个案驱动)成为资金主要流向地。甘肃因金川镍钴百亿级战略引资首次跻身前列。

3. **退出渠道:A股政策松绑,港股消费企业带动上市潮**

- A股IPO受理量回升,证监会推动未盈利科技企业上市,科创板第五套标准有望重启;港股迎14家企业IPO,消费品牌(如蜜雪冰城)成主力。

- 电子信息、生产制造、消费及医疗健康赛道IPO渗透率达66.67%。

4. **并购市场逆势增长,政策驱动基金设立**

- 并购交易金额同比上升23.4%,汽车、金融及机械制造领域大额案例激增。政策放宽科技企业并购贷款限制,上海、深圳等地设立国资并购基金,推动产业整合。

**结论与趋势:**

政府资本通过国家级基金重塑产业投资版图,私募股权市场从“周期驱动”转向“战略驱动”。政策引导(如区域产业规划、早期投资考核)、硬科技/绿色经济赛道聚焦,以及并购市场制度完善,成为市场核心变量。参与者需深度绑定政策逻辑与区域禀赋,强化专业化能力以应对结构性变革。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

2025 年一季度,中国私募股权投资市场呈现 “政府资金主导、产业资本回暖、金融机构收缩,政策引导与产业协同效应增强,区域分化加剧”的显著特征。

执中ZERONE数据显示,全国机构有限合伙人(LP)共计出资1,596笔,同比小幅下降11%;认缴出资金额高达5,674亿元,同比大幅增长78%。

反观外币基金募资,仍维持低位。据清科研究数据,第一季度仅有4只外币基金完成新一轮募集,募资规模约为45亿元人民币,同比降幅均超过70%。

出资篇:政府类LP出资翻倍,产业LP出资稳步增长

政府资金稳居核心地位

政府类LP共出资680笔,认缴出资达到 4,188 亿元,同比2024年Q1(1,970亿)大幅上涨112.6%。

从认缴出资额来看,占全国机构有限合伙人(LP) 总出资比例的73.8%。若将国有控股机构纳入统计,这一比例更是高达93.1%,充分彰显了政府资本在私募股权市场中的压舱石作用。

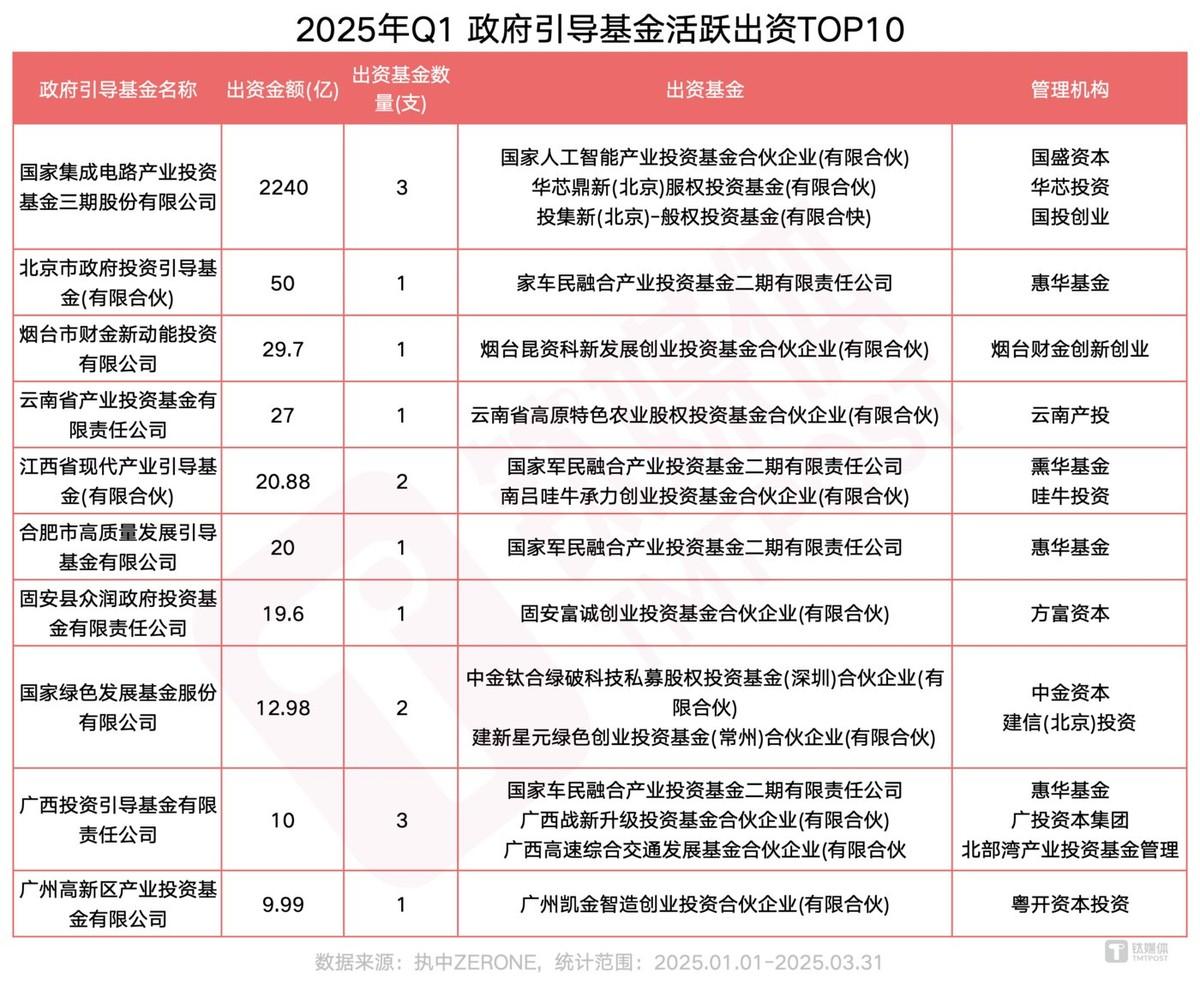
其中,国家级引导基金成为关键的增长引擎,其2,253亿元的出资额占Q1机构LP总出资额的40%,主要投向半导体、人工智能等战略新兴产业,体现了国家对关键技术领域的坚定支持。

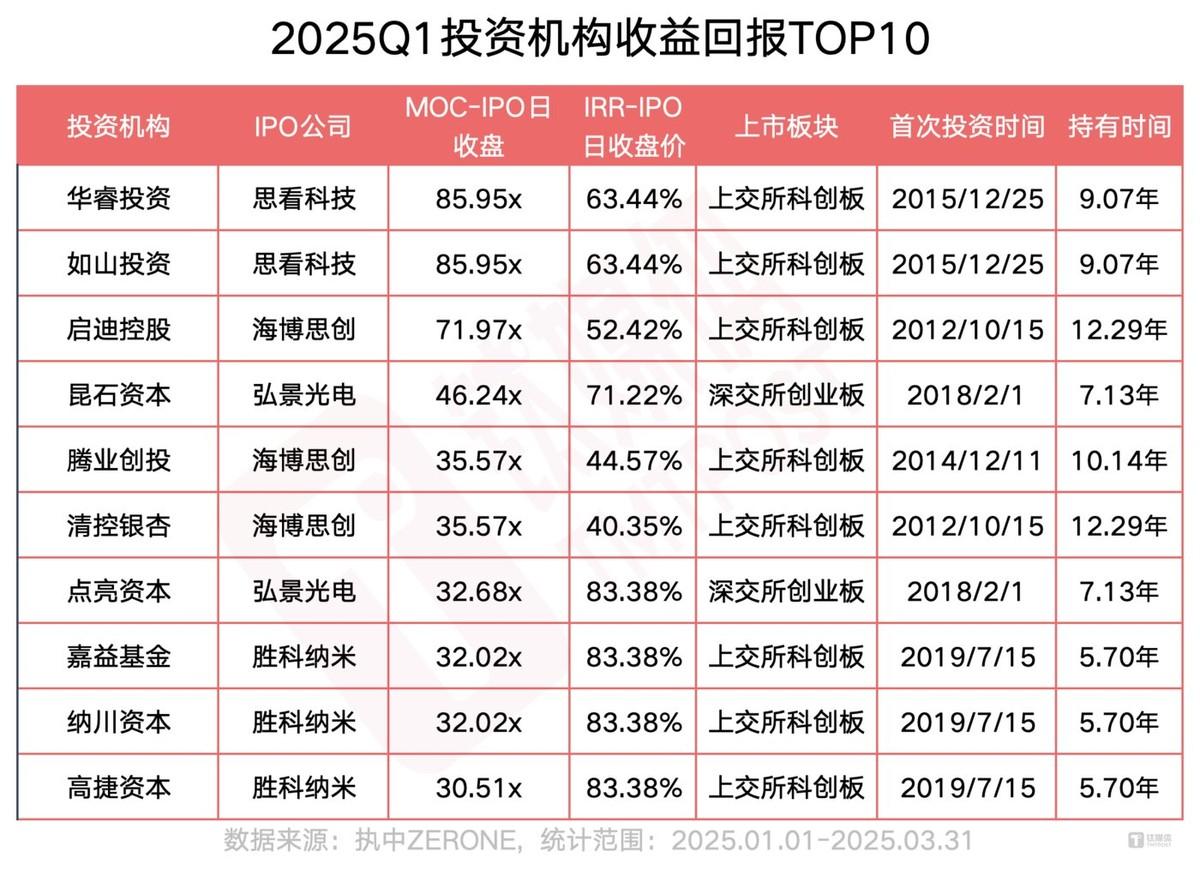
以国家集成电路产业投资基金三期为例,2025年第一季度出资2,240亿元,分别投向注册在北京的头部GP如华芯投资、国投创业、国盛资本。其中,出向华芯投资管理的华芯鼎新(北京)股权投资基金(有限合伙)金额最高,认缴金额为930亿。既是落实“自主可控” 产业政策的体现,也反映出国家级资本通过市场化 GP 网络实现精准滴灌的策略。

值得注意的是,这部分出资全部计入北京区域,直接贡献了当地同期75%的出资金额,凸显了国家级基金对区域经济的带动效应。

整体来看,2025年Q1引导基金出资总额同比2024年Q1(865亿)提升1,388亿,上升160%。

产业资本回暖与金融机构分化

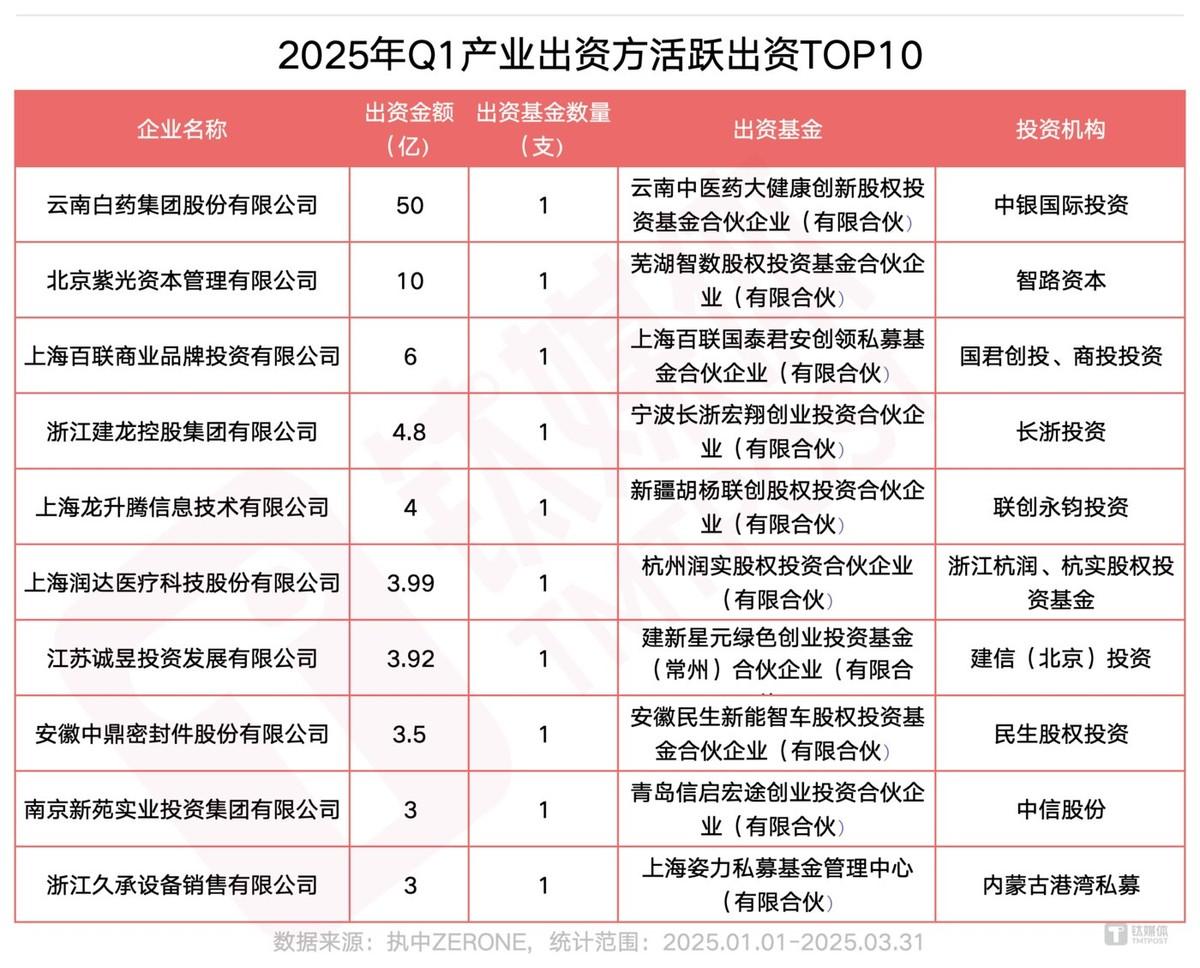
产业投资方出资703 亿元,同比增长 41%,其中非上市企业贡献了76%(534亿元)。

云南白药、浙江建龙等产业巨头通过设立专项基金,积极布局大健康、新材料等实体产业,也侧面印证产业资本正从财务投资转向战略布局,强化产业链协同。

与此同时,金融机构LP呈现“冰火两重天”态势,总出资额为505亿元,同比下降39%。

银行系AIC (金融资产投资公司)受监管政策收紧影响,出资额为84亿元,同比下降57%。尽管2025年1月金融监管总局将AIC试点扩大至省级区域,理论上拓宽了其投资范围,但同时也提出了更为严格的项目筛选标准(例如聚焦“优质企业”)和风险资本计提要求,这导致AIC实际可投资的项目减少,使其出资行为更加谨慎。

AMC(金融资产管理公司)却展现出逆势增长的活力,其中,中国东方AMC单季度出资近229亿元,占金融机构总出资的45%,成为金融机构LP中的一支重要力量。

出资地域集中:北京、浙江、江苏

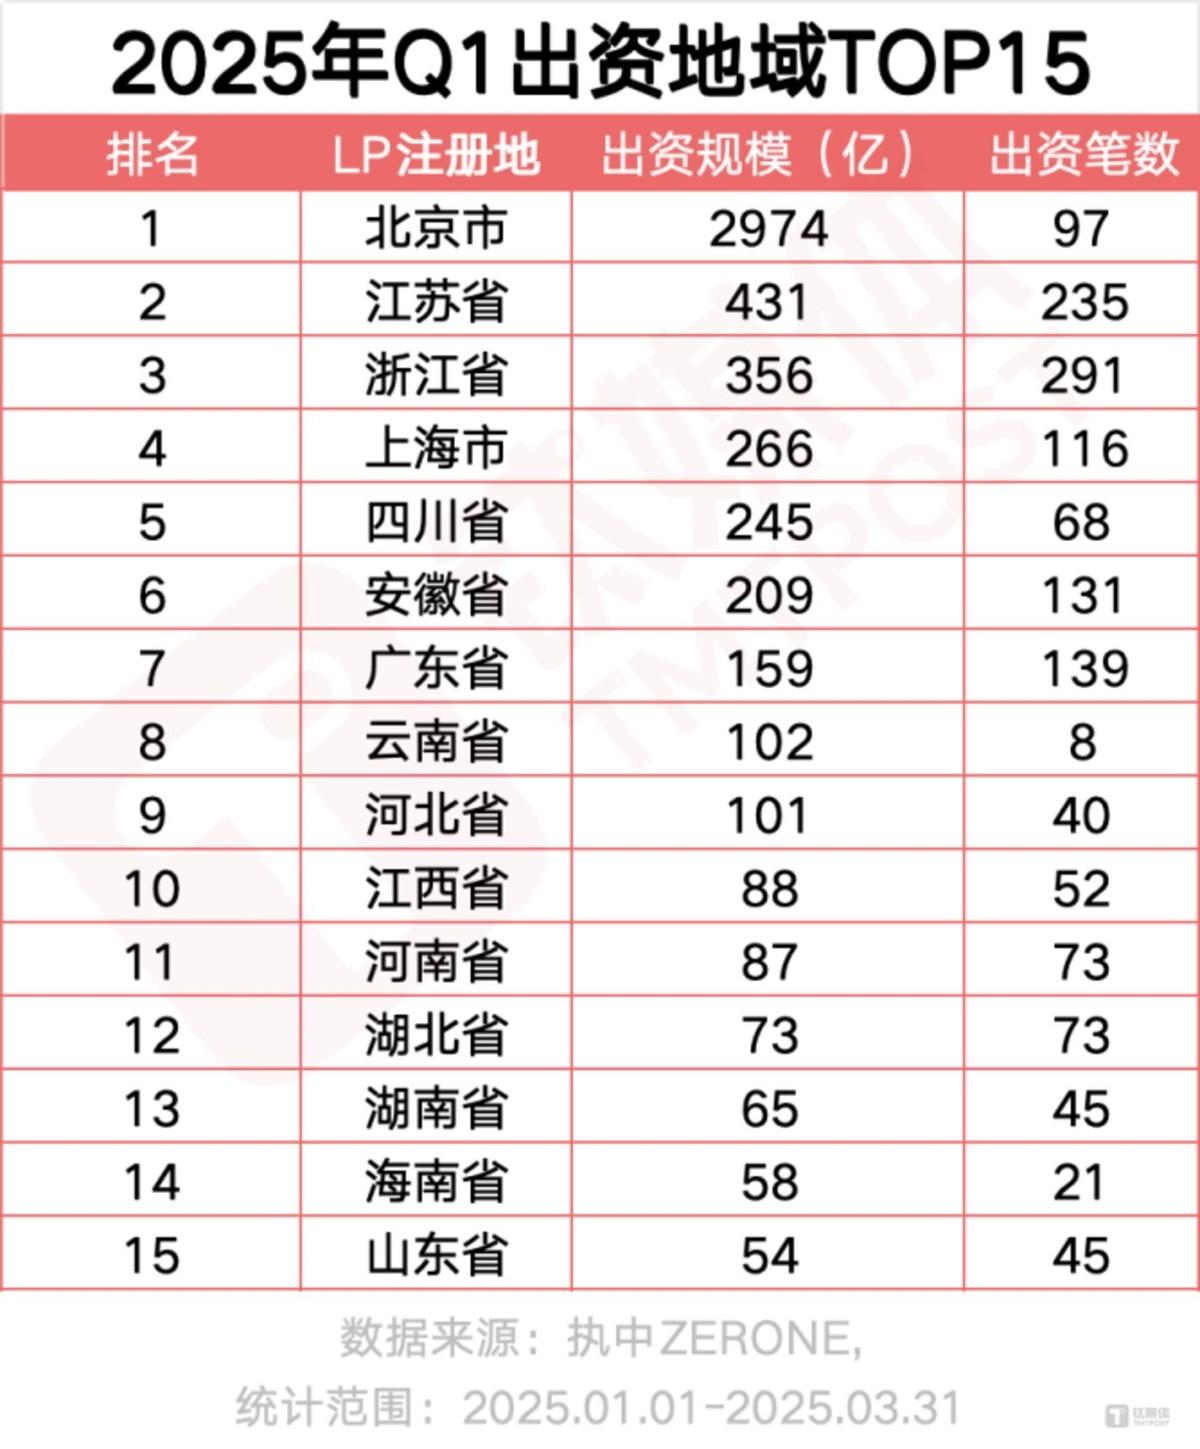
北京、浙江、江苏成为机构LP出资最为集中的区域。

北京以2,974亿元的认缴规模遥遥领先,占全国总额的52.4%。这主要得益于30余支“国字头”基金注册于此,形成了显著的“总部经济+资本枢纽”效应。例如,国家中小企业发展基金、国家绿色发展基金等虽实际投资范围覆盖全国,但其注册地的统计规则使得出资额集中反映在北京。

江苏(431亿元)、浙江(356亿元)分列二三位。江苏受益于新能源汽车、高端装备等制造业集群的强劲资本需求;而浙江则依托其活跃的民营经济以及政府引导基金的市场化运作,形成了强大的社会资本集聚效应。

重点赛道聚焦:硬科技、高端制造、绿色经济成为引导方向。

2025年第一季度,全国各地政府共发布87条引导基金遴选公告,其重点关注的赛道与去年同期基本一致,清晰地聚焦于“硬科技+高端制造+绿色经济”领域。

硬科技领域: 集成电路、人工智能、半导体(国家大基金的核心投资方向)。

高端制造领域: 新能源与节能环保、智能装备、生物医药(地方引导基金频繁提及的重点领域)。

前沿科技领域: 低空经济、商业航天、量子科技等,体现了对未来产业的前瞻性战略布局。

投资篇:投资阶段前移,江苏、广州、上海狂吸金

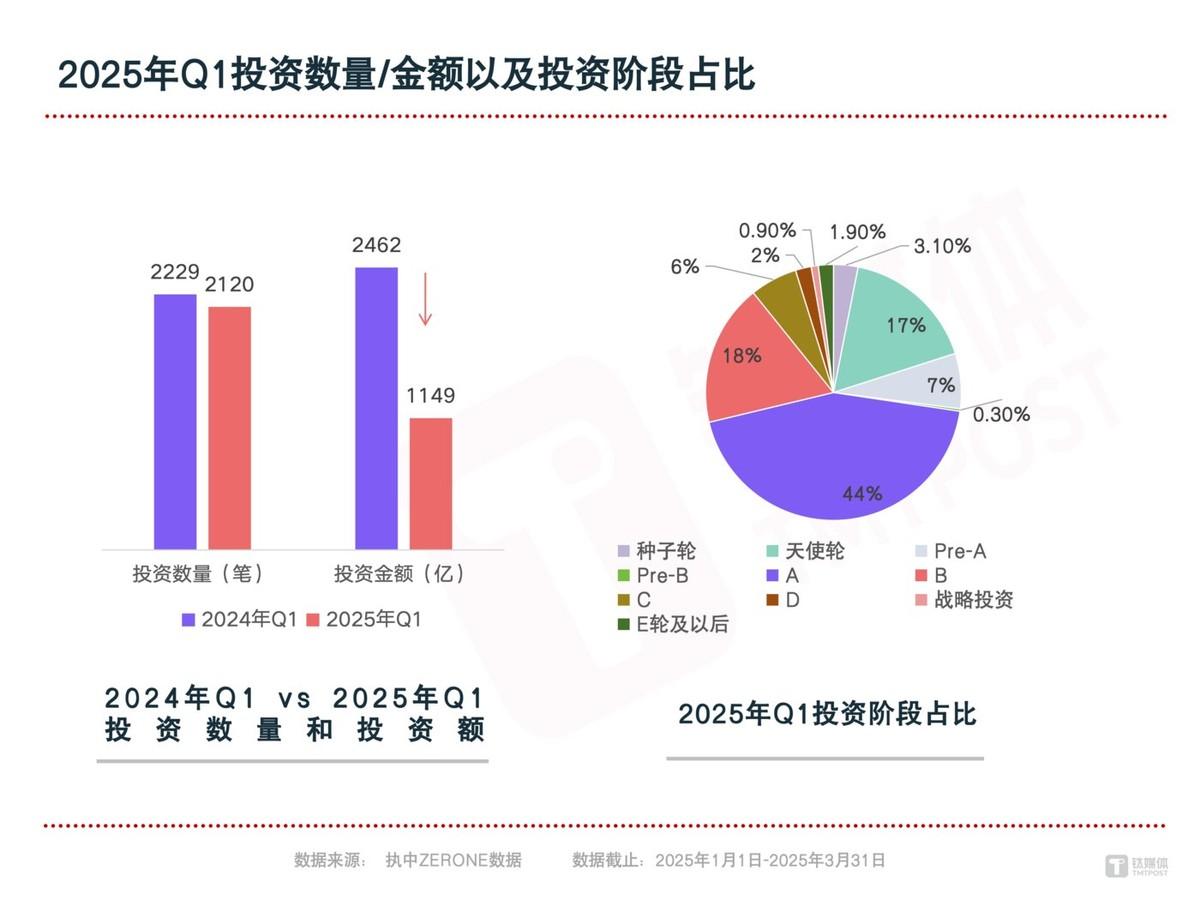
2025年第一季度,中国私募股权投资市场共发生投融资事件2,120起,投融资总金额为1,149亿元,同比分别下降5%和53%。

投资事件数量、投资金额的双双显著下滑,也反映出一级市场投资者们,对于投资节奏的调整和决策的谨慎。

2025年第一季度的投资阶段主要集中在,天使轮(17%)、A轮(18%)、B轮(44%),投资数量合计占比高达80%,相较于2024年同期B轮投资占据主导(占比55%)的情况,呈现出明显的投资阶段前移趋势。

这一变化与2024年发布的“国九条”中提出的“引导资本投早投小”政策直接相关。各地政府引导基金普遍将早期项目投资比例纳入对子基金的考核指标,例如,北京市政府引导基金明确要求子基金60%以上的资金投向种子期、初创期企业,政策导向对市场行为产生了显著影响。

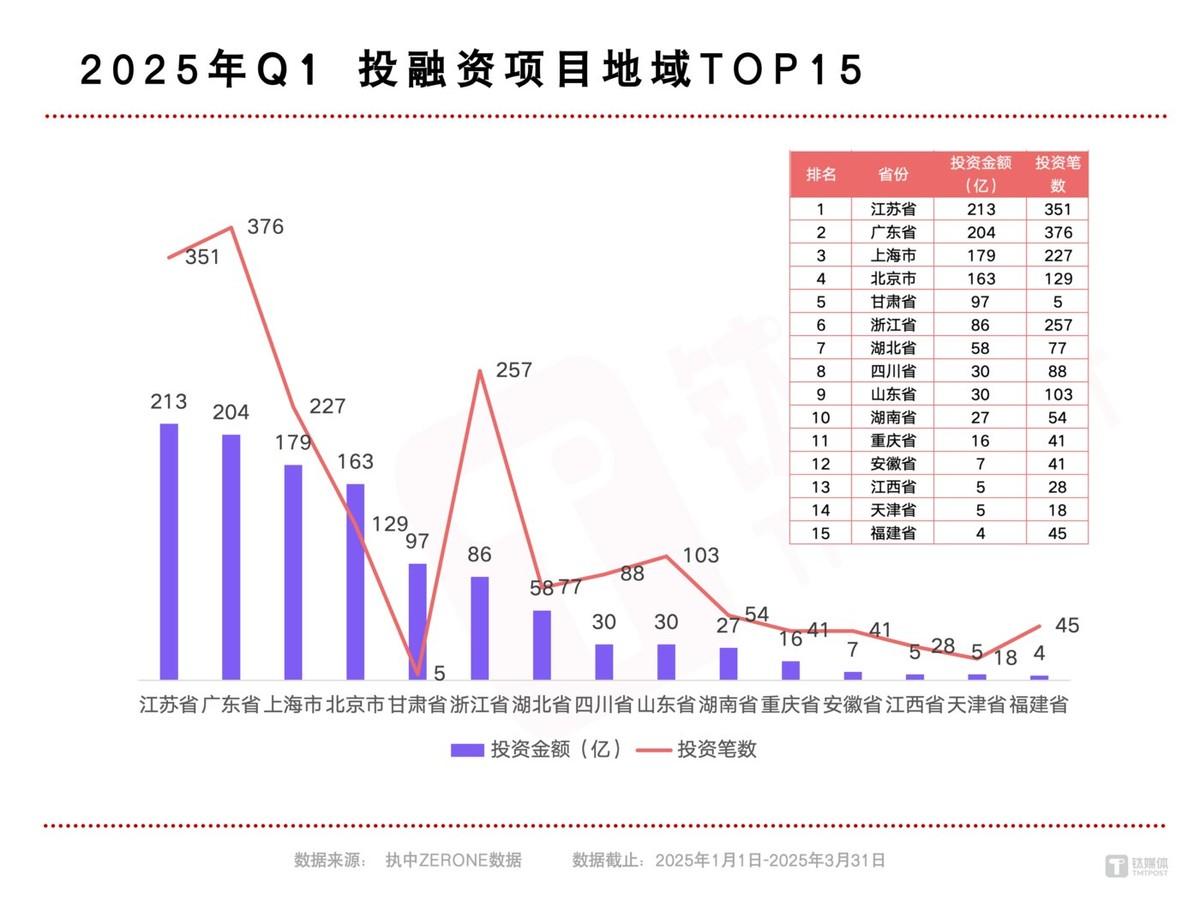
从投资地域来看,江苏、广东、上海、北京、甘肃位列投资金额最高的前五个地区。

江苏以213亿元的投融资金额领跑全国,这主要得益于其汽车制造业的集中融资——蔚来供应链企业、动力电池材料项目密集获得投资,充分展现了“新能源汽车之都”强大的产业集聚效应和资本吸引力。

广东则以376起投资事件数位居榜首,其中软件技术服务业占比高达45%,深圳、广州等地的科创企业融资需求旺盛,凸显了数字经济高地的创新活力。

值得关注的是,甘肃以97亿元的投融资金额跻身前五,这主要归功于金川镍钴完成的战略引资。该项目获得了国家级基金及紫金矿业等产业资本的“组团投资”,属于有色金属行业罕见的百亿级私募融资,具有显著的个案驱动特征。

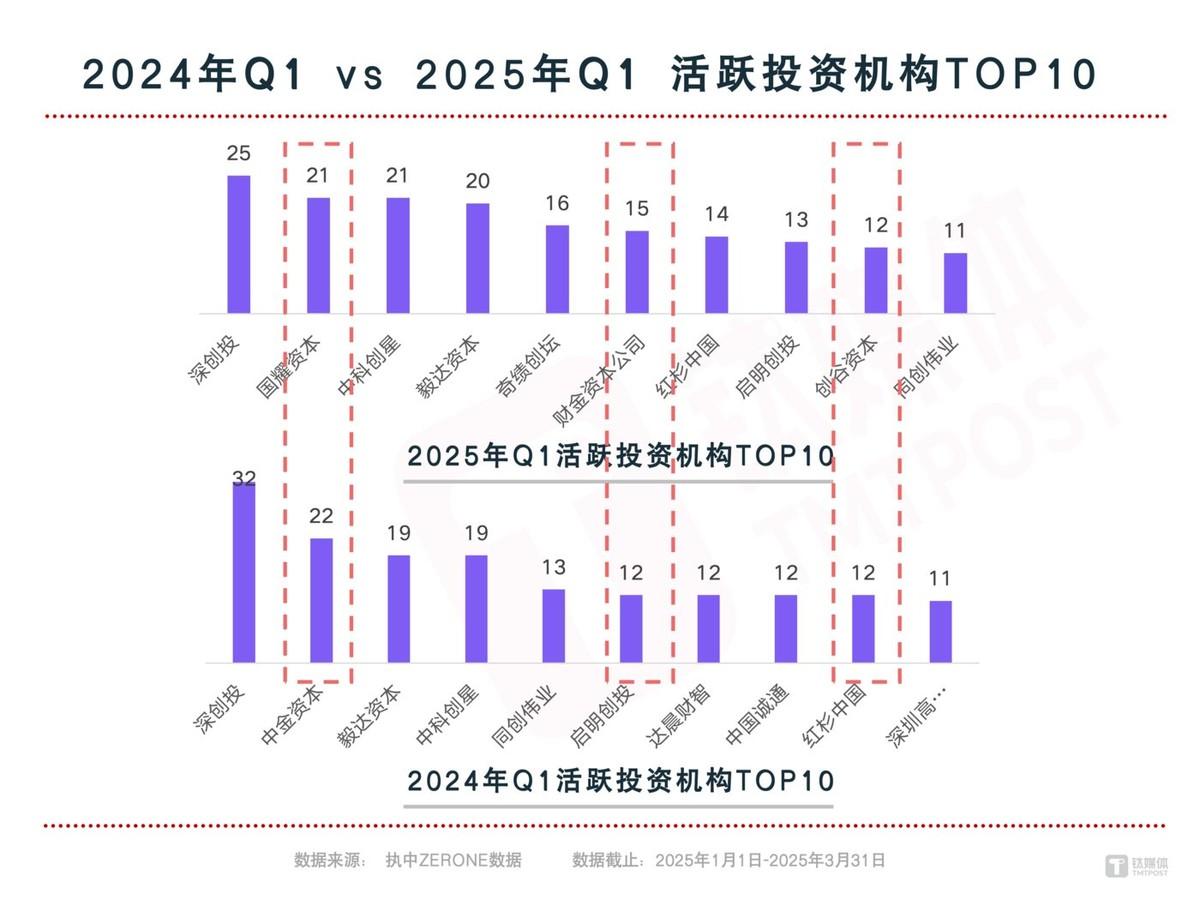
在投资活跃机构方面,有3家具有政府背景的出资机构进入前十,分别是国耀资本、财金资本、创谷资本。

它们的共同特点是与区域产业规划深度绑定:国耀资本作为合肥产投集团旗下的投资平台,60%的投资集中在安徽本地,重点支持集成电路与新能源汽车产业链的发展;财金资本依托山东财金集团,80%的资金投向半导体、新材料等硬科技领域,体现了“政策引导+市场化筛选”的双重优势;创谷资本作为安徽省首批市场化运作的国有股权投资平台,形成了“政策引导+产业协同+资本赋能”的独特发展模式。

退出篇:A股平稳,港股迎来上市小高潮

2025年第一季度共迎来53家中国新上市公司(含境外),其中有210家机构参与了这些企业的投资。

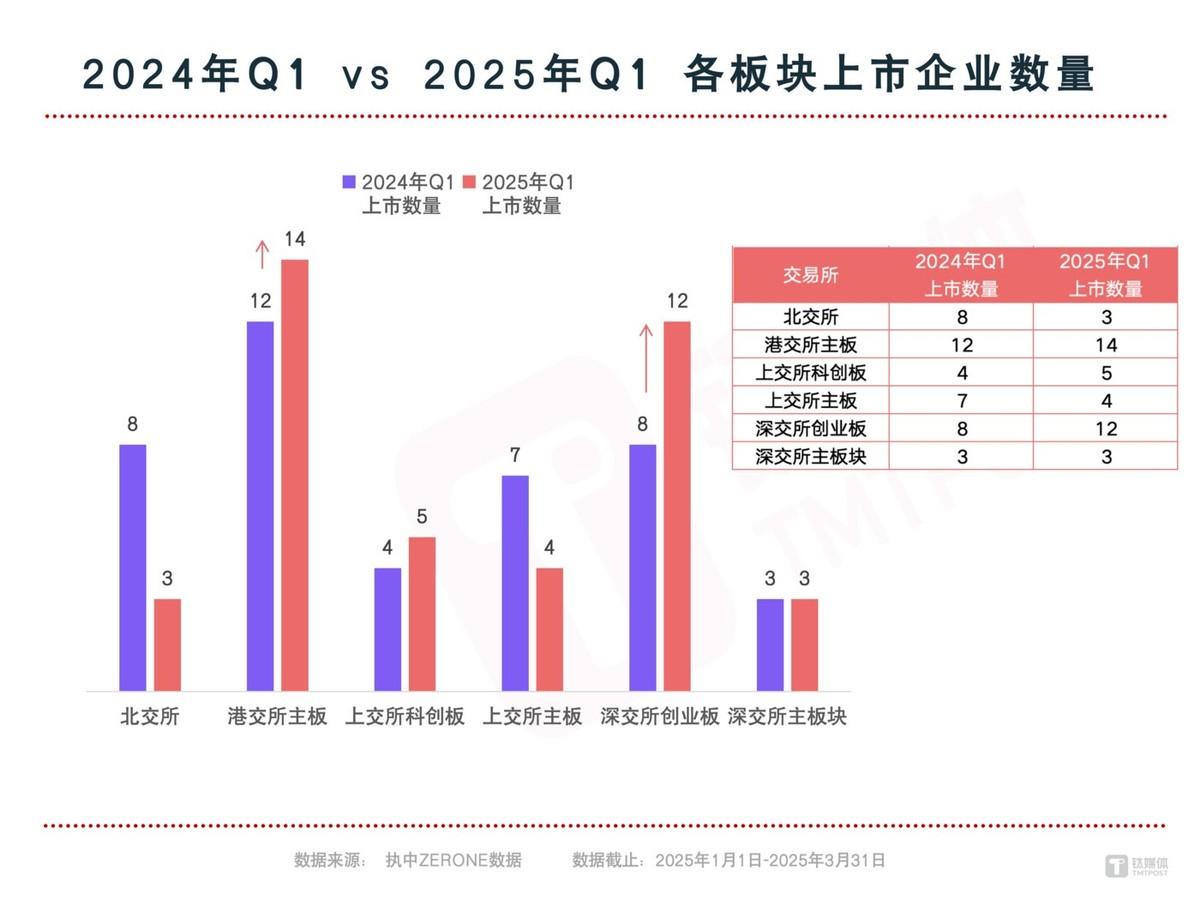
A股市场共有27家企业成功上市,同比去年减少了3家,由此看来,A股IPO表现仍处于低迷状态。

但是政策层面也在不断释放积极信号。3月11日,证监会党委传达两会精神时,明确提出支持优质未盈利科技企业发行上市,稳妥恢复科创板第五套标准适用,尽快推出具有示范意义的典型案例。自3月11日至3月末,沪、深、北三家交易所共有7家企业IPO申请获得受理。3月28日,证监会发布《关于修改<证券发行与承销管理办法>的决定》,增加银行理财产品、保险资产管理产品作为IPO优先配售对象。这些举措有望为A股市场带来新一轮IPO周期。

在看港股,呈现一波上市小高潮,共有14家企业赴港首次公开募股(IPO),数量超过2024年同期的12家。蜜雪冰城、古茗等消费品牌的成功上市带动了市场热度,在A股IPO更注重科技创新的当下,港股为传统行业提供了IPO的环境。

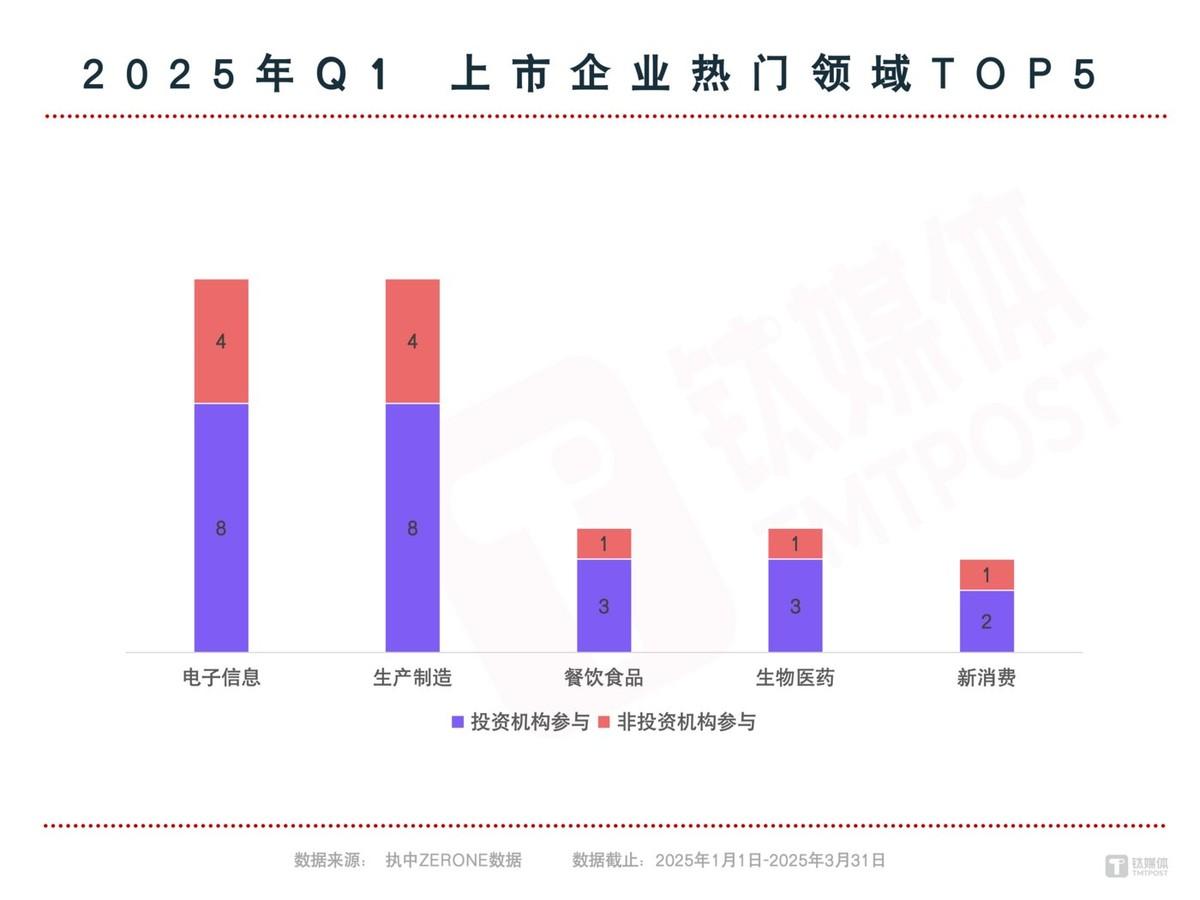
从IPO行业来看,电子信息、生产制造、消费、医疗健康赛道的IPO渗透率高达66.67%,成为上市退出的热门领域。

从IPO企业所在地域来看,主要集中于浙江、内蒙古、河南、上海、安徽。

并购市场:交易规模同比上升23.4%


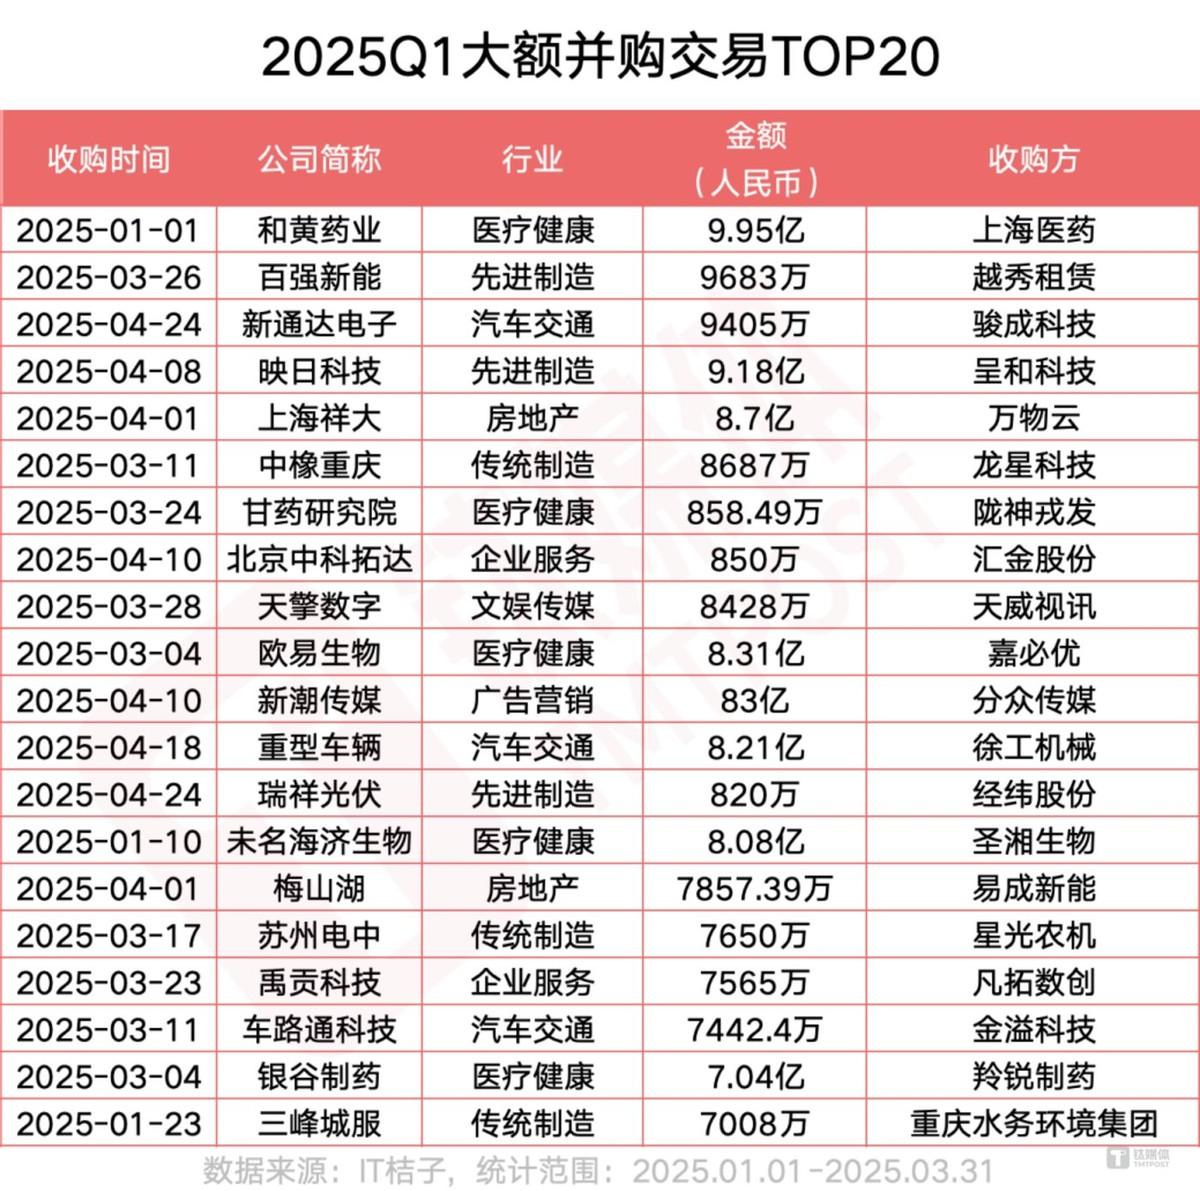
根据清科研究中心统计,2025年第一季度中国企业参与的并购案例数总量518起,同比下降19.4%;涉及交易总金额超2.374.13亿,同比上升23.4%。

值得关注的是,自2024年以来,监管层持续出台多项政策,鼓励企业通过并购重组实现发展。尤其是在2025年3月,国家金融监督管理总局在18个城市试点放宽科技企业并购贷款的交易额占比及期限,这一持续优化的政策环境无疑提升了企业的并购意愿。

从交易规模来看,2025年第一季度,汽车、金融以及机械制造等领域均涌现出多起大额并购案例,推动相关领域并购规模均同比显著上升,基本达到去年同期的4倍左右。

从并购交易的行业与地域分布来看,并购交易发起方以传统行业为主,区域集中在江浙与北上广地区。

政策助力制度完善,VC/PE机构积极设立并购基金

自2024年至今,国家及地方层面密集发布了一系列支持并购的政策,这标志着我国并购市场制度建设的日益健全。在政策的持续引导下,参与并购的投资机构数量显著增加,近两年多家机构纷纷发起设立并购基金。

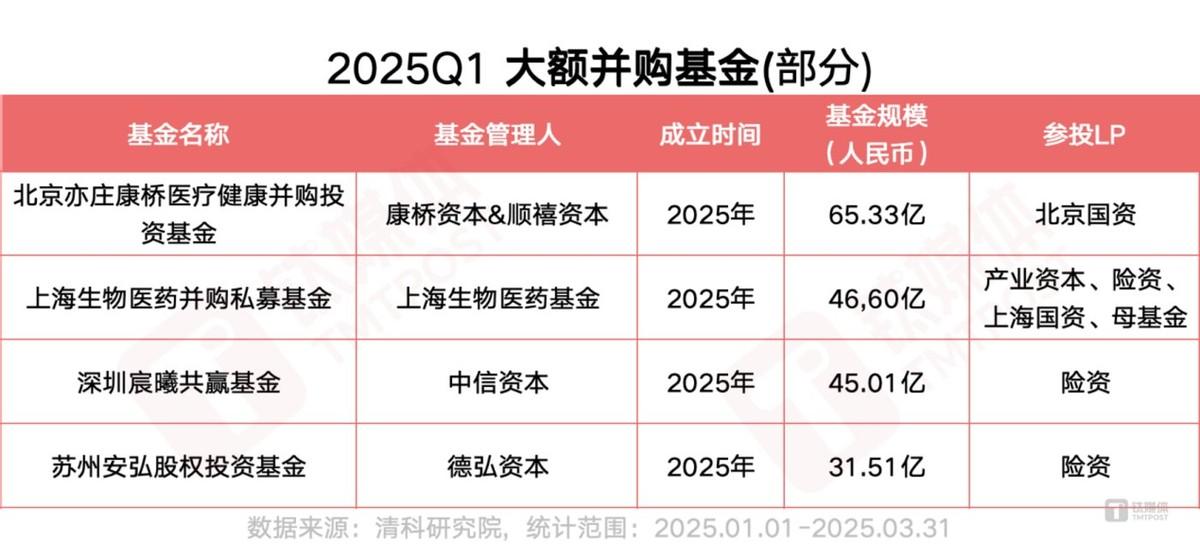
与此同时,地方政府和国有资本(LP)也对并购基金保持着高度的关注,积极联合产业资本、金融机构等共同设立产业并购基金,旨在通过投资并购促进本地产业结构的优化升级。

例如,2025年3月,上海启动了总规模高达500亿元的国资并购基金,并迅速完成了生物医药并购基金的落地。同年,深圳也成立了深证并购基金联盟,积极与多方合作设立并购基金。

结语:

2025年第一季度的数据清晰地描绘出中国私募股权市场“政府资本指引方向,市场资本选择路径”的互动格局。当国家级基金以万亿级的规模重塑产业投资版图之际,私募股权行业正经历从“周期驱动”向“战略驱动”的深刻转变。

对于市场参与者而言,深入理解政策逻辑、精准把握区域产业禀赋、持续强化专业化的筛选能力,将成为穿越市场周期的关键要素。这不仅是中国特色资本市场发展的重要特征,也是私募股权投资行业走向成熟的必经之路。

注:文/郭虹妘,文章来源:钛媒体(公众号ID:taimeiti),本文为作者独立观点,不代表亿邦动力立场。

文章来源:钛媒体

广告
微信
朋友圈

FAQ回顾

2025年第一季度中国私募股权投资市场的主要特征是什么?

2025年第一季度中国私募股权投资市场呈现政府资金主导、产业资本回暖、金融机构收缩的特征。政府类LP认缴出资4188亿元,同比增长112.6%,占全国机构LP总出资的73.8%;投资总额1149亿元,同比下降53%,投资阶段明显前移。

2025年第一季度私募股权投资的重点赛道有哪些?

投资重点聚焦硬科技、高端制造和绿色经济领域。具体包括集成电路、人工智能、半导体等硬科技,新能源与节能环保、智能装备、生物医药等高端制造,以及低空经济、商业航天、量子科技等前沿科技领域。

2025年第一季度私募股权投资的区域分布如何?

出资地域集中在北京、浙江、江苏,其中北京以2974亿元认缴规模占全国52.4%。投资金额前五地区为江苏(213亿元)、广东、上海、北京和甘肃,江苏因新能源汽车产业集聚效应领跑全国。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0