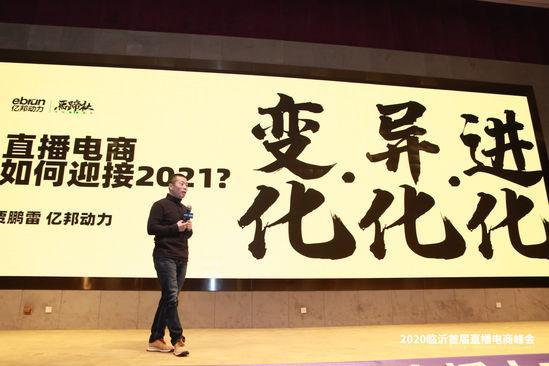
直播电商在2020年火爆但不繁荣,行业生态需关注重点信息和实操建议。
1. 行业集中度高:平台如淘宝、京东、快抖主导市场,头部主播话语权过大,导致中小主播生存艰难,商家合同不稳定。
2. 资本谨慎态度:风险资本未大规模投资直播,表明对可持续性担忧;直播火爆源于媒体介质迭代(图文到直播)和疫情偶然性,但底层不稳定如旋转陀螺。
3. 实操干货:企业应强化私域流量,无论订单通过哪个平台,都要深度触达用户进行多次服务;临沂案例显示头部主播聚集、产业最强,可借鉴其模式避免低价策略损害长期价值。
直播电商中品牌面临定价挑战和生态问题,需关注品牌营销和用户行为。
1. 品牌定价矛盾:头部主播要求品牌以成本价或低价销售,损害品牌持续经营价值;低价策略如杀鸡取卵,品牌应坚持投入利润反馈用户。
2. 品牌渠道建设:直播门槛低、穿透力强,商品展现维度多、说服力高,提升下单效率;但合作中品牌无话语权,主播情绪化表达将用户与品牌对立。
3. 消费趋势观察:疫情推动直播火爆,跨境电商增长迅猛;用户行为显示直观感受强,但2021年趋势可能变化,品牌需谨慎合作并强化私域。
直播电商提供增长机会但伴随风险,需关注政策、市场变化和应对措施。
1. 增长市场与机会提示:疫情下直播迅猛发展,跨境电商增速达两三倍;临沂作为头部主播聚集区,展示新商业模式,卖家可学习其产业建设。
2. 风险与事件应对:头部主播集中导致合同不稳定,主播可能随意违约;生态不健康,卖家需规避低价竞争风险,强化私域流量以深度服务用户。
3. 政策解读与可学习点:行业集中度高,平台如快手在临沂最大地盘;扶持政策如数字化推进,卖家应关注合作方式,避免头部主导带来的负面影响。
直播电商带来产品需求和商业机会,工厂可从中获取数字化启示。
1. 产品生产需求:直播要求商品展现更多维度,说服力更强,工厂需优化产品设计以满足直观展示。
2. 商业机会:临沂案例显示直播产业最强,供应链机会大;疫情中中国供应链稳定,跨境电商增长迅猛,工厂可参与直播生态。
3. 数字化启示:直播是低门槛电商形式,但远非终点;微信新功能等去中心化技术让更多人开店,工厂应推进电商化,利用数字化穿透行业。
行业趋势和客户痛点突出,服务商需提供解决方案。
1. 行业发展趋势:直播火爆但不繁荣,生态不健康;数字化进程无限穿透行业,微信新功能代表去中心化方向。
2. 客户痛点:机构与平台关系非正常,竞争激烈导致非正常经营;供应链、商家无话语权,头部主播过大,中小主播分散生存艰难。
3. 新技术与解决方案:直播作为低门槛技术,提升商品展现;服务商可帮助客户强化私域流量,深度服务用户以解决生态问题。
平台面临商业需求和生态管理挑战,需关注最新做法和风向规避。
1. 商业需求与问题:平台需平衡头部和中小主播关系,避免集中风险;商家反馈头部主播话语权过大,导致合同不稳定。
2. 平台最新做法:临沂作为快手最大地盘,展示招商成功案例;平台应优化运营管理,促进生态健康。
3. 风向规避:资本未站队直播,提示可持续性问题;平台需规避低价竞争风险,强化私域流量建设以稳定行业。
直播电商呈现产业新动向和问题,研究者可关注政策启示和商业模式。
1. 产业新动向:行业高度集中,平台和头部主播主导;资本谨慎表明直播火爆不等于繁荣,底层不稳定。
2. 新问题与政策启示:生态不健康,品牌与主播矛盾、机构关系非正常;需政策规范促进均衡发展,避免头部过大。
3. 商业模式:私域流量成为关键,企业应深度触达用户;临沂案例提供研究样本,数字化进程如微信新功能代表未来方向。
返回默认