




我爱我家(昆百大A)发布2026年第三季度财报,报告期内公司呈现营收同比下滑、归母净利润翻倍增长的特征,核心房产服务业务在京沪杭等重点城市的交易单量增速高于当地行业平均水平。
| 2026三季报 | 2026中报 | 2026一季报 | 2025年报 | 2025三季报 | ||||
| 营业收入 | 71.10亿 | 47.02亿 | 21.61亿 | 104.80亿 | 81.65亿 | |||
| 营业收入同比增长 | -12.93% | -16.90% | -23.45% | -16.40% | -6.81% | |||
| 净利润 | 1.08亿 | 0.81亿 | 0.05亿 | -0.97亿 | 0.42亿 | |||
| 净利润同比增长 | 155.40% | 110.39% | -13.07% | -231.63% | 398.75% | |||
| 扣非净利润 | 1.39亿 | 0.88亿 | 0.09亿 | -0.45亿 | 0.54亿 | |||
| 扣非净利润同比增长 | 155.62% | 76.28% | -61.16% | -207.66% | 173.96% | |||
| 经营活动产生的现金流量净额 | 14.96亿 | 11.35亿 | 5.85亿 | 33.05亿 | 22.41亿 | |||
| 归属于母公司股东权益合计 | 93.87亿 | 93.60亿 | 92.81亿 | 92.77亿 | 94.16亿 | |||
| 资产合计 | 231.77亿 | 232.53亿 | 235.52亿 | 246.51亿 | 263.80亿 | |||
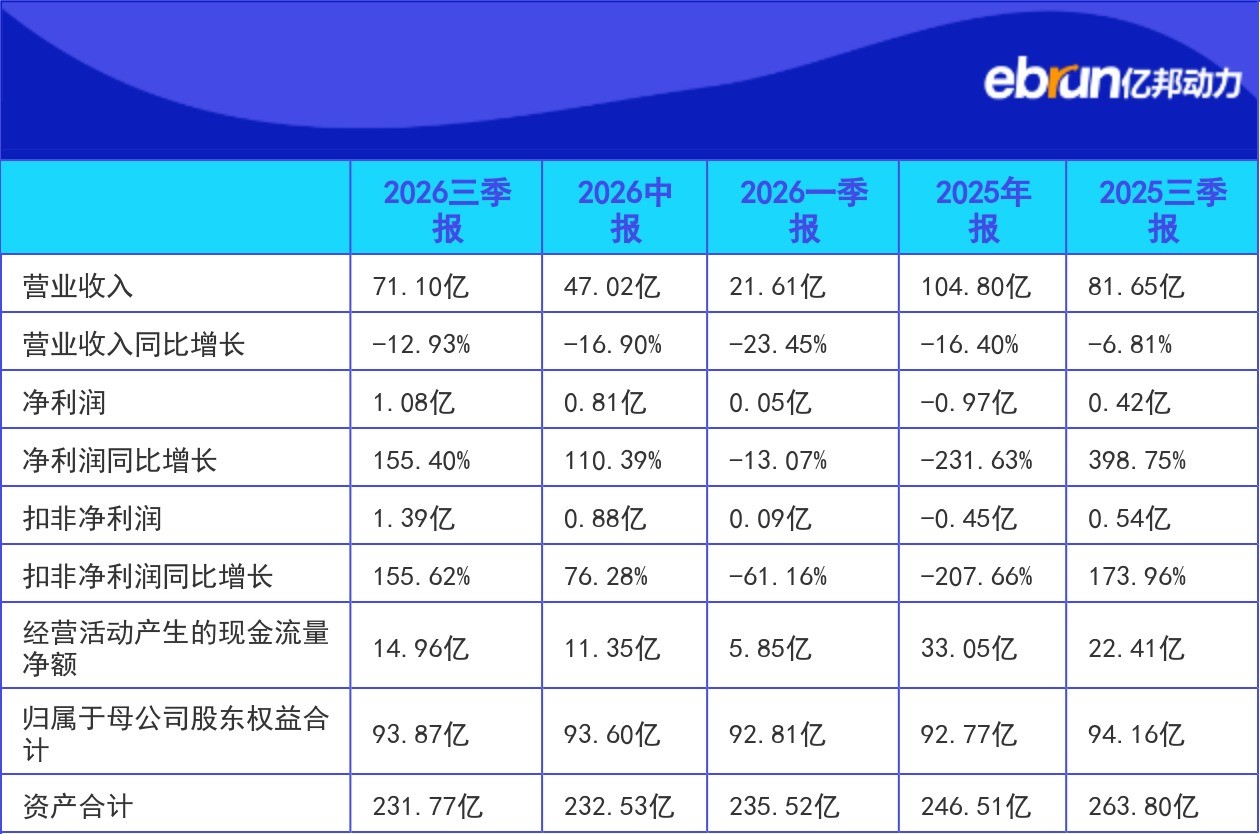
2026年第三季度财报明细(财报币种:人民币)
营收下滑源于资管业务核算调整
前三季度公司营业收入71.10亿元,同比下降12.93%,单三季度营收24.07亿元,同比降幅收窄至3.96%。营收下滑主要由于资产管理业务推出的新产品“相寓优选”采用净额法确认收入,对应收入确认规模较原总额法有所下降。
核心业务规模实际保持增长:前三季度京沪杭核心城市经纪业务二手房累计成交约4.4万套,同比提升16.4%,三季度单季京沪杭二手房交易单量同比分别提升11.5%、52.1%、2.8%,增速高于对应城市行业平均水平。三季度单季公司住房总交易金额(GTV)达609亿元,同比增长4.1%,其中新房业务GTV同比增长19.7%,资管业务GTV同比增长2.0%。截至三季度末,相寓在管房源约36.6万套,较年初增加2.9万套,增幅8.6%,出租率约95%。
扣非净利增156% 费用持续压降
前三季度公司归母净利润1.08亿元,同比增长155.40%,扣非净利润1.39亿元,同比增长155.62%;单三季度归母净利润2731.25万元,同比增长595.54%,扣非净利润5066.58万元,同比增长1070.88%。
盈利增长来自三个明确驱动因素:一是核心城市二手房成交量及市占率均提升;二是二手房交易活跃度提升叠加成交结构优化,买卖业务佣金费率改善;三是成本费用管控见效,前三季度销售费用同比下降4.21%、管理费用同比下降9.86%。
多科目变动适配业务与准则调整
截至报告期末,公司多项资产负债科目较上年末变动幅度超100%,均有明确对应业务或准则适配原因:交易性金融资产较上年末增长164.09%,系理财投资产品增加;长期应收款较上年末增长162.23%,系重分类至一年内到期的非流动资产金额减少;长期借款较上年末增长135.10%,系长期借款续贷后重分类至一年内流动负债的金额减少。
经营活动现金流净额同比下降33.28%、预收款项较上年末下降36.52%、财务费用同比下降36.09%,均因传统相寓合同转为优选合同后,适用新租赁准则的合同数量减少。其他收益同比增长54.63%,系政府补助增加;投资收益同比下降172.29%,系本期注销子公司确认投资损失;所得税费用同比增长213.53%,系本期净利润增加及补税;营业外收入同比下降86.66%,系本期往来清理减少。
以下附财报原文,可下载参考。
本文首发于 亿邦动力 官方网站
免责声明:本内容全程由AI生成,请注意甄别信息。若存在信息错漏、理解偏差,欢迎随时指正。
如您发现问题,请发送邮件至 ai-content-feedback@ebrun.com 。
文章来源:亿邦动力




