广告
加载中

汽车补能 换电终究不如闪充

王自牧 2026-09-29 09:24
王自牧 2026/09/29 09:24

邦小白快读

EN
全文速览

总:闪充已成更划算的补能选择,换电虽快但普通用户要面对多笔隐性成本。

1. 体验和覆盖:比亚迪闪充站5分钟补能约400公里,全国闪充站已超24000座,而换电站合计约7000座,排队概率和便利性差距明显。

2. 换电的代价:蔚来换电虽然1分48秒完成,但换电网络少、私人用户换电意愿不高;宁德时代换电单站日均仅3次左右,利用率低,说明普通用户并不买账。

3. 特别提醒:如果考虑蔚来BaaS电池租赁,月租1128元,不买断相当于年化约12.53%的永续债,买断实际年化超14%,二手车还会比非租赁版便宜2.5万。普通家用应优先考虑支持闪充的车型,慎选长期租赁方案。

总:补能路线正在影响品牌生态、定价策略和用户口碑,闪充开放模式更符合大众消费趋势。

1. 品牌与渠道:比亚迪闪充站超万座,近三分之一注册用户来自其他品牌,通过开放充电网络实现了跨品牌触达;蔚来换电是封闭体系,只能服务自有车系,拉新和渠道拓展受限。

2. 定价与价格竞争:BaaS方案看似降低车价,但月租和买断条款让用户越用越亏,二手车更便宜,这种定价容易透支品牌信任;换电联盟把电池租赁转嫁给网约车司机,也存在口碑隐患。

3. 消费趋势与研发:用户偏好灵活低成本补能,闪充是产品研发的明确方向;但高端市场和B端重卡场景中,换电可作为差异化卖点,品牌商可进行双路线布局。

总:大众市场闪充是增长引擎,换电在B端运营市场仍有机会。

1. 增长市场:闪充站服务费、设备外销、储能运营是新增收入点,花旗测算比亚迪超快充生态2030年收入可达1779亿元、净利润216亿元;闪充单站全成本打平点日均40-57次,模式更易复制。

2. B端机会:重卡换电成本优势明显,车电分离降购车成本30%,每公里比油车省0.62元,换电重卡已占新能源重卡三成;网约车高频场景也出现单站日600次的盈利案例。

3. 风险与合作建议:换电站投入大回本难,宁德时代单站日均约3次,别盲目跟进;可考虑与车企共建站中站,承接充电桩、储能柜供应和运营服务,并重点关注运营车租赁方案的政策执行与残值风险。

总:闪充和换电制造需求分化,电池、充电桩、储能柜是明确产品方向。

1. 产品需求:比亚迪闪充储能柜安全使用年限10年、循环次数高,配合充电桩成为电站核心设备;普通闪充站单桩双枪设备投入100-150万元,市场容量大。

2. 标准化订单:宁德时代换电联盟统一了巧克力换电电池标准,已推出20余款换电车型;骐骥换电与十余家重卡车企推出30多款标准化换电车型,为电池和换电设备工厂提供规模订单。

3. 数字化启示:闪充站智能管理系统单站造价约10万元,工厂可围绕电站运维、电池监测和充电调度开发数字化产品,提升服务附加值。

总:补能服务正从高投入换电转向灵活闪充,服务商应提供轻资产、高效率的解决方案。

1. 趋势与技术:兆瓦级闪充、液冷超充成为主流,比亚迪已部署上万座闪充站;第五代换电站将换电时间压到1分48秒,但企业盈利能力存疑。

2. 客户痛点:换电站投资500万起、回报周期长,电池5-8年就要更换;BaaS方案给车主和网约车司机增加固定负担,导致消费者抵触。

3. 解决方案:向客户推荐站中站模式,综合成本压到300万以内,单站盈亏点日均40次左右;在重卡和网约车等高频场景提供换电运营方案,曹操出行单站日600次证明利用率打满后可以盈利。

总:平台应拥抱开放兼容的闪充生态,谨慎对待重资产换电扩张。

1. 最新做法与机会:比亚迪闪充站已有超183万注册用户,近三分之一来自其他品牌,说明跨品牌充电平台有巨大流量;平台可接入闪充站资源,推动互联互通。

2. 运营管理:普通闪充站单站设备投入约100-150万元,年固定成本19-25万元,盈亏线日均40-57次;换电站成本高、折旧后还要换电池,平台应优先选择闪充桩和储能柜轻资产扩张。

3. 风险规避:换电站在私人市场渗透率低,宁德时代单站日均约3次,存在利用率不足风险;电池租赁在运营车辆残值处理上愈发复杂,平台在招商和金融方案设计上要规避陷阱。

总:补能路线之争本质是资产效率与技术标准的较量,未来走向细分市场互补。

1. 产业新动向:闪充站规模已达2.4万座,半年充电2.1亿度,换电约7000座、全年换电7000万度,覆盖率和使用率差距明显;换电联盟发布20余款车型但主要流向运营车,私人市场未打开。

2. 新问题与商业模式反思:换电重资产、折旧周期短、回本难,BaaS方案年化利率超过12%,扭曲二手车市场;闪充成本低、折旧期10年,且可向多品牌开放,更具规模经济。

3. 政策与启示:技术路线不应互斥,政策可支持换电在重卡干线、高频运营场景标准化推广,同时发挥闪充在乘用车补能市场的成本优势;宁德时代城市级盈利表明换电在精细场景仍可成立,网络级盈利仍有待探索。

返回默认

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overview: Fast charging has become the more cost-effective way to replenish EV energy. Battery swapping may be quicker, but ordinary users face several hidden costs.

1. Experience and coverage: BYD fast-charging stations add about 400 km of range in 5 minutes. With more than 24,000 fast-charging stations nationwide versus roughly 7,000 battery-swap stations, the differences in queuing odds and convenience are stark.

2. The cost of swapping: Although NIO completes a swap in just 1 minute 48 seconds, its network is thin and private owners are reluctant to use it. CATL's swap stations average only about 3 swaps per station per day, a low utilization rate that suggests ordinary consumers are not buying in.

3. A special caution: If you are considering NIO's BaaS battery rental, the monthly fee is 1,128 yuan. Never buying out the battery is equivalent to a perpetual bond at roughly 12.53% annualized; buying it out costs over 14% annualized. A BaaS car also sells for about 25,000 yuan less on the used market than a non-rental version. Household buyers should therefore prioritize fast-charging-capable models and be cautious about long-term battery rental plans.

Overview: The energy-replenishment route is now influencing brand ecosystems, pricing strategies, and customer perception. The open fast-charging model aligns better with mass-market consumer trends.

1. Brand and channels: BYD operates more than 10,000 fast-charging stations, and nearly one-third of its registered users come from other brands. The open charging network gives BYD cross-brand reach, whereas NIO's swap network is a closed system serving only its own vehicles, limiting new-customer acquisition and channel expansion.

2. Pricing and price competition: BaaS appears to lower the vehicle price, but the monthly rental and buyout terms make the deal worse the longer a user stays in, and resale values are lower. Such pricing risks eroding brand trust. The swap alliance's practice of shifting battery-rental costs onto ride-hailing drivers also carries reputational risk.

3. Consumer trends and R&D: Users prefer flexible, low-cost replenishment, which makes fast charging a clear R&D direction. However, in the premium segment and B-side heavy-truck use cases, battery swapping can still serve as a differentiating feature. Brands may pursue a dual-track strategy.

Overview: Fast charging is the growth engine in the mass market, while battery swapping still has opportunities in the B-side operations market.

1. Growth markets: Station service fees, equipment exports, and storage operations are new revenue streams. Citi estimates BYD's ultra-fast charging ecosystem could generate 177.9 billion yuan in revenue and 21.6 billion yuan in net profit by 2030. With full-cost breakeven at 40-57 sessions per day per station, the fast-charging model is easier to replicate.

2. B-side opportunities: Battery swapping offers clear cost advantages for heavy trucks. Separating the battery from the vehicle cuts purchase costs by 30% and saves 0.62 yuan per kilometer versus diesel trucks; swap-capable heavy trucks already account for 30% of new-energy heavy trucks. In high-frequency ride-hailing scenarios, a station handling 600 swaps per day has proven profitable.

3. Risks and partnership advice: Swap stations require heavy investment and slow payback; CATL's stations average only about 3 swaps per day, so do not follow the trend blindly. Consider co-building 'station-in-station' facilities with automakers, supplying charging piles and storage cabinets, and providing operations services. Pay close attention to policy enforcement and residual-value risks in rental solutions for fleet vehicles.

Overview: Manufacturing demand is diverging between fast charging and battery swapping, with batteries, charging piles, and storage cabinets as the clear product directions.

1. Product demand: BYD's fast-charging storage cabinets are rated for a 10-year safe service life and high cycle counts. Together with charging piles, they form the core equipment of a charging station. A standard fast-charging station requires 1-1.5 million yuan in equipment for a single pile with dual guns, indicating a large addressable market.

2. Standardized orders: CATL's swap alliance has standardized the 'chocolate' swappable battery and launched more than 20 swap-capable vehicle models. Qi Ji Battery Swap, together with more than a dozen heavy-truck makers, has introduced over 30 standardized swap models, creating scale orders for battery and swap-equipment manufacturers.

3. Digital implications: A smart management system for a fast-charging station costs about 100,000 yuan per station. Manufacturers can build digital products around station operations, battery monitoring, and charging scheduling to raise the value-added of their services.

Overview: Energy-replenishment services are shifting from capital-intensive battery swapping to flexible fast charging. Service providers should deliver asset-light, high-efficiency solutions.

1. Trends and technology: Megawatt-level fast charging and liquid-cooled ultra-fast charging have become mainstream; BYD has already deployed over 10,000 fast-charging stations. The fifth-generation swap station cuts swapping time to 1 minute 48 seconds, but operator profitability remains doubtful.

2. Customer pain points: A swap station requires at least 5 million yuan in investment with a long payback period, and batteries must be replaced every 5-8 years. The BaaS plan places a fixed financial burden on private car owners and ride-hailing drivers alike, generating consumer resistance.

3. Solutions: Recommend the 'station-in-station' model to clients, keeping total investment under 3 million yuan and breakeven at roughly 40 daily sessions per station. Offer swap-based operations in high-frequency scenarios such as heavy trucks and ride-hailing. Cao Cao Mobility's 600-swaps-per-day station proves that swapping is profitable once capacity utilization is fully loaded.

Overview: Platforms should embrace an open, interoperable fast-charging ecosystem and treat capital-heavy battery-swap expansion with caution.

1. Latest developments and opportunities: BYD's fast-charging stations have over 1.83 million registered users, nearly a third of whom come from other brands. This demonstrates the enormous traffic potential of cross-brand charging platforms. Platforms can integrate fast-charging station resources and drive interoperability.

2. Operations and management: A standard fast-charging station involves 1-1.5 million yuan in equipment investment and 190,000-250,000 yuan in annual fixed costs, with breakeven at 40-57 daily sessions. Swap stations are far more expensive and still require battery replacement after depreciation. Platforms should prioritize asset-light expansion with fast-charging piles and storage cabinets.

3. Risk avoidance: Swap stations have low penetration in the private market; CATL's stations average only about 3 swaps per day, creating under-utilization risk. Battery leasing also complicates residual-value handling for fleet vehicles. Platforms must avoid these pitfalls when recruiting merchants and designing financial products.

Overview: The competition between fast charging and battery swapping is fundamentally a contest of asset efficiency and technical standards. The future points to complementary development in segmented markets.

1. New industry dynamics: Fast-charging stations have reached 24,000 and delivered 210 million kWh of electricity in half a year, while swap stations number roughly 7,000 and swapped 70 million kWh over the full year — a stark gap in both coverage and utilization. The swap alliance has launched more than 20 vehicle models, but most have flowed into commercial fleets; the private market remains unconquered.

2. Emerging problems and business-model reflection: Battery swapping is asset-heavy, has a short depreciation cycle, and is hard to pay back. BaaS carries an annualized rate above 12% and distorts the used-car market. Fast charging is low-cost, has a 10-year depreciation horizon, can open to multiple brands, and delivers stronger economies of scale.

3. Policy implications: The two technical routes need not be mutually exclusive. Policy can support the standardized roll-out of battery swapping along heavy-truck corridors and in high-frequency operating scenarios, while leveraging fast charging's cost advantage in the passenger-car replenishment market. CATL's city-level profitability shows that swapping can still work in well-defined scenarios, but network-level profitability remains to be proven.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

“在北美我投不起换电站,因为不可能回本”。

“充电五分钟,通话两小时”。这句红遍大江南北的广告词,可能是许多中国人对“快充”技术的最初记忆。

当年那句广告词背后的手机,搭载的是一块容量为2320mAh的电池,轻薄,小巧。而现在,一块标称69.07kWh的比亚迪二代刀片电池,容量是它的8000倍。

容量变了,闪充的效率反而更高了。

进入闪充站5分钟,一辆支持比亚迪最新闪充技术的汽车可以补足续航大约400km,哪怕在高速上都够开4小时。

不过,在补能技术的十字路口,有车企和电池厂商走向了另一条名为“换电”的路。

蔚来是“换电”路线的代表。第五代蔚来换电站仅需1分48秒即可完成一次电池更换,如选择超长续航电池包,最高可以为车辆提供1000km续航,不排队时可能比加油还快。

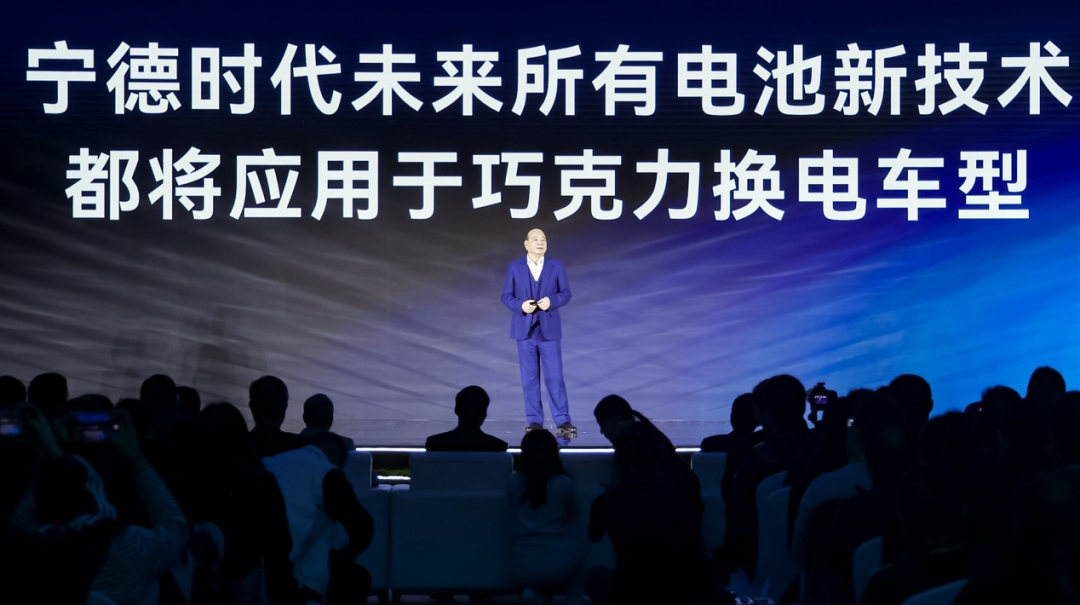
宁德时代也很快跟上。两年前,宁德时代巧克力换电生态大会上,曾毓群放话“到2030年,换电、家充、公共充电桩三分天下”。
来源:宁德时代发布会

可是,二级市场正在用真金白银投票。

2026年9月,换电路线的代表——宁德时代、蔚来各自创下年内股价新低。

投资者们似乎并不相信三分天下的说法。

但两头下注的“宁王”,倒是有可能实现双赢。

01

闪充换电,各家下注

闪充,或者说新能源汽车快充技术,始于2012年。

当年,Tesla面向全球推出第一代Model S车型,随之而来的是第一批特斯拉超级充电站落地美国加州。

首批特斯拉车主在家充满要花10小时,去超充站,30分钟就能充一半。巨大的时间差距推动第一代400V快充技术迅速在全球范围内铺开。

2021年,小鹏、吉利先后开始部署自有800V超充网络,欣旺达等电池厂商也一同切入超充赛道;2023年,华为理想先后下场布局液冷超充;2025年,比亚迪提出“兆瓦级闪充”概念,开始系统性大规模自建闪充站。

据公开财务报表,截止至2026年上半年,“蔚小理”+鸿蒙智行+吉利+比亚迪,在全国范围内已部署超过24000座闪充/超充站点。

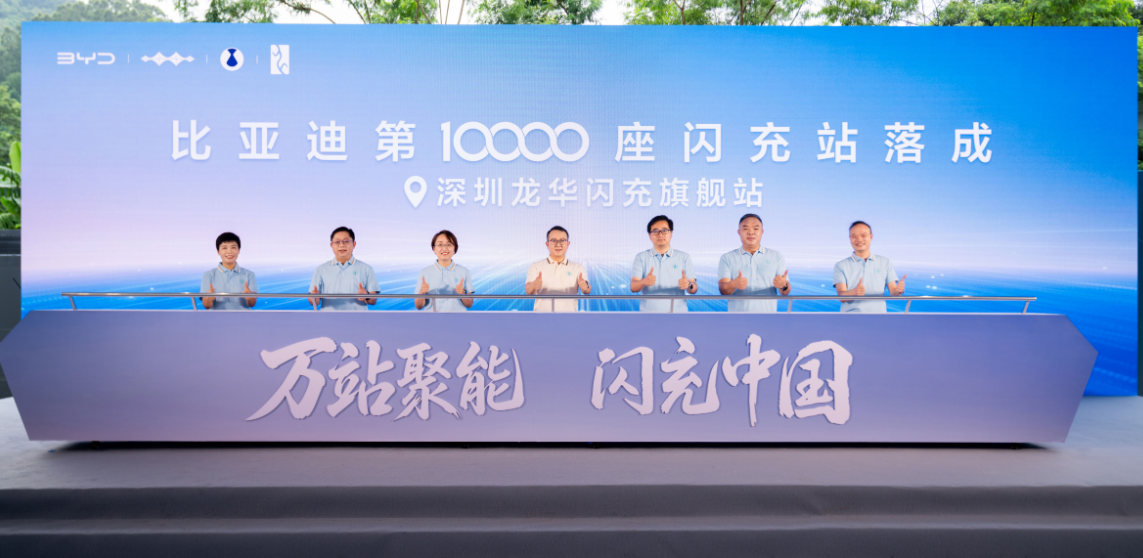
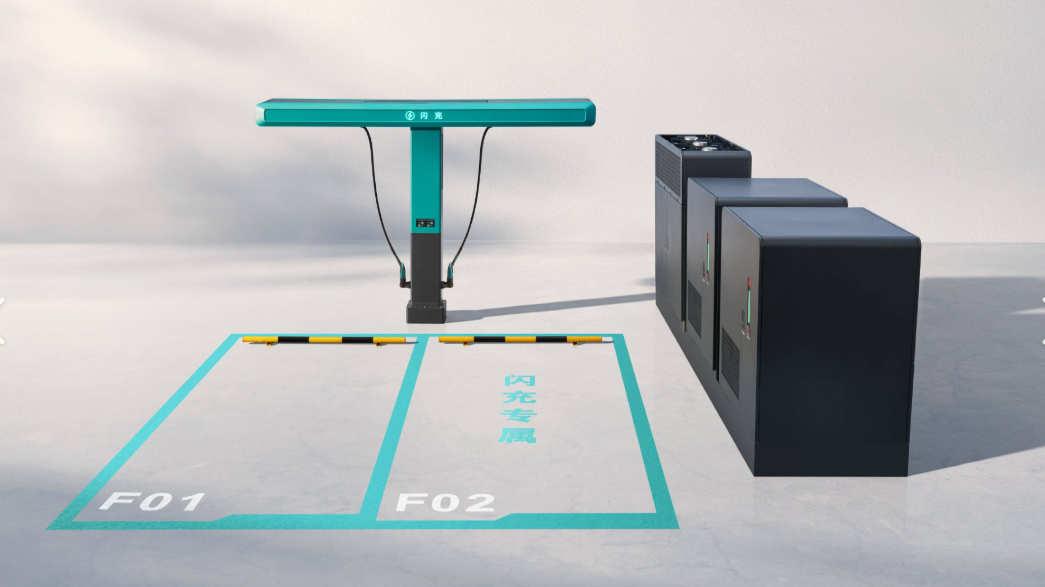
这其中,最看好闪充赛道的比亚迪,一家就部署了上万座闪充站,从2026年3月5日至8月16日期间,累计充电量2.1亿度,相当于充满300万块70kWh容量的汽车电池。

来源:比亚迪官网

有专攻闪充赛道的玩家,自然也有两头下注的企业。比如蔚来和宁德时代。

目前,蔚来已部署超过4000座换电站,宁德时代旗下巧克力+骐骥换电站今年5月达到1650座、覆盖127城,年底目标3000座,覆盖率还不够高,但增速是跟上了。

需求端看起来就冰冷很多。

蔚来的表现稍好,8年多时间里,依靠自身车系封闭体系,蔚来共完成超1.2亿次换电,但只有20%的站点盈利。

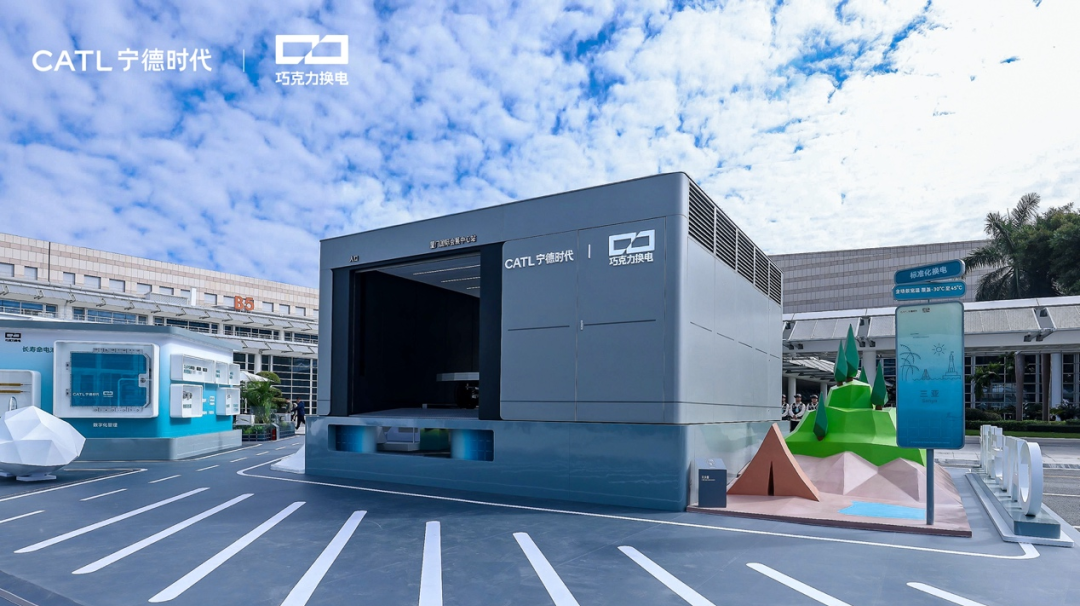
宁德的数据则更加惨淡一些。2025年全年,巧克力加骐骥换电服务合计仅115万次、累计换电量约8000万度。

来源:宁德时代官网

折算一下,单站日均换电约3次。

所以宁德时代在年报里写的是“已率先在重庆实现盈利”:城市级盈利,不是网络级盈利。

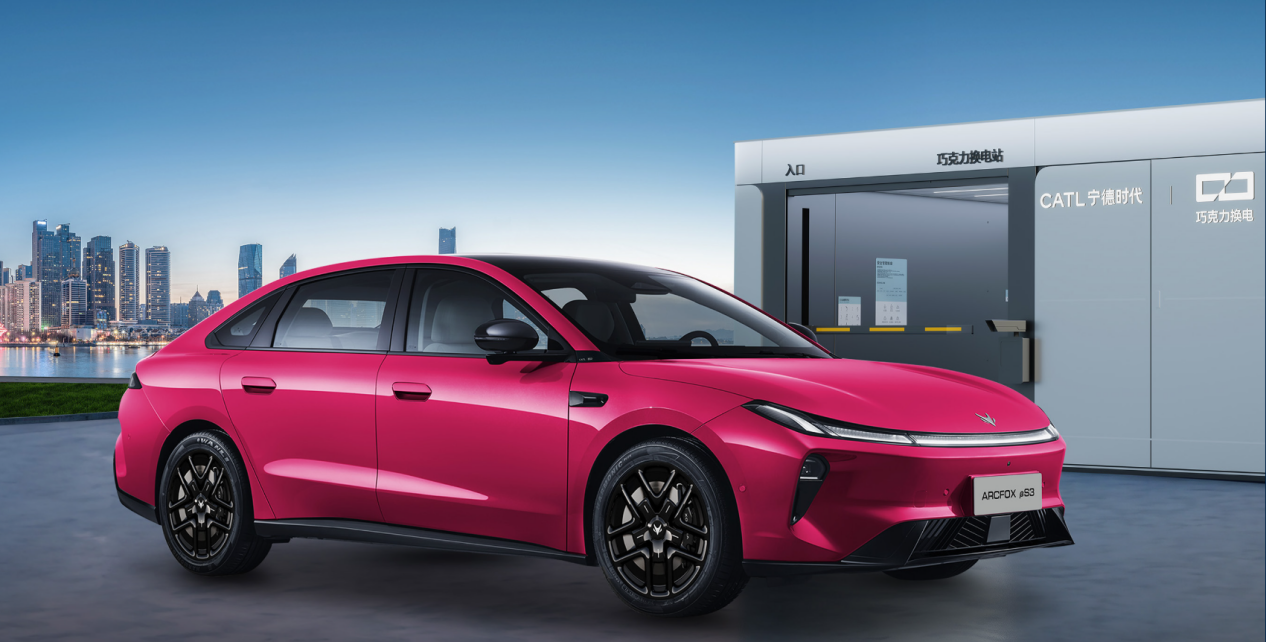
实际上,2024年换电联盟成立之后,发布了20余款换电车型,但放量的主力是长安欧尚520、埃安UT super、极狐贝塔S3这类面向网约车、出租车市场的运营车,私人用户市场几乎没打进去。

来源:极狐官网

24000站对7000站,半年充电2.1亿度对全年换电7000万度,闪充路线在覆盖率和使用率数据上同时取得领先。

为什么?

02

换电,看起来不像一门好生意

“140万1个站,只算硬件。”

这是蔚来管理层在2026年第二季度业绩电话会上透露的,蔚来第五代换电站的成本。

不包括土地,不包括高压供电设备改造,也不包括换电站里的任何一块电池。

没被算进去的投入并不便宜,尤其是电池。

第五代换电站最多可储存23块电池,以平均20块计算,这20块电池仅购买成本就需要150-200万,再加设备就超过300万,还不算土地、建设和电网改造。

而在蔚来官方财报中,这20块电池的折旧年限是5年,平均每年折旧30-40万。

宁德时代这边的成本也不低,据其重要合作伙伴协鑫能科公告,乘用车单站建设成本约为260万元,重卡站单站建设成本则需420万元,运营商还需承担电池投资、线路投资等费用,整体投资额可分别达到500万元、1000万元。

回本看起来遥遥无期。

比花大钱更可怕的,是技术路线没人跟,出不了海。

拉瑞(化名)是一位在加拿大从事新能源及储能行业的商人,他告诉《朝阳资本论》:“在北美我投不起换电站,因为不可能回本。”

当笔者追问原因时,拉瑞列出了两点:1、特斯拉在北美是绝对王者,但它连Semi这种商用重卡都不做换电。2、北美的基建成本之高,是中国内地从业者难以想象的。

这显然不只是北美市场独有的问题。

在北美、欧盟和澳洲等发达国家市场,蔚来和换电联盟的车市占率低,导致当地从业者不愿意投资换电站;低换电站覆盖率又导致这些以换电为卖点的新能源汽车更加难以出海。

然而事实是,新能源车企们在国内都有点快要卷不动了。

不出海,就出局。

不只资方,消费者也开始慢慢嫌换电贵了。

以蔚来旗舰产品ES8为例(五座版,最低配置,不选装),选择BaaS(电池租赁)方案,整车价格从382800元降低至274800元,看起来确实省了不少钱。

但车主需要每月支付1128元。如果不想付租金,租满一年后可选择买断,一年后每付过一个月租金,买断时抵扣720元。

如果不买断,BaaS方案本质上是一笔年化名义利率12.53%的永续债,第九年开始每年都亏,直到车辆报废;如果买断,由于第一年租金一分钱都抵扣不了,实际年化会飙升至14%以上。

不买断亏得多,买断亏得狠。如果一开始就不选BaaS方案呢?

大多数车主在头几年会舍不得拿自己的新电池去换电站,享受不到蔚来的核心卖点,蔚来充电站也拿不到这部分车主的收入,一根筋成了两头堵。

或许会有读者想:那我可以选BaaS,开个三五年就卖掉。

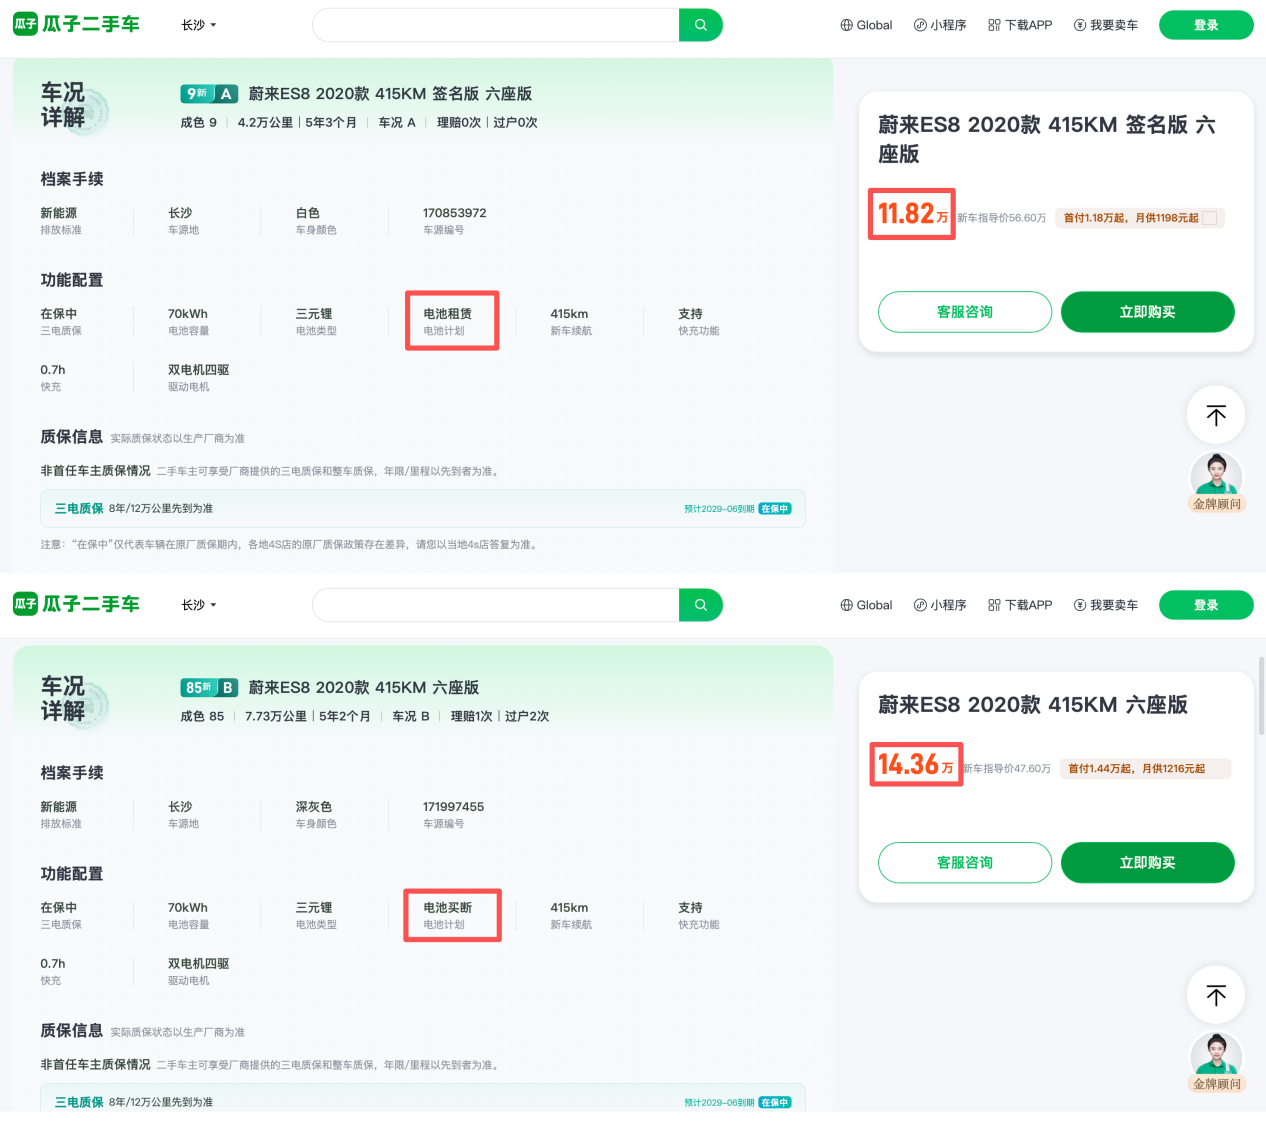
二手车市场的买家更价格敏感,不愿为BaaS支付成本。以瓜子二手车平台两台在售2020款415千米续航6座版ES8为例,BaaS方案的那台公里数少3.5万,售价反而要便宜2.5万,这意味着买家几乎完全不愿意承担电池租赁成本。

随着时间不断推移,BaaS的弊端会越来越为消费者所知,这很有可能反过来拖累蔚来的销量,降低充电站潜在的用户规模。

宁德时代的换电联盟也面临这一问题。电池租赁模式在短期内提振了对应车型销量,但这笔无视淡季旺季、出车与否的固定支出,对于以收入波动大的网约车司机们来说,是一笔不小的负担。

不仅如此,由于运营车辆相关规定执行力度越来越大,采用电池租赁模式的运营车辆在残值处理时也要面对更复杂的局面,付出更高成本。

而对于以网约车司机为主要车主群体的换电联盟而言,很难说没有口碑上的隐患。

前期投入大,出海困难,后续口碑被电池租赁方案绑架,为什么蔚来和宁德时代还要推换电?

蔚来是不能放弃自己的核心卖点,宁德时代则是有统一新能源电池行业标准,吞下全部市场份额的野心。

但这看起来真的不像一门好生意。

03

更灵活的闪充

新建一个闪充站的成本其实也不低。

比亚迪在河南省高速内规划130座闪充站,单站成本420万元——300万主机+80万电网改造+40万土建+10万智能化管理系统。

但比亚迪根本不需要新建每一个站,因为大部分的闪充站点都是建在原有快充站内部的“站中站。”

不要土建,不要改造电网,单站也不用高速站那么多个闪充枪,成本被压缩到300万以内。

如果只是一个桩两个枪的普通站,单站投入仅需100-150万元。

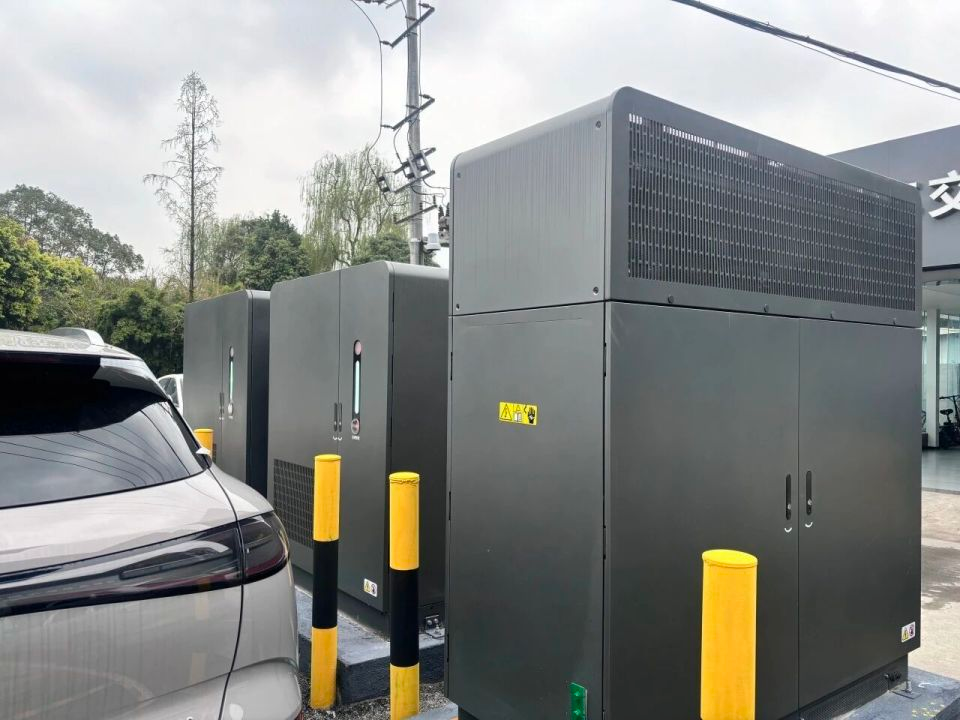
储能部分的折旧率也不一样,闪充站的储能电池的设计寿命更长,循环次数普遍更高,所以折旧年限也就更长。比亚迪闪充储能柜铭牌标注的安全使用年限也是10年。

成本上的巨大差距难以抹平,可体验上的鸿沟已不复存在。

换电过去的两大卖点,一是“3分钟无感补能“,二是”电池无忧、车电分离”。

现在闪充技术跟上来,“5分钟充好、9分钟充饱,零下30度只多3分钟”,用户不用非选换电。

华尔街资本也更看好闪充。

9月15日,花旗研报算了一笔账:比亚迪的超快充生态系统,2030年收入预期1779亿元、净利润约216亿元,2027年、2030年毛利率分别达63%和59%、净利率20%和12%。

来源:比亚迪官网

按2030年8倍市盈率、12%的加权资本成本折现,整个生态值1230亿元,花旗据此给出买入评级、目标价142港元。

1779亿的收入,主要将来自几万座站乘以日益增长充电服务费。

其次还有设备外销,对外卖桩、卖储能柜;储能运营,闪充站自带储能柜,低谷储电等等。

不过,花旗没公布测算过程,宏大叙事听个响就行。

我们把折旧口径对齐,再回到单站资产负债表来看。

普通站(单桩双枪)单站设备投入约100-150万元,从会计报表来看,年折旧10-15万元,加上场地租金、运维、电损、保险约9-10万元,年总固定成本19-25万元。

收入端方面,城区闪充服务费0.3元/度,单次补能约40度,单次毛利约12元,全成本口径下,全年日均40-57次打平。若按行业普遍的0.5元/度服务费,盈亏点降到25-34次。

来源:比亚迪官网

那么,换电站的盈亏点是多少次?

按照蔚来官方给出的说法,第四代换电站60次盈亏线,以及通过技术迭代压缩至40次左右。

表现上看,换电40次和闪充40次没什么差别,但分水岭在折旧期满之后。

闪充的充电桩和储能柜,10年后还能继续用、甚至迁移复用,第二轮刚性资本开支下降。而换电的电池第5-8年折旧期满就必须更换,新一轮投资自动启动。

而这还没完,差距更大的是增长空间。不是每台新能源汽车都可以换电,即便能换电的也只能去自家换电站。

但所有的新能源汽车都支持快速充电,而各大车企自建的闪充站,基本上都在非高峰期有对其它品牌汽车开放的充电桩。

截至9月,仅比亚迪闪充站累计注册用户已超过183万,其中近三分之一来自其他品牌,而换电模式,基本上只有蔚来和换电联盟在支撑,在将来爆发式增长的充电需求下,闪充站只会更容易达到盈利点。

闪充和换电的差距,就在这点灵活性上:

闪充单站投入小,回本快,车主可以选择不同品牌的闪充站补能,不管是资方还是用户都灵活;

换电站投入大,回本慢,车主只能用本品牌换电站换电,电池租赁计划也容易让人进退两难,资方和用户都多有不便。

04

换电的价值在商用

那换电是不是一文不值?也不是。在大众市场,换电可能确实不如闪充。但在高端差异化和B端运营市场,却不一定。

先说B端,最典型的是重卡,换电重卡的成本优势还是很明显的:车电分离让购车成本直降约30%,按全年跑10万公里算,单公里比油车省0.62元,司机一年能多挣6万元。

2025年新能源重卡卖了23万辆,换电占了三成。宁德时代的骐骥换电一年建成305座站、与一汽解放、陕重汽等十余家车企推出30多款标准化换电车型。

2026年计划扩到900座,2030年的目标是八横十纵、覆盖80%干线运力。

重卡为什么认换电?因为它的三个痛点换电全中:高频、固定线路、时间就是钱。

宁德在网约车换电生意上还没挣钱,但已经有人赚到钱了。

曹操出行在31个城市自持3.7万辆定制换电车,配套的易易互联446座换电站累计换电3860万次,单站单日最高干到600次,所以只要频次够高,换电站的利用率是可以打满的。

换电在大众市场可能会让位闪充,但在B端运营市场仍然有其重要地位。

后记

换电和闪充,从来都不是互斥的技术。

闪充用成本优势赢下大众市场,换电则靠高频刚需和圈层认同守住B端与高端。两者并非你死我活,而是补能版图的两极。

蔚来和宁德时代的股价新低,市场质疑的不是换电本身,而是它能否在闪充的规模碾压下,把有限场景的盈利做到极致。

注:文/王自牧,文章来源:朝阳资本论,本文为作者独立观点,不代表亿邦动力立场。

文章来源:朝阳资本论

广告
微信
朋友圈

FAQ回顾

新能源汽车补能,闪充和换电哪个更好?

没有绝对好坏,适用场景不同。闪充单站投入低(普通站100-150万元)、回本快,且不同品牌车辆可通用,更适合大众市场;换电站投入高(蔚来第五代站仅硬件和电池就超300万元)、回本慢,但换电更快,在重卡、网约车等高频固定线路场景仍有优势。截至2026年上半年,行业闪充/超充站点超24000座,换电约7000座,闪充覆盖率已领先。

比亚迪闪充站建设成本是多少?多久能回本?

比亚迪高速闪充站单站成本约420万元,其中主机300万元、电网改造80万元、土建40万元、智能化系统10万元;建在原有快充站内的“站中站”可压缩到300万元以内,普通单桩双枪站仅需100-150万元。按城区服务费0.3元/度计算,日均充电40-57次可打平;若按0.5元/度,盈亏点降至25-34次。

蔚来BaaS电池租赁方案划算吗?

以蔚来ES8五座最低配为例,BaaS方案整车价从38.28万元降至27.48万元,但需月付1128元。若不买断,这笔租金相当于年化名义利率12.53%的永续债,第九年开始每年都亏;若一年后买断,首年租金不能抵扣,实际年化超过14%。二手车市场上,BaaS车型售价也比买断车型更低,买家基本不愿承担电池租赁成本。

换电模式在哪些场景下还有优势?

换电在中重卡和网约车等B端运营场景仍有优势。换电重卡车电分离能让购车成本直降约30%,按年跑10万公里计算,每公里比油车省0.62元,司机一年多赚6万元;2025年新能源重卡销量23万辆中换电占三成。网约车领域,曹操出行3.7万辆换电车配套446座换电站,累计换电3860万次,单站单日最高600次。

为什么宁德时代和蔚来股价创年内新低?

2026年9月,宁德时代、蔚来各自创下年内股价新低,反映市场对换电商业模式的怀疑。蔚来8年多累计换电超1.2亿次,但只有20%站点盈利;宁德时代2025年巧克力加骐骥换电全年仅115万次,折算单站日均约3次。高投入、低使用率、回本周期长,加上电池租赁方案存在口碑隐患,是资本市场看衰的主要原因。

这么好看,分享一下?

朋友圈 分享

APP内打开

赞 +1
+1
微信好友 朋友圈 新浪微博 QQ空间
关闭
收藏成功
发送
/140 0