你可以快速了解美国高端瑜伽品牌ALO入华首月的核心表现,以及国内中高端女性瑜伽/健身服饰赛道的最新消费动态。
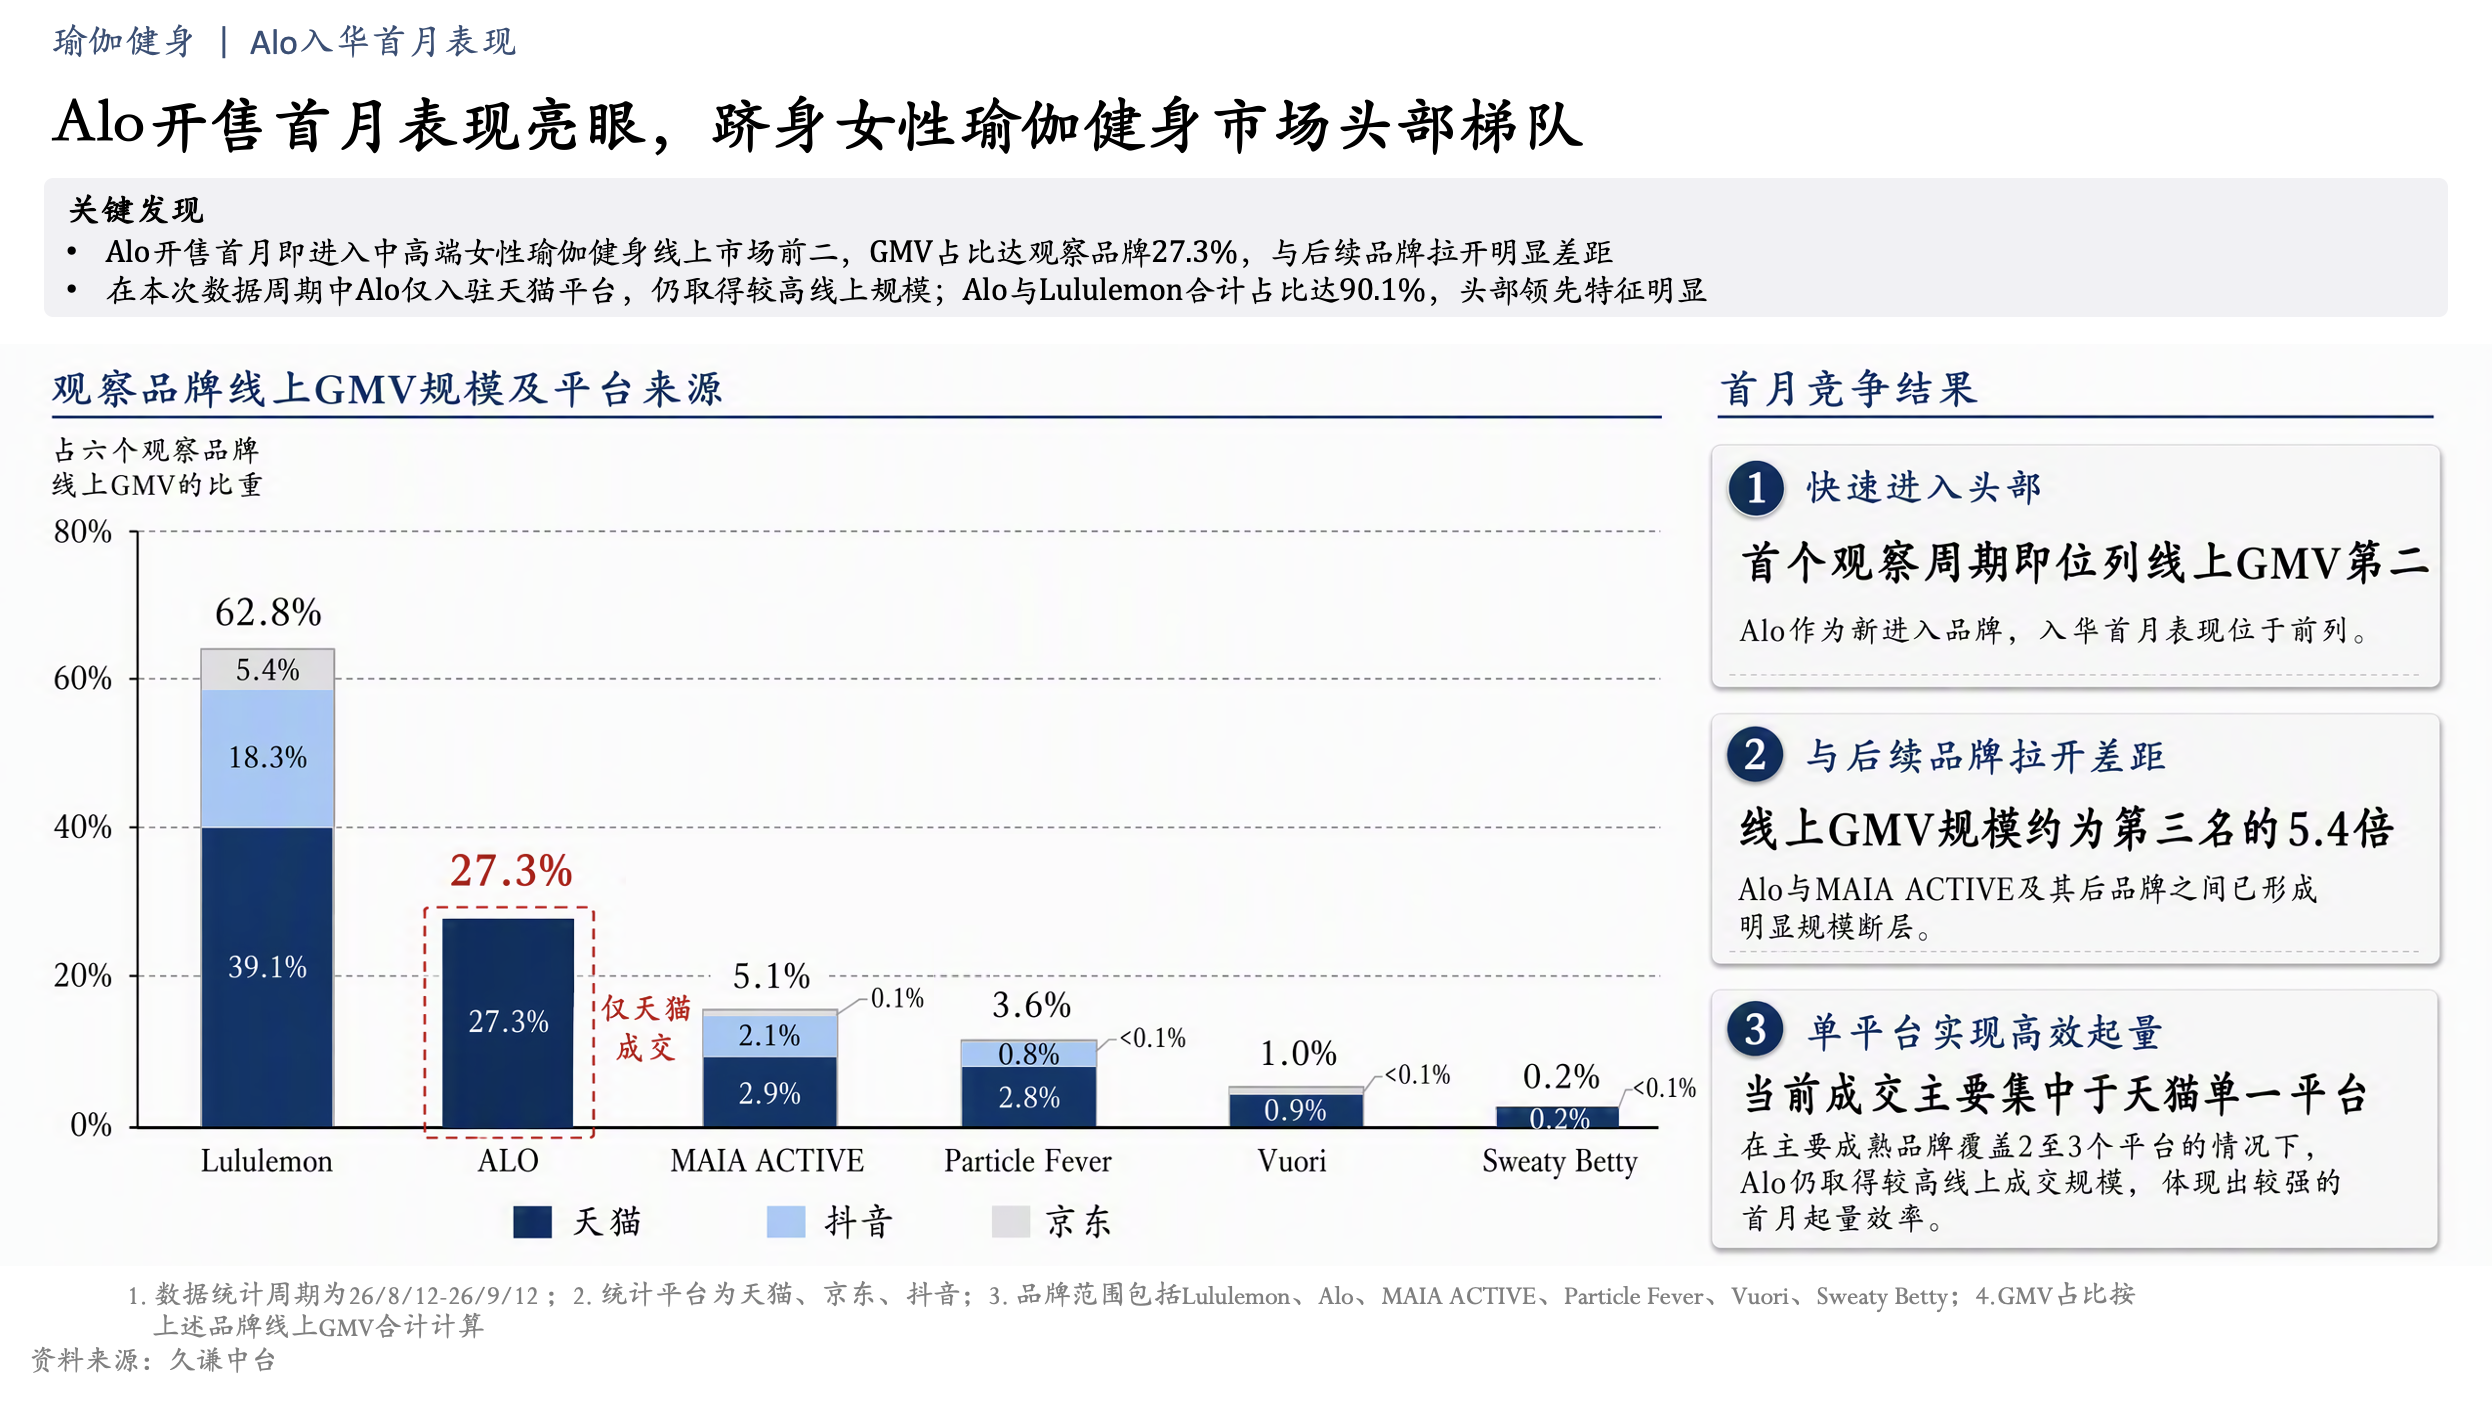
1. 核心市场成绩:2026年8月12日ALO上线天猫官方旗舰店,入华首月仅靠天猫独家电商渠道,就拿下国内中高端女性瑜伽/健身服饰线上27.3%的GMV份额,位列行业第二,仅次于Lululemon的62.8%,成交规模是第三名MAIA ACTIVE的5.4倍,两大头部品牌合计占据90.1%的线上市场份额。
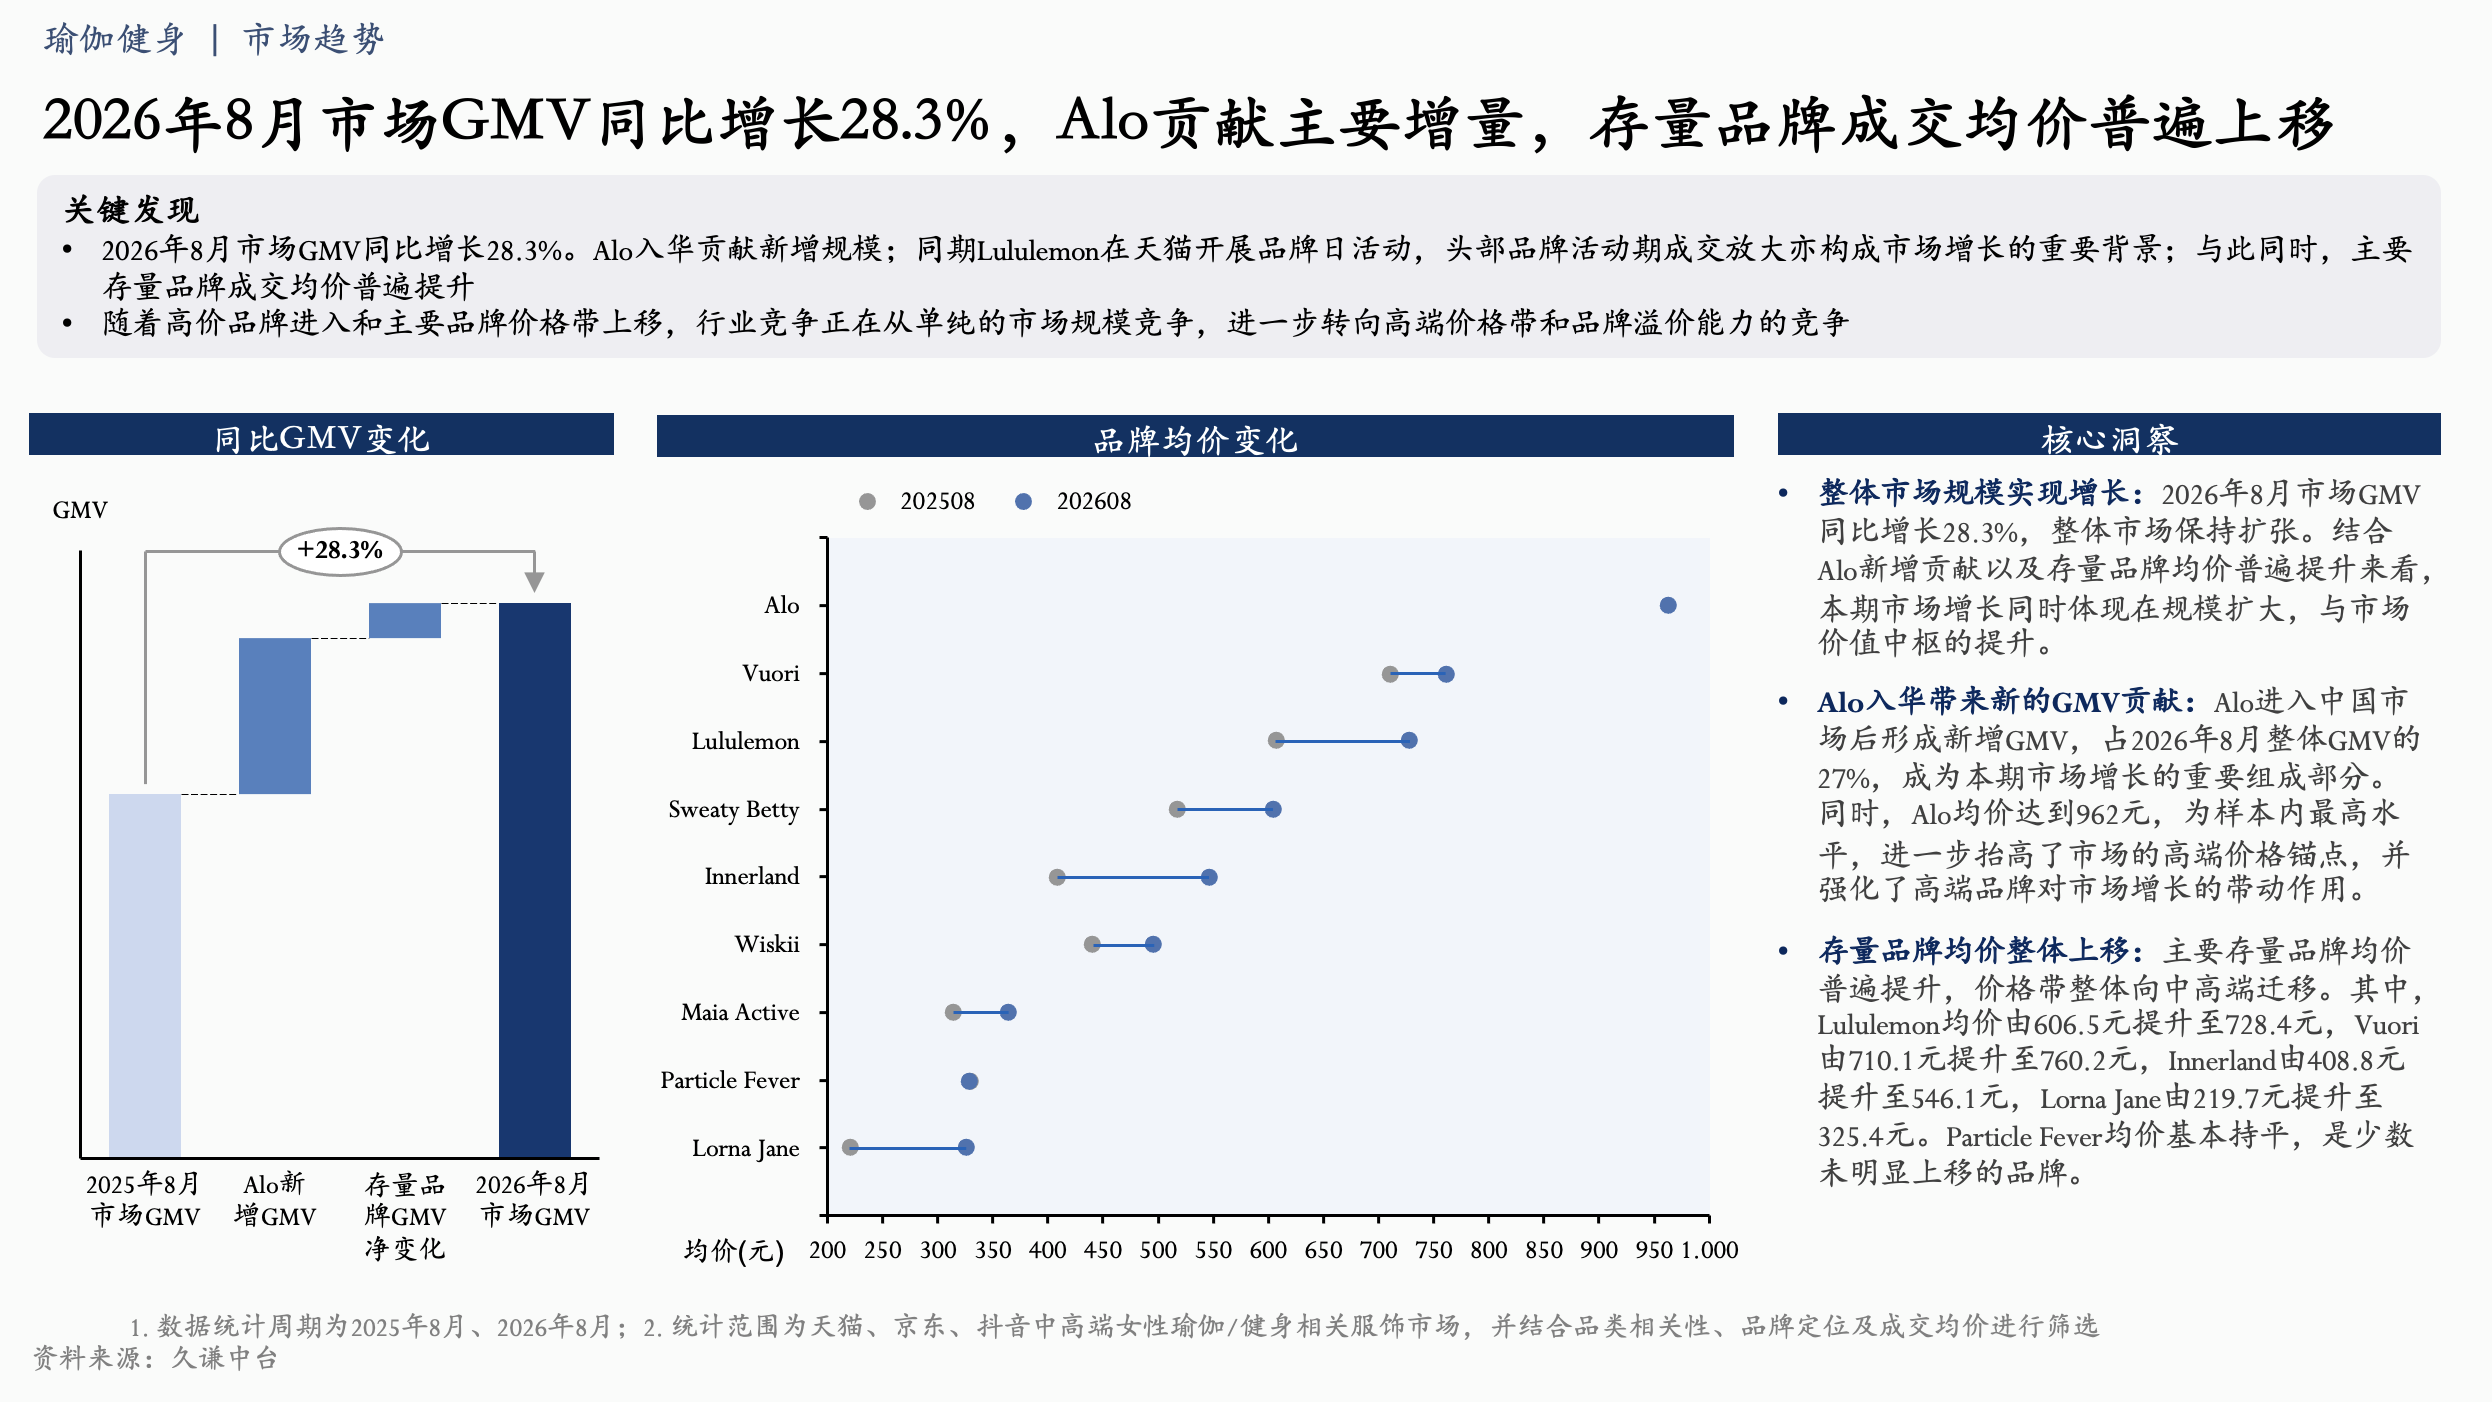
2. 价格与购买参考:2026年8月该赛道GMV同比增长28.3%,整体均价同比上移24.3%,剔除ALO的新增贡献后存量品牌均价仍提升12.2%,目前Lululemon、Vuori成交均价均有所上涨,ALO以962元的均价入场,是样本品牌中定价最高的。
3. 渠道动态:当前ALO线上仅布局天猫官方旗舰店,2026至2027年将在上海、北京等7座核心城市开设8家线下精品店;天猫是该赛道头部品牌共同的第一大线上渠道,承接6个观察品牌合计73.2%的线上GMV。
ALO入华的策略成效,以及国内中高端女性瑜伽/健身服饰赛道的最新趋势,对同类品牌的布局决策有较高参考价值。
1. 消费与竞争趋势:赛道正同时出现规模扩张与价格中枢上移,2026年8月GMV同比增长28.3%,整体均价同比上移24.3%,剔除ALO新增贡献后存量品牌均价仍提升12.2%,行业竞争逻辑已从规模竞争转向高端价格带与品牌溢价能力的竞争,高端用户付费意愿持续提升。
2. 渠道策略参考:天猫是承接高端成交、支撑品牌向上的核心线上渠道,为6个观察品牌共同的第一大线上渠道,承接了品牌合计73.2%的线上GMV,ALO采取天猫独家首发的策略,首月就拿下27.3%的市场份额,验证了该策略的有效性。
3. 定价产品与线下参考:ALO以962元的赛道最高均价入场仍能快速起量,Lululemon、Vuori等头部品牌也在持续提价;产品端裤装是核心品类,运动裤加瑜伽裤合计占销售额43.7%;线下可优先布局上海、北京等核心高线城市开设精品店。
中高端女性瑜伽/健身服饰赛道的增长红利、头部品牌打法,能为相关卖家提供明确的机会提示、风险预警与可复制经验。
1. 市场机会提示:赛道当前处于规模增长+价格上行的红利期,2026年8月GMV同比增长28.3%,整体均价同比上移24.3%,即便剔除ALO的新增贡献,存量品牌均价仍提升12.2%,高端价格带市场空间充足,用户对高品质高定价产品的接受度持续提升。
2. 可借鉴运营经验:新品牌入场可参考ALO的冷启动路径,集中资源优先打透核心高端渠道天猫,靠独家合作快速抢占用户心智,产品端重点布局运动裤、瑜伽裤等核心品类,两类合计占销售额43.7%,跑通线上模型后再拓展高线城市线下点位。
3. 风险提示:当前赛道线上市场集中度极高,Lululemon与ALO两大头部合计占据90.1%的GMV份额,ALO成交规模是第三名的5.4倍,中腰部卖家需做好差异化定位,避免与头部品牌直接正面竞争。
中高端女性瑜伽/健身服饰赛道的品类需求、品牌布局动向,能为相关服饰生产企业、代工厂指明产品方向与合作机会。
1. 产品生产设计方向:从品类结构看,裤装是当前赛道的核心刚需品类,运动裤销售额占比35.9%,搭配瑜伽裤合计占比达43.7%,是品牌备货的核心SKU;赛道整体价格带上行,2026年8月整体均价同比涨24.3%,ALO以962元的赛道最高均价入场,Lululemon、Vuori等品牌也在提价,品牌对高端面料、精细化工艺的高品质产品需求持续上涨。
2. 商业合作机会:ALO刚进入中国市场,线上销量增长迅猛,2026至2027年还将在7座核心城市开设8家线下精品店,存在较大的供应链合作缺口;现有头部品牌持续拉高定位,对高端稳定供应链的需求也在同步提升。
3. 客户对接参考:品牌端普遍将天猫作为核心线上销售渠道,线上销量集中度高,工厂对接客户时可优先关注布局天猫的赛道品牌,订单稳定性更有保障。
中高端女性瑜伽/健身服饰赛道的发展趋势、品牌布局痛点,能为品牌服务商、电商运营服务商明确业务方向与方案设计思路。
1. 行业趋势参考:赛道正处于规模扩张+溢价能力竞争的新阶段,2026年8月GMV同比增长28.3%,整体均价同比上移24.3%,线上渠道高度集中于天猫,6个观察品牌73.2%的线上GMV来自该平台,是品牌触达高端用户的核心阵地。
2. 核心服务机会:一方面是海外高端品牌入华的服务需求,以ALO为代表的海外品牌选择天猫独家首发,存在冷启动期的店铺代运营、精准流量投放、高端心智打造等全链路服务需求;另一方面是现有品牌的升级需求,Lululemon、Vuori等头部品牌持续提价,需要配套的用户精细化运营、品牌溢价打造服务,后续品牌拓展线下门店时,还存在全域会员打通、线下数字化运营的服务空间。
中高端女性瑜伽/健身服饰赛道的渠道分布特征、品牌布局需求,能为电商平台的招商、运营策略制定提供明确参考。
1. 渠道价值验证:天猫已经成为该赛道承接高端成交、支撑品牌向上的核心线上阵地,6个观察品牌均将天猫作为第一大线上渠道,合计承接了品牌73.2%的线上GMV,头部品牌Lululemon、ALO分别在天猫拿下39.1%、27.3%的市场份额,平台的高端运动品类心智已经建立。
2. 招商方向参考:海外高端运动品牌入华存在核心渠道独家首发的需求,ALO凭借天猫独家首发策略首月就拿下行业第二的份额,平台可针对性招引更多海外高端运动品牌、本土高端设计师运动品牌,通过独家首发合作快速提升赛道GMV占比。
3. 运营优化方向:当前赛道用户对高端产品的付费意愿持续提升,竞争已转向品牌溢价能力比拼,平台可配套搭建高端运动服饰专属专区、匹配高端流量资源,帮助品牌打造溢价能力,同时可适度扶持腰部特色品牌,优化赛道品牌生态。
ALO入华首月的市场表现与中高端女性瑜伽/健身服饰赛道的最新特征,呈现了多个值得关注的产业新动向与可研究的商业模式。
1. 产业竞争新动向:赛道同时出现规模扩张与价格中枢上移的双重特征,2026年8月GMV同比增长28.3%,整体均价同比上移24.3%,剔除ALO新增贡献后存量品牌均价仍提升12.2%,行业竞争逻辑已从规模竞争转向高端价格带与品牌溢价能力的竞争;市场集中度快速提升,两大头部品牌Lululemon、ALO合计占据90.1%的线上GMV份额,头部效应显著。
2. 品牌入华新模式参考:海外高端消费品牌入华可采取核心线上渠道独家首发的轻资产模式,首阶段集中资源打透具备高端心智的头部电商渠道,快速建立品牌认知、抢占市场份额后,再逐步布局核心高线城市的线下精品店,ALO首月拿下27.3%份额的成绩验证了该模式的有效性。
3. 渠道演化新特征:高端垂直服饰赛道的线上流量进一步向头部品质电商集中,天猫作为6个观察品牌共同的第一大线上渠道,承接了超7成的线上GMV,渠道的高端用户集聚效应持续强化。
返回默认